S&P-500-Futures sind bar abgerechnete Kontrakte auf den Stand des S&P-500-Index, gelistet an der CME. ES ist der E-mini-S&P-500-Future, MES die Micro-E-mini-Version mit einem Zehntel seiner Größe. Keiner von beiden macht dich zum Eigentümer der Unternehmen im Index: Du handelst einen Kontrakt auf Margin, mit Fälligkeitsdatum, täglicher Bewertung zum Marktwert und einer Kontraktspezifikation, die die Börse festlegt.
Was ES wirklich ist
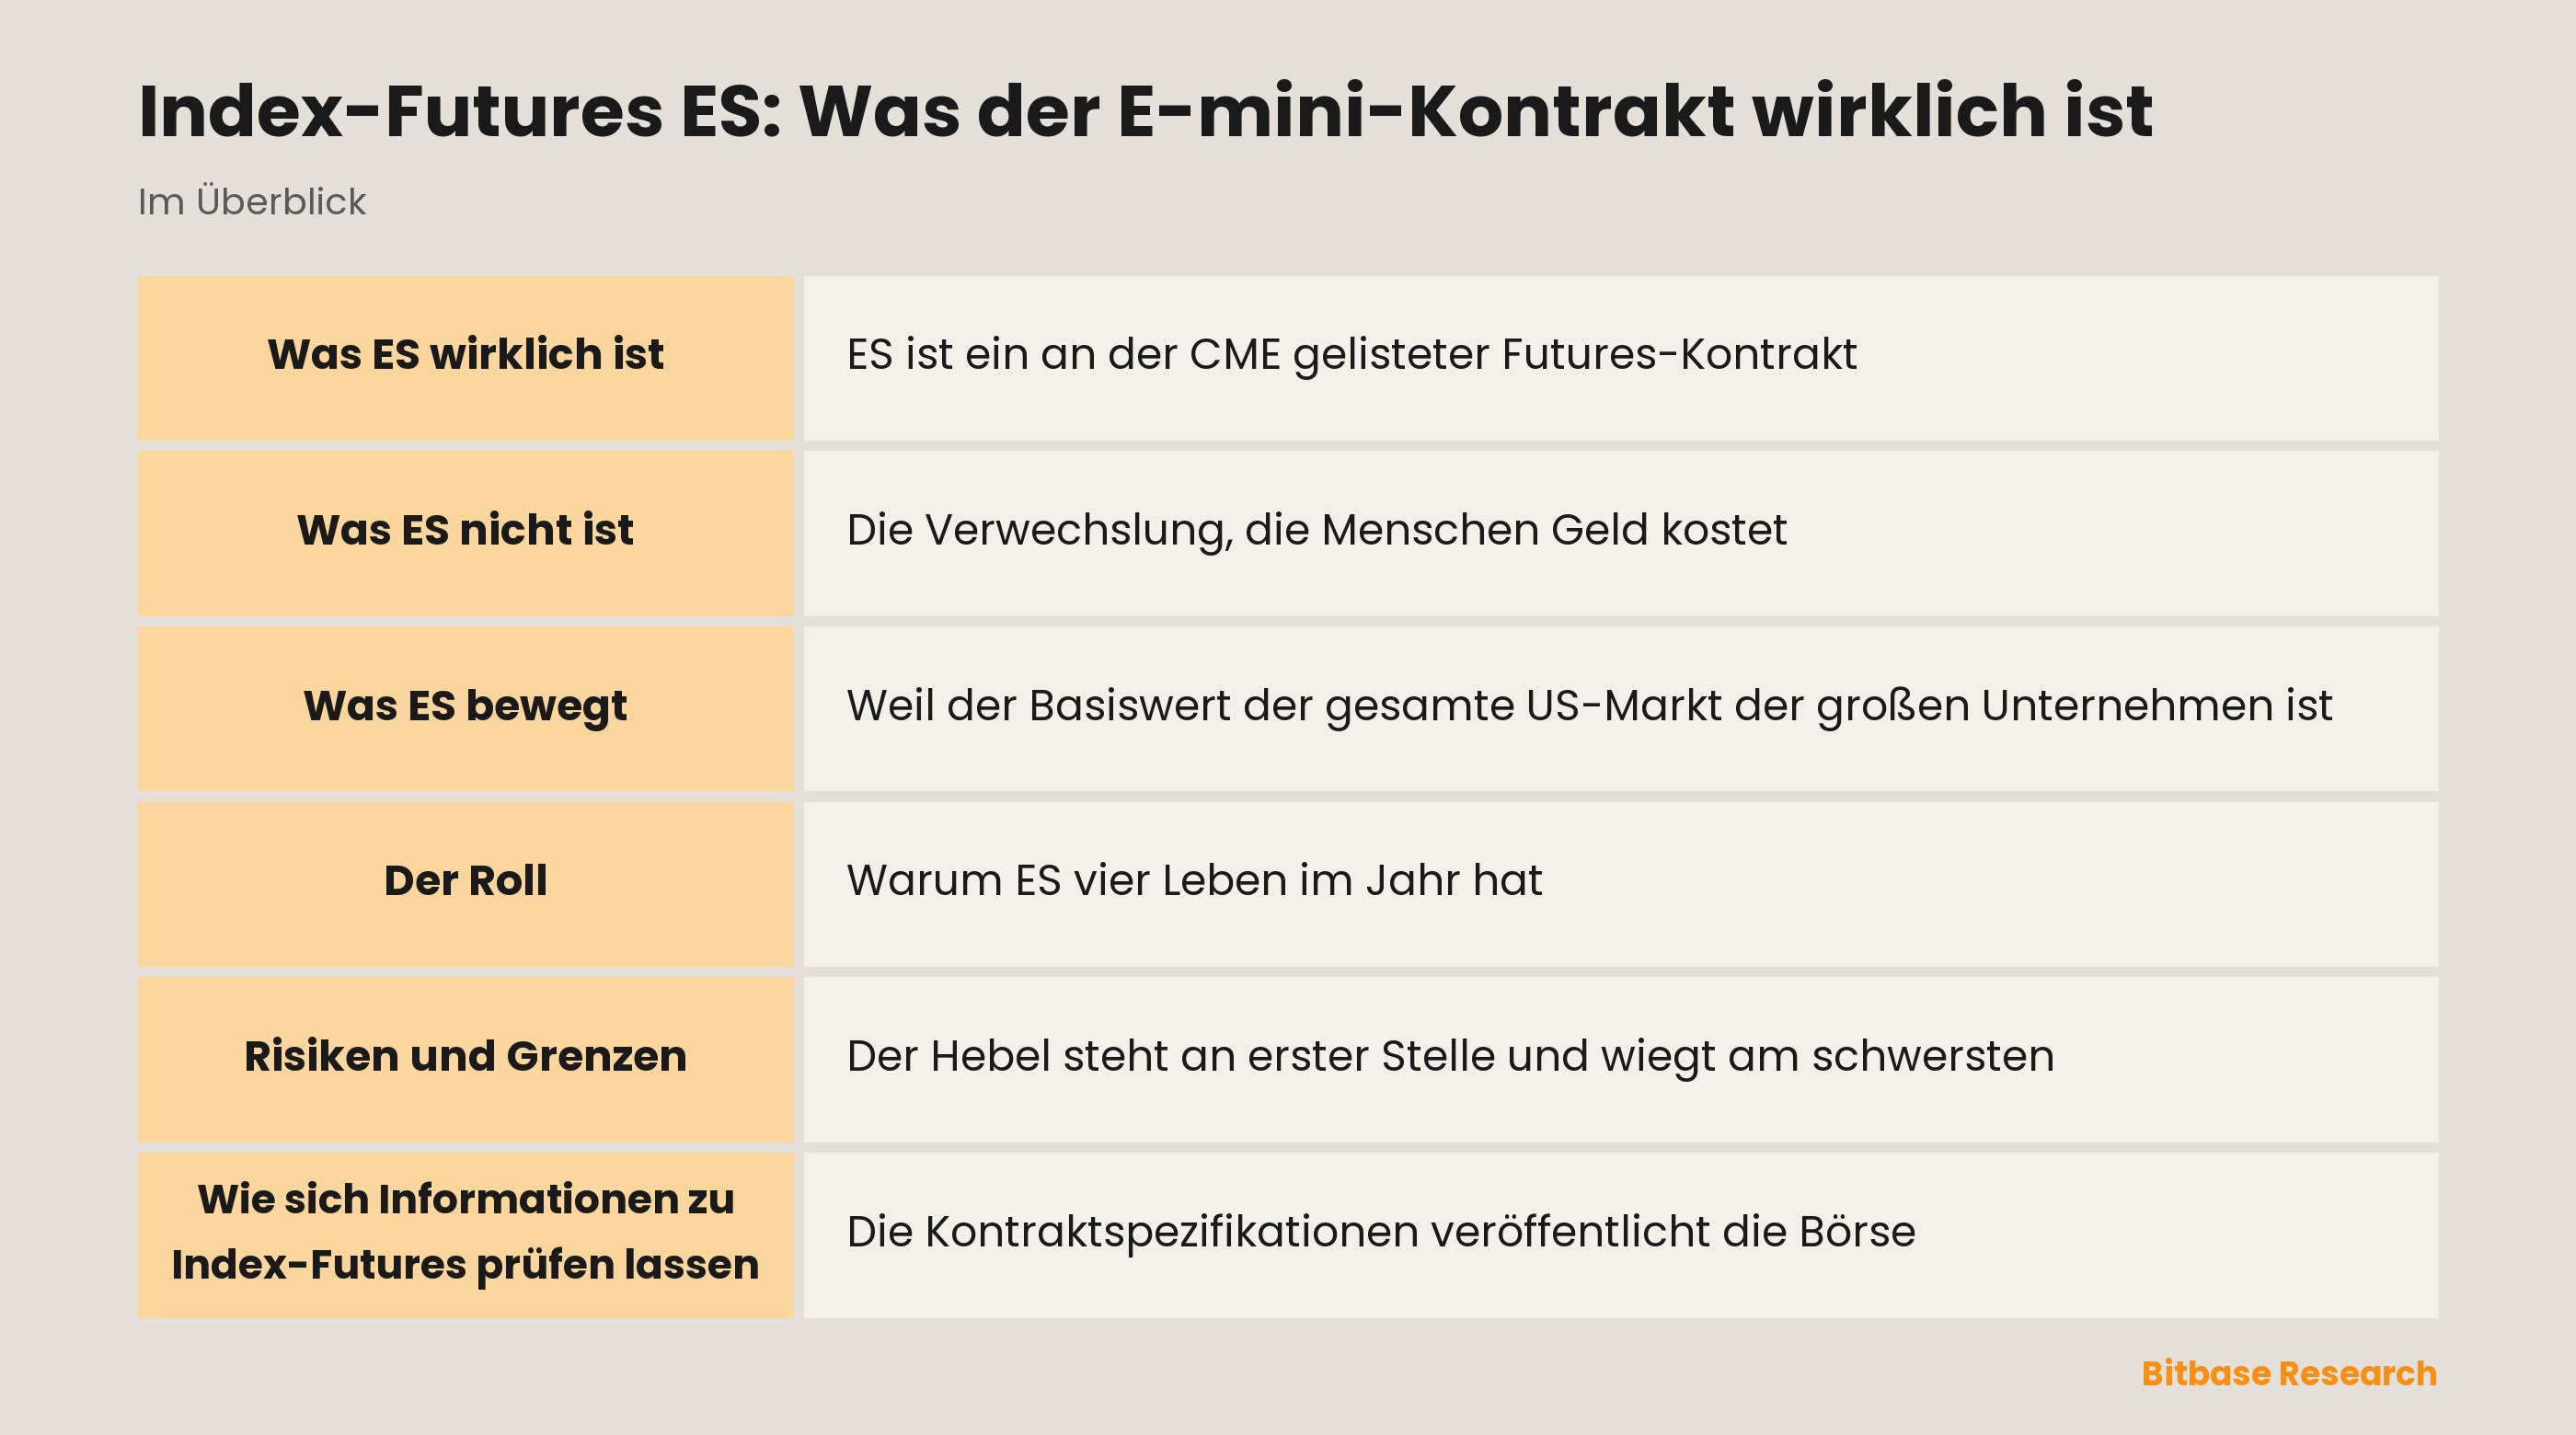
ES ist ein an der CME gelisteter Futures-Kontrakt, dessen Basiswert der S&P-500-Index ist. Zwei Bestandteile dieses Satzes leisten die meiste Arbeit.
Erstens ist der Basiswert ein Index, also eine Zahl und keine Sache, die man liefern kann. Deshalb wird der Kontrakt bar abgerechnet: Bei Fälligkeit wechseln keine Aktien den Besitzer, und die Differenz zwischen Einstiegspreis und finalem Abrechnungswert wird in bar ausgeglichen. Es gibt keine Variante, in der man ES bis zur Fälligkeit hält und danach 500 Unternehmen besitzt.
Zweitens ist es ein Future, also eine Vereinbarung über einen künftigen Preis, die auf Margin eingegangen wird. Du hinterlegst einen Bruchteil des Nominalwerts als Initial Margin, und die Position wird täglich zum Marktwert bewertet – Gewinne werden gutgeschrieben und Verluste belastet, und zwar täglich statt am Ende. Eine Bewegung gegen dich kann noch am selben Tag mehr Margin erfordern.
Das „E-mini“ im Namen ist historisch. Der ursprüngliche Parkettkontrakt auf den S&P 500 war größer; der E-mini war die elektronisch gehandelte Version mit kleinerem Nominal und ist längst der wichtigere.
ES und MES im Überblick
MES, der Micro E-mini, bildet denselben Index nach demselben Kalender ab wie ES; der Unterschied liegt darin, wie viel Exposure ein einzelner Kontrakt trägt.
| Merkmal | ES | MES |
|---|---|---|
| Basiswert | S&P-500-Index | S&P-500-Index |
| Kontrakt | E-mini-S&P-500-Future | Micro-E-mini-S&P-500-Future |
| Relative Größe | Standardgröße E-mini | Ein Zehntel von ES |
| Abrechnung | Bar | Bar |
| Fälligkeit | Quartalsweise: März, Juni, September, Dezember | Derselbe Quartalszyklus |
| Hauptunterschied | Größeres Nominal-Exposure pro Kontrakt | Kleineres Nominal-Exposure pro Kontrakt |
Kontraktmultiplikatoren, Tickwerte, Margin-Anforderungen und Handelszeiten sollten vor dem Handel immer mit den aktuellen Kontraktspezifikationen der CME abgeglichen werden. Einen genaueren Vergleich von Kontraktgrösse, Margin, Handelszeiten und Rollen findest du im Leitfaden zu ES und MES.
Was ES nicht ist
Die Verwechslung, die Menschen Geld kostet, betrifft drei Dinge, die alle den S&P 500 abbilden.
Ein Indexfonds oder ETF hält die zugrunde liegenden Aktien. Du besitzt einen Anteil an einem Portfolio, erhältst Dividenden, und es gibt weder Fälligkeit noch Margin Call. Er wird während der Börsenzeiten gehandelt.
Ein Future hält gar nichts. Er ist eine gehebelte, befristete, bar abgerechnete Vereinbarung. Es gibt keine Dividenden, weil es keine Aktie gibt – wobei Dividendenerwartungen bereits in der Futures-Kurve eingepreist sind, was ein Grund dafür ist, dass der Future den Index nicht exakt abbildet.
Ein Perpetual auf einen Index, wo es so etwas auf einer Krypto-Plattform gibt, ist noch einmal eine dritte Konstruktion: keine Fälligkeit, und eine Funding-Zahlung statt einer Kurve. Es ist nicht dasselbe wie ES, und beide verhalten sich rund um Dividendentermine und Zinsänderungen unterschiedlich.
Die Notierung des einen zu lesen und das andere zu handeln, ist der häufigste Fehler bei Indexprodukten.
Was ES bewegt
Weil der Basiswert der gesamte US-Markt der großen Unternehmen ist, reagiert ES auf das, was den Markt als Ganzes bewegt, und nicht auf ein einzelnes Unternehmen. Terminierte Makrodaten – Inflationszahlen, Arbeitsmarktdaten, Notenbankentscheidungen – erzeugen die schärfsten Bewegungen innerhalb eines Tages, und sie erscheinen zu festen Zeiten, die jeder vorab nachschlagen kann.
Die Konzentration im Index zählt heute mehr als früher. Wenn eine Handvoll sehr großer Unternehmen einen erheblichen Teil des Indexgewichts ausmacht, werden deren Zahlentermine faktisch zu Index-Ereignissen. Ein Index-Future ist dem Namen nach ein diversifiziertes Instrument; in der Praxis kann sein kurzfristiges Verhalten an wenigen Namen hängen.
Die Futures-Kurve bringt einen eigenen Treiber mit. Der Abstand zwischen Future und Spot-Index spiegelt Finanzierungskosten und erwartete Dividenden wider, sodass sich die Basis mit den Zinsen bewegt, unabhängig davon, was bei den Unternehmen passiert. Wer über einen Roll hinweg hält, achtet darauf, weil es eine Kostenposition ist und keine Prognose.
Die Nachtsession ist der Teil, den die meisten Aktienhändler unterschätzen. ES wird an Werktagen fast rund um die Uhr gehandelt, sodass die Kurslücke, die ein Händler des Kassamarkts bei Eröffnung sieht, meist längst in der Futures-Session entstanden ist – Stunden früher eingepreist, in einem dünneren Orderbuch.
Der Roll: Warum ES vier Leben im Jahr hat
ES-Kontrakte werden quartalsweise fällig, im März, Juni, September und Dezember. Eine Position wird nicht automatisch fortgeführt: Wer über die Fälligkeit hinaus investiert bleiben will, schließt den auslaufenden Kontrakt und eröffnet den nächsten, und das nennt man Rollen.
Rollen ist weder kostenlos noch neutral. Die beiden Kontrakte handeln zu unterschiedlichen Preisen, der Spread zwischen ihnen spiegelt Finanzierung und Dividenden wider, und die Liquidität wandert über ein Fenster von Tagen vom vorderen Kontrakt zum nächsten, nicht in einem einzigen Moment. Spät zu rollen bedeutet, in einem ausdünnenden Orderbuch zu handeln; früh zu rollen bedeutet, den liquideren Kontrakt aufzugeben. Keines von beidem ist falsch, aber keines geschieht von selbst, und wer den Kalender vergisst, merkt es bei Fälligkeit.
Das ist der wichtigste strukturelle Unterschied zu einem Perpetual. Ein Perpetual hat keine Fälligkeit und deshalb keinen Roll; es belastet dich stattdessen fortlaufend über eine Funding-Rate. Ein Quartalsfuture bündelt diese Kosten in vier Entscheidungen pro Jahr.
S&P-500-Futures oder ein S&P-500-ETF
Beide können Exposure gegenüber demselben Index geben. Die Unterschiede liegen darin, was du hältst und was du verwalten musst, solange du es hältst.
| Merkmal | Future | ETF |
|---|---|---|
| Eigentum | Derivatekontrakt, hält keine Aktien | Anteile an einem Fonds, der die Indexaktien hält |
| Fälligkeit | Ja, im Quartalszyklus | Keine planmäßige Fälligkeit |
| Margin | Futures-Margin mit täglicher Bewertung | Hängt vom Brokerkonto ab |
| Abrechnung | Bar bei Fälligkeit | Fondsanteile bleiben bis zum Verkauf im Depot |
| Dividenden | Im Futures-Preis berücksichtigt, nicht ausgezahlt | Der Fonds kann Dividenden ausschütten |
| Roll | Nötig, um befristetes Futures-Exposure zu halten | Nicht nötig, um den ETF einfach zu halten |
S&P-500-Futures handeln: Schritt für Schritt
Keiner dieser Schritte sagt den Index voraus; sie entscheiden, ob die Position, die du eröffnest, die ist, die du eröffnen wolltest.
1. Entscheide, ob die Positionsgröße zu ES oder zum kleineren MES passt. MES erlaubt eine feinere Stückelung, aber ein kleinerer Kontrakt ist nicht weniger gehebelt.
2. Prüfe den aktiven Kontraktmonat und sein Fälligkeitsdatum. Je näher die Fälligkeit rückt, desto mehr Liquidität wandert in den nächsten Kontrakt, sodass der Frontmonat nicht immer der richtige ist.
3. Prüfe den aktuellen Multiplikator, den Tickwert, die Margin-Anforderung und die Handelszeiten auf der Spezifikationsseite der Börse – und die Margin, die dein Broker tatsächlich verlangt.
4. Lege vor dem Einstieg den maximalen Verlust und die Positionsgröße fest: Rechne aus, was eine Bewegung um eine bestimmte Zahl von Indexpunkten beim Multiplikator dieses Kontrakts kostet.
5. Prüfe, ob in die Haltedauer wichtige Makrodaten oder Zahlen der größten Indexunternehmen fallen: Das sind die festen Zeitpunkte, zu denen die schärfsten Bewegungen meist kommen.
6. Wenn du die Position kurz vor Fälligkeit noch hältst, entscheide vorab, ob du sie schließt oder in den nächsten Kontrakt rollst.
Risiken und Grenzen
Der Hebel steht an erster Stelle und wiegt am schwersten. Die Initial Margin auf einen Index-Future ist ein kleiner Bruchteil des Nominals, was bedeutet, dass die Positionsgröße, die die meisten Menschen zu haben glauben, weit kleiner ist als die, die sie tatsächlich haben. Die tägliche Marktbewertung macht aus einer ungünstigen Bewegung eine Zahlungsanforderung noch am selben Tag.
Das Gap-Risiko kommt hinzu. Der Kontrakt wird an Werktagen fast durchgehend gehandelt, an Wochenenden aber nicht, und Nachrichten über ein Wochenende äußern sich als Kurslücke bei der Eröffnung am Sonntag, ohne dass es dazwischen eine Gelegenheit zum Ausstieg gegeben hätte.
Fälligkeit und Roll sind operative Risiken, nicht nur Kosten. Eine Position, die im auslaufenden Kontrakt liegen bleibt, wird bar abgerechnet, ob das so geplant war oder nicht, und die Abrechnung der Quartalsfälligkeit hat ein eigenes Verfahren, das sich von einem gewöhnlichen Tagesschluss unterscheidet.
Schließlich beschreibt „diversifiziert“ den Basiswert und nicht den Trade. Eine gehebelte Position auf einen diversifizierten Index bleibt eine gehebelte Position, und die Diversifikation ändert nichts am Hebel.
Wie sich Informationen zu Index-Futures prüfen lassen
Die Kontraktspezifikationen veröffentlicht die Börse: Kontraktgröße, Tickwert, Handelszeiten, Margin-Anforderungen und der Fälligkeitskalender stammen alle von den Produktseiten der CME selbst, und die sind dafür die einzige maßgebliche Quelle. Besonders die Margin-Anforderungen ändern sich, und Broker können mehr verlangen als das Börsenminimum.
Die Indexmethodik veröffentlicht der Indexanbieter getrennt davon, und dort steht, wie Bestandteile ausgewählt und gewichtet werden und wie und wann der Index angepasst wird. Fragen zur Konzentration werden dort beantwortet, nicht in Marktkommentaren.
Für die aktienbezogenen Produkte, die es auf einer Krypto-Plattform tatsächlich gibt, zeigt die Übersicht der tokenisierten Aktien, was gelistet ist. Für jedes konkrete Instrument, das du handeln willst, ist die Kontraktspezifikation der Plattform maßgeblich, auf der du handelst – nicht eine allgemeine Beschreibung von „Index-Futures“ und auch nicht dieser Artikel.
Fazit
ES – und MES mit einem Zehntel seiner Größe – ist ein bar abgerechneter, quartalsweise fälliger, auf Margin gehandelter Kontrakt auf einen Index. Fast alles, was Menschen daran überrascht, folgt aus einem dieser vier Punkte: Es wird nichts geliefert, der Kalender erzwingt viermal im Jahr eine Entscheidung, die Position ist größer als das hinterlegte Geld, und das Verfolgte ist eine Zahl und kein Portfolio. Diese vier vorher zu verstehen, ist nützlicher als jede Meinung darüber, wohin der Index läuft.
Häufige Fragen
Was ist der Unterschied zwischen ES und MES?
Beide sind CME-Futures auf den S&P-500-Index, mit demselben Quartalskalender und Barabrechnung. MES hat ein Zehntel der Größe von ES, ein Kontrakt trägt also ein Zehntel des Nominal-Exposures, und weil beide in denselben Indexpunkt-Schritten notiert werden, ist auch jeder Tick nur ein Zehntel wert.
Besitzen S&P-500-Futures die Aktien im Index?
Nein. Der Kontrakt ist ein Derivat auf den Indexstand und hält nichts. Bei Fälligkeit wird er bar gegen eine Special Opening Quotation des Index abgerechnet, die aus den Eröffnungskursen der enthaltenen Aktien berechnet wird – Aktien werden also zu keinem Zeitpunkt geliefert.
Werden S&P-500-Futures fällig?
Ja. ES und MES sind befristete Kontrakte im Zyklus März, Juni, September und Dezember, und der finale Abrechnungswert wird am dritten Freitag des Kontraktmonats festgestellt. Wer über eine Fälligkeit hinaus investiert bleiben will, schließt den auslaufenden Kontrakt und eröffnet einen späteren.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- GS handeln: Goldman Sachs, Gebühren und ein Perpetual
- INTC kaufen: ein Chipentwickler mit eigenen Fabriken
- IREN handeln: von Bitcoin-Mining zu KI-Rechenzentren
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] CME Group: Kontraktspezifikationen für E-mini-S&P-500-Futures www.cmegroup.com
[2] S&P Dow Jones Indices: Methodik und Zusammensetzung des S&P 500 www.spglobal.com
[3] CME Group: Kontraktspezifikationen für Micro-E-mini-S&P-500-Futures www.cmegroup.com
[4] CME-Regelwerk, Kapitel 358: E-mini-S&P-500-Futures (Barausgleich und finaler Abrechnungspreis) www.cmegroup.com