Takeaway
- Dieser Artikel konzentriert sich auf zwei neue Architekturen, die Gestalt angenommen haben, von denen aber noch keine eine öffentlich verifizierbare Marktnutzung erreicht hat. Route 1 bringt tokenisierte Aktien in das bestehende Nasdaq-Orderbuch und das DTC-Abwicklungssystem; die Änderung erfolgt nur im Post-Trade-Lieferglied. Route 2 baut einen separaten Handelsplatz on-chain auf, wo tokenisierte Aktien und Stablecoins in Liquiditätspools gepaart werden und sowohl Handel als auch Abwicklung on-chain abgeschlossen werden. Stand 14. Oktober 2026 sind die regulatorischen Rahmenbedingungen für beide Architekturen geschaffen, aber die entsprechenden Börsen oder Handelsplätze haben noch keinen tatsächlichen Handel aufgenommen.
- Die beiden Routen unterliegen unterschiedlichen Einschränkungen. Route 1 hat eine breite Abdeckung – der Russell 1000 macht etwa 95 % der investierbaren Marktkapitalisierung von US-Aktien aus – und die Preisbildung nutzt weiterhin den bestehenden Markt, aber Token können nur zwischen bei der DTC registrierten Wallets übertragen werden, werden nicht für Kollateral- und Abwicklungswert in den im Pilotprojekt festgelegten DTC-Risikokontrollberechnungen berücksichtigt, und der Start hängt davon ab, ob DTC-Abwicklungsdienste vorhanden sind. Route 2 muss Liquidität in neuen Liquiditätspools neu ansammeln, hat Handelslimits für einzelne Aktien, und die Tokenisierung durch Dritte kann auch von börsennotierten Unternehmen Aktie für Aktie abgelehnt werden.
- Die Einschränkungen von Route 2 können zuerst in den Quoten für einzelne Aktien auftreten und nicht in der Gesamtquote. Basierend auf dem Handelsvolumen vom September 2026 beträgt die kombinierte Tagesobergrenze für die ersten 63 Aktien an OKXICE etwa 710 Millionen US-Dollar; unter Verwendung von 19 Tagen Offshore-Handelsvolumen tokenisierter Produkte als Nachfragereferenz beträgt der kombinierte Tagesdurchschnitt für 49 Aktien etwa 430 Millionen US-Dollar, was nur 60 % der Gesamtquote ausmacht, aber 6 Aktien haben bereits ein Offshore-Handelsvolumen, das über der Obergrenze eines einzelnen Handelsplatzes liegt. Die Top 10 nach Quote machen 55 % aus, die Top 10 nach Nachfrage 81 %; die Nachfrage ist stärker konzentriert als die Quote.
Einleitung
Aktien on-chain zu bringen ist kein neues Thema mehr. In den vergangenen Jahren sind außerhalb der Vereinigten Staaten verschiedene tokenisierte US-Aktienprodukte entstanden: Robinhood führte 2025 Aktientoken für EU-Nutzer ein[1], und andere Offshore-Plattformen haben ähnliche Produkte. Diese Token hatten jedoch keine direkten Verbindungen zu US-amerikanischen Börsen oder dem Abwicklungssystem und richten sich hauptsächlich an Nutzer außerhalb der Vereinigten Staaten. Es gibt auch Institutionen in den Vereinigten Staaten, die On-Chain-Aktienhandel unter dem bestehenden Broker-Dealer-/ATS-Rahmen eingeführt haben, wie Securitize[2, 3]. Dieser Artikel konzentriert sich auf zwei andere neue Marktarchitekturen.
Diese beiden neuen Architekturen nahmen fast nacheinander innerhalb eines Jahres Gestalt an. Im Dezember 2025 stimmte die SEC zu, dass die DTC Tokenisierungsdienste pilotiert[4]. Die DTC ist die zentrale Verwahrstelle für den US-Wertpapiermarkt, wo eine große Anzahl von Aktien die Backoffice-Positionsaufzeichnung und Abwicklung abschließt; im März 2026 wurde Nasdaq genehmigt, tokenisierte Aktien zu handeln[5]; im September desselben Jahres erließ die SEC eine Innovationsausnahme, die es ermöglicht, neue Handelsplätze on-chain hinzuzufügen[6]; am 4. Oktober gab das Joint Venture OKXICE von OKX und ICE seine erste Eröffnungsankündigung unter den neuen Regeln heraus[7].
Abbildung 1 | Vier Knotenpunkte, zwei Routen: eine verbindet mit dem bestehenden Handels- und Abwicklungssystem, die andere baut einen separaten Handelsplatz on-chain auf
Diese vier Ereignisse gehören zu diesen beiden Architekturen, im Folgenden als Route 1 und Route 2 bezeichnet. Die ersten beiden bringen tokenisierte Aktien in das bestehende Börsen- und Abwicklungssystem: Anleger erhalten eine zusätzliche On-Chain-Haltemethode, die Aktie bleibt dieselbe Aktie, der Handel findet weiterhin an der Nasdaq statt, und nach der Ausführung wickelt die DTC die Abwicklung wie zuvor ab; die letzten beiden eröffnen neue Handelsplätze on-chain: tokenisierte Aktien werden direkt mit On-Chain-Assets wie Stablecoins gepaart und gehandelt, und die Abwicklung wird ebenfalls on-chain abgeschlossen. Der Kernunterschied zwischen den beiden Wegen liegt darin, ob Handel und Abwicklung innerhalb des bestehenden Systems bleiben.
Die regulatorischen Rahmenbedingungen für beide Architekturen sind geschaffen, aber die entsprechenden Börsen oder Handelsplätze haben noch keinen tatsächlichen Handel aufgenommen. Stand 14. Oktober 2026 sind laut RWA.xyz tokenisierte Aktien und ETFs im Umlauf on-chain etwa 3,28 Milliarden US-Dollar und tokenisierte US-Staatsanleihen etwa 14,9 Milliarden US-Dollar; ersteres macht nur etwa ein Fünftel des letzteren aus[8]. Es sei darauf hingewiesen, dass diese Zahl hauptsächlich aus Offshore-Produkten wie xStocks, Ondo und Robinhood stammt und nicht mit den gleichberechtigten tokenisierten Aktien identisch ist, die von den beiden US-Routen gefordert werden. Derzeit ist es schwierig, die Entwicklung der weiteren Wege aus der Perspektive der Größenordnung zu beurteilen; aufschlussreicher ist zu sehen, wer den Weg ebnet. Aber welcher Weg auch immer es ist, die folgenden Glieder sind unvermeidlich: Regeln festlegen, Verwahrung und Abwicklung, Bereitstellung von Handelsplätzen, Bereitstellung tokenisierter Aktien und Bereitstellung von On-Chain-Geld. Hinter jedem Glied stehen nur wenige Institutionen. Dieser Artikel wählt 8 repräsentative Institutionen aus und beobachtet deren relevanten Fortschritt, um zu beurteilen, wo jeder der beiden Wege angelangt ist und wodurch jeder eingeschränkt wird.

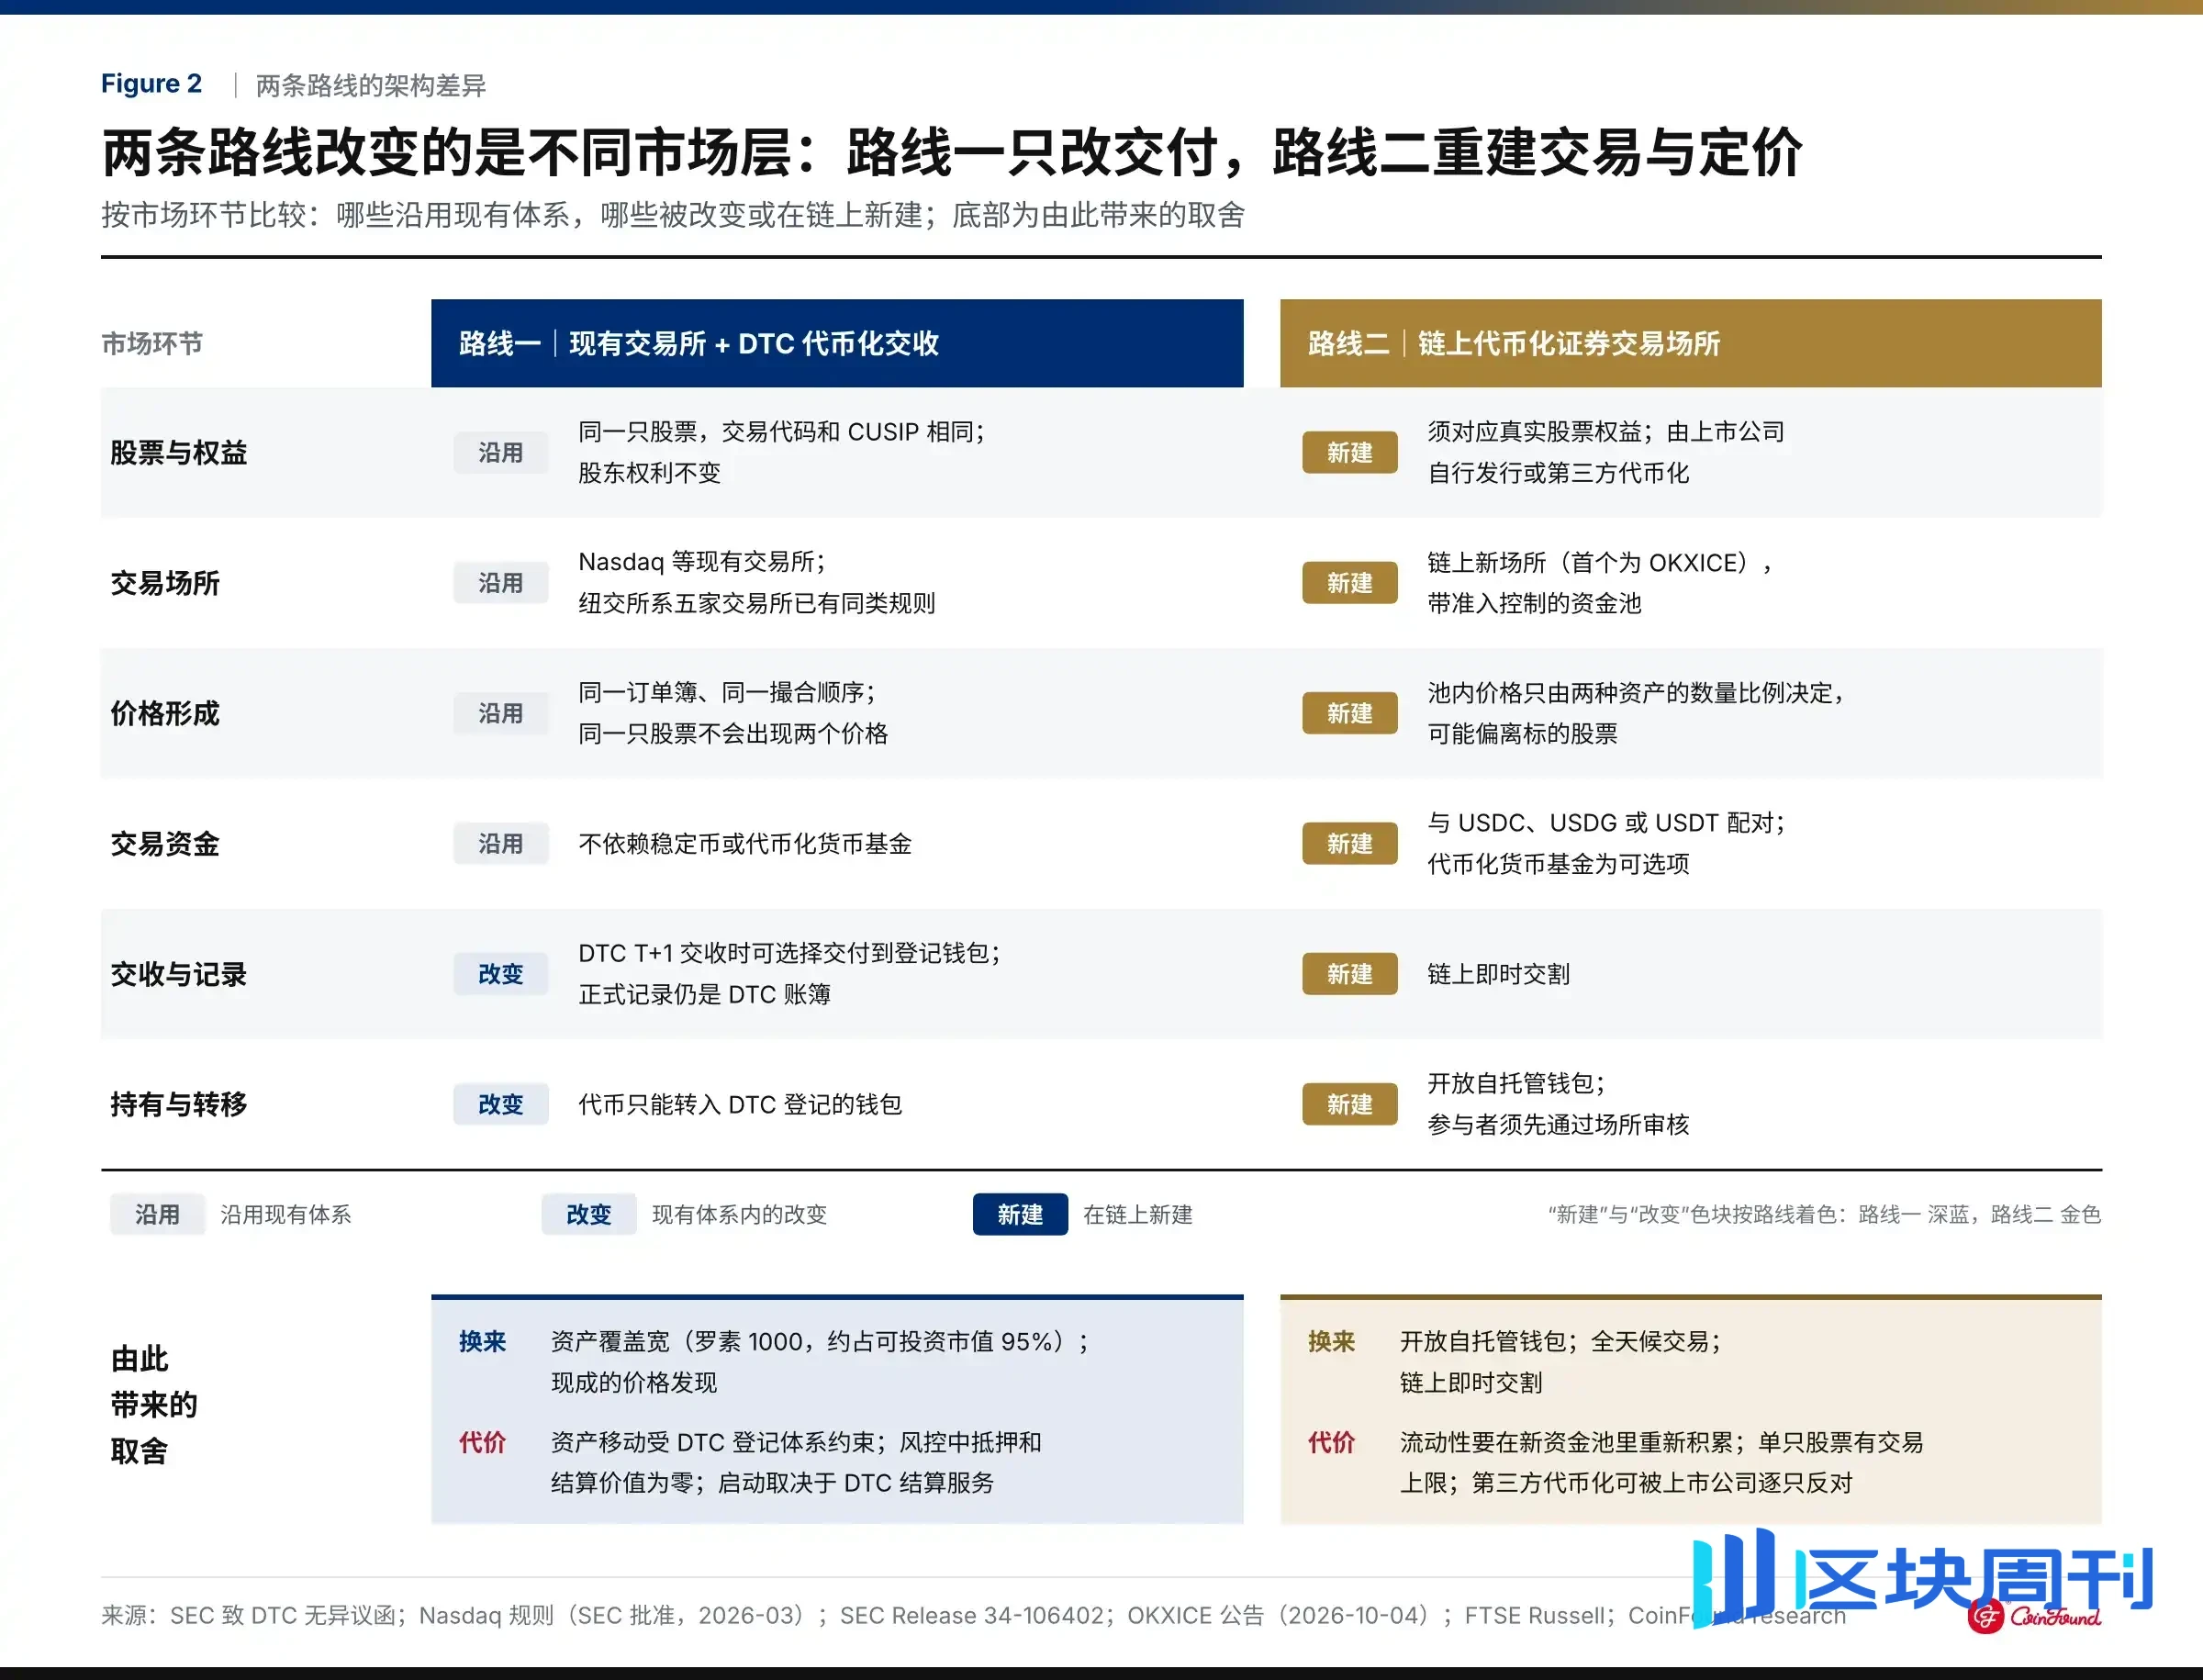
Abbildung 2 | Die beiden Routen verändern unterschiedliche Marktebenen: Route 1 verändert nur die Lieferung, Route 2 baut Handel und Preisbildung neu auf
1 Schlüsselrollen: Wer entscheidet, ob die beiden Routen funktionieren können
1.1 Auswahlkriterien für die acht Rollen
Für die Auswahl der Ziele gibt es nur zwei Kernkriterien: 1. Es gab im vergangenen Jahr nachweisbare tatsächliche Handlungen, wie Genehmigungen, Starts oder Ankündigungen; 2. Das Ziel befindet sich an einem notwendigen Glied in einem der beiden Pfade.
Basierend auf diesen beiden Regeln umfasst die Liste sowohl Regulierungsbehörden und Backoffice-Abwicklungsinstitutionen als auch Börsen, Emittenten und Stablecoin-Unternehmen. Sie gehören unterschiedlichen Branchen an und werden selten gemeinsam diskutiert. Bei der Frage der On-Chain-Bringung von Aktien ist kein Glied entbehrlich, aber das Gewicht der einzelnen Institutionen ist nicht gleich.
1.2 Unterteilt in drei Ebenen nach Substituierbarkeit: Architektur, Handelsplatz und Asset-Dienstleistungen
Gemessen daran, ob die Route fortgesetzt werden kann, wenn diese Institution fehlt, lassen sich die acht Rollen in drei Ebenen unterteilen. Die SEC und die DTC bestimmen die Architektur selbst: Erstere legt die Regeln für die beiden Routen fest, Letztere ist der einzige Startknoten für Route 1; derzeit hat keine von beiden einen Ersatz. Nasdaq und OKXICE sind die ersten Handelsplätze, die auf den beiden Routen landen, aber die fünf Börsen unter der NYSE haben bereits ähnliche Regeln[9], und andere Institutionen auf Route 2 können unter der Ausnahme[6] ebenfalls separate Handelsplätze einrichten, sodass sie alle ersetzt werden können. Die dritte Ebene sind Asset- und Dienstleistungsanbieter wie Circle, BlackRock und Ondo, die derzeit keine Voraussetzung für den Betrieb der Routen sind: OKXICE akzeptiert gleichzeitig drei Stablecoins, USDC ist nur einer davon, und es hat keine tokenisierten Geldmarktfonds übernommen[7]. Die Position von Securitize ist komplexer: Einerseits bietet es tokenisierte Emissions- und Übertragungsdienste für börsennotierte Unternehmen an; andererseits hat es über seinen eigenen registrierten Broker-Dealer den On-Chain-Aktienhandel gestartet[2, 3]. Daher ist es kein Kontrollknoten dieser beiden Architekturen, aber auch nicht nur ein Asset-Lieferant. Außerhalb der Liste haben börsennotierte Unternehmen ein Vetorecht pro Aktie, und Cerebras hat es bereits einmal ausgeübt[7], aber dies betrifft derzeit, ob einzelne Aktien gelistet werden können, und kann noch nicht als Begrenzung des Gesamtangebots bezeichnet werden.

Abbildung 3 | Von den acht Rollen haben derzeit nur die SEC und die DTC keine Substitute
Hinweis: Die Dreistufengruppierung ist eine analytische Klassifizierung von CoinFound, keine regulatorische Bezeichnung. Securitize betreibt außerdem eine separate regulierte Broker-Dealer-Handelsroute außerhalb der beiden neuen Architekturen, die in diesem Bericht verglichen werden.
2 Route 1: Tokenisierung verändert nur die Lieferung, nicht die Preisbildung
2.1 Die DTC bringt Wertpapieransprüche on-chain, aber die offiziellen Aufzeichnungen bleiben bei der DTC
Der Ausgangspunkt von Route 1 ist der Tokenisierungsdienst der DTC. Basierend auf dem No-Action-Letter der SEC können DTC-Teilnehmer bei der DTC gehaltene Wertpapiere in On-Chain-Token umwandeln und die DTC diese auch jederzeit wieder in die ursprüngliche Buchungsform zurückverwandeln lassen. Der Umfang umfasst die zum Zeitpunkt des Dienststarts im Russell 1000 enthaltenen Aktien, Aktien, die danach neu in den Index aufgenommen werden (und die später aus dem Index entfernt werden, verlieren nicht allein aus diesem Grund ihre Berechtigung), ETFs, die wichtige Indizes abbilden, sowie US-Staatsanleihen, für einen Zeitraum von 3 Jahren nach dem Start des Dienstes. Die Umwandlung ändert nicht den rechtlichen Rahmen, der für die Bestände gilt: Aktien sind weiterhin auf den Namen des DTC-Nominees Cede & Co. eingetragen, die DTC erkennt nur Teilnehmer als Anspruchsberechtigte an, und die offizielle Aufzeichnung bleibt in den Büchern der DTC; die Aktionärsrechte bleiben unverändert[4].
2.2 Nasdaq nutzt dasselbe Orderbuch; der einzige Unterschied ist die Lieferung nach dem Handel
Im März 2026 genehmigte die SEC die Regeländerung von Nasdaq, die es ermöglicht, Aktien, die im Tokenisierungsdienst von DTC enthalten sind, in tokenisierter Form an der Nasdaq zu handeln. An der Börse befinden sich tokenisierte Aktien und traditionelle Aktien im selben Orderbuch, werden in derselben Reihenfolge gematcht und haben dasselbe Ticker-Symbol und dieselbe CUSIP, sodass dieselbe Aktie nicht zwei Preise haben wird. Die Tokenisierung ist lediglich ein Abwicklungsflag, das bei der Ordererteilung angehängt wird: Nachdem ein DTC-berechtigter Teilnehmer es angekreuzt hat, bleibt die Ausführungspriorität der Order unverändert, und die Börse überprüft die Berechtigung nicht; nicht berechtigte Orders werden in der traditionellen Form abgewickelt; bei der T+1-Abwicklung zeichnet DTC dann je nach Wahl die Aktien in einem traditionellen Konto auf oder liefert sie an eine registrierte Wallet. Auch die Marktdaten unterscheiden nicht zwischen den beiden Arten von Aktien [5].
Route One etabliert daher keinen unabhängigen Markt für tokenisierte Aktien: Tokenisierte Orders gelangen in die bestehende Quotierung, das Matching und die Preisbildung der Aktie, und die Änderung erfolgt nur auf der Ebene, wie Wertpapiere nach dem Handel geliefert werden, ohne dass wie bei Route Two separate Liquidität in einem neuen Pool aufgebaut werden muss und ohne auf Stablecoins oder tokenisierte Geldmarktfonds angewiesen zu sein.

Abbildung 4|Route One schafft keinen neuen Preismarkt; der Unterschied tritt nur in der Lieferphase nach dem Handel auf
Die native RWA-Plattform Ondo gibt an, dass von DTC erzeugte tokenisierte Ansprüche als „digitale Zwillinge“ der zugrunde liegenden Wertpapiere dienen können, die CRCLon und SPYon entsprechen, wobei die zugrunde liegenden Wertpapiere stets im Verwahrungssystem von DTC verbleiben, während benutzerseitige Produkte weiterhin von Ondo selbst bereitgestellt werden [10]. Dies ist eine Zugangsmethode, die bereits stattgefunden hat; derzeit gibt es keine öffentlichen Daten, die ihre Größenordnung belegen.
2.3 Breite Abdeckung, aber Vermögensbewegung und Risikokontrollbewertung sind eingeschränkt
In Bezug auf die Vermögensabdeckung deckt Route One bereits den Hauptteil des US-Aktienmarkts ab: Der Russell 1000 macht etwa 95 % der investierbaren Marktkapitalisierung von US-Aktien aus [11]. Die tatsächliche Einschränkung liegt darin, wohin diese Ansprüche gelangen können: Wallets können nur von DTC-Teilnehmern registriert werden, und Teilnehmer können Wallets für Kunden eröffnen oder sogar private Schlüssel übergeben, aber Token können nur in bei DTC registrierte Wallets übertragen werden; DTC erkennt nur Teilnehmer als Inhaber von Ansprüchen an und behält die technische Fähigkeit, unter bestimmten Umkehrszenarien (etwa bei der Behandlung von Unternehmensmaßnahmen oder der Korrektur fehlerhafter Übertragungen) die Umwandlung, Übertragung, Prägung oder Verbrennung von Token zu erzwingen [4]. Dies ist eher eine On-Chain-Erweiterung der bestehenden Marktinfrastruktur als ein offener On-Chain-Handelsmarkt.
Die Wiederverwendung bestehender Liquidität bedeutet nicht, dass die Tokenisierung kostenlos ist. Das No-Action-Schreiben besagt, dass DTC während des Pilotprojekts bei der Berechnung der Net-Debit-Obergrenzen und der Sicherheitenüberwachung der Teilnehmer tokenisierten Ansprüchen keinen Sicherheitenwert oder Abwicklungswert zuweist [4]. In Token umgewandelte Positionen können in diesem Teil der Risikokontrolle nicht so zur Wertbildung beitragen wie gewöhnliche Buchungspositionen. Ob dies für bestimmte Arten von Institutionen erhebliche Kosten verursacht, lässt sich derzeit mangels öffentlicher Daten auf Teilnehmerebene nicht quantifizieren.

Abbildung 5|Route One deckt etwa 95 % der investierbaren Marktkapitalisierung ab, wobei die Einschränkungen bei der Vermögensbewegung und der Risikokontrollbewertung liegen
2.4 Regeln genehmigt, aber die Börsen warten noch auf die Einrichtung von DTC
Stand 13. Oktober 2026 hat Route One die Regelgenehmigung abgeschlossen, ist aber noch nicht in die formale Börsenhandelsphase eingetreten. Am 15. Juli hat die DTCC ihre ersten Transaktionen in der Produktionsumgebung mit tatsächlich verwahrten Aktien und Staatsanleihen abgeschlossen, an denen mehr als 30 Institutionen teilnahmen [12]; der formale Service ist weiterhin für Oktober geplant, und es wurde noch keine Startankündigung gesehen. Die Regeln von Nasdaq wurden genehmigt, und die fünf Börsen der NYSE-Gruppe haben im Wesentlichen dieselben Regeln übernommen [5, 9], aber der tokenisierte Handel an diesen Börsen muss auf die Einrichtung der entsprechenden Infrastruktur und der Post-Trade-Settlement-Dienste durch die DTC warten [5]: Das Frontend kann von mehreren Börsen abgewickelt werden, während das Backoffice weiterhin in derselben DTC-Settlement-Schicht konzentriert bleibt.
Die beiden oben genannten Meilensteine dürfen jedoch nicht vermischt werden. Der Julitest bewies, dass die DTC-Seite bereits die Konvertierungs-, Übertragungs- und Settlement-Prozesse für mehrere Arten tokenisierter Wertpapiere in einer Produktionsumgebung abschließen kann [12], aber öffentliche Materialien geben nicht klar an, ob diese Tests den vollständigen tokenisierten Settlement-Prozess nach der Börsenausführung abdeckten; der Service-Start im Oktober zeigt ebenfalls nur an, dass zugrunde liegende Wertpapiere tokenisiert und zwischen registrierten Wallets übertragen werden können. Es ist noch nicht möglich festzustellen, ob der Service, den die DTCC im Oktober startet, bereits alle Settlement-Funktionen umfasst, die Nasdaq für einen Start benötigt.
Der direkteste Weg festzustellen, ob Route One tatsächlich gestartet ist, besteht darin, zu prüfen, ob Nasdaq einen Equity Trader Alert herausgibt. Gemäß den Regeln muss Nasdaq die Mitglieder mindestens 30 Tage vor Beginn des tokenisierten Aktienhandels benachrichtigen [5]. Nach Handelsbeginn können gewöhnliche Marktdaten selbst nicht unterscheiden, welche Trades ein tokenisiertes Settlement gewählt haben; die DTC muss Daten wie Tokenisierungsvolumen, Übertragungsvolumen und Wallet-Anzahlen vierteljährlich an SEC-Mitarbeiter melden, aber bestehende Dokumente verlangen keine öffentliche Offenlegung [4]. Die tatsächliche Nutzung von Route One wird davon abhängen, ob DTC, Börsen oder Regulierungsbehörden sie separat offenlegen.
3 Route Zwei: Wiederaufbau der Handels- und Preisbildungsebene on-chain
3.1 On-Chain-Handelsplätze unter der Innovationsausnahme
Die Regelgrundlage für Route Zwei ist die von der SEC am 17. September 2026 erlassene Innovationsausnahme. Sie erlaubt neuen „tokenisierten Wertpapierhandelsplätzen“, bereits ausgegebene US-Aktien on-chain zu handeln, ohne sich auf die Art traditioneller Aktienbörsen registrieren zu müssen. Trades können über automatisch bepreiste Liquiditätspools abgeschlossen werden, aber es ist nur Sekundärmarkthandel erlaubt; neue Aktien können hier nicht ausgegeben werden; Teilnehmer müssen außerdem zuerst die Prüfung des Handelsplatzes bestehen. Die gesamte Ausnahme gilt derzeit für fünf Jahre [6].
Der größte Unterschied bei Route Zwei besteht darin, dass sowohl Handel als auch Settlement direkt on-chain erfolgen. Tokenisierte Aktien müssen zusammen mit einem anderen On-Chain-Asset in Liquiditätspools eingebracht werden, wobei Preisbildung und Austausch durch Algorithmen erfolgen. Es gibt nur drei Arten von Assets, die für die Paarung verwendet werden können: eine weitere tokenisierte Aktie, Nicht-Wertpapier-Krypto-Assets wie Stablecoins und tokenisierte Geldmarktfonds [6]. Daher muss Route Zwei neben Aktien auch über Fonds verfügen, die den Handel on-chain abschließen können.
3.2 Aktienangebot und Widerspruchsrecht der börsennotierten Unternehmen
Tokenisierte Aktien haben normalerweise zwei Quellen: vom börsennotierten Unternehmen selbst ausgegeben oder von einem Dritten tokenisiert. In beiden Fällen müssen die Token echten Aktienansprüchen entsprechen und dürfen nicht lediglich synthetische Produkte sein, die den Aktienkurs nachbilden. Wenn die Aktie von einem Dritten tokenisiert wird, ist keine vorherige Zustimmung des börsennotierten Unternehmens erforderlich, aber es muss im Voraus benachrichtigt werden. Das börsennotierte Unternehmen hat 30 Tage Zeit, Widerspruch einzulegen; sobald es widerspricht, kann die Aktie nicht an diesem Handelsplatz gehandelt werden [6]. Securitize positioniert sich unterdessen auf einem anderen Angebotsweg: Es kooperiert mit Transferstellen wie Computershare und Continental, um Dienstleistungen für börsennotierte Unternehmen anzubieten, die selbst On-Chain-Aktien ausgeben [13, 14].
3.3 Stablecoin-Paarung, Liquiditätspools und Handelslimits
Sobald die Aktienquelle geklärt ist, benötigt Route Zwei noch die andere Hälfte: On-Chain-Handelsgelder. Alle 63 Aktien auf OKXICE sind mit USDC, USDG oder USDT gepaart; von den drei Arten von Paarungsassets werden nur Stablecoins verwendet, und tokenisierte Geldmarktfonds sind noch nicht eingetreten. Die Asset-Typen sind bereits vorhanden, aber wie viel Geld tatsächlich in den Liquiditätspools sein wird, ist noch nicht ersichtlich: Die Ankündigung erwähnt keine anfänglichen Liquiditätsvereinbarungen, die verbundenen Unternehmen von OKXICE fungieren nicht als Liquiditätsanbieter, und andere Liquiditätsanbieter haben im Allgemeinen keine Verpflichtung, kontinuierlich in den Pools zu bleiben [7].
Selbst wenn sowohl Aktien als auch On-Chain-Fonds bereit sind, kann Route Zwei nicht sofort hochskaliert werden, da die Regeln selbst Obergrenzen für das Handelsvolumen festlegen. Die SEC kategorisiert basierend auf den bestehenden US-Aktienklassifizierungen große, hochliquide Aktien als Tier 1 und die meisten anderen Aktien als Tier 2. Ein Handelsplatz darf höchstens 75 Tier-1-Aktien und 250 Tier-2-Aktien handeln; das tokenisierte Handelsvolumen einer einzelnen Aktie darf auch 0,25 % bzw. 2,5 % des durchschnittlichen täglichen Handelsvolumens der entsprechenden traditionellen Aktie im letzten Monat nicht überschreiten. Wenn dieselbe Gruppe mehrere Handelsplätze betreibt, müssen diese Quoten ebenfalls auf kombinierter Basis berechnet werden [6]. Daher gleicht Route Zwei in ihrer Anfangsphase eher einem kontrollierten Experiment als einem Markt, der schnell hochskaliert werden kann.
Rechnet man diese Obergrenze in tatsächliche Beträge um, wird die anfängliche Größenordnung von Route Zwei anschaulicher. Nimmt man die erste Charge von 63 Aktien von OKXICE als Beispiel, so könnten diese basierend auf dem durchschnittlichen täglichen Handelsvolumen im September 2026 im Oktober zusammen höchstens etwa 710 Millionen US-Dollar pro Tag handeln [7, 15]. Darüber hinaus ist die Quote stark auf einige wenige Large-Cap-Aktien konzentriert: Die 10 Aktien mit den höchsten Obergrenzen machen 55 % der Gesamtquote aus, und die mediane Obergrenze für eine einzelne Aktie beträgt nur etwa 5,4 Millionen US-Dollar. Selbst Nvidia, die am aktivsten gehandelte Aktie, könnte nur etwa 280.000 Aktien bzw. 64 Millionen US-Dollar pro Tag handeln. Diese Zahlen sind noch theoretische Obergrenzen; das tatsächliche Handelsvolumen wird nur niedriger sein.

Abbildung 6|Die kombinierte Tagesobergrenze für 63 Aktien beträgt etwa 710 Millionen US-Dollar, wobei die Quote auf einige wenige Large-Cap-Aktien konzentriert ist
Hinweis: Die Obergrenzen basieren auf dem durchschnittlichen Tagesvolumen im September 2026; theoretisches Maximum, nicht erwarteter Umsatz.
Selbst mit begrenzter Größenordnung hat Route Zwei noch ihren eigenen Reiz: Sie unterstützt Rund-um-die-Uhr-Handel und sofortige On-Chain-Abwicklung und bietet Krypto-Börsen zudem einen Weg, tokenisierte US-Aktien auf US-konforme Weise zu handeln. Allerdings wirkt der Rund-um-die-Uhr-Handel derzeit eher wie ein Merkmal denn wie eine nachgewiesene Nachfragequelle: In den vergangenen drei Wochen machten Wochenenden nur etwa 15 % des Offshore-Umsatzes mit tokenisierten Aktien aus [16], und die durchschnittlichen Tageswerte am Wochenende betrugen nur ein Drittel bis vier Zehntel des Niveaus an Wochentagen; betrachtet man die Aktien einzeln, lag der durchschnittliche Tageswert am Wochenende bei allen 49 Aktien unter dem an Wochentagen.
3.4 On-Chain-Preise bilden sich unabhängig, während Bestand und Handelsaussetzungen an die traditionellen Märkte gebunden bleiben
Die Ankündigung von OKXICE liefert zudem einen konkreteren Umsetzungsansatz für Route Zwei: Der Handelsplatz wird auf X Layer bereitgestellt und nutzt permissionierte Uniswap-v4-Pools [7]. Die Ankündigung nannte kein offizielles Startdatum; unter der Anforderung einer 30-tägigen Vorankündigungsfrist könnte er frühestens Anfang November in Betrieb gehen [6].
Laut der Ankündigung von OKXICE werden die Preise im Pool ausschließlich durch das Verhältnis der Mengen der beiden Vermögenswerte bestimmt, ohne Orakel oder externe Marktdaten zu verwenden, und abgesehen von Handelsaussetzungen gibt es keine Circuit Breaker oder Referenzpreisbänder; die Ankündigung räumt zudem ein, dass Token-Preise von der zugrunde liegenden Aktie abweichen können, insbesondere außerhalb der regulären Handelszeiten. Was die On-Chain-Preise mit der Aktie verbindet, ist die Seite des traditionellen Markts: Der Tokenisierer hält die Aktie eins zu eins über einen Broker, kauft die Aktie und bestätigt die Verwahrung beim Minting und verkauft oder liefert die Aktie bei der Rücknahme; sobald die zugrunde liegende Aktie ausgesetzt wird, werden alle zugehörigen Pools synchron pausiert, bis der Handel wieder aufgenommen wird [7]. Was Route Zwei aufbaut, ist eine neue On-Chain-Handels- und Preisschicht, während Bestand und Handelsaussetzungen weiterhin den traditionellen Märkten folgen.
Abbildung 7|Route Zwei baut eine neue On-Chain-Handels- und Preisschicht auf, während Bestand und Handelsaussetzungen weiterhin den traditionellen Märkten folgen
4 Von der Regelkapazität zur realen Nachfrage: Die Beschränkungen der beiden Routen beginnen auseinanderzulaufen
Das Inkrafttreten von Regeln ist nur der Ausgangspunkt. Um tatsächliche Marktnutzung zu erreichen, müssen noch fünf Phasen nacheinander durchlaufen werden: Genehmigung oder Qualifikation, Systemintegration, offizieller Start, das Entstehen von echtem Handel oder echten Mitteln und schließlich die Bildung einer bedeutenden Größenordnung. Die früheren Schritte hängen hauptsächlich davon ab, ob Regulierung und Infrastruktur vorhanden sind, während die späteren davon abhängen, ob der Markt sie tatsächlich nutzt. Derzeit befinden sich alle acht Schlüsselakteure noch in den ersten drei Phasen, und niemand kann in öffentlichen Informationen bisher belegen, in die „reale Nutzung“ eingetreten zu sein.

Abbildung 8|Die Regeln sind alle vorhanden, aber keine der beiden Routen hat bisher einen verifizierbaren echten Handel
Hinweis: Die fünfstufige Leiter ist ein Analyseframework; die Positionen spiegeln öffentliche Informationen mit Stand vom 14.10.2026 wider.
4.1 Ein bereits existierendes Produkt bedeutet nicht, dass es bereits vom Markt genutzt wird
Betrachtet man diese fünf Stufen, befinden sich die meisten Akteure derzeit noch zwischen „genehmigt“ und „Systemintegration“. DTCC und BlackRock sind relativ weiter fortgeschritten, aber der Fortschritt, den sie repräsentieren, ist nicht derselbe. DTCC hat den Handel in einer kleinen Produktionsumgebung abgeschlossen, aber der offizielle Dienst ist noch nicht gestartet[12]; obwohl BlackRocks tokenisierter Geldmarktfonds aufgelegt wurde[17], wurde er noch von keiner Handelsplattform als Paarungsasset ausgewählt, und es gibt auch keine öffentlichen Belege dafür, dass er von Stablecoin-Emittenten übernommen wurde. Hier ist es notwendig, zwischen „das Produkt existiert bereits“ und „das Produkt wird bereits vom Markt genutzt“ zu unterscheiden: Ersteres ist eingetreten, Letzteres kann noch nicht bestätigt werden.
4.2 Die gemeinsame Prämisse ist dieselbe, aber die Quellen der Einschränkung unterscheiden sich
Die beiden Routen teilen auch eine gemeinsame Prämisse: Token müssen echten Aktienrechten entsprechen, und Inhaber genießen dieselben Rechte wie gewöhnliche Aktionäre[6]. Die Aktien-Token, die Robinhood EU-Nutzern anbietet, vermitteln im Wesentlichen ein Engagement in Aktienkursen statt tatsächlicher Aktionärsrechte[1], sodass sie nicht direkt auf diese beiden US-Routen angewendet werden können.
Unter dieser gemeinsamen Prämisse sind die Einschränkungen, denen die beiden Routen gegenüberstehen, nicht dieselben. Route Eins hat eine breite Abdeckung, aber die Vermögensbewegung ist durch das DTC-Registrierungssystem eingeschränkt; unter der im Pilotprogramm vorgeschriebenen Obergrenze für Netto-Belastungen und den Berechnungen zur Sicherheitenüberwachung werden tokenisierte Anteile nicht für Sicherheiten- und Abrechnungswert angerechnet, und ob sie starten kann, hängt auch davon ab, ob der Abrechnungsdienst von DTC vorhanden ist. Die Einschränkungen von Route Zwei ergeben sich aus Skalierung und Aktienangebot: Quoten werden Aktie für Aktie festgelegt, und eine Tokenisierung durch Dritte kann ebenfalls Aktie für Aktie von börsennotierten Unternehmen abgelehnt werden.
4.3 Die Gesamtquote hat noch Spielraum, während Referenzen zur Offshore-Nachfrage darauf hindeuten, dass Quoten pro Aktie zuerst bindend werden könnten
Ob die Obergrenze eine tatsächliche Einschränkung darstellt, variiert je nach Aktie. Unter Verwendung des Umsatzes mit tokenisierten Aktien im Offshore-Bereich als Nachfragereferenz konnten über die 19 Tage vom 24. September bis 12. Oktober für 49 Aktien auf der Liste vollständige Offshore-Token-Handelsdaten gefunden werden, mit einem Gesamtdurchschnittsvolumen pro Tag von etwa 430 Millionen US-Dollar, was nur 60 % der kombinierten Tagesobergrenze für 63 Aktien entspricht[15, 16]. Die Gesamtquote ist nicht knapp, aber Quoten pro Aktie könnten zuerst ausgeschöpft werden: Der durchschnittliche Offshore-Tagesumsatz von 6 Aktien überstieg die Tagesobergrenze für eine einzelne Handelsplattform, wobei Circle etwa das 14-Fache der Obergrenze erreichte, Strategy etwa das 2,7-Fache, SpaceX und Coinbase etwa das 2-Fache und Nvidia und Google etwa das 1,35-Fache[15, 16]. Diese 6 Aktien machten 60 % der Offshore-Nachfrage aus; wenn diese Gruppe von Offshore-Umsätzen täglich gemäß der Obergrenze einer einzelnen Handelsplattform gekürzt würde, könnten etwa ein Drittel nicht von einer Handelsplattform absorbiert werden. Im Gegensatz dazu lag der Offshore-Umsatz der meisten Aktien wie Tesla und Micron unter der Obergrenze; was sie begrenzt, ist die Nachfrage, nicht die Regeln.

Abbildung 9|Offshore-Nachfrage als Referenz: Nur 60 % der Gesamtquote werden genutzt, aber 6 Aktien überschreiten bereits die theoretische Obergrenze für eine einzelne Handelsplattform
Hinweis: Der Offshore-Umsatz mit tokenisierten Aktien vom 24.09.2026 bis 12.10.2026 (19 Tage) wird als Nachfragereferenz verwendet, nicht als Prognose.
Die Diskrepanz zwischen den beiden Seiten entsteht, weil die Verteilung der Quoten und die Nachfrage nicht aufeinander abgestimmt sind. Quoten werden nach traditionellem Handelsvolumen zugeteilt, und die 10 Aktien mit den höchsten Obergrenzen machen 55 % der Gesamtquote aus; die Offshore-Nachfrage ist stärker konzentriert, wobei die Top 10 81 % ausmachen. Die Offshore-Nachfrage folgt weiterhin weitgehend dem traditionellen Handelsvolumen, ist aber bei einigen Aktien deutlich höher: Teilt man den Offshore-Token-Umsatz durch den Umsatz des traditionellen Marktes im selben Zeitraum, lag der Median für die 49 Aktien unter 0,1 %, während Circle, Strategy und Coinbase – deren Kerngeschäft Krypto-Assets sind – genau die Top drei belegten, mit etwa 6,4 %, 1,1 % bzw. 0,7 % [15, 16].
Abbildung 10|Die Offshore-Nachfrage folgt weitgehend dem traditionellen Handelsvolumen, aber die Nachfrageintensität der drei kryptofokussierten Unternehmen liegt in den Top drei
Anmerkung: Nachfrageintensität = Offshore-tokenisierter Umsatz ÷ Umsatz des traditionellen Marktes im selben Zeitfenster.
4.4 Beide Wege liegen innerhalb eines zeitlich begrenzten regulatorischen Fensters
Diese Beschränkungen sind auch keine endgültigen Regeln. Das No-Action-Schreiben der DTC gilt nur für drei Jahre nach dem Start des Dienstes, und die Innovationsausnahme der SEC für Weg zwei hat eine Laufzeit von fünf Jahren [4, 6]. Beide Wege befinden sich derzeit in einer Pilotphase, und Marktteilnehmer stehen nun vor einem regulatorischen Fenster mit einem klaren Ablaufdatum. Ob die Regeln nach dem Ablauf weiterhin angewendet, ausgeweitet oder neu angepasst werden, bleibt vorerst unbeantwortet.
5 Die nächsten sechs Monate: Welche Signale werden die aktuelle Einschätzung ändern
In den nächsten sechs Monaten werden beide Wege erstmals darauf geprüft, ob sie tatsächlich in den Handel eintreten können. Die frühesten Signale werden größtenteils von der Infrastruktur und den Regulierungsbehörden kommen, weil sie in der Regel klare Ankündigungs- und Mitteilungspflichten haben. Diese Meilensteine sind leichter zu beobachten, aber das bedeutet nicht, dass sie wichtiger sind als der tatsächliche Handel selbst.
Abbildung 11 | Was die Einschätzung als Nächstes ändern wird, sind nicht neue Ankündigungen, sondern ob die beiden Wege echte Geschäfte erzeugen können
Anmerkung: Beobachtungsrahmen, keine Prognose.
5.1 Weg eins: DTC-Start und Startsignale der Börsen
Die wichtigsten Dinge für Weg eins bleiben der offizielle Start der DTC und das Starttempo der Börsen. Die DTCC plant, ihren Tokenisierungsdienst im Oktober zu starten, und der Fokus wird dann auf der ersten Gruppe teilnehmender Institutionen, dem Umfang tokenisierbarer Wertpapiere und den unterstützten Blockchains liegen [12]. Was die Frage betrifft, ob Börsen tatsächlich starten, ist das direkte Signal, ob Nasdaq einen Equity Trader Alert herausgibt [5]; wenn die NYSE einen ähnlichen Handel vorantreibt, wird es ebenfalls entsprechende Vorabmitteilungen geben. Nach Handelsbeginn ist zu beobachten, ob separate Nutzungsdaten offengelegt werden.
5.2 Weg zwei: OKXICE-Betrieb, Aktienangebot und ein zweiter Handelsplatz
Der direkteste Beobachtungspunkt für Weg zwei ist der tatsächliche Betrieb von OKXICE nach der Eröffnung. Nach dem Start sind vor allem drei Dinge zu beobachten: ob die erste Aktiencharge reibungslos gehandelt werden kann, ob das Handelsvolumen schnell die Obergrenze erreicht und ob USDC, USDG oder USDT zum wichtigsten Paarungsasset wird. Die Offshore-Handelsnachfrage nach einzelnen Aktien wie Circle, Strategy und SpaceX hat bereits einzelne Handelsplatzlimits erreicht oder überschritten, sodass der tatsächliche Handel nach dem Start direkt testen wird, ob diese Obergrenzen eine echte Beschränkung darstellen.
Neben dem Handel selbst muss auch das Aktienangebot weiter beobachtet werden. Derzeit ist das einzige börsennotierte Unternehmen, das sich öffentlich dagegen ausgesprochen hat, Cerebras [7]. Wenn später weitere Unternehmen Einwände erheben, wird sich die Bandbreite der Aktien, die eine Drittanbieter-Tokenisierung abdecken kann, verengen, und Weg zwei wird stärker auf die aktive Teilnahme börsennotierter Unternehmen angewiesen sein. Umgekehrt, wenn börsennotierte Unternehmen beginnen, ihre eigenen tokenisierten Aktien auszugeben und an diesen Handelsplätzen zu handeln, würde das zeigen, dass das Aktienangebot für diesen Weg beginnt, stabiler zu werden.
Eine weitere Sache, die es zu beobachten lohnt, ist, ob ein zweiter Handelsplatz für Weg zwei erscheint. Bisher hat kein anderer Handelsplatz eine öffentliche Ankündigung herausgegeben. Robinhood hat erklärt, dass das Handelsvolumen für seine Aktientoken bestimmte Grenzen erreichen könnte, und prüft ebenfalls die konkreten Regeln dieser Ausnahme, hat aber noch keinen klaren Plan angekündigt [18]. Wenn später ein zweiter oder dritter Handelsplatz erscheint, würde das zeigen, dass Weg zwei beginnt, sich von einem einzelnen Projekt zu einem breiteren Marktexperiment auszuweiten; welche Paarungsassets diese neuen Handelsplätze wählen, wird auch zeigen, ob tokenisierte Geldmarktfonds tatsächlich in diesen Weg eintreten.
Der nächste Zeitpunkt auf der Finanzierungsseite ist das Inkrafttreten des GENIUS Act am 18. Januar 2027 [19], wobei die OCC plant, etwa im November endgültige Regelungen zu erlassen [20]. Die Regelungen werden festlegen, welche Bedingungen Geldmarktfonds und ihre tokenisierten Formen als Stablecoin-Reserven erfüllen müssen, was wiederum beeinflussen wird, ob Produkte wie die von BlackRock in das Reserve-System eintreten können. Es beeinflusst nicht die Eröffnung von OKXICE; was es beeinflusst, ist die Vermögenszusammensetzung hinter den von solchen Handelsplätzen verwendeten Stablecoins.
5.3 Welche Ergebnisse würden zeigen, dass der Markt in die Nutzungsphase eingetreten ist
Welcher Weg zuerst echte Handelsgeschäfte hervorbringt, zeigt nur, dass er früher in die Nutzungsphase eingetreten ist; es kann nicht verwendet werden, um zu beurteilen, wer später dominieren wird. Die Nachfrage, die beide anstreben, überschneidet sich, aber Weg Eins kann nicht die Offenheit von Weg Zwei bieten; jeder Handelsplatz unter Weg Zwei (auf konsolidierter Basis innerhalb derselben Gruppe berechnet) ist durch Quoten begrenzt, was es kurzfristig schwierig macht, die Mainstream-Liquidität des traditionellen Aktienmarktes zu absorbieren. Wenn nach einer gewissen Zeit immer noch nur Dienstleistungsstarts und Handelsplatzankündigungen vorliegen, ohne echte Handels- oder Finanzierungsdaten, würde das zeigen, dass der Markt die Vorbereitungsphase noch nicht verlassen hat, aber es kann nicht weiter daraus geschlossen werden, dass keine Marktnachfrage besteht.
Fazit
Im vergangenen Jahr ist die größte Veränderung bei US-Aktien auf der Blockchain nicht das Erscheinen weiterer tokenisierter Produkte, sondern dass zwei neue Marktarchitekturen aufgebaut wurden. Weg Eins tauscht breite Vermögensabdeckung und fertige Preisbildung gegen eine durch das DTC-Registrierungssystem eingeschränkte Vermögensmobilität; Weg Zwei bietet eine offenere On-Chain-Handelsmethode, muss aber Liquidität neu aufbauen und ist durch Obergrenzen pro Aktie eingeschränkt. Die beiden haben unterschiedliche Designziele und unterschiedliche Fortschritte: Bei Weg Zwei gab es bereits die Ankündigung des OKXICE-Handelsplatzes, während Weg Eins noch auf den Start der Börsen wartet; aber keine der beiden Seiten hat bisher die Phase des echten Handels erreicht.
Es gibt hauptsächlich drei Dinge, die noch nicht bestätigt werden können. Erstens, ob die beiden Wege bereits echte Nutzung hervorgebracht haben; derzeit gibt es keine öffentlichen Handels- oder Finanzierungsdaten, die dies belegen. Zweitens, die tatsächliche Tiefe des Finanzierungspools von Weg Zwei. Stablecoins erfüllen bereits die für den Start erforderlichen Vermögensarten, und tokenisierte Geldmarktfonds sind keine Voraussetzung, aber OKXICE hat keine anfängliche Liquidität zugesagt, sodass erst nach Betriebsbeginn sichtbar sein wird, wie viel Finanzierung tatsächlich im Pool sein wird. Drittens, ob die bereits gebildete Handelsnachfrage nach überseeischen Aktientoken in Nachfrage unter diesen beiden US-Wegen umgewandelt werden kann; derzeit gibt es nicht genügend Belege, weil die Produktrechtsstrukturen auf beiden Seiten nicht dieselben sind.
Was die Beurteilung als Nächstes wirklich verändern wird, ist nicht die Anzahl neuer Ankündigungen, sondern ob die beiden Wege überprüfbaren tatsächlichen Fortschritt zeigen können. Bei Weg Eins gilt es zu beobachten, ob die Börsen tatsächlich starten; bei Weg Zwei gilt es zu beobachten, ob OKXICE betrieben werden und weiter auf mehr Aktien, mehr Emittenten und mehr Handelsplätze ausgeweitet werden kann. Erst wenn diese Veränderungen tatsächlich eintreten, kann beurteilt werden, ob US-Aktien auf der Blockchain von der institutionellen Vorbereitung in die Marktnutzung übergegangen sind.
Die beiden in diesem Artikel diskutierten neuen Architekturen haben Gestalt angenommen. Die Nachfrage, der sie dienen, überschneidet sich, aber zumindest in diesem Stadium wirken sie eher wie zwei parallele Architekturen als wie eine einfache Ersatzbeziehung.