Verfasst von: The DeFi Edge
Übersetzt von: Luffy, Foresight News
Bitcoin bewegt sich seit zwei Monaten seitwärts, aber viele DeFi-Token machen die Seitwärtsbewegung des Gesamtmarkts überhaupt nicht mit.
Nachdem Bitcoin im August um 21 % gestiegen war, ging es in eine Seitwärtsbewegung über. Seit dem 22. August schwankt der tägliche Schlusskurs von Bitcoin stets zwischen 75.600 und 86.600 US-Dollar. In diesem Zeitraum stieg Bitcoin insgesamt um 5,6 %, während Ethereum stattdessen um 2,7 % fiel.
Von den 19 führenden DeFi-Token, die wir erfasst haben und die ihren Token-Inhabern Dividenden ausschütten, haben 14 Bitcoin übertroffen. Darunter stieg Raydium um 178 %. Der mediane Anstieg dieser Token-Gruppe insgesamt erreichte 12,9 % und beträgt damit mehr als das Doppelte des Bitcoin-Anstiegs.
Warum sollte man auf „die tatsächlichen Erträge, die an die Inhaber ausgeschüttet werden“ achten?
Wenn man nur den Gesamtumsatz des Protokolls betrachtet, wird man in die Irre geführt. Manche Protokolle verdienen viel Geld, aber schütten keinen Cent an die Token-Inhaber aus; die Erträge könnten am Ende vom Team einbehalten werden.
Daher erfasst dieser Artikel „die tatsächlichen Erträge, die an die Inhaber ausgeschüttet werden“: einschließlich Token-Rückkäufe und -Verbrennungen, Gebührenverbrennungen und direkt an die Token-Inhaber ausgezahlte Erträge; diese Berechnungsgrundlage stammt von DeFiLlama.
Um aufgenommen zu werden, muss ein Token die folgenden Bedingungen erfüllen:
- Es werden nur Kern-DeFi-Projekte erfasst: DEX, Perpetual Contracts, Lending, Collateralized Debt Positions, Liquid Staking, Yield-Tools, Yield-Aggregatoren. Public Chains, Orakel und Launchpads fallen nicht in den Erfassungsbereich (einschließlich Pons usw.).
- Am 22. August lag die Marktkapitalisierung über 100 Millionen US-Dollar.
- Im vergangenen Jahr gab es Aufzeichnungen darüber, dass Erträge an Token-Inhaber ausgeschüttet wurden.
Solange die Filterkriterien erfüllt sind, werden alle in die Statistik aufgenommen. Dass Raydium das mit dem Launchpad-Geschäft verdiente Geld für Token-Rückkäufe verwendet und Hyperliquid Gebühren direkt verbrennt, beides zählt als tatsächlicher Ertrag für die Token-Inhaber.
Der Statistikzeitraum ist vom 22. August bis zum 20. Oktober; die Daten werden mit den vorherigen 59 Tagen verglichen, die Preisquelle ist CoinGecko, und letztlich wurden 19 Token ausgewählt.
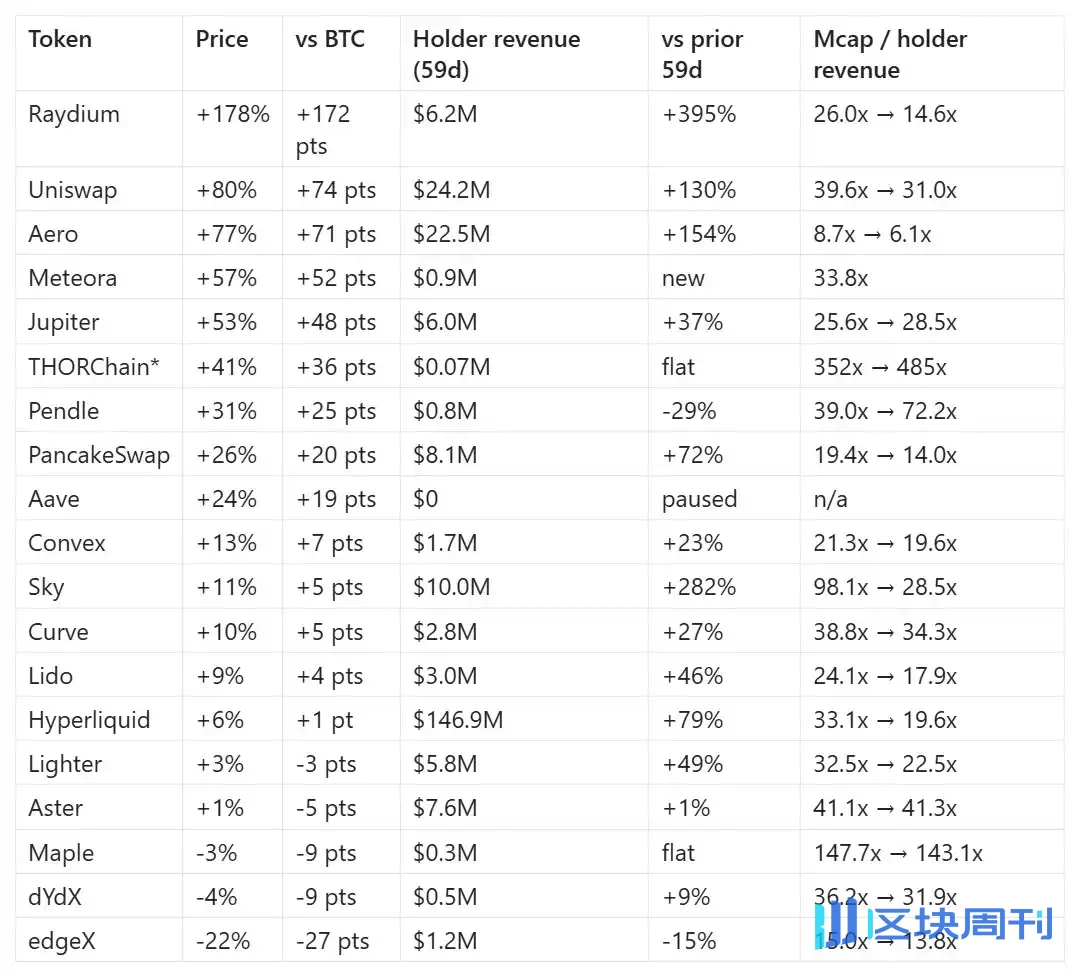
„Marktkapitalisierung / annualisierte Erträge für Inhaber“ in der Tabelle bedeutet: Bei aktuellem Ertragsniveau wird die Gesamtmarktkapitalisierung durch alle Erträge geteilt, die innerhalb eines Jahres an die Inhaber ausgeschüttet werden. Je niedriger der Wert, desto niedriger sind die Kosten, die Anleger für jede Einheit Dividende zahlen.
Welche Token haben am besten abgeschnitten?
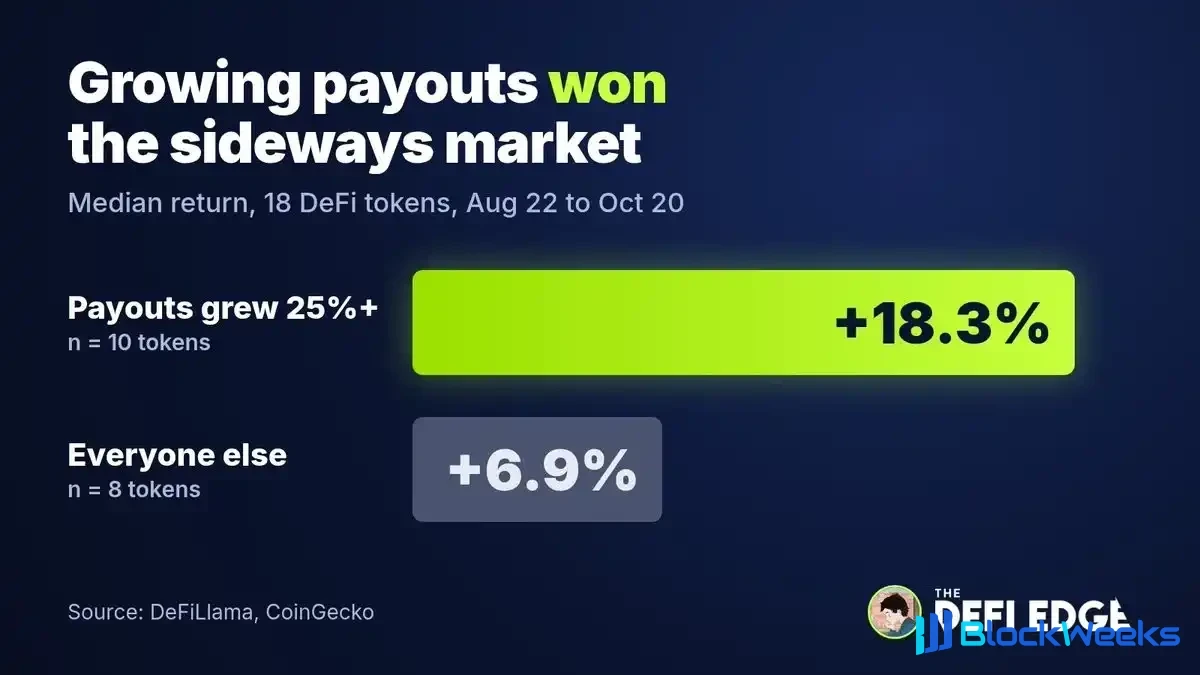
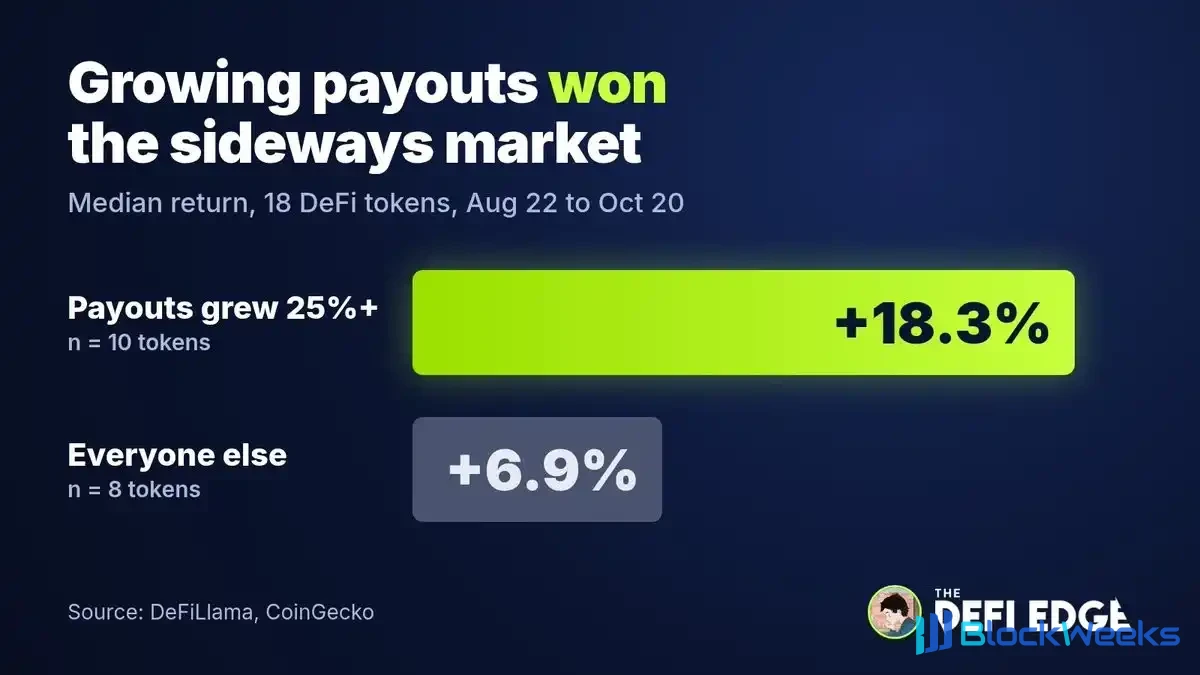
Die Token wurden in zwei Gruppen aufgeteilt und verglichen: In der Gruppe mit steigenden Dividenden betrug der mediane Anstieg der Token 18,3 %; in der anderen Gruppe nur 6,9 %.
Die drei am höchsten platzierten Token haben alle eine klare Logik für Ertragswachstum:
- Raydium: Am 5. September schloss sich die Plattform für die Ausgabe tokenisierter Aktien, StonkFun, an Raydiums LaunchLab an. Der Umfang der RAY-Token-Rückkäufe schnellte von 360.000 US-Dollar im Juli auf 3,94 Millionen US-Dollar im September und vervielfachte sich damit um das Elffache.
- Uniswap: Der Mechanismus zur Ausschüttung von Gebühren wurde bereits aktiviert, und zusätzlich bringt die Robinhood Chain ein enormes Handelsvolumen; im September stammte fast die Hälfte der Protokolleinnahmen von Uniswap aus dieser Public Chain.
- Aerodrome (AERO): Nach der Fusion von Aerodrome und Velodrome erhalten Token-Inhaber Handelsgebühren sowie die Gebühren, die verschiedene Projekte für den Kauf von Liquidität zahlen. Im September erreichten diese Einnahmen 14,9 Millionen US-Dollar und übertrafen damit bereits die 10,5 Millionen US-Dollar, die an Liquiditätsanbieter gezahlt wurden.
Das Gegenteil gilt ebenfalls: Die tatsächlichen Erträge, die edgeX an die Inhaber ausschüttete, sanken um 15 %, und der Token-Preis fiel stark um 22 %; damit war es das Projekt mit der schlechtesten Performance in der Stichprobe.
Bedeutet niedrige Bewertung gleich eine gute Gelegenheit? Die diesmaligen Daten liefern eine andere Antwort, und das Ergebnis ist sehr überraschend. Das Bewertungsvielfache von AERO war mit nur 8,7-mal am niedrigsten, und der Token-Preis stieg stark um 77 %; edgeX hatte eine Bewertung vom 15-Fachen, das zweitniedrigste in der Stichprobe, und war dennoch der Letzte. Allein anhand der Höhe der Bewertung lässt sich die künftige Kursentwicklung eines Tokens überhaupt nicht vorhersagen.
Es gibt auch einige Token, die nicht dem obigen Muster entsprechen.
- Hyperliquid (HYPE): Die an die Inhaber ausgeschütteten Erträge stiegen stark um 79 %, aber der Token-Preis stieg nur um 6 %. Gemessen an der vollständig verwässerten Bewertung (FDV) beträgt die Bewertung hohe 85-mal; jeden Monat fließen HYPE im Wert von etwa 800 Millionen US-Dollar durch Unlocks ab, aber die monatlichen Rückkäufe betragen nur 75 Millionen US-Dollar, sodass der Markt einen enormen Verkaufsdruck aufnehmen muss.
- Sky (SKY): Am 13. August wurde per Governance-Abstimmung beschlossen, 55 % der Erträge jeder Periode für Token-Rückkäufe zu verwenden und 45 % an Staking-Nutzer auszuschütten. Die Erträge der Inhaber vervierfachten sich nahezu, aber der Token-Preis stieg nur um 11 %.
- Aave (AAVE): Nach dem rsETH-Sicherheitsvorfall setzte Aave die Token-Rückkäufe aus und schüttete im Statistikzeitraum keinerlei Dividenden an Nutzer aus; der Token-Preis stieg dennoch um 24 %.
Ich denke, der Markt bewertet sowohl das aktuelle Dividendeniveau als auch die Erwartungen an künftige Erträge. Dividenden-Erwartungen sind nicht der einzige Faktor, der den Token-Preis beeinflusst.
Wie sollte man DeFi-Token auswählen, wenn Bitcoin erneut in eine Seitwärtsbewegung gerät?
Wenn man ein Projekt zur Untersuchung heranzieht, muss man gleichzeitig diese drei Punkte betrachten; keiner darf fehlen:
- Die Erträge, die das Projekt tatsächlich an die Token-Inhaber ausschüttet, bewegen sich bereits nach oben.
- Es muss einen tatsächlichen positiven Treiber geben: etwa die Eröffnung eines neuen Geschäfts, die Einführung von Gebührendividenden, die mehr Handelsvolumen bringen, oder Ereignisse wie Protokollfusionen.
- Man muss unbedingt Token-Unlocks und die vollständig verwässerte Bewertung (FDV) prüfen. Hyperliquid ist ein warnendes Beispiel: Sobald eine große Menge Token freigegeben und auf den Markt geworfen wird, wird der Kursanstieg gedämpft.
Einige ergänzende Anmerkungen
- Diesmal gibt es nur eine Stichprobe von 19 Token und einen Statistikzeitraum von 59 Tagen; die Schlussfolgerungen sind nicht absolut überzeugend. Mit Daten eines weiteren Monats würden sich die Ränge der Token im Mittelfeld wahrscheinlich vollständig ändern.
- Token-Preis und Dividendenerträge werden für denselben Zwei-Monats-Zeitraum erfasst; diese Methode ist nur ein Beobachtungsindikator und bedeutet nicht, dass man am 22. August mit diesen Regeln präzise die steigenden Coins hätte auswählen können.
- Die in diesem Artikel verwendeten Bewertungsvielfachen werden anhand der Umlaufmarktkapitalisierung berechnet. Bei vielen Projekten gibt es große gesperrte Token-Bestände, wodurch die Bewertung billiger erscheint, als sie tatsächlich ist. Hyperliquid hat auf Basis der Umlaufmarktkapitalisierung eine Bewertung vom 19,6-Fachen (Umlaufmarktkapitalisierung 18,1 Milliarden US-Dollar), auf FDV-Basis jedoch hohe 85-mal (FDV 77,8 Milliarden US-Dollar).
- Die Daten zu den Inhabererträgen stammen von DeFiLlama; die Daten können nicht zu hundert Prozent genau sein, sind aber bereits die hochwertigste Datenquelle der Branche.
- Bei einigen Projekten werden Dividenden in Batches ausgeschüttet. Zum Beispiel werden Rückkäufe bei Lido nach einer DAO-Abstimmung einheitlich ausgeführt; ein Monat mit niedrigen Erträgen bedeutet nicht, dass das Projekt die Dividendenzahlungen eingestellt hat.
- Meteora nahm nicht am Vergleich der beiden Gruppen von Kursanstiegen teil, da die Dividendenfunktion dieses Projekts gerade erst eingeführt wurde und keine historischen Daten für einen Vergleich vorliegen.
- Die Inhabererträge von THORChain stammen aus der Verbrennung von RUNE-Token durch Gebühren; am 12. September wurde die Verbrennungsquote von 5 % auf 1 % gesenkt, und die Kursbewegung seines Tokens steht in keinem Zusammenhang mit der Logik des Dividendenwachstums.
- Ergänzende Daten zu Ausreißer-Stichproben. Hyperliquid schüttete in diesen 59 Tagen insgesamt 146,9 Millionen US-Dollar an Erträgen an die Inhaber aus, was 59 % der Gesamterträge aller Stichproben entspricht; das Team entsperrt monatlich etwa 9,9 Millionen HYPE. Das Bewertungsvielfache von Sky sank von 98-mal auf 28,5-mal.