Autor: Gelong
Die US-Zwischenwahlen sind entschieden, die "blaue Welle" der Demokraten fegte durch beide Kammern des Kongresses und sicherte sich nebenbei auch noch die Gouverneurssitze in Bundesstaaten wie Texas und Georgia, die wichtige Zentren für KI-Rechenzentren sind.
Der globale KI-Rechenleistungssektor brach daraufhin ein, die Chipaktien am Nasdaq wurden blutig abgestraft, der Nikkei fiel, und auch die A-Aktien und Hongkong-Aktien blieben nicht verschont.
Aber interessant ist: Nach dem Kurssturz lagen die Reaktionen der Regierungen verschiedener Länder völlig auf unterschiedlichen Ebenen.
Andere Märkte fielen, es gab keine Dringlichkeitssitzung, und auch keine wichtigen Beamten, die sich äußerten.
Allein Südkorea: Der Vizepremier und Finanzminister berief eine dringende Marktsitzung ein, der Vorsitzende der Finanzkommission war anwesend, der Vizegouverneur der Bank of Korea saß mit am Tisch, und nach der Sitzung wurde verkündet: Die Aufrechterhaltungspflicht für die Kreditfinanzierungsgarantiequote von Wertpapierhäusern von 140% wird für drei Monate ausgesetzt.
Am selben Tag aktivierte die Korea Exchange den Sidecar-Circuit-Breaker und setzte programmgesteuerte Verkaufsorders aus.
Warum geriet Südkorea nur so in Panik?
Nicht mehr tragbar?
Schauen wir zuerst auf eine Reihe von Daten.
Laut Statistiken von KOSCOM, einer Tochter der Korea Exchange, kauften südkoreanische Privatanleger allein im Monat vor dem Kurssturz, also vom 6. Oktober bis zum 5. November, netto Samsung Electronics im Wert von 5,83 Billionen Won und SK Hynix im Wert von 3,36 Billionen Won.
Diese beiden Zahlen rangieren unter allen börsennotierten Aktien und ETFs Südkoreas auf Platz eins und zwei.
Achten Sie auf das Zeitfenster!
Das war kein Hinterherlaufen wie zu Beginn des Jahres, als der KI-Hype gerade erst begann, sondern ein Bottom-Fishing in der Nacht vor dem Kurssturz.
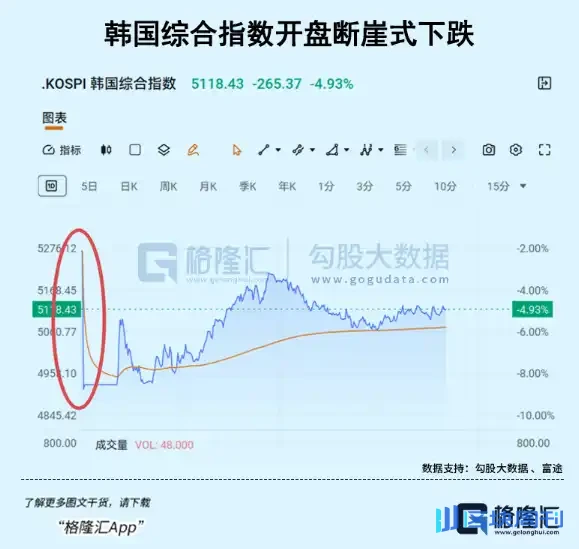
Am 5. November war der KOSPI bereits um 5,28% gefallen, und die Kleinanleger stürmten weiter hinein.
Am nächsten Morgen zur Eröffnung durchbrach der KOSPI direkt die Marke von 5000 Punkten.
Welcher Natur ist dieses Geld?
Die südkoreanischen Medien selbst verwenden den Begriff:Ameisenarmee.
Dahinter steckt in großem Umfang geliehenes Geld.
Südkoreanische Kleinanleger sind weltweit dafür bekannt, beim Leverage besonders aggressiv zu sein; Einzelaktien-Leverage-ETFs sind ihr liebstes Werkzeug.
Im Juli dieses Jahres war die südkoreanische Finanzkommission bereits zum Eingreifen gezwungen:
Die Margin-Schwelle für Einzelaktien-Leverage-ETFs wurde von 10 Millionen Won auf einen Schlag auf 30 Millionen Won angehoben, die Zulassung neuer Produkte ausgesetzt und Werbung verboten.
Im August wurde noch einmal nachgelegt:
Neu hinzukommende Kleinanleger, die mit Leverage-ETFs handeln wollen, müssen zuerst 5 Tage lang ein Simulatorkonto nutzen, insgesamt 5 Stunden, sonst wird kein Konto eröffnet.
Dass die Aufsichtsbehörde bereits im Juli so in Eile geriet, was bedeutet das?
Das bedeutet, dass die Leverage-Positionen der Kleinanleger, bereits so groß geworden sind, dass selbst die Behörden Angst davor haben.
Die Daten des Korea Capital Market Institute sind noch deutlicher:
Bis Mitte Juni hatten Privatanleger kumuliert Einzelaktien-Leverage-ETFs im Wert von 8,2 Billionen Won netto gekauft, was 60% des verwalteten Vermögens dieser Produktkategorie entspricht.
Das heißt, sechs Zehntel des Geldes in Leverage-ETFs stammt von Kleinanlegern.
Dann schrumpfte in der Abwärtswelle im Juli das verwaltete Vermögen der 14 Einzelaktien-Leverage-ETFs, die Samsung und Hynix abbilden, von 15,9 Billionen Ende Juni direkt auf 9,3 Billionen, ein Rückgang um 41%.
Die vier führenden Produkte verzeichneten in weniger als zwei Wochen einen Bewertungsverlust von 8,8 Billionen Won.
Das ist keine Korrektur, das ist das Lebendigbegraben der Leverage-Positionen.
Über den Kleinanlegern gibt es noch eine weitere Ebene.
Der Nationale Pensionsdienst Südkoreas, der drittgrößte souveräne Pensionsfonds der Welt, das Altersvorsorgegeld der Koreaner.
Wie stark ist er in Samsung und Hynix investiert?
Bis zum15. Oktober war der Marktwert der Beteiligungen von NPS an287 börsennotierten Unternehmen mit einer Beteiligung von5% oder mehr von515 Billionen Won Ende Juni auf333 Billionen Won gefallen, ein Rückgang um182 Billionen Won, umgerechnet etwa1370 Milliarden US-Dollar.
Der KOSPI hatte am22. Juni gerade mit9114 Punkten ein historisches Schlusshoch erreicht und war bis Mitte Oktober bereits um39% gefallen. Die Beteiligungen des NPS wurden auf hohem Niveau durchgehalten und konnten nicht entkommen.
Die Situation, mit der die südkoreanische Regierung konfrontiert ist, lautet also:
Millionen von Kleinanlegern sind mit Hebel auf hohem Niveau eingestiegen, der staatliche Pensionsfonds ist in dieselben Aktien schwergewichtig investiert und sitzt tief in der Verlustfalle,und eine kleine Zahl von Aktien macht die Hälfte der KOSPI-Marktkapitalisierung aus.
Zu diesem Zeitpunkt kamen aus den USA Nachrichten, dass die Demokraten die Stromversorgung und Genehmigungen für Rechenzentren blockieren wollten,die Expansion der KI-Rechenkapazität sich möglicherweise verlangsamen würde,die Aktienkurse dem Druck nicht standhielten,und dann folgte eine negative Kettenreaktion.
Wenn diese Kettenreaktion nicht rechtzeitig durchtrennt werden kann, droht als Nächstes ein Liquiditätsansturm.
Die Befreiung der Wertpapierhäuser von der Pflicht zur Sicherheitsleistung durch die südkoreanische Regierung dient gerade dazu, diesen Kreislauf zu durchbrechen.
Warum?
Der südkoreanische Aktienmarkt ist im Wesentlichen nicht nur ein Kapitalmarkt,sondern auch ein Verstärker der gesellschaftlichen Stimmung.
Der landesweite Aktienhandelsboom in Südkorea ist weltweit bekannt.
Seit Jahresbeginn haben Millionen gewöhnlicher Südkoreaner, weil sie präzise den KI-Speicherchip-Trend getroffen haben, ihre über Jahre angesparten Gehälter, Hochzeitsgelder und sogar geliehene Mittel aufzwei Volksaktien gesetzt.
Aber diese Stimmung ist in der politischen Logik Südkoreas eine Angelegenheit mit hohem Risikofaktor.
Südkoreas Politiker wissen besser als jeder andere,dass ein Börsencrash einen Tsunami der öffentlichen Meinung auslöst, der direkter kommt als jede diplomatische Krise.
Hinzu kommt eine weitere Ebene:der Won.
Südkorea ist eine kleine offene Volkswirtschaft, der Won ist keine Safe-Haven-Währung.
Wenn global Risk-off herrscht, ziehen ausländische Investoren schneller als alle anderen aus dem südkoreanischen Aktienmarkt ab, verkaufen gleichzeitig Won und kaufen Dollar, und der Wechselkurs bricht mit.
Südkorea ist zudem ein Land, das Energie und Rohstoffe fast vollständig importiert; sobald der Won abwertet, steigt die importierte Inflation sofort an.
Aktien fallen + Währung wertet ab + Inflation steigt, diese Dreifach-Kombination ist für eine Volkswirtschaft von der Größe Südkoreas fatal.
Dabei kommt noch eine weitere Logikebene hinzu, nämlich die Bedeutung ausländischer Investoren für den südkoreanischen Aktienmarkt.
Bis Juni 2026 hielten ausländische Investoren etwa37,8%—38,9% der gesamten Marktkapitalisierung des südkoreanischen Aktienmarkts, davon entfielen auf US-Investoren etwa42% des ausländischen Anteils.
Bei Kern-Technologieaktien wie Samsung Electronics undSK Hynix lag der ausländische Anteil lange Zeit über60%, Anfang August betrug er noch etwa46,70% bzw.50,84%,erstAnfang Oktober sank er auf46,38% bzw.49,59%.
Beim Handelsvolumen wird diese Abhängigkeit noch extrem verstärkt.
Bis zum14. Oktober hatten ausländische Investoren in diesem Jahr im Hauptboard des KOSPI insgesamt etwa203,7 Billionen Won netto verkauft, davon allein bei Samsung Electronics undSK Hynix etwa176 Billionen Won, was86% des gesamten ausländischen Verkaufsvolumens entspricht; in diesem Jahr zogen ausländische Investoren etwa1310 Milliarden US-Dollar aus dem südkoreanischen Aktienmarkt ab, der höchste Wert unter den großen asiatischen Märkten.
Das inländische Kapital in Südkorea ist begrenzt; ohne Unterstützung ausländischer Investoren wäre eine derart rasante Hausse wie in der ersten Jahreshälfte kaum möglich gewesen. Doch ausländisches Kapital kann hereinkommen und auch wieder hinausgehen; der südkoreanische Aktienmarkt ist für es nur ein Arbitragefeld, keineswegs der endgültige Bestimmungsort.
Schwerwiegender ist, dass die Sensibilität südkoreanischer Kleinanleger und Institutionen im Vergleich zu ausländischen Investoren träger ist; letztere sind in der Lage, sich bei niedrigen Marktständen einzunisten, während erstere oft erst einsteigen, wenn der Markt bereits gestiegen ist, und so, sobald ausländisches Kapital abzieht, selbst zu denjenigen werden, die auf hohem Niveau die Aktien übernehmen.
Wenn südkoreanische Regierungsbeamte also öffentlich sprechen, richten sie sich nicht nur an Kleinanleger, sondern vor allem an ausländische Investoren:
Lauft nicht weg, die Fundamentaldaten sind in Ordnung, wir können das abfedern!
Tiefgreifende Detonation
Letztlich sind die US-Zwischenwahlen nur ein Streichholz; die Struktur der südkoreanischen Wirtschaft ist die eigentliche Ursache dafür, dass das Feuer außer Kontrolle gerät.
Zum Vergleich: Japan hat Automobile, Präzisionsmaschinen und Handelsgesellschaften; wenn der TOPIX fällt, brechen Toyota und Sony nicht gemeinsam ein.
Die USA haben den größten Binnenmarkt und das größte Technologie-Ökosystem der Welt; selbst wenn der Nasdaq fällt, würden die Kurse von Apple, Microsoft, Google und Meta nicht gleichzeitig halbiert.
Und Südkorea?
Es gibt durchaus andere Industrien, aber die Abhängigkeit von Halbleitern ist einfach zu groß.
2025 betrugen die südkoreanischen Halbleiterexporte1734 Milliarden US-Dollar, was24,4% der gesamten südkoreanischen Exporte entspricht.
Im Januar 2026 überschritt der Anteil der südkoreanischen Halbleiterexporte an den Gesamtexporten erstmals30% und erreichte31,2%.
Bis Mai sprang diese Zahl auf42,3%, ein historisches Hoch.
Anfang Oktober näherte sich der Anteil der Halbleiter an den Exporten weiter 47%.
Mit anderen Worten: Das Exportwachstum Südkoreas wird fast vollständig von Chips getragen, alle anderen Kategorien zusammengenommen schrumpfen.
Detailliertere Daten: Innerhalb der südkoreanischen Halbleiterexporte machen Speicherchips 75% aus, Systemhalbleiter nur 20%, Wafer und Komponenten 5%.
Noch eine Zahl: das BIP-Wachstum.
Im dritten Quartal 2026 wuchs das BIP Südkoreas gegenüber dem Vorquartal um 1,0%, fast das Dreifache der bisherigen Prognose der Zentralbank; Computer und elektronische Geräte einschließlich Halbleitern trugen etwa 60% zum BIP-Zuwachs bei, davon 50% aus der Halbleiterbranche.
Die Hälfte des Wirtschaftswachstums eines Landes in einem Quartal stammt aus einer einzigen Branche.
Und die Produkte dieser Branche sind wiederum stark auf Speicherchips konzentriert, die Kunden stark auf US-Technologieriesen, die Nachfrage stark an den KI-Investitionszyklus gebunden.
Daten von Morgan Stanley zeigen, dass bei den südkoreanischen Exporten in die USA der Anteil von Autos von 36% im Jahr 2024 auf 13% gefallen ist, während der Halbleiteranteil von 10% auf 28% gestiegen ist.
Morgan Stanley bezeichnet die südkoreanischen Exporte in die USA sogar direkt als Frühindikator für US-KI-Investitionen; die südkoreanischen Exporte laufen den US-Ausrüstungsinvestitionsindikatoren um ein bis zwei Monate voraus.
Je enger diese Bindung, desto größer die Erschütterung Südkoreas, wenn die US-Politik dreht.
Fazit
Ebenso Gegenwind durch die Politik, ebenso ein Absturz der Aktienmärkte.
Aber siehst du, andere Märkte fallen zwar, aber es wird gehandelt, wie es sich gehört, und abgesichert, wie es sich gehört.
Nur in Südkorea fiel der Markt, da tritt der Vizepremier zu einer Sitzung zusammen, der Finanzausschuss meldet sich zu Wort, die Börse zieht den Stecker, Broker werden angewiesen, keine Positionen zu schließen.
Das ist keine Rettung des Marktes, das ist Feuerbekämpfung.
Das Ergebnis übermäßiger Setzung auf eine einzige Exportbranche ist, dass Amerika niest und Südkorea schwer erkältet ist.
Zumal Amerika diesmal nicht geniest, sondern der Achillesferse der KI-Infrastruktur einen heftigen Tritt versetzt hat.
Sagst du, Südkorea gerate nicht in Panik – wer dann?