
Autor: Zhou, ChainCatcher
Am 26. Oktober berichtete Bloomberg unter Berufung auf mit der Angelegenheit vertraute Personen, dass das in Hongkong ansässige Krypto-Zahlungskartenunternehmen RedotPay erwägt, noch vor Jahresende vertraulich einen Börsengang in den USA zu beantragen, mit dem Ziel einer Bewertung von mindestens 5 Milliarden US-Dollar. Gleichzeitig befindet sich das Unternehmen noch in Gesprächen mit Investoren für eine Pre-IPO-Finanzierungsrunde bei einer Bewertung von 4 bis 5 Milliarden US-Dollar.
Im August dieses Jahres berichtete Bloomberg, dass RedotPay seine Börsenpläne verschoben hat aufgrund von regulatorischen und rechtlichen Problemen, und das Unternehmen erhob anschließend Einwände. Im selben Monat verklagte eine mit Binance verbundene Einheit seine drei Mitgründer in Hongkong und forderte etwa 470 Millionen US-Dollar Schadensersatz; der Fall ist noch nicht entschieden.
Von der Überschreitung einer Bewertung von 1 Milliarde US-Dollar im September letzten Jahres bis zum jetzigen Ziel von 5 Milliarden US-Dollar: Dieses erst vor drei Jahren gegründete Unternehmen hat seine Bewertung in etwas mehr als einem Jahr etwa verfünffacht. Können sein Wachstum und seine Compliance-Grundlage diesen Preis stützen?
Bewertung in einem Jahr verfünffacht, 5 Milliarden US-Dollar sind etwas teuer
RedotPay wurde 2023 gegründet, und sein Kerngeschäft besteht darin, Nutzern zu ermöglichen, Stablecoins wie USDT und USDC auf ihren Konten einzuzahlen und dann über seine Visa-Karte bei Händlern weltweit zu bezahlen, wobei das System zum Zeitpunkt der Zahlung automatisch die Umwandlung von Krypto-Vermögenswerten in Fiat-Währung abschließt.
Im September 2025 schloss RedotPay eine Finanzierungsrunde über 47 Millionen US-Dollar ab, wobei seine Bewertung 1 Milliarde US-Dollar übertraf; im Dezember schloss es eine Series B über 107 Millionen US-Dollar unter der Leitung von Goodwater Capital ab. Im Februar dieses Jahres berichtete Bloomberg erstmals über seinen Plan, in den USA an die Börse zu gehen, mit dem Ziel einer Bewertung von mehr als 4 Milliarden US-Dollar.
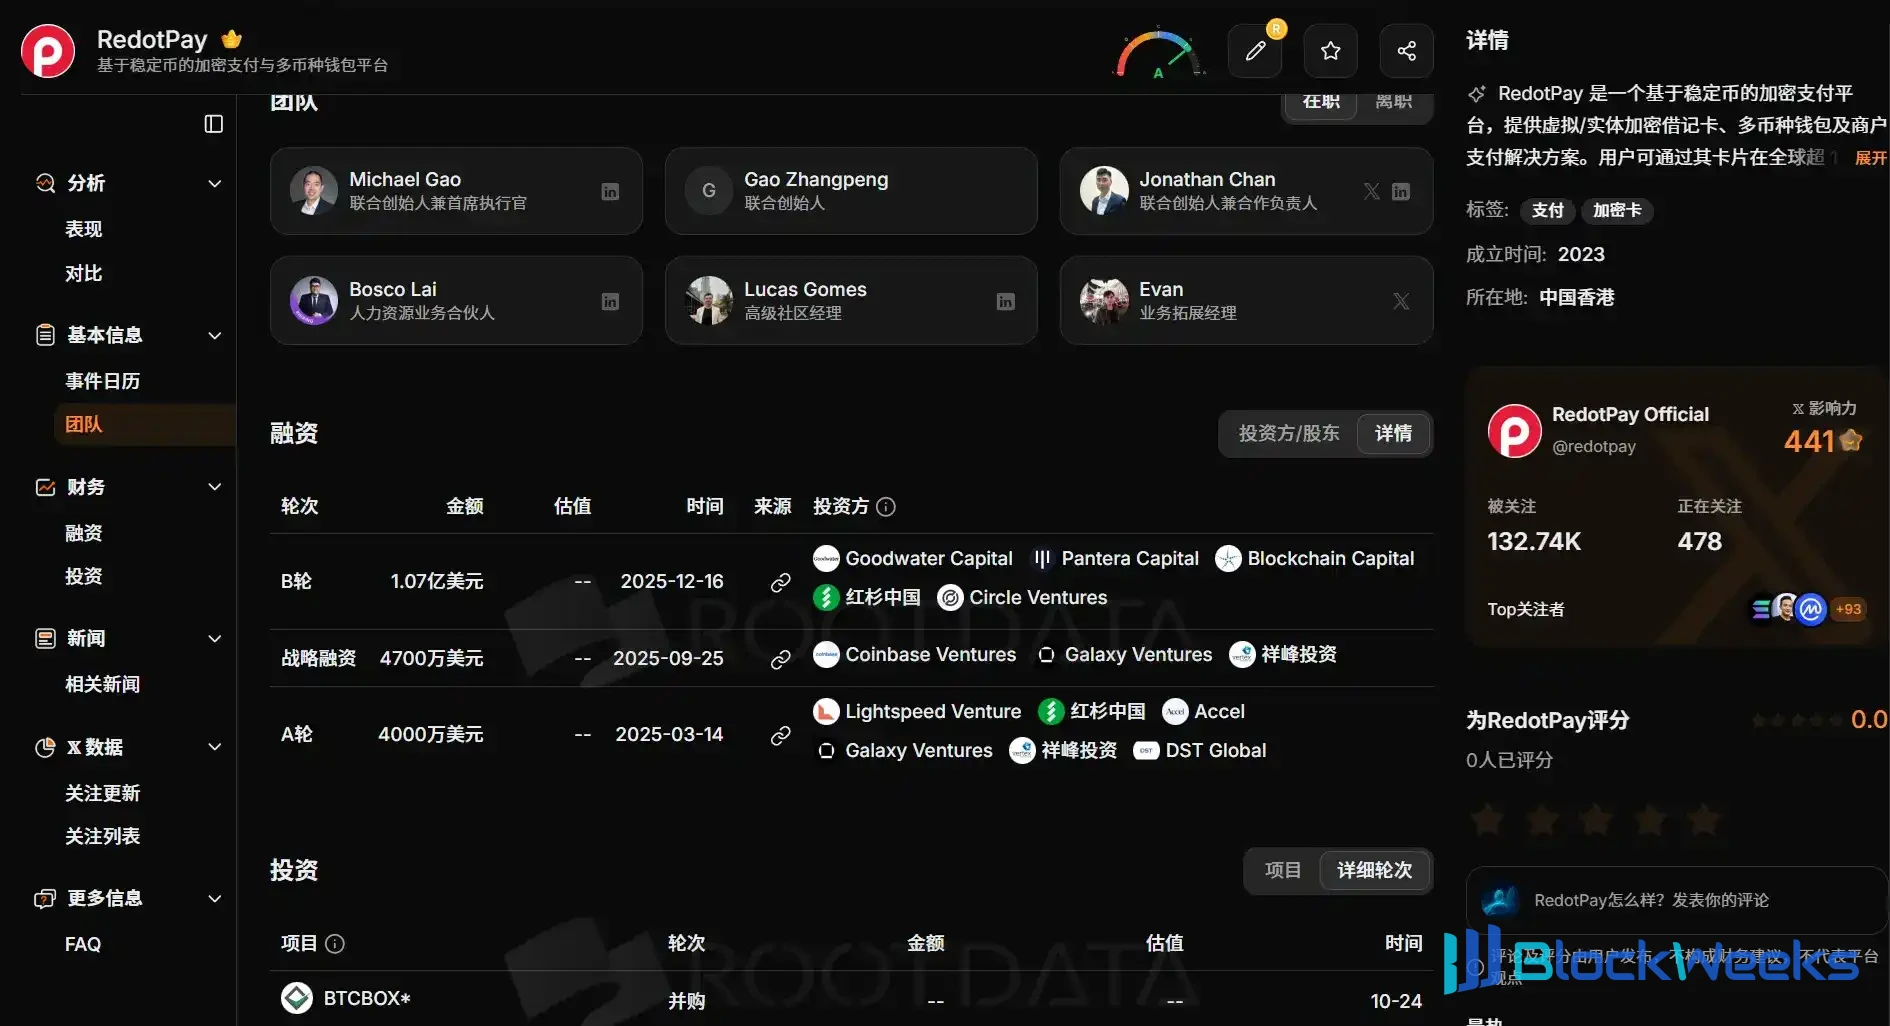
Bildquelle:RootData
Der neueste Bericht zeigt, dass JPMorgan, Goldman Sachs, Jefferies und Barclays an ihrem Börsengang beteiligt sind, wobei die Beteiligung von Barclays zuvor nicht bekannt gegeben wurde.
Was diese Bewertung stützt, ist eine Reihe beeindruckender Betriebszahlen. LautBloomberg unter Berufung auf mit der Angelegenheit vertraute Personen hat RedotPay derzeit mehr als 9 Millionen Kunden, einen annualisierten Umsatz von mehr als 180 Millionen US-Dollar, eine operative Marge von mehr als 50 %, und der Umsatz in den ersten drei Quartalen dieses Jahres wuchs im Jahresvergleich um mehr als 50 %.
Bei einer Bewertung von 5 Milliarden US-Dollar entspricht die Bewertung von RedotPay etwa dem 28-fachen seines annualisierten Umsatzes. Grob umgerechnet auf Basis der operativen Marge liegt das entsprechende Betriebsgewinn-Multiple bei etwa dem 55-fachen, während das Kurs-Gewinn-Verhältnis des börsennotierten Stablecoin-Emittenten Circle Ende Oktober bei etwa dem 50-fachen lag.
Die beeindruckende Jahresvergleichswachstumsrate stammt größtenteils aus der niedrigen Basis des Vorjahres. Daten der Krypto-Karten-Datenplattform Paymentscan zeigen, dass die Kartenausgaben von RedotPay in den ersten drei Quartalen dieses Jahres etwa 3,08 Milliarden US-Dollar betrugen, ein Anstieg um etwa 64 % gegenüber 1,87 Milliarden US-Dollar im gleichen Zeitraum des Vorjahres. In der ersten Hälfte des Vorjahres lagen seine monatlichen Ausgaben noch zwischen 140 Millionen und 220 Millionen US-Dollar.

Es sei darauf hingewiesen, dass die Kartenausgabendaten von RedotPay auf Paymentscan vom Unternehmen selbst gemeldet werden, während die Aufladedaten aus On-Chain-Tracking stammen.
Betrachtet man die letzten Monate, zeigen beide Datensätze, dass das Wachstum ins Stocken geraten ist. Im September beliefen sich die On-Chain-Aufladungen von RedotPay auf 537,9 Millionen US-Dollar, was im Vergleich zu 534,4 Millionen US-Dollar im August praktisch unverändert ist; die Kartenausgaben betrugen 403,2 Millionen US-Dollar, verglichen mit 403,6 Millionen US-Dollar im August.
Im selben Zeitraum beschleunigen die Wettbewerber weiterhin. Die Rangliste von Paymentscan zeigt, dass die Ausgaben von RedotPay in den vergangenen 90 Tagen um 12,9 % gestiegen sind, während EtherFi und KAST um 42,5 % bzw. 35,5 % zulegten.

Auch das Umsatzwachstum hat mit den Kapitalzuflüssen nicht Schritt gehalten. Von November letzten Jahres bis August dieses Jahres stieg der monatliche Aufladebetrag von RedotPay um 68,4 %, während der offengelegte annualisierte Umsatz des Unternehmens nur von 150 Millionen US-Dollar auf 180 Millionen US-Dollar stieg, eine Steigerung von etwa 20 %; in diesem Zeitraum wurden zudem die Gebühren für Fremdwährungstransaktionen und Geldabhebungen am Geldautomaten erhöht. Ob die Diskrepanz zwischen beiden auf einen Rückgang des Umsatzes pro Einheit oder auf Veränderungen im Nicht-Kartengeschäft zurückzuführen ist, lässt sich anhand der derzeit öffentlich zugänglichen Informationen nicht feststellen.
Das Segment wächst, doch der Burggraben von RedotPay wird flacher
Im Gegensatz zur Verlangsamung von RedotPay expandiert das gesamte Segment der Stablecoin-Karten weiterhin rasch. Daten von Paymentscan zeigen, dass die monatlichen Ausgaben mit Krypto-Karten im Juli dieses Jahres erstmals 1 Milliarde US-Dollar überschritten, etwa das Dreifache des Vorjahresniveaus, und im September weiter auf etwa 1,23 Milliarden US-Dollar stiegen.
Mit dem Wachstum des Marktes sinkt die relative Position von RedotPay. Unter den rund 30 Kartenprojekten, die von Paymentscan erfasst werden, überstieg der Anteil von RedotPay an den Ausgaben im Jahr 2024 zeitweise 90 % und fiel im September dieses Jahres auf etwa 33 % zurück. In diesem Zeitraum wuchsen die eigenen Ausgaben weiterhin; die Veränderung des Anteils resultierte hauptsächlich aus der raschen Skalierung von später eingestiegenen Anbietern wie EtherFi, KAST und Plasma One.

Der Grund, warum spätere Marktteilnehmer schnell aufholen können, hängt mit der Senkung der Eintrittsbarrieren für die Kartenausgabe zusammen. Der Infrastrukturanbieter Rain ist Hauptmitglied von Visa und Mastercard, bietet über 200 Unternehmen Kartenausgabedienste an und schloss im Januar dieses Jahres eine Series-C-Finanzierungsrunde mit einer Bewertung von 1,95 Milliarden US-Dollar ab. Durch die Anbindung an solche Plattformen können Marken in relativ kurzer Zeit eigene Kartenprodukte auf den Markt bringen.
Im Vergleich dazu stammen die Vorteile von RedotPay eher aus den Vertriebskanälen. Im Januar dieses Jahres berichtete ChainCatcher in dem Artikel "Eine Bewertung von 2 Milliarden US-Dollar in drei Jahren – wie macht RedotPay das?" darüber, dass RedotPay zunächst über Offline-Vertriebsnetzwerke Kunden gewann und in Schwellenländern wie Nigeria, Brasilien und Südostasien mit Hilfe lokaler KOLs, OTC-Händler und Community-Leader warb.
Was dieses Kanalsystem aufrechterhält, sind relativ hohe Gebühren und Werbeanreize. Öffentlichen Informationen zufolge beträgt die Gebühr für die Ausgabe einer virtuellen Karte bei RedotPay 10 US-Dollar und die Gebühr für die physische Karte 100 US-Dollar. Praktische Tests von Paymentscan zeigen, dass der Gesamtaufschlag bei Ausgaben in Fremdwährungen etwa 2,2 % bis 2,3 % beträgt. Empfehlende können eine Prämie von 20 % bis 40 % der Kartenausgabegebühr sowie einen Anteil von 0,05 % bis 0,25 % des Transaktionsvolumens erhalten, und Empfehlende zweiter Ebene können ebenfalls an der Ausschüttung teilnehmen.

Das bedeutet, dass die Kanalkosten bereits in die Geschäftsregeln eingeschrieben sind. Sobald die Gebühren im Wettbewerb gesenkt werden, schrumpft auch der Spielraum für Werbeanreize entsprechend. Die Plattform ist zudem der Ansicht, dass RedotPay eher als Brücke zwischen Stablecoins und lokalen Zahlungssystemen geeignet ist und dass es für die meisten Nutzer in den Vereinigten Staaten und Europa oft wettbewerbsfähigere lokale Optionen gibt.
Im Juli dieses Jahres setzte die Schweizer Zahlungsplattform Fiat24 ihre Funktion für Krypto-Asset-Einzahlungen aus, und das in Paris ansässige Startup Kulipa stellte den Betrieb wegen Problemen bei der Schuldenrückzahlung ein, und die Kartenprojekte von etwa 20 Wallet- und Fintech-Unternehmen wurden dadurch unterbrochen. Die steigenden Kosten für Kartenausgabe, Clearing und Compliance drängen kleine und mittlere Akteure aus dem Markt.
Jenseits der Klage über 470 Millionen US-Dollar hat RedotPay noch Compliance-Rechnungen zu begleichen
Ende Oktober kündigte RedotPay die Übernahme der japanischen Krypto-Asset-Börse BTCBOX an und räumte in der Ankündigung ein, dass das Unternehmen in Japan keine Lizenz für ein Krypto-Asset-Börsengeschäft besitzt und dass seine bestehenden Dienstleistungen für in Japan ansässige Personen nicht den lokalen regulatorischen Anforderungen entsprechen.
Derzeit hat RedotPay die Registrierung neuer Nutzer in Japan ausgesetzt und die App aus den lokalen App-Stores entfernt; bestehende Dienste werden schrittweise eingeschränkt, bis sie eingestellt werden. Das übernommene BTCBOX setzte im Januar dieses Jahres aufgrund eines Kundeninformationslecks alle Dienste aus und nahm den Betrieb erst im August schrittweise wieder auf; der Transaktionsbetrag wurde nicht bekannt gegeben.
Mit größerer Aufmerksamkeit verfolgt wirdder Rechtsstreit mit Binance. Laut einem Bloomberg-Bericht vom August unter Berufung auf Gerichtsdokumente aus Hongkong beschuldigte eine mit Binance verbundene Einheit RedotPay, gegen ihre Kooperationsvereinbarung verstoßen zu haben, indem mehr als 470.000 Nutzer von der Binance Card zu RedotPay abgeworben wurden, und fordert von seinen drei Mitgründern 472,8 Millionen US-Dollar Schadensersatz auf Basis eines Lifetime-Werts von 925 US-Dollar pro Nutzer.
Der Kern des Streits liegt in der Trennung der Gelder. Eine im März 2025 von beiden Parteien unterzeichnete Vereinbarung verlangte, dass Gelder von Binance Pay nicht zum Aufladen von RedotPay-Karten verwendet werden dürfen. Binance gab an, den Verstoß im März dieses Jahres entdeckt und daraufhin die Zusammenarbeit im April beendet zu haben.
RedotPay bestreitet die Vorwürfe und erklärt, sich energisch verteidigen zu wollen; der Fall in Hongkong ist noch nicht entschieden. Berichten zufolge haben im vergangenen Jahr mindestens fünf Führungskräfte RedotPay verlassen, und auch der Leiter der Rechtsabteilung verließ das Unternehmen im Juli dieses Jahres.
Im Bereich der Lizenzierung hat RedotPay in diesem Jahr jedoch einige hinzugewonnen. Im März erhielt es eine argentinische VASP-Lizenz sowie MSB-Registrierungen in Kanada und den Vereinigten Staaten; im Juni schloss es eine mexikanische VASP-Registrierung ab; im August erhielt es seine erste bundesstaatliche Money-Transmitter-Lizenz in den USA, wobei Anträge in mehr als 20 weiteren Bundesstaaten anhängig sind; und im September erhielt es Kreditlizenzen in zwei Bundesstaaten.
Diese neuen Lizenzen zielen jedoch hauptsächlich auf das US-Geschäft, das noch nicht gestartet wurde. RedotPay erklärte im August, dass sein annualisierter Umsatz von 180 Millionen US-Dollar und sein annualisiertes Zahlungsvolumen von etwa 14 Milliarden US-Dollar beide über nicht in den USA regulierte Zahlungsabwickler abgewickelt werden und seine Kartenprodukte in den Vereinigten Staaten noch nicht eingeführt wurden.
Im September gab RedotPayden Abschluss einer von einer Big-Four-Wirtschaftsprüfungsgesellschaft durchgeführten Geldwäscheprüfung bekannt, doch die Prüfung umfasste seine beiden in Hongkong lizenzierten Tochtergesellschaften, wobei als Maßstab die einschlägigen Richtlinien des Hongkonger Handelsregisters dienten.
Auf der Kartenausgabeseite zeigt die offizielle Website von RedotPay, dass seine Karten von Singapurs Xfers unter einer Visa-Lizenz ausgegeben werden, wobei RedotPay das Kartenprogramm als Programmmanager betreibt. Dies unterscheidet sich von Unternehmen wie Rain, die eine Hauptmitgliedschaft bei Kartenorganisationen besitzen, und bringt eine Abhängigkeit von externen Institutionen mit sich.
Darüber hinaus hat ChainCatcher zuvor darauf hingewiesen, dass die Geschäfte von RedotPay im Bereich Zinserträge und Kreditvergabe hinsichtlich ihrer rechtlichen Einordnung in einer Grauzone liegen. Beide Geschäftsbereiche sind nach wie vor in Betrieb, und das Zinsertragsprodukt wurde sogar in die Vorteile der kostenpflichtigen Mitgliedschaft aufgenommen, ohne dass es bisher eine endgültige regulatorische Einordnung gibt.
Insgesamt bleibt das Jahr-über-Jahr-Wachstum von RedotPay beeindruckend, doch sowohl On-Chain-Aufladungen als auch Kartenausgaben haben sich in den vergangenen zwei Monaten auf einem Plateau eingependelt, und das Umsatzwachstum hat sich im Vergleich zu den Kapitalzuflüssen deutlich verlangsamt. Später in den Markt eingetretene Wettbewerber im Sektor skalieren schneller, und die Bereinigung seines Japan-Geschäfts sowie der ungelöste Rechtsstreit deuten ebenfalls darauf hin, dass seine Compliance-Struktur noch angepasst wird.
RedotPay hat inzwischen eine Finanzprüfung durch eine der Big Four Wirtschaftsprüfungsgesellschaften abgeschlossen. Wenn es seinen Antrag wie geplant vor Jahresende einreicht, werden nach der Veröffentlichung des Prospekts die Angaben zu Quartalsumsatz, Umsatzzusammensetzung, geografischer Verteilung der Nutzer und Rechtsstreitrisiken entscheidend dafür sein, diese Bewertung auf die Probe zu stellen.