Guilhem Chaumont, CEO des Krypto-Market-Makers Flowdesk, sagte, dass tokenisierte Aktien, während Finanzinstitute Aktien und ETFs on-chain bringen, voraussichtlich innerhalb der nächsten vier bis fünf Jahre die Wachstumskurve von Stablecoins nachbilden werden.
Chaumont wies darauf hin, dass sich der Fokus der Kryptoindustrie von tokenisierter Fiat-Währung hin zur Bringung hochliquider Finanzanlagen auf Blockchain-Netzwerke verlagert und dass regulatorische Genehmigungen und institutionelles Risikomanagement die Geschwindigkeit bestimmen werden, mit der sich dieser Wandel vollzieht.
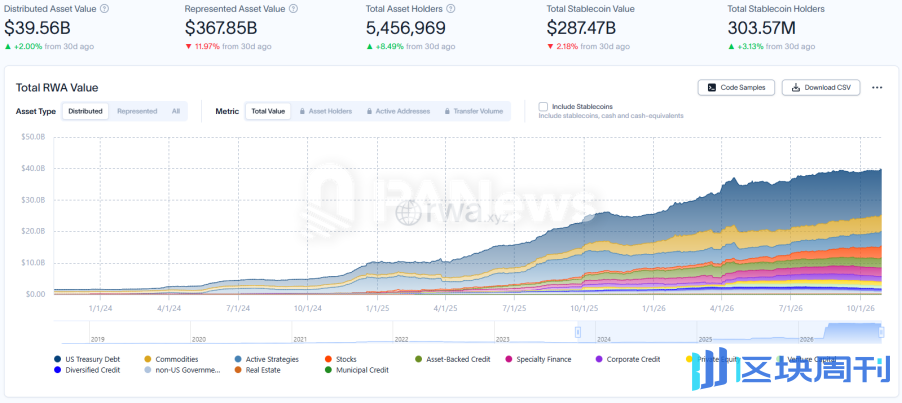
Laut Daten von Token Terminal hat die Marktkapitalisierung tokenisierter Aktien etwa 4,63 Milliarden US-Dollar erreicht, vergleichbar mit der Größe des Stablecoin-Marktes im März 2020. Seitdem haben sich Stablecoins um fast das 64-Fache auf etwa 297 Milliarden US-Dollar ausgeweitet – eine Zahl, die als Referenzpunkt für das potenzielle Wachstumspotenzial tokenisierter Aktien gilt.
Der aktuelle Markt ist stark konzentriert, wobei Binance bStocks, Ondo Finance und xStocks zusammen mehr als 80 % der Marktkapitalisierung tokenisierter Aktien ausmachen.
Chaumont beschrieb die vergangenen vier bis fünf Jahre als eine „Stablecoin-Experimentierphase“ und glaubt, dass sich die nächste Phase auf Anlagen mit ausgereifter Liquidität konzentrieren wird, einschließlich Aktien und ETFs. Solche Anlagen sollen letztlich einen Rund-um-die-Uhr-Handel auf der Blockchain ermöglichen und den Zugang zu Investitionen von den Handelszeiten traditioneller Börsen befreien.
Trotz der anhaltenden Zunahme der Tokenisierungsbegeisterung bleiben große Finanzinstitute vorsichtig, wenn es darum geht, große Kapitalsummen on-chain zu bewegen. Chaumont merkte an, dass vor drei Jahren nur eine sehr kleine Zahl von Institutionen glaubte, dass Tokenisierung die Zukunft darstellt, während die Technologie heute in der traditionellen Finanzwelt breite Anerkennung gefunden hat.
Doch institutionelle Investoren müssen noch eine Reihe operativer Fragen beantworten: ob Anlagen in großem Umfang tokenisiert werden können, wie diese Anlagen verwahrt werden und ob die damit verbundenen Risiken den internen Compliance-Anforderungen entsprechen. Chaumont wies ausdrücklich darauf hin, dass vor dem Hintergrund, dass Krypto-Plattformen noch immer häufig schwere Sicherheitsvorfälle erleiden, die Tokenisierung von Anlagen in Milliardenhöhe unter Aufrechterhaltung institutioneller Sicherheitsstandards besonders schwierig ist.
Solche Bedenken wurden nach dem Sicherheitsvorfall bei Binance – der zu unautorisierten Abflüssen von etwa 6,3 Milliarden US-Dollar aus den Hot Wallets der Börse führte – weiter verstärkt. Binance hat sich verpflichtet, die Verluste der Nutzer zu decken, und erklärte, dass etwa 3 Milliarden US-Dollar der betroffenen Vermögenswerte eingefroren wurden. Chaumont ist der Ansicht, dass Vorfälle dieser Größenordnung genau der Grund dafür sind, dass institutionelle Risikoteams zögern, große Guthaben on-chain zu bewegen, selbst wenn die Regulierungsbehörden tokenisierte Produkte bereits genehmigt haben.
Er erwartet, dass sich die institutionelle Akzeptanz beschleunigen wird, sobald Verwahrungsvereinbarungen, Abwicklungsinfrastruktur und regulatorische Standards allmählich ausgereift sind, sodass tokenisierte Wertpapiere innerhalb bestehender finanzieller Risikorahmen operieren können.
Die Marktforschung von Token Terminal zeigt, dass etwa 86 % der tokenisierten Aktien durch Sicherheitenstrukturen gedeckt sind – das heißt, ein Drittemittent hält die zugrunde liegenden Wertpapiere und gibt On-Chain-Token aus, die das Engagement in diesem Vermögenswert repräsentieren. Emittentengeführte Tokenisierung und synthetische Produkte machen einen geringeren Anteil aus, was unterschiedliche Marktausrichtungen in Bezug auf Eigentum, Verwahrung und Abwicklungspfade widerspiegelt.
Der Markt expandierte im Jahr 2026 rapide und stieg von weniger als 1 Milliarde US-Dollar zu Beginn des Jahres auf mehr als 4,6 Milliarden US-Dollar bis Ende Oktober. Allerdings machen tokenisierte Aktien derzeit noch immer nur einen sehr kleinen Teil des traditionellen Aktienmarktes aus, und ihr Wachstum muss nicht zwangsläufig die Stablecoin-Kurve nachbilden.
Flowdesk bietet Market-Making- und institutionelle Handelsdienstleistungen an mehr als 150 Handelsplätzen an und positioniert sich damit in einem Infrastruktursegment, das von der Expansion des Marktes für tokenisierte Vermögenswerte profitieren könnte. Chaumont glaubt, dass in den kommenden Jahren das regulatorische Umfeld und das institutionelle Vertrauen und nicht bloß die technologische Verfügbarkeit das Tempo der Akzeptanz bestimmen werden.