Payward, die Muttergesellschaft von Kraken, verfolgt einen regulierten Weg, um Onchain-Perpetual-Futures über die HIP-3*-Infrastruktur von Hyperliquid für US-Kunden zugänglich zu machen. Das Unternehmen kündigte seinen Plan am 16. September 2026 an, während das Update von Hyperliquid vom 26. Oktober erneut Aufmerksamkeit auf die vorgeschlagene genehmigungspflichtige Marktarchitektur lenkte. Im Rahmen dieser Vereinbarung würde Bitnomial die Börsen- und Clearingfunktionen betreiben, NinjaTrader Clearing würde die Kundenkonten führen und Hyperliquid würde das blockchain-basierte Orderbuch bereitstellen, das zur Ausführung und Aufzeichnung von Transaktionen verwendet wird.
Der Hyperliquid-HIP-3-Vorschlag ist bedeutend, weil er versucht, gemeinsame Onchain-Handelsinfrastruktur mit den Zugangskontrollen und der institutionellen Rechenschaftspflicht zu kombinieren, die in regulierten Derivatemärkten erforderlich sind. Anstatt US-Kunden uneingeschränkten Zugang zu bestehenden dezentralen Perpetual-Märkten zu gewähren, würde das vorgeschlagene System die Teilnahme auf genehmigte Konten beschränken, die über registrierte Finanzintermediäre verwaltet werden.
Die Unterscheidung zwischen einer geplanten Bereitstellung und einem operativen Markt bleibt wesentlich. Die Genehmigungspflicht von HIP-3* wird noch getestet, und die vorgeschlagenen US-Kontrakte unterliegen weiterhin der behördlichen Genehmigung. Die Entwicklung stellt daher einen Test der Finanzmarktarchitektur dar und nicht die Fertigstellung eines neuen US-Handelsplatzes. Ihre langfristige Bedeutung hängt davon ab, ob lizenzierte Marktbetreiber dezentrale Ausführungstechnologie nutzen können, während sie ein effektives Clearing, Kundenschutz und Marktaufsicht aufrechterhalten.
Wichtigste Erkenntnisse
- Payward beabsichtigt, regulierte US-Perpetual-Futures unter Verwendung von Hyperliquid HIP-3* bereitzustellen, vorbehaltlich der behördlichen Genehmigung.
- Bitnomial würde den Marktbetrieb und das Clearing verwalten, während NinjaTrader Clearing die Kundenkonten bearbeiten würde.
- HIP-3* unterscheidet sich von bestehenden HIP-3-Märkten durch die Einführung eines genehmigungspflichtigen Teilnehmerzugangs.
- Die vorgeschlagene Struktur trennt die Onchain-Ausführung von der regulatorischen Rechenschaftspflicht, ohne eine der beiden Funktionen zu entfernen.
- Die institutionelle Akzeptanz wird von der Zuverlässigkeit des Clearings, der Liquidität, der operativen Integration und einer nachhaltigen Handelsökonomie abhängen.
Hyperliquid HIP-3 und Paywards US-Marktplan
Paywards vorgeschlagene Bereitstellung folgt auf seine Expansion in die regulierte amerikanische Derivateinfrastruktur. Am 1. Mai 2026 schloss das Unternehmen die Übernahme von Bitnomial ab und brachte damit einen designated contract market, eine derivatives clearing organization und eine Futures Commission Merchant-Infrastruktur in sein breiteres Geschäft ein. Dies liefert wichtigen Kontext für die Ankündigung vom 16. September. Payward versucht nicht, Blockchain-Technologie als Ersatz für die Börsenregistrierung zu nutzen. Stattdessen beabsichtigt es, die regulatorischen Fähigkeiten seiner bestehenden Tochtergesellschaften mit einer externen Onchain-Ausführungsumgebung zu kombinieren. Bitnomial würde die neuen Perpetual-Futures-Märkte schaffen und verwalten, während NinjaTrader Clearing die Kundenkontoinfrastruktur bereitstellen würde, über die berechtigte US-Teilnehmer auf diese Kontrakte zugreifen.
Die Unterscheidung zwischen der Transaktionsankündigung und dem operativen Status des Produkts ist besonders wichtig. Payward hat die Absicht bekundet, der erste registrierte US-Marktbetreiber zu werden, der HIP-3*-Perpetuals bereitstellt, aber die geplanten Kontrakte wurden nicht als genehmigt und voll betriebsbereit bestätigt. Die bestehende HIP-3-Infrastruktur von Hyperliquid unterstützt von Buildern bereitgestellte Perpetual-Märkte; HIP-3* führt zusätzliche Genehmigungskontrollen ein, die für eine eingeschränkte Teilnahme konzipiert sind. Die von Bitnomial und NinjaTrader gehaltenen regulatorischen Registrierungen legen die Rollen fest, die diese Unternehmen ausüben können, stellen jedoch keine pauschale Genehmigung für jedes neue Derivat oder jede neue Handelsvereinbarung dar. Paywards offizielle Ankündigung macht das vorgeschlagene Produkt ausdrücklich von der behördlichen Genehmigung abhängig.
Wie würden genehmigungspflichtige HIP-3*-Märkte funktionieren?
Der vorgeschlagene Handelsprozess würde den Zugang zu traditionellen Futures-Konten mit der blockchain-basierten Orderausführung kombinieren. Ein Kunde würde zunächst ein berechtigtes Futures-Konto über NinjaTrader Clearing eröffnen und die relevanten Onboarding-Anforderungen erfüllen. Sowohl NinjaTrader als auch Bitnomial müssten die Teilnahme genehmigen, bevor das Konto die designated HIP-3*-Märkte handeln könnte. Orders würden dann unter Verwendung der Infrastruktur von Hyperliquid ausgeführt und aufgezeichnet, während die regulierte Börse und die Clearing-Organisation für ihre jeweiligen Markt- und Finanzverpflichtungen verantwortlich blieben.
Die resultierende Architektur lässt sich anhand von vier unterschiedlichen Verantwortlichkeiten verstehen.
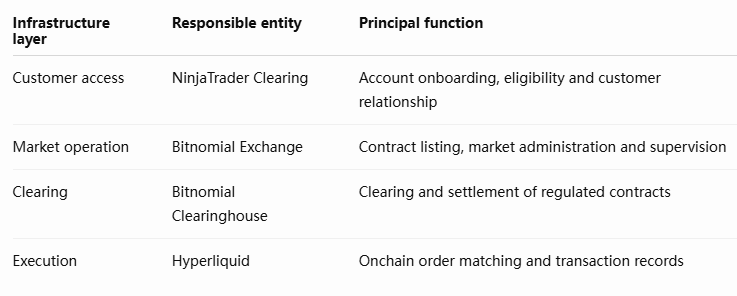
Der wichtige Unterschied besteht darin, dass Ausführungstechnologie und regulatorische Verantwortung nicht dasselbe sind. Hyperliquid würde Handelsaktivitäten unterstützen, aber nicht die registrierten Institutionen ersetzen, die für den Kundenzugang oder das Clearing verantwortlich sind. Die öffentliche Blockchain könnte eine gemeinsame Ausführungsumgebung bereitstellen, während einzelne Märkte auf qualifizierte Teilnehmer beschränkt bleiben. Diese Architektur ist weder ein konventioneller genehmigungsfreier DeFi-Markt noch ein vollständig proprietäres zentralisiertes Börsensystem; sie verteilt technische und rechtliche Verantwortlichkeiten auf verschiedene Komponenten.
Was ändert sich zwischen HIP-3 und HIP-3*?
HIP-3 führte die Möglichkeit für qualifizierte Builder ein, Perpetual-Märkte unter Nutzung der gemeinsamen Handelsinfrastruktur von Hyperliquid zu schaffen. Dieses Modell ermöglicht es Marktbetreibern, Kontrakte einzuführen, die auf verschiedene Basiswerte verweisen, anstatt sich vollständig auf eine einzige zentralisierte Zulassungsbehörde zu verlassen. HIP-3* erweitert das Design auf Märkte, die Teilnehmerbeschränkungen erfordern. Solche Beschränkungen sind für regulierte Finanzinstitute relevant, da die Fähigkeit, Kunden zu identifizieren und zu genehmigen, ein zentraler Bestandteil des Betriebs vieler Finanzprodukte ist. Eine öffentlich zugängliche Blockchain erfordert nicht zwangsläufig, dass jeder Vermögenswert oder Finanzkontrakt auf ihr für alle Nutzer frei übertragbar oder handelbar ist.
Drei Unterschiede definieren die vorgeschlagene Erweiterung:
- Teilnahme: HIP-3* würde Allowlists verwenden, um den Handel auf genehmigte Konten zu beschränken, anstatt sich auf das bestehende Modell des allgemeinen Zugangs zu verlassen.
- Rechenschaftspflicht: Ein regulierter Betreiber würde die relevanten Kontrakte verwalten, wobei Kunden- und Clearing-Verantwortlichkeiten bestimmten Institutionen zugewiesen würden.
- Produktstatus: Bestehende HIP-3-Märkte werden im Mainnet betrieben, während die in Paywards Plan diskutierte genehmigungspflichtige HIP-3*-Funktionalität sich noch im Test befindet.
Diese Änderungen könnten blockchainbasierte Derivate-Infrastruktur kompatibler mit Institutionen machen, die keinen uneingeschränkten Zugang zu gehebelten Handelsprodukten anbieten können. Allerdings kann eine Genehmigungspflicht allein keine regulatorische Konformität herstellen. Die Börse muss weiterhin die geltenden Produktvorschriften, Marktintegritätsanforderungen, Aufzeichnungspflichten und Clearing-Vereinbarungen erfüllen. Die technische Fähigkeit, Teilnehmer zu beschränken, ist daher eine ermöglichende Komponente und kein Beweis dafür, dass die gesamte Marktstruktur eine regulatorische Genehmigung erhalten hat.
Wo liegt die regulatorische Verantwortung?
Die zentrale Innovation in Paywards Vorschlag ist die Trennung zwischen Marktausführung und Markt-Governance. Traditionelle Derivatebörsen betreiben üblicherweise proprietäre Matching-Infrastruktur und stützen sich dabei auf etablierte institutionelle Vereinbarungen für Kundenkonten, Clearing, Margin und regulatorische Berichterstattung. Paywards vorgeschlagene Struktur ändert die Ausführungskomponente durch die Einführung des Onchain-Orderbuchs von Hyperliquid, beseitigt jedoch nicht die übrigen Funktionen. Bitnomial würde die Verantwortung für die Verwaltung seines Marktes und seiner Clearing-Kontrakte behalten, während NinjaTrader Clearing für die Kundenkontobeziehung im Rahmen seiner registrierten Aktivitäten verantwortlich bliebe.
Diese Trennung hat Konsequenzen sowohl für die Transparenz als auch für die Aufsicht. Blockchain-Transaktionen können beobachtbare Ausführungsaufzeichnungen liefern, aber diese Aufzeichnungen belegen nicht unabhängig, dass ein Teilnehmer die gesetzlichen Berechtigungsanforderungen erfüllt oder über ausreichende Sicherheiten im Rahmen der relevanten Clearing-Vereinbarungen verfügt. Ebenso kann der Blockchain-Konsens bestätigen, dass eine Order gemäß den Protokollregeln ausgeführt wurde, ohne zu klären, wie ein regulierter Intermediär auf ein Kontodefizit, eine Marktstörung oder einen Rechtsstreit reagieren sollte. Institutionen benötigen operative Verfahren, die Handelsaktivitäten mit Margin-Verpflichtungen, Kundenaufzeichnungen und den finanziellen Schutzmechanismen verbinden, die mit regulierten Derivatemärkten verbunden sind.
Das vorgeschlagene Modell schafft daher eine gemeinsame technische Grundlage und bewahrt gleichzeitig institutionsspezifische Verpflichtungen. Sein Erfolg wird davon abhängen, ob die verschiedenen Komponenten während des normalen Handels und in Phasen von Marktstress kohärent funktionieren. Ein genehmigungspflichtiger Onchain-Markt könnte einige Vorteile bei der Transaktionstransparenz und der Ausführungsinfrastruktur bieten, doch diese Vorteile wären begrenzt, wenn Clearing-Systeme, Kundenkontrollen und Blockchain-Aufzeichnungen nicht zuverlässig synchronisiert wären.
Können Onchain-Perpetuals regulierten US-Händlern dienen?
Perpetual Futures sind ein wichtiger Bestandteil des internationalen Kryptowährungs-Derivatehandels geworden, da sie es Händlern ermöglichen, gehebelte Engagements ohne ein konventionelles festes Verfallsdatum aufrechtzuerhalten. Ihr Marktwert hängt vom zugrunde liegenden Referenzwert, den Margin-Vereinbarungen, den Liquidationsregeln und den Finanzierungsmechanismen ab, die zur Angleichung der Kontraktpreise an die Spotmärkte verwendet werden. Diese Merkmale schaffen Nachfrage bei erfahrenen Händlern, bringen aber auch Risiken mit sich, die ein sorgfältiges Management erfordern. Das Fehlen eines festen Verfallsdatums beseitigt weder die Finanzierungskosten noch gewährleistet es, dass Positionen unbegrenzt offen bleiben können, insbesondere in Zeiten starker Preisbewegungen.
Paywards geplante US-Einführung muss nachweisen, dass blockchainbasierte Ausführung innerhalb eines regulierten Clearing-Rahmens funktionieren kann. Professionelle Trader bewerten in der Regel mehrere Merkmale, bevor sie erhebliches Kapital einsetzen: ausführbare Spreads, Orderbuch-Tiefe, vorhersehbare Liquidationsverfahren, Margineffizienz und die Zuverlässigkeit des Handels unter volatilen Bedingungen. Blockchain-Transparenz kann nützlich sein, verbessert aber nicht automatisch die Marktqualität. Selbst eine technisch zuverlässige Börse kann Schwierigkeiten haben, Liquidität anzuziehen, wenn Market Maker mit ungünstigen Sicherheitsanforderungen oder unzureichender Beteiligung anderer Trader konfrontiert sind.
Eine regulierte Einführung könnte auch auf Herausforderungen stoßen, die konventionelle permissionless Märkte anders angehen. Beschränkter Zugang kann die Compliance verbessern, aber die Zahl potenzieller Gegenparteien verringern, insbesondere in den frühen Phasen der Marktentwicklung. Liquidität könnte sich unter einer kleinen Zahl zugelassener Teilnehmer konzentrieren, was Spreads und Ausführungsqualität beeinflusst. Die entscheidende Frage ist, ob Payward institutionelle Schutzmaßnahmen mit ausreichender Market-Maker-Beteiligung kombinieren kann, um ein kommerziell nutzbares Handelsumfeld zu schaffen.
Was könnte das für HYPE und HIP-3-Liquidität bedeuten?
Der potenzielle Markt könnte Hyperliquid's institutionelle Relevanz erweitern, indem er zeigt, dass die Ausführungsinfrastruktur des Protokolls regulierte Betreiber unterstützen kann. Eine größere Beteiligung professioneller Handelsfirmen könnte schließlich zusätzlichen Orderflow und Market-Making-Kapazität beitragen. Diese Vorteile hängen jedoch von der tatsächlichen Einführung und Handelsaktivität ab, nicht von der Ankündigung einer beabsichtigten Integration. Paywards September-Erklärung verwies auf erhebliche bestehende Hyperliquid-Aktivität, einschließlich mehr als 200 Milliarden US-Dollar Handelsvolumen in den vorangegangenen 30 Tagen, aber diese historische Plattformkennzahl misst nicht die Nachfrage nach dem vorgeschlagenen US-Markt.
Die potenzielle Auswirkung auf HYPE erfordert eine gesonderte Bewertung.
IndikatorWas es belegen würdeWas es nicht belegen würdeRegulatorische GenehmigungErlaubnis, unter geltenden Bedingungen fortzufahrenGarantierte institutionelle AkzeptanzHandelsvolumenAusgeführte Aktivität im neuen MarktÄquivalente neue KapitalzuflüsseOffenes InteresseAusstehendes Derivate-EngagementProfitabilität des MarktbetreibersProtokollgebührenDurch die Infrastruktur erzeugte wirtschaftliche AktivitätAutomatische Token-PreissteigerungHYPE-bezogene EinsatzanforderungenSpezifischer Token-Nutzen unter endgültigen RegelnGarantierte Anlagerenditen
Ein Anstieg der Handelsaktivität könnte die Infrastrukturökonomie von Hyperliquid stützen, aber die letztendliche Beziehung zu HYPE würde von Gebühren, Einsatzbedingungen, tokenbezogenen Anforderungen und der Wertverteilung zwischen Protokollinfrastruktur und einzelnen Marktbetreibern abhängen. Es wäre verfrüht, CFTC-regulierte Beteiligung mit einem bestimmten Token-Bewertungsergebnis gleichzusetzen.
MEXC-Ansicht: Regulierte Märkte könnten gemeinsame Ausführungsschichten nutzen
Paywards Vorschlag veranschaulicht, wie Blockchain-Infrastruktur in traditionelle Finanzmärkte eintreten könnte, ohne dass diese Märkte ihre regulatorische Struktur aufgeben müssen. Die Wettbewerbschance für Hyperliquid besteht nicht unbedingt darin, lizenzierte Börsen zu ersetzen, sondern eine Ausführungstechnologie zu werden, die regulierte Betreiber nutzen können. Wenn solche Vereinbarungen tragfähig werden, könnten Marktbetreiber durch Vertragsgestaltung, Liquidität, Kundenbeziehungen und Risikomanagement konkurrieren, während sie sich für bestimmte Handelsfunktionen auf gemeinsame technische Infrastruktur verlassen.
Dies würde eine bedeutende Verschiebung von einem Modell darstellen, in dem Börsen typischerweise den Großteil ihrer Handelstechnologie entwickeln und kontrollieren. Es könnte auch neuen Wettbewerbsdruck für Blockchain-Protokolle erzeugen, die betriebliche Zuverlässigkeit nachweisen müssten, die für professionelle Finanzinstitute geeignet ist. Bestehende Entwicklungen im Zusammenhang mit Hyperliquid's HIP-3-Märkten und institutionellem Derivatezugang bieten relevanten Hintergrund, aber Paywards Vorschlag geht weiter, indem er eine registrierte Börse und Clearing-Organisation ins Zentrum der beabsichtigten Einführung stellt.
Das langfristige Ergebnis wird davon abhängen, ob die permissioned Struktur ausreichende Liquidität und operationelle Resilienz bieten kann, während die Rechenschaftspflicht regulierter Institutionen gewahrt bleibt. Onchain-Ausführung könnte ein weiteres verfügbares Infrastrukturmodell für Finanzmärkte werden, aber ihre Akzeptanz wird durch praktische Leistung bestimmt werden und nicht durch Dezentralisierung als abstraktes Ziel.
Risiken und Einschränkungen
Der vorgeschlagene HIP-3*-Markt unterliegt weiterhin wichtigen Einschränkungen. Die regulatorische Genehmigung für die beabsichtigten Kontrakte wurde nicht bestätigt, und Permissioning-Funktionen befinden sich noch in der Entwicklung. Zukünftige Betriebsbedingungen können von der derzeit angekündigten Struktur abweichen.
Die wichtigsten Risiken fallen in drei Bereiche:
- Regulierung und Recht: Produktzulassung, Teilnahmeberechtigung, Clearing-Anforderungen und jurisdiktionelle Beschränkungen können die Einführung verzögern oder einschränken.
- Handel und Liquidität: Hebelwirkung, Finanzierungskosten, Liquidationsrisiko, konzentrierte Market-Making-Aktivitäten und unzureichende Tiefe können die Marktqualität beeinträchtigen.
- Technisch und operativ: Smart-Contract-Schwachstellen, Blockchain-Störungen, Daten-Synchronisierungsprobleme und Abhängigkeiten zwischen Ausführungs- und Clearing-Systemen könnten zusätzliche Risiken schaffen.
Angekündigte institutionelle Beteiligung sollte auch nicht als Nachweis für Umsatz, Handelsvolumen oder HYPE-bezogene finanzielle Gewinne behandelt werden, bevor diese Zahlen gemessen werden können.
Gemeinsame Infrastruktur beseitigt nicht die Marktaufsicht
Paywards geplante Bereitstellung auf Hyperliquid bietet einen praktischen Test dafür, ob Blockchain-Ausführungstechnologie in regulierte Derivatmärkte integriert werden kann. Die vorgeschlagene Struktur trennt Kunden Zugang, Börsenbetrieb, Clearing und Orderausführung in unterschiedliche Verantwortlichkeiten, sodass jede Komponente von einer Institution oder einem Infrastrukturanbieter verwaltet werden kann, der für diese Funktion geeignet ist. Ihre potenzielle Bedeutung liegt darin, zu demonstrieren, dass öffentliche Blockchain-Technologie und institutionelle Marktkontrollen koexistieren können, ohne dass jeder Teilnehmer in einer uneingeschränkten Umgebung operieren muss.
Der Hyperliquid HIP-3-Vorschlag bleibt dennoch eine Entwicklungsinitiative und kein bestätigter Produktionsmarkt für US-Kunden. Die nächsten wichtigen Meilensteine umfassen die Fertigstellung der Permissioning-Infrastruktur, die erforderlichen regulatorischen Genehmigungen, die Veröffentlichung der endgültigen Vertragsanforderungen und die Aufnahme des Live-Handels. Im Betrieb werden Markttiefe, offenes Interesse, Ausführungskosten, Clearing-Zuverlässigkeit und Teilnehmervielfalt die stärksten Belege dafür liefern, ob das Modell wirtschaftlich tragfähig ist.
Seine breitere Bedeutung könnte über Kryptowährungsderivate hinausgehen. Wenn registrierte Marktbetreiber gemeinsame Blockchain-Infrastruktur nutzen können, ohne die Aufsicht oder den Kundenschutz zu beeinträchtigen, könnten ähnliche Vereinbarungen für andere Finanzprodukte in Betracht gezogen werden. Die Akzeptanz würde jedoch über spezifische regulatorische und operative Rahmenbedingungen erfolgen und nicht über eine universelle Ausnahme von herkömmlichen Marktregeln.
Die strukturelle Chance besteht darin, regulierte Finanzmärkte weniger abhängig von proprietärer Ausführungstechnologie zu machen und gleichzeitig die rechtliche Verantwortlichkeit klar zuzuweisen. Paywards vorgeschlagener HIP-3*-Markt bietet einen Test für dieses Prinzip, aber das Ergebnis wird von der tatsächlichen Handelsleistung und institutionellen Zuverlässigkeit abhängen – nicht einfach vom Vorhandensein einer öffentlichen Blockchain.
Quellen
Payward — Beabsichtigt, Onchain-Perpetual-Futures für US-Kunden anzubieten, 16. September 2026:
https://www.payward.com/press-release/payward-hyperliquid-onchain-perpetual-futures
Payward — Schließt Bitnomial-Übernahme ab, 1. Mai 2026:
https://www.payward.com/press-release/payward-completes-acquisition-of-bitnomial-the-first-fully-cftc-licensed-crypto-native-derivatives-stack-in-the-us
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.