Los futuros del S&P 500 son contratos sobre el nivel del índice S&P 500, liquidados en efectivo y cotizados en CME. ES es el contrato de futuros E-mini del S&P 500 y MES es la versión Micro E-mini, con una décima parte de su tamaño. Ninguno de los dos te convierte en propietario de las empresas del índice: operas un contrato con margen, fecha de vencimiento, valoración diaria a mercado y una especificación que fija el mercado.
Qué es ES en realidad
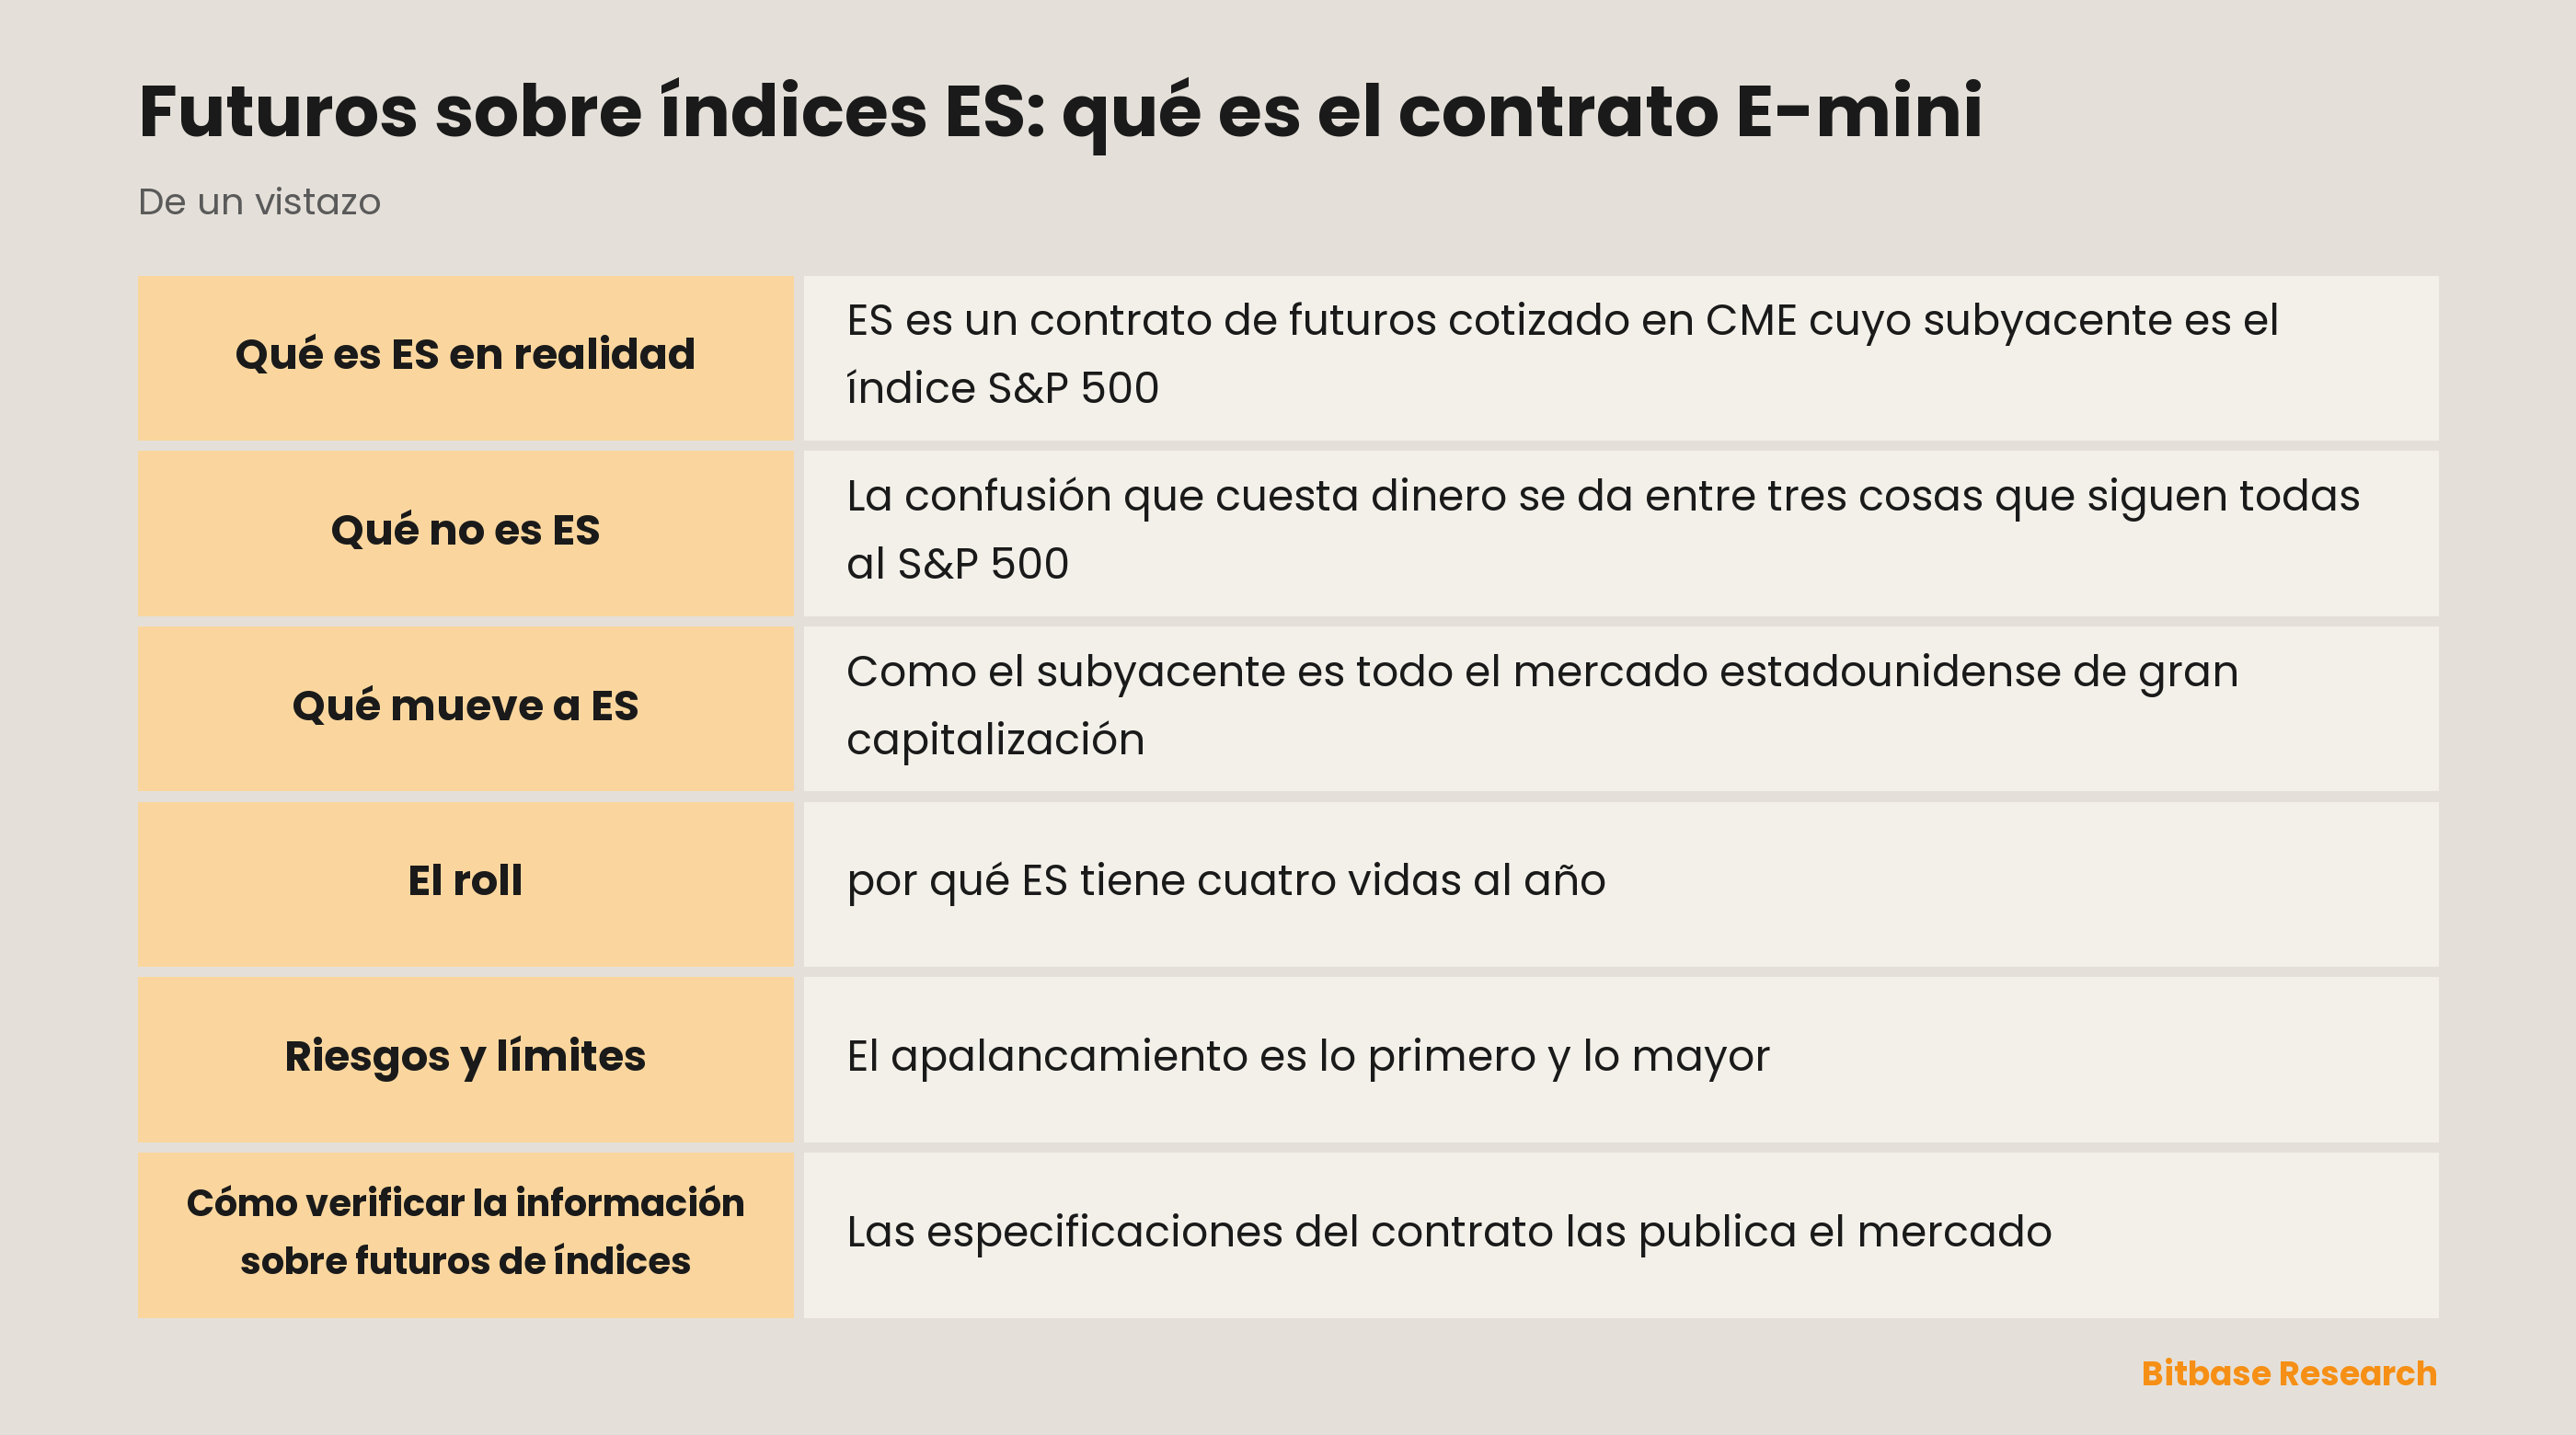
ES es un contrato de futuros cotizado en CME cuyo subyacente es el índice S&P 500. Dos elementos de esa frase hacen casi todo el trabajo.
Primero, el subyacente es un índice, es decir, un número y no algo que se pueda entregar. Por eso el contrato se liquida en efectivo: al vencimiento no cambian de manos acciones, y la diferencia entre el precio de entrada y el valor final de liquidación se paga en efectivo. No existe ninguna versión de mantener ES hasta el vencimiento que te deje siendo propietario de 500 empresas.
Segundo, es un contrato de futuros, lo que significa que es un acuerdo sobre un precio futuro que se abre con margen. Depositas una fracción del valor nocional como margen inicial, y la posición se valora a mercado cada día: las ganancias se abonan y las pérdidas se cargan a diario, no al final. Un movimiento en tu contra puede exigir más margen ese mismo día.
El «E-mini» del nombre es histórico. El contrato original de corro sobre el S&P 500 era mayor; el E-mini fue la versión electrónica y de nocional más pequeño, y hace tiempo que es el principal.
ES y MES de un vistazo
MES, el Micro E-mini, sigue el mismo índice con el mismo calendario que ES; lo que cambia es cuánta exposición lleva un solo contrato.
| Característica | ES | MES |
|---|---|---|
| Subyacente | Índice S&P 500 | Índice S&P 500 |
| Contrato | Futuro E-mini S&P 500 | Futuro Micro E-mini S&P 500 |
| Tamaño relativo | Tamaño E-mini estándar | Una décima parte de ES |
| Liquidación | En efectivo | En efectivo |
| Vencimiento | Trimestral: marzo, junio, septiembre, diciembre | El mismo ciclo trimestral |
| Diferencia principal | Mayor exposición nocional por contrato | Menor exposición nocional por contrato |
Los multiplicadores, los valores del tick, los requisitos de margen y el horario de negociación deben comprobarse siempre en las especificaciones vigentes de los contratos de CME antes de operar. Para comparar con más detalle el tamaño del contrato, el margen, el horario y el rollover, consulta la guía de ES frente a MES.
Qué no es ES
La confusión que cuesta dinero se da entre tres cosas que siguen todas al S&P 500.
Un fondo indexado o ETF mantiene las acciones subyacentes. Posees una participación de una cartera, cobras dividendos, y no hay vencimiento ni margin call. Cotiza en el horario de la bolsa.
Un contrato de futuros no mantiene nada. Es un acuerdo apalancado, con vencimiento y liquidado en efectivo. No hay dividendos, porque no hay acción, aunque las expectativas de dividendo ya están descontadas en la curva de futuros, y esa es una de las razones por las que el futuro no replica el índice con exactitud.
Un perpetuo sobre un índice, allí donde exista algo así en una plataforma cripto, es una tercera estructura distinta: sin vencimiento y con un pago de financiación en lugar de una curva. No es lo mismo que ES, y ambos se comportan de forma distinta alrededor de las fechas de dividendo y de los cambios de tipos.
Leer la cotización de uno y operar el otro es el error más común con los productos indexados.
Qué mueve a ES
Como el subyacente es todo el mercado estadounidense de gran capitalización, ES reacciona a lo que mueve al mercado en conjunto y no a una empresa concreta. Las publicaciones macro programadas —datos de inflación, datos de empleo, decisiones de bancos centrales— producen los movimientos intradía más bruscos, y salen a horas fijas que cualquiera puede consultar por adelantado.
La concentración del índice importa más que antes. Cuando un puñado de empresas muy grandes representa una parte sustancial del peso del índice, sus fechas de resultados se convierten de hecho en eventos del índice. Un futuro sobre índices es un instrumento diversificado de nombre; en la práctica, su comportamiento a corto plazo puede depender de un número reducido de nombres.
La curva de futuros añade su propio motor. La distancia entre el futuro y el índice al contado refleja el coste de financiación y los dividendos esperados, de modo que la base se mueve con los tipos de interés al margen de lo que ocurra en las empresas. Quien mantiene la posición a través de un roll presta atención a esto porque es un coste, no un pronóstico.
La sesión nocturna es la parte que más subestiman los operadores de renta variable. ES cotiza casi de forma ininterrumpida los días laborables, así que el hueco que un operador del mercado al contado ve en la apertura ya suele haberse producido en la sesión de futuros: descontado horas antes, en un libro más fino.
El roll: por qué ES tiene cuatro vidas al año
Los contratos ES vencen trimestralmente, en marzo, junio, septiembre y diciembre. Una posición no se traslada de forma automática: para mantener la exposición más allá del vencimiento cierras el contrato que vence y abres el siguiente, y a eso se le llama rolar.
Rolar no es gratis ni es neutral. Los dos contratos cotizan a precios distintos, el diferencial entre ellos refleja financiación y dividendos, y la liquidez migra del contrato más cercano al siguiente a lo largo de una ventana de días, no en un único momento. Rolar tarde significa operar en un libro que se adelgaza; rolar pronto significa renunciar al contrato más líquido. Ninguna de las dos opciones es incorrecta, pero ninguna es automática, y quien olvida el calendario lo descubre en el vencimiento.
Esta es la diferencia estructural con un perpetuo que más importa. Un perpetuo no tiene vencimiento y, por tanto, no tiene roll; en su lugar te cobra de forma continua mediante una tasa de financiación. Un futuro trimestral concentra ese coste en cuatro decisiones al año.
Futuros del S&P 500 frente a un ETF del S&P 500
Ambos pueden dar exposición al mismo índice. Las diferencias están en qué posees y en qué tienes que gestionar mientras lo mantienes.
| Característica | Futuros | ETF |
|---|---|---|
| Propiedad | Contrato derivado; no mantiene acciones | Participaciones de un fondo que mantiene las acciones del índice |
| Vencimiento | Sí, en ciclo trimestral | Sin vencimiento programado |
| Margen | Margen de futuros, valorado a mercado a diario | Depende de la cuenta en el bróker |
| Liquidación | En efectivo al vencimiento | Las participaciones siguen en la cuenta hasta que las vendes |
| Dividendos | Reflejados en el precio del futuro, no se pagan | El fondo puede repartir dividendos |
| Roll | Necesario para mantener exposición con vencimiento | No hace falta para seguir teniendo el ETF |
Cómo operar futuros del S&P 500 paso a paso
Ninguno de estos pasos predice el índice; deciden si la posición que abres es la que querías abrir.
1. Decide si el tamaño de la posición encaja con ES o con MES, que es más pequeño. MES permite ajustar el tamaño con más precisión, pero un contrato más pequeño no está menos apalancado.
2. Comprueba el mes de contrato activo y su fecha de vencimiento. A medida que se acerca el vencimiento, la liquidez pasa al siguiente contrato, así que el más cercano no siempre es el que conviene operar.
3. Revisa el multiplicador, el valor del tick, el requisito de margen y el horario de negociación vigentes en la página de especificaciones del mercado, y el margen que de verdad te cobra tu bróker.
4. Antes de entrar, fija la pérdida máxima y el tamaño de la posición: calcula cuánto cuesta un movimiento de un número dado de puntos del índice con el multiplicador de ese contrato.
5. Comprueba si durante el periodo de tenencia hay publicaciones macro importantes o resultados de las mayores empresas del índice: son los momentos fijos en los que suelen llegar los movimientos más bruscos.
6. Si vas a seguir con la posición cerca del vencimiento, decide de antemano si cerrarla o rolarla al siguiente contrato.
Riesgos y límites
El apalancamiento es lo primero y lo mayor. El margen inicial de un futuro sobre índices es una fracción pequeña del nocional, lo que significa que el tamaño de posición que la mayoría cree estar tomando es mucho menor que el que realmente tiene. La valoración diaria a mercado convierte un movimiento adverso en una necesidad de efectivo el mismo día.
El riesgo de hueco lo agrava. El contrato cotiza casi de forma continua los días laborables, pero no los fines de semana, y las noticias de un fin de semana se expresan como un hueco en la apertura del domingo, sin ninguna oportunidad de haber salido entretanto.
El vencimiento y el roll son riesgos operativos, no solo costes. Una posición que se queda en un contrato que vence se liquidará en efectivo, estuviera o no previsto, y el cálculo de liquidación del vencimiento trimestral tiene su propio procedimiento, distinto del de un cierre diario ordinario.
Por último, «diversificado» describe el subyacente, no la operación. Una posición apalancada sobre un índice diversificado sigue siendo una posición apalancada, y la diversificación no hace nada con el apalancamiento.
Cómo verificar la información sobre futuros de índices
Las especificaciones del contrato las publica el mercado: tamaño del contrato, valor del tick, horario de negociación, requisitos de margen y calendario de vencimientos salen todos de las páginas de producto de la propia CME, y son la única fuente autorizada para eso. Los requisitos de margen en particular cambian, y los brókeres pueden exigir más que el mínimo del mercado.
La metodología del índice la publica por separado el proveedor del índice, y ahí es donde hay que mirar cómo se seleccionan y ponderan los componentes y cómo y cuándo se rebalancea el índice. Las preguntas sobre concentración se responden ahí, no en los comentarios de mercado.
Para los productos ligados a acciones que sí existen en una plataforma cripto, la lista de acciones tokenizadas es donde ver qué está listado. Para cualquier instrumento concreto que vayas a operar, la especificación del contrato de la plataforma en la que operas es la que obliga, y no una descripción general de «futuros sobre índices» ni este artículo.
En resumen
ES, igual que MES con una décima parte de su tamaño, es un contrato sobre un índice liquidado en efectivo, con vencimiento trimestral y negociado con margen. Casi todo lo que sorprende de él se deriva de una de esas cuatro palabras: no se entrega nada, el calendario obliga a decidir cuatro veces al año, la posición es mayor que el efectivo depositado, y lo que se sigue es un número y no una cartera. Entender eso antes de decidir una posición es más útil que cualquier opinión sobre hacia dónde va el índice.
Preguntas frecuentes
¿Qué diferencia hay entre ES y MES?
Ambos son futuros de CME sobre el índice S&P 500, con el mismo calendario trimestral y liquidación en efectivo. MES tiene una décima parte del tamaño de ES, de modo que un contrato lleva una décima parte de la exposición nocional, y como los dos cotizan con los mismos incrementos en puntos del índice, cada tick también vale diez veces menos.
¿Los futuros del S&P 500 poseen las acciones del índice?
No. El contrato es un derivado sobre el nivel del índice y no mantiene nada. Al vencimiento se liquida en efectivo contra una cotización especial de apertura del índice, calculada a partir de los precios de apertura de las acciones que lo componen, así que en ningún momento se entregan acciones.
¿Los futuros del S&P 500 vencen?
Sí. ES y MES son contratos con vencimiento en un ciclo de marzo, junio, septiembre y diciembre, y el valor final de liquidación se fija el tercer viernes del mes del contrato. Mantener la exposición más allá de un vencimiento exige cerrar el contrato que vence y abrir uno posterior.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo operar GS: Goldman Sachs, comisiones y un perpetuo
- Cómo comprar INTC: un diseñador de chips con sus fábricas
- Cómo operar IREN: de minar bitcoin a centros de datos de IA
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] CME Group: especificaciones del contrato de futuros E-mini S&P 500 www.cmegroup.com
[2] S&P Dow Jones Indices: metodología y componentes del S&P 500 www.spglobal.com
[3] CME Group: especificaciones del contrato de futuros Micro E-mini S&P 500 www.cmegroup.com
[4] Reglamento de CME, capítulo 358: futuros E-mini S&P 500 (liquidación en efectivo y precio final de liquidación) www.cmegroup.com