Escrito por: The DeFi Edge
Traducido por: Luffy, Foresight News
Bitcoin lleva dos meses moviéndose lateralmente, pero muchas tokens DeFi no se han quedado de brazos cruzados siguiendo al mercado en general.
Después de que Bitcoin subiera un 21% en agosto, entró en un rango lateral. Desde el 22 de agosto, el precio de cierre diario de Bitcoin siempre ha oscilado entre 75.600 y 86.600 dólares. Durante este período, Bitcoin subió en total un 5,6%, mientras que Ethereum, por el contrario, cayó un 2,7%.
Y de las 19 principales tokens DeFi que reparten dividendos a los usuarios que las poseen según nuestro recuento, 14 superaron a Bitcoin. Entre ellas, Raydium subió un 178%. La mediana de subida de este conjunto de tokens alcanzó el 12,9%, más del doble que la subida de Bitcoin.
¿Por qué prestar atención a «los ingresos reales repartidos a los tenedores»?
Mirar solo los ingresos totales del protocolo resulta engañoso. Algunos protocolos ganan mucho dinero, pero no reparten ni un céntimo a los tenedores de la token, y los ingresos pueden acabar en manos del equipo.
Por eso, este artículo contabiliza «los ingresos reales repartidos a los tenedores»: incluye la recompra y quema de tokens, la quema de comisiones y los ingresos entregados directamente a los tenedores de tokens; este criterio estadístico proviene de DeFiLlama.
Para ser incluida, la token debe cumplir las siguientes condiciones:
- Solo se contabilizan proyectos DeFi centrales: DEX, contratos perpetuos, préstamos, CDP, staking líquido, herramientas de rendimiento y agregadores de rendimiento. Las cadenas públicas, los oráculos y los Launchpad quedan fuera del ámbito estadístico (incluido Pons, etc.).
- A 22 de agosto, la capitalización de mercado superaba los 100 millones de dólares.
- En el último año, ha habido un historial de reparto de ingresos a los tenedores de tokens.
Todas las que cumplan los criterios de selección se incluyen en las estadísticas. Tanto el dinero que Raydium gana con su negocio de Launchpad y usa para recomprar tokens, como Hyperliquid, que quema directamente las comisiones, cuentan como ingresos reales repartidos a los usuarios tenedores de tokens.
El período estadístico va del 22 de agosto al 20 de octubre, comparado con los datos de los 59 días anteriores; la fuente de precios es CoinGecko, y finalmente se seleccionaron 19 tokens.
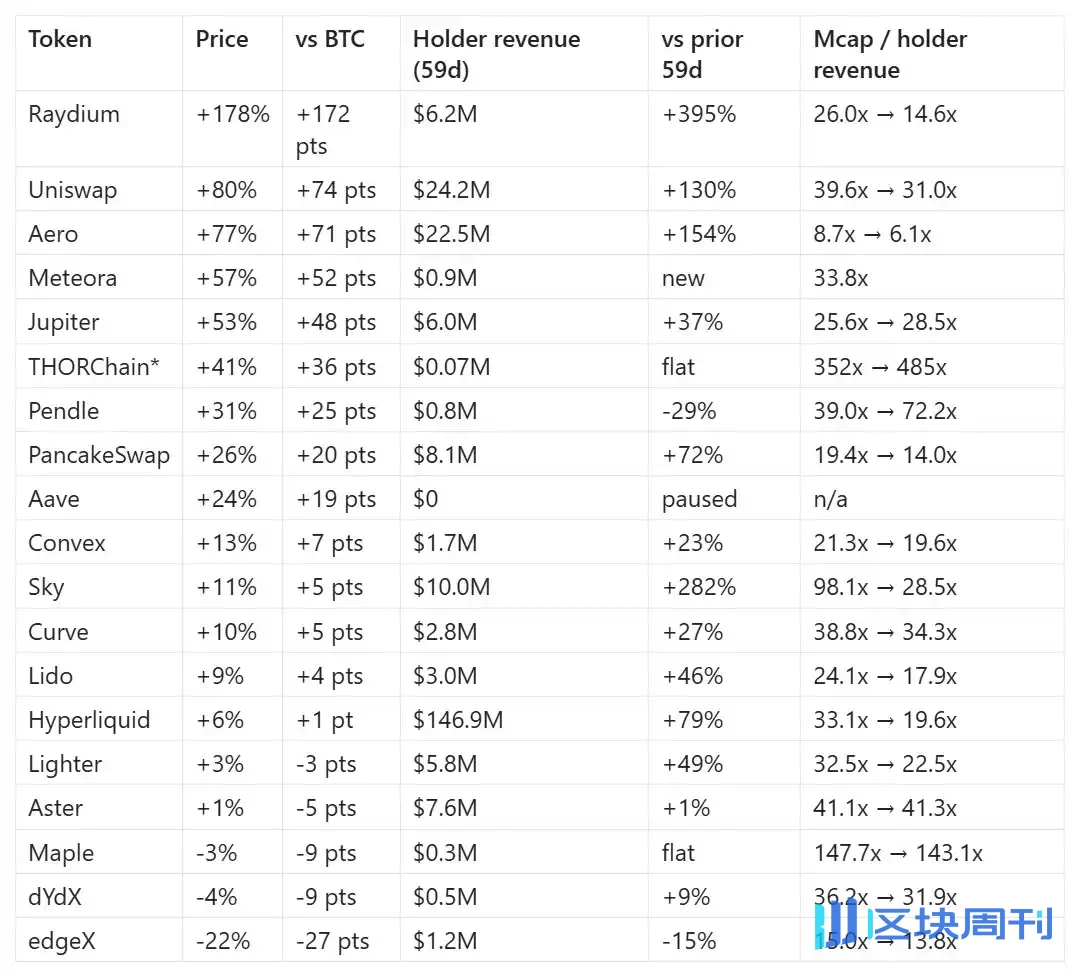
En la tabla, «capitalización de mercado / rendimiento anualizado para los tenedores» se refiere a dividir la capitalización de mercado total entre todos los ingresos repartidos a los tenedores en un año, según el nivel actual de ingresos. Cuanto menor sea el valor, menor será el coste que asume el inversor por cada unidad monetaria de dividendo.
¿Qué tokens han tenido mejor rendimiento?
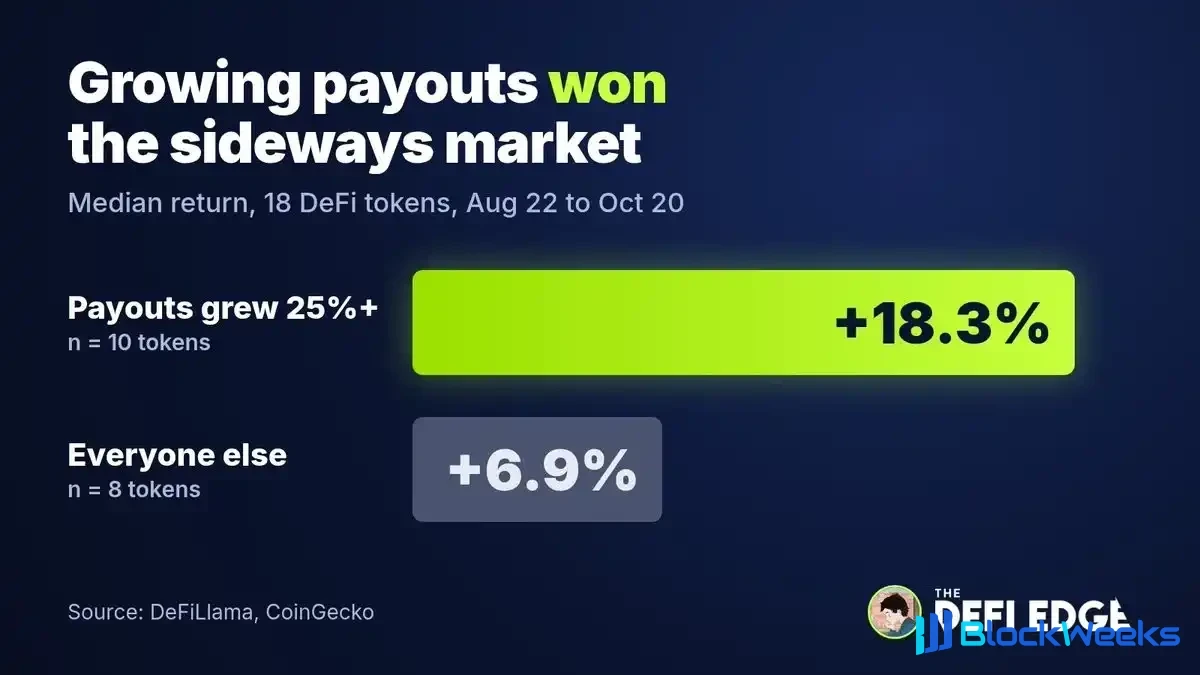
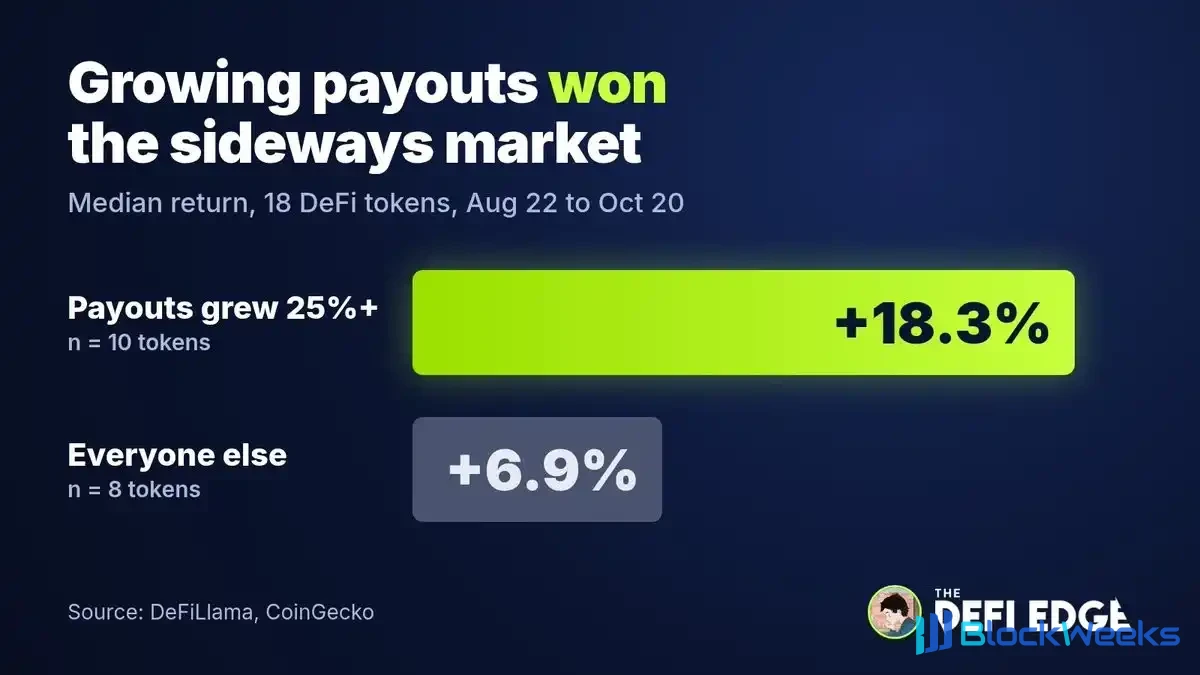
Dividiendo las tokens en dos grupos para comparar: el grupo con crecimiento de dividendos tuvo una subida mediana del 18,3%; el otro grupo, solo del 6,9%.
Las tres tokens mejor situadas tienen todas una lógica clara de crecimiento de ingresos:
- Raydium: el 5 de septiembre, la plataforma de emisión de acciones tokenizadas StonkFun se integró en LaunchLab de Raydium. El volumen de recompra de la token RAY se disparó de 360.000 dólares en julio a 3,94 millones de dólares en septiembre, multiplicándose por 11.
- Uniswap: el mecanismo de reparto de comisiones ya estaba activado, y además Robinhood Chain aportó un enorme volumen de operaciones; en septiembre, casi la mitad de los ingresos del protocolo de Uniswap provinieron de esta cadena pública.
- Aerodrome (AERO): tras la fusión de Aerodrome y Velodrome, los tenedores de tokens pueden recibir las comisiones de operación, además de las tarifas que cada proyecto paga por comprar liquidez. En septiembre, estos ingresos alcanzaron los 14,9 millones de dólares, superando ya los 10,5 millones de dólares pagados a los proveedores de liquidez.
Lo contrario también se cumple: los ingresos reales repartidos a los tenedores por edgeX cayeron un 15%, y el precio de la token se desplomó un 22%, siendo el proyecto con peor rendimiento de la muestra.
¿Una valoración baja equivale a una buena oportunidad? Los datos de esta vez dan una respuesta diferente, y el resultado es muy sorprendente. El múltiplo de valoración de AERO era el más bajo, de solo 8,7 veces, y el precio de la token subió un 77%; edgeX tenía una valoración de 15 veces, la segunda más baja de la muestra, pero su comportamiento fue el peor de todos. Solo mirando si la valoración es alta o baja, es imposible predecir la evolución posterior del precio de la token.
Hay otras tokens que no cumplen la regla anterior.
- Hyperliquid (HYPE): los ingresos repartidos a los tenedores aumentaron un 79%, pero el precio de la token solo subió un 6%. Calculada según la valoración totalmente diluida (FDV), la valoración alcanza 85 veces; cada mes salen al mercado unos 800 millones de dólares en HYPE desbloqueados, pero la cantidad de recompra mensual es de solo 75 millones de dólares, y el mercado necesita absorber una enorme presión vendedora.
- Sky (SKY): el 13 de agosto, mediante una votación de gobernanza, se aprobó que el 55% de los ingresos de cada período se destine a recomprar tokens y el 45% se reparta entre los usuarios que hacen staking. Los ingresos de los tenedores casi se cuadruplicaron, pero el precio de la token solo subió un 11%.
- Aave (AAVE): tras el incidente de seguridad de rsETH, Aave suspendió la recompra de tokens y durante el período estadístico no repartió ningún dividendo a los usuarios; aun así, el precio de la token subió un 24%.
En mi opinión, el mercado valora tanto el nivel actual de dividendos como las expectativas de ingresos futuros. Las expectativas de dividendos no son el único factor que influye en el precio de la token.
Si Bitcoin vuelve a entrar en un rango lateral, ¿cómo elegir tokens DeFi?
Al usar un proyecto para investigar, hay que mirar estos tres puntos al mismo tiempo, ninguno puede faltar:
- Los ingresos que el proyecto reparte de verdad a los tenedores de tokens ya están subiendo.
- Debe haber un catalizador real: por ejemplo, haber abierto un nuevo negocio, la activación del reparto de comisiones que trae más volumen de operaciones, o eventos como fusiones de protocolos.
- Hay que revisar obligatoriamente el desbloqueo de tokens y la valoración totalmente diluida (FDV). Hyperliquid es un precedente claro: una vez que una gran cantidad de tokens se desbloquea y se lanza al mercado, se frena la subida del precio de la token.
Algunas aclaraciones adicionales
- Esta vez solo hay una muestra de 19 tokens y un período estadístico de 59 días, por lo que las conclusiones no tienen una fuerza de convicción absoluta. Si hubiera datos de un mes más, es muy probable que la clasificación de las tokens intermedias se reescribiera por completo.
- El precio de la token y los ingresos por dividendos se contabilizan en el mismo intervalo de dos meses; este método es solo un indicador de observación y no significa que el 22 de agosto se pudieran seleccionar con precisión las tokens que subirían usando esta regla.
- Los múltiplos de valoración del artículo se calculan usando la capitalización de mercado circulante. Muchos proyectos tienen grandes cantidades de tokens bloqueadas, lo que hace que la valoración parezca más barata de lo que realmente es. Hyperliquid, calculado según la capitalización circulante, tiene una valoración de 19,6 veces (capitalización circulante de 18.100 millones de dólares), mientras que según FDV alcanza 85 veces (FDV de 77.800 millones de dólares).
- Los datos de ingresos de los tenedores provienen de DeFiLlama; los datos no pueden ser cien por cien exactos, pero ya son la mejor fuente de datos del sector.
- Algunos proyectos reparten dividendos de forma acumulada. Por ejemplo, la recompra de Lido se ejecuta de forma unificada tras la votación del DAO; que un mes los ingresos sean bajos no significa que el proyecto haya dejado de repartir dividendos.
- Meteora no participó en la comparación de subidas de los dos grupos, ya que la función de dividendos de este proyecto acaba de lanzarse y no hay datos históricos para comparar.
- Los ingresos de los tenedores de THORChain provienen de la quema de tokens RUNE mediante comisiones; el 12 de septiembre, la proporción de quema se redujo del 5% al 1%, y la volatilidad del precio de su token no tiene relación con la lógica de crecimiento de dividendos.
- Datos adicionales sobre muestras anómalas. Hyperliquid repartió en estos 59 días un total de 146,9 millones de dólares en ingresos a los tenedores, lo que representa el 59% de los ingresos totales de toda la muestra; el equipo desbloquea cada mes unos 9,9 millones de HYPE. El múltiplo de valoración de Sky bajó de 98 veces a 28,5 veces.