El artículo original es de Saurabh Deshpande
Compilado por | Express Man@Odaily Planet Daily

He estado pensando en una pregunta: dado que los futuros perpetuos (perp, abreviatura de futuros perpetuos) ya son tan fáciles de usar, por qué el mercado cripto sigue necesitando opciones. Vuelvo una y otra vez a la misma respuesta: el tiempo. Puedes pensar que Bitcoin estará más alto en tres meses, pero un perp apalancado podría ser liquidado mañana. Comprar una opción de compra le da a tu juicio más espacio para respirar. Aún puedes perder todo lo que pagaste, pero una mala tarde no te sacará de la posición.
Esto nos lleva a preguntar: por qué las opciones on-chain siguen siendo tan pequeñas hasta el día de hoy. Intentamos comprarlas varias veces, revisamos la liquidez y analizamos por qué fracasaron tantos intentos anteriores. La mayoría de las razones en última instancia se reducen a lo mismo: si vale la pena el esfuerzo vender opciones. Los exchanges de perps pueden cambiar esto, porque pueden dar a los vendedores un lugar donde cubrirse y también traer a los vendedores traders que ya están allí. Este artículo trata sobre: por qué esto podría funcionar, qué queda sin resolver y quién se beneficiaría. También exploraremos varios diseños que pueden proporcionar incentivos a los vendedores.
Durante las últimas semanas, he estado jugando con Papertrade. En esta plataforma, la casa toma el lado opuesto de cada operación, y por cada $1 que pierdes, se acuña una cantidad correspondiente de PAPER; este token puede participar en una parte de los ingresos por comisiones de la casa. La práctica de compensar pérdidas con tokens me hizo pensar: cómo se vería si esto se aplicara a las opciones, porque esta categoría aún no ha producido una historia de éxito explosivo.
Un perp te permite elegir cuánto puede moverse el precio en tu contra. Nunca te permite elegir cuánto tiempo puedes estar equivocado. Las opciones sí pueden. En julio de 2025, argumentamos en un artículo que las opciones seguirían a los perps on-chain y podrían crecer cien veces en tres años. Quince meses después, las opciones siguen siendo menos del 1% del volumen de los DEX de perps. En los mercados tradicionales, el volumen de opciones es aproximadamente tres veces el de los futuros.
Este es otro artículo de una serie sobre el estado actual de las opciones cripto.
En este artículo, cuantifiqué el costo que un perp impone a un trader que tiene "razón pero llega temprano"; expliqué por qué la próxima ola de opciones on-chain crecerá junto a mercados de perps como Hyperliquid; hice un balance de quién está haciendo qué; y qué protocolos se benefician más una vez que el volumen realmente despegue. La respuesta corta es: quien controle la cobertura se beneficia. Las tres posiciones que vale la pena mantener son: Hyperliquid como el casero del mercado de cobertura, Derive como el motor sobre el que otros construyen, y Paradex como el mostrador para operaciones en bloque. Luego esbozamos dos proyectos que podrían traer a los vendedores que faltan.
Uno pone opciones en el pool de LP de Metric, y el otro es una versión de opciones de Papertrade.
Dirección correcta, ruta equivocada
¿Con qué frecuencia un perp mata una operación que debería haber sido rentable? Tomamos los precios de cierre diarios de BTC desde enero de 2018 hasta octubre de 2026, tratando cada día como un posible punto de entrada en largo. Conservamos solo aquellas operaciones que cerraron por encima del precio de entrada después de 7 a 180 días, es decir, aquellas en las que el trader tenía razón, y luego verificamos si BTC durante el período de tenencia cayó lo suficiente como para liquidar un perp de 5x, 10x o 20x.
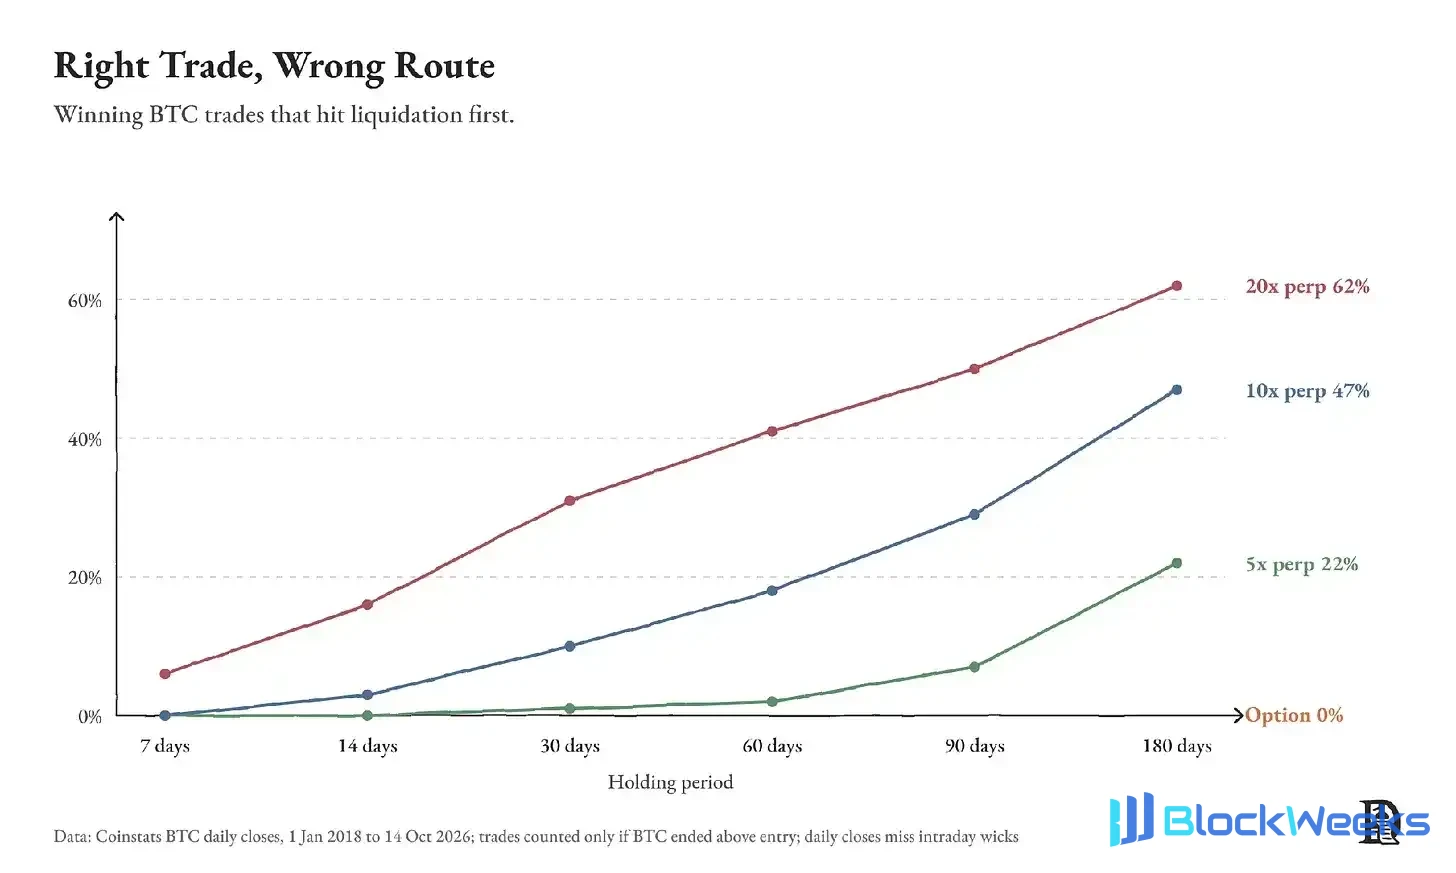
Un perp de 10x tiene un 47% de probabilidad de ser liquidado dentro de 180 días, un 29% dentro de 90 días y un 18% dentro de 60 días. Comprar una opción que cubra la misma ventana de tiempo no será liquidada antes del vencimiento. Los precios de cierre diarios también omiten las mechas intradía, por lo que las probabilidades reales pueden ser mayores. En marzo de este año, escribimos en Bringing the World On-Chain: el capital direccional eligió abrumadoramente los perps. Esto sigue siendo cierto para operaciones medidas en horas. Pero cuanto más tiempo tarda en desarrollarse un juicio, más probable es que un perp sea detenido o liquidado.
Revisamos el 10 de octubre de 2025. A las 12:00 UTC, abrimos tres posiciones largas de BTC de $1,000. La primera fue un perpetuo de 10x; la segunda fue una call a 30 días comprada con los mismos $1,000; la tercera seguía siendo ese perpetuo de 10x, pero emparejado con una put a 7 días con un strike un 5% por debajo del precio de entrada, con la prima pagada con esos $1,000.

La posición perpetua fue liquidada a las 21:14. La call cayó a $181 en el mínimo, pero volvió a superar los $800 en menos de una hora. La put costó $52 y mantuvo viva esta posición larga de 10x durante el desplome. Repetimos esta prueba en ocho activos usando precios de Deribit, y los resultados fueron consistentes.

En monedas pequeñas, esta protección cuesta entre $250 y $340 de cada $1,000, porque su fijación de precios de opciones incorpora una volatilidad mucho mayor.
Todo está en el menú
Las finanzas tradicionales y las cripto se están tomando prestadas cosas mutuamente de tres maneras.
Primero, las finanzas tradicionales están importando las herramientas de las cripto. CME ahora cotiza futuros y opciones de cripto las 24 horas. Los precios de los perpetuos de Hyperliquid aparecen en el Terminal de Bloomberg, y el departamento de políticas de Hyperliquid y trade.xyz ya han presentado ante la SEC para obtener normas sobre perpetuos de pre-IPO. Polymarket lanzó perpetuos en septiembre para usuarios fuera de Estados Unidos.
Segundo, las cripto están importando los activos de las finanzas tradicionales. En Hyperliquid, puedes operar el S&P 500, Nvidia, oro y petróleo crudo como perpetuos a cualquier hora del día. En Todo es un mercado, dijimos que los bonos del Tesoro, las acciones, la computación y la atención cotizarán todos on-chain. Cualquiera en la industria puede ver que todo activo importante acabará llegando on-chain. Y los perpetuos son exactamente cómo está ocurriendo todo esto. El 23 de marzo, los perpetuos de crudo WTI y Brent de trade[XYZ] juntos operaron $2.3 mil millones en un solo día. Ahora hay un perpetuo vinculado a la tarifa de alquiler por hora de las GPU Nvidia H100, y otro vinculado a un índice de cartas Pokémon. CME e ICE están esperando la aprobación de la CFTC para listar futuros de computación.
A medida que surjan más precios negociables, la gente querrá diferentes formas de operar con ellos. Algunos pueden usar perpetuos de GPU para apostar por escasez de computación. Una startup de IA con exposición al mismo precio puede simplemente querer comprar protección contra facturas más altas el próximo trimestre.
Comprar una opción call permite a la startup comprar esa protección por una cantidad conocida. Si la tarifa de alquiler sube por encima del nivel acordado, la opción paga. Si la tarifa baja, la startup disfruta de computación más barata y solo pierde la prima. Y el perpetuo simultáneamente le da a la persona que vendió esa opción una herramienta que puede usar para cubrirse. Cada nuevo mercado de perpetuos abre espacio para un mercado de opciones justo al lado.
Tercero, las herramientas de las finanzas tradicionales ahora sirven a los propios activos de las cripto. En abril, el interés abierto en las opciones del ETF de Bitcoin de BlackRock subió a $27.6 mil millones, superando el interés abierto en opciones de BTC en Deribit. En el mismo período, Coinbase adquirió Deribit por $2.9 mil millones.
El mismo centro de negociación puede eventualmente ofrecer spot, perpetuos, opciones y binarios todos a la vez, con subyacentes que van desde Bitcoin hasta acciones y materias primas. Quien llegue primero capturará la mayor parte del flujo. Creemos que las cripto parten con ventaja por dos razones.
Listar es una decisión de software. IBIT se lanzó en enero de 2024, pero sus opciones no comenzaron a cotizar hasta noviembre de ese año, esperando que las bolsas, las cámaras de compensación y la SEC dieran su aprobación una por una. Hypercall listó opciones de SpaceX el 3 de junio de 2026, nueve días antes de que SpaceX cotizara en Nasdaq, usando el perpetuo de pre-IPO de Hyperliquid como precio de referencia.
Este mercado nunca cierra. Hypercall te permite operar opciones de Nvidia y SpaceX incluso los domingos, porque los perpetuos usados para cubrirlas también cotizan los domingos. Los spreads fuera del horario del mercado de valores estadounidense son de 1.5 a 2 veces más amplios. Pero los centros de negociación tradicionales no ofrecen opciones de Nvidia en absoluto durante ese tiempo.
El auge de los perpetuos es lo mejor que le podría pasar a las opciones onchain, porque los perpetuos son exactamente donde los vendedores de opciones se cubren. Cuanto más profundo es el mercado de perpetuos, más barato es vender opciones sobre él. Cada nuevo mercado de perpetuos es un mercado de opciones potencial.
Por qué las opciones onchain nunca despegaron
Desde 2019, docenas de protocolos han intentado llevar las opciones onchain. Casi todos han cerrado, cambiado de rumbo o tienen casi ningún volumen. Los repasamos generación por generación en Trading Optionality; aquí va una versión breve. Las opciones son mucho más difíciles de lanzar que los perpetuos, por tres razones.
La liquidez está fragmentada entre cientos de libros de órdenes por activo. Los perpetuos de BTC tienen un solo libro de órdenes. Deribit lista 884 opciones de BTC en 11 vencimientos, y cada una de ellas debe cotizarse las 24 horas.
 Los vendedores no pueden cubrirse de forma barata. Los vendedores deben operar continuamente el subyacente para mantenerse neutrales, lo que requiere un mercado suficientemente profundo justo al lado.
Vender inmoviliza capital. Los primeros protocolos exigían a los vendedores bloquear la cantidad máxima que teóricamente podrían deber. Vender una call de $1,800 sobre $110,000 de BTC significaba bloquear $100,000 para ganar un 1.8% al mes. Ningún creador de mercado profesional aceptaría esa operación.
 Cada generación resolvió uno de estos problemas y tropezó con otro. En mayo de 2021, los depositantes de Hegic perdieron la mayor parte de unos $80 millones; durante siete meses, los depositantes de Lyra perdieron un 4.9% en el pool de BTC y un 17.6% en el pool de ETH; PsyOptions cerró su producto en junio de 2024.
 Entonces, ¿por qué los creadores de mercado lo evitan? Antes de que llegue el minorista, la mayor parte del flujo que llega a las cotizaciones de un nuevo venue proviene de traders que arbitran sus precios contra Deribit. Solo actúan cuando las cotizaciones del nuevo venue se quedan obsoletas, así que incluso si la plataforma funciona perfectamente, los creadores de mercado pierden dinero en casi cada ejecución. Una plataforma solo tiene dos caminos: pagar a los primeros creadores de mercado para que absorban esas pérdidas, o traerles flujo minorista que aún no existe.
Cómo lo resuelven las plataformas actuales
Las plataformas que funcionan hoy comparten el mismo diseño básico. Las órdenes se emparejan offchain, por lo que actualizar las cotizaciones no cuesta nada. El colateral, el margen y la liquidación permanecen onchain, por lo que siempre conservas el control de tus fondos.
Pero un mejor diseño todavía tiene que dar una razón para vender. La razón más fuerte es una cobertura barata en la misma cuenta. ¿Recuerdas al vendedor que tenía que bloquear $100,000 para vender una call de BTC de $1,800?

Un motor de margen de cartera calcula la pérdida máxima posible en todas las posiciones y deriva de ello el colateral requerido. Si el peor movimiento razonable es del 15%, el vendedor solo necesita depositar unos $15,000 en lugar de $100,000. La prima sigue siendo de $1,800, por lo que el rendimiento sobre el capital bloqueado salta del 1.8% mensual a aproximadamente el 12%.
Por eso creemos que las opciones despegarán donde ya existe liquidez de perpetuos, y hoy eso significa plataformas como Hyperliquid y Lighter. Los vendedores de opciones en Hyperliquid obtienen tres cosas a la vez que otros venues onchain no pueden reunir.
La primera es profundidad. Hyperliquid tiene el libro de órdenes de perpetuos más profundo onchain, y los builder codes permiten que cualquier aplicación se conecte a él.
El segundo es una cuenta. Un trader que vende un put puede reutilizar el colateral para abrir un largo perpetuo, con spot, perpetuos y contratos de eventos compartiendo el mismo motor de riesgo. Esta es la mejora más crítica sobre sus predecesores. El tercero son los usuarios, y las plataformas que retienen liquidez, usuarios y distribución al mismo tiempo tienden a conservar el valor que crean.
Hypercall es la primera plataforma de opciones construida sobre esta base. Un creador de mercado que te vende una call de Nvidia puede comprar un perpetuo de Nvidia en Hyperliquid en la misma cuenta, y esa cobertura reduce el margen requerido para la opción. Su fundador estima que entre 10 y 100 veces más creadores de mercado cotizan perpetuos que opciones. Hypercall da a este grupo de creadores de mercado de perpetuos una razón para cotizar opciones también.
Otras plataformas han encontrado cada una diferentes vendedores.
 Derive (antes Lyra) paga a sus vendedores. En el año hasta el 19 de octubre, liquidó alrededor de 18 mil millones de dólares en nocional de opciones, y FalconX es su único creador de mercado nombrado públicamente. Los fondos de FalconX permanecen con su custodio, y Derive representa ese saldo como un token negociable, de modo que las instituciones pueden cotizar on-chain sin mover colateral on-chain.
Paradex toma prestados a sus vendedores. El 15 de septiembre, se conectó a la red de Paradigm, que maneja alrededor de una cuarta parte de las operaciones en bloque de Deribit. Su volumen diario de opciones saltó de menos de 3 millones de dólares a 58,7 millones en una semana, pero el interés abierto cayó de más de 250 millones de dólares a alrededor de 96 millones para el 14 de octubre. Las personas que hacen operaciones en bloque vienen por una operación, y luego se van.
Rysk convierte a los tenedores en vendedores. Depositas HYPE, BTC o ETH, vendes calls cubiertas a creadores de mercado en lista blanca y recibes la prima por adelantado. En los 30 días hasta el 14 de octubre, hizo 148 millones de dólares en nocional, pero una vez que los compradores de estas calls limitaron su propia exposición a HYPE, el volumen se estancó.
Los front ends construidos sobre estas plataformas ocultan por completo la tabla de strikes. Dream te permite recargar con Apple Pay, elegir una dirección y tamaño de posición, y luego compra las opciones por ti. Tacticalls, construido sobre Derive, ofrece apuestas de tres toques y copy trading. Los envoltorios más simples pueden atraer usuarios. Pero cuando el libro de órdenes debajo está vacío, no puede crear un vendedor.

Está listado, pero ¿cuánta liquidez hay?
Septiembre de 2026 fue el mejor mes de la historia para las opciones on-chain. El nocional se duplicó aproximadamente a 5 mil millones de dólares, la prima creció un tercio hasta 85 millones de dólares, y el interés abierto alcanzó un máximo cercano a 2,5 mil millones de dólares. Eso sigue siendo solo alrededor del 7% del volumen de Deribit ese mes. La mayor parte pasó por Derive.
 Una plataforma que solo vende contratos baratos profundamente out-of-the-money puede acumular un valor nominal muy alto con muy poca rotación de capital. La prima, el efectivo que el comprador realmente paga por la opción, es la medida más fiable. Por prima, la cuota de Derive es aún mayor, por encima del 90%.
 La mayor parte del nocional de Hypercall proviene de opciones baratas profundamente out-of-the-money sobre el S&P 500, compradas como billetes de lotería. Pink Brains descubrió que en Hypercall, 1 dólar de prima compra alrededor de 1.000 dólares de valor nominal, mientras que en Derive solo compra alrededor de 50 dólares. Tres razones pueden explicar la diferencia.
Primero, la volatilidad. El S&P 500 se mueve alrededor del 16% anual, mientras que BTC se mueve un 43%, por lo que sus opciones son mucho más baratas.
Segundo, el contrato en sí. Una opción de compra de corto plazo lejos del precio spot cuesta solo unas décimas de un por ciento del valor nominal.
Tercero, los incentivos. Cuando Hypercall pagaba 1.000 dólares en HYPE por día, el nocional se multiplicó por 50 mientras que la prima apenas se movió, lo que sugiere que los traders probablemente estaban comprando los contratos más baratos para cobrar las recompensas. Derive es donde los traders pagan por una exposición real a opciones.
¿Es suficientemente bueno el libro de Derive? En la noche del 19 de octubre, extrajimos todas las opciones de BTC y ETH listadas en Derive y Deribit, excluyendo los contratos deep out-of-the-money y aquellos que vencían en menos de tres días. Deribit tenía tanto una oferta de compra como una de venta en los 346 strikes incluidos en el recuento. Derive tenía cotizaciones de dos lados en 206. Donde Derive cotizaba, su precio de venta estaba dentro del 0,2% del de Deribit, y su diferencial entre compra y venta era de aproximadamente el 3,8% del precio de la opción, frente al 2,6% en Deribit.
En Trading Optionality, publicado en julio de 2025, encontramos que los diferenciales de Derive eran a menudo de 2 a 5 veces los de Deribit. Desde entonces, esa brecha se ha reducido significativamente.
Fuera de BTC y ETH, la historia es diferente. Derive lista opciones sobre 12 activos, y extrajimos todos los strikes que vencen el 25 de diciembre desde su API pública.
 PUMP, LIT, ADA, VVV y CC tenían un total combinado de 220 strikes para el vencimiento del 25 de diciembre de 2026, y una cotización. Cuando intentamos comprar una opción de compra de PUMP de diciembre, la orden tardó mucho en ejecutarse. Incluso donde hay cotizaciones, los diferenciales se amplían rápidamente a medida que uno se aleja del precio spot. HYPE es el activo de mediana capitalización más líquido en Derive, y muestra con qué rapidez ocurre esto.
 Cada plataforma que revisamos mostraba la misma situación. Aevo solo cotiza opciones de memecoins a través de su mesa OTC, y Dream trasladó su negociación de PUMP y LIT a una única contraparte OTC. Listar una opción le cuesta casi nada a la plataforma. Vender una opción es a la vez caro y peligroso.
Tiempo restante hasta el vencimiento
En los mercados tradicionales, se negociaron 88.650 millones de contratos de opciones en 2025, frente a 30.640 millones de contratos de futuros. On-chain, en los 30 días que terminaron el 19 de octubre de 2026, las opciones registraron 4.900 millones de dólares en volumen nocional, mientras que los DEX de perpetuos registraron 627.000 millones. Eso es aproximadamente el 0,8%.

La mayoría de nosotros ya tenemos opciones, solo que no las llamamos así. Si tu hipoteca permite el pago anticipado, tienes una opción de compra contra el banco. El seguro es una opción de venta. Las opciones sobre acciones de los empleados son opciones de compra pagadas como salario. Cada una corresponde a una necesidad específica, y todas esas necesidades existen en el mercado cripto actual.
No esperamos que las opciones on-chain alcancen la misma proporción que las finanzas tradicionales, porque parte de la demanda de opciones de las cripto ya ha sido satisfecha por otros productos. Los mercados de predicción están vendiendo versiones binarias, y ahora las plataformas de perpetuos también las venden. El 19 de octubre, Lighter lanzó opciones binarias sobre BTC y ETH.
Aun así, las opciones on-chain todavía tienen tres bloques de demanda:
Activos que las finanzas tradicionales no pueden listar rápidamente. HYPE, empresas pre-IPO, tarifas de alquiler de GPU, y acciones y petróleo crudo que también cotizan los domingos.
Usuarios que las finanzas tradicionales no pueden alcanzar. Cualquiera fuera de EE. UU., cualquiera sin una cuenta de corretaje, cualquiera que quiera operar con 1 dólar. Señalamos la cultura de opciones minoristas de la India en It's All Derivative—allí, las opciones semanales representan el 95% del volumen del NSE.
Opciones integradas en otros productos. Protección a la baja adjunta a un perpetuo, covered calls para tesorerías, seguro de liquidación para préstamos. On-chain, una opción puede conectarse a cualquier aplicación mediante una API.
Viejos ganadores en un nuevo mercado
La forma más sencilla de responder a esta pregunta es rastrear a dónde van las comisiones de una operación de opciones.
 Las plataformas de opciones cobran una pequeña comisión una vez cuando se opera una opción. La plataforma donde se coloca la cobertura, en cambio, cobra repetidamente cada vez que el creador de mercado ajusta la cobertura. Por eso las opciones impulsan el volumen de perpetuos. Deribit tiene más de 2.000 millones de dólares en interés abierto de futuros, y gran parte existe para cubrir las opciones de la plataforma. Así que vemos tres posiciones que vale la pena mantener.
El casero, como Hyperliquid, controla el mercado de cobertura, las cuentas de margen y los usuarios, y los contratos binarios de HIP-4 ya comparten la misma cuenta. Sus contratos HIP-4 están diseñados para "instrumentos similares a opciones con límites", lo que significa que a su vez podrían comerse el propio mercado de Hypercall. De cualquier manera, el volumen de cobertura termina en Hyperliquid.
El motor que facilita el trading de opciones es una apuesta obvia. Derive tiene el libro de órdenes más profundo, un motor de riesgo, una cohorte de usuarios profesionales y, con V3, una API sobre la que otros pueden construir. Si las billeteras, las bóvedas y los agentes enrutan su flujo de opciones a través de él, Derive se convierte en el backend de las opciones on-chain. Si no, sigue siendo un venue sostenido por liquidez subsidiada con un solo creador de mercado público.
El block desk, como Paradex, controla el flujo institucional de Paradigm. Eso es valioso para operaciones grandes, y los creadores de mercado que vienen por ese flujo también hacen más profundo el libro de órdenes, beneficiando a todos.
Las plataformas que no dan a los vendedores una forma de cubrirse ya están perdiendo terreno. Mientras la categoría creció cuatro veces, el negocio de opciones de Aevo se redujo más del 90%. Los productos de opciones aislados luchan por superar a los productos que pueden combinarse con otras primitivas como perpetuos y spot. Probablemente veremos un patrón de adopción similar para las opciones que para los builder codes: una plataforma concentra la liquidez, muchos frontends la comparten.
El mercado ya está descontando uno de estos resultados. La cartera "Breaking The Wall" de Citrini Research asigna un 10% a DRV, y DRV ha subido más del 1.000% este año. El 22 de octubre, DRV tenía una capitalización de mercado de unos 390 millones de dólares, frente a unos ingresos netos de 486.000 dólares en los 30 días que terminaron el 20 de octubre, aproximadamente 66 veces los ingresos anualizados.
¿En qué tendría que convertirse Derive para crecer hasta eso? Supongamos que las opciones on-chain alcanzan el 5% del volumen de perpetuos. Se espera que el volumen de perpetuos en octubre sea de unos 660.000 millones de dólares. El 5% son aproximadamente 33.000 millones de dólares en volumen nocional de opciones. Si Derive mantiene alrededor del 80% de la cuota nocional, con su comisión de aproximadamente 1,1 puntos básicos, eso son unos 35 millones de dólares en comisiones anualizadas, equivalente a unas 11 veces las comisiones con la capitalización de mercado actual. Así que el precio de DRV está apostando a que toda la categoría crece unas seis veces mientras Derive mantiene su cuota, y Hyperliquid, Lighter y Paradex persiguen el mismo flujo.
Poner opciones en los pools de liquidez
Los vendedores no tienen que venir todos de plataformas de opciones. Metric es un DEX cuyos pools activos funcionan de manera muy similar a la liquidez concentrada de Uniswap. Los LP colocan liquidez en bins (rangos de precio) por encima y por debajo del precio actual, y ganan el spread cada vez que los traders usan su bin. La diferencia está en cómo se establecen los rangos de los bins. En Uniswap, los rangos de los LP son fijos, y solo el trading puede mover el precio, por lo que los LP deben restablecer constantemente sus rangos a medida que el mercado se mueve.
En Metric, un curador conecta un proveedor de precios, normalmente un oráculo, y los bins se establecen como rangos porcentuales alrededor de ese precio de referencia. El precio se mueve, y los bins se mueven con él. En los 30 días que terminaron el 21 de octubre, Metric hizo 4.400 millones de dólares en volumen con unos 12 millones de dólares en depósitos.
¿Y si estos pools cotizaran precios de opciones? La documentación de Metric enumera Black-Scholes con una entrada de volatilidad como uno de los modelos opcionales para los proveedores de precios. Un curador podría tomar un feed de volatilidad en vivo y cotizar una call de ETH tokenizada.
Tomemos un ejemplo: una call de ETH con un strike de 2.600 dólares que vence el 30 de octubre. Suponiendo que ETH está alrededor de 2.430 dólares con una volatilidad implícita cercana al 50%, Black-Scholes da un precio de unos 18 dólares. Si ETH sube a 2.500 dólares, la misma call vale unos 35 dólares, y todos los bins se desplazan hacia arriba con ella. Y como los pools de Metric se enrutan a través de agregadores como 0x, 1inch, CoW Swap y PancakeSwap, los traders pueden comprar tokens de opciones como cualquier otro token, usando el frontend de swap que ya usan.
El problema es que, si bien esto da distribución instantánea, no es eficiente en capital.
Cada precio de ejercicio y vencimiento sería su propio token y pool. Por ejemplo, una call de ETH con un precio de ejercicio de $2,600 que vence el 30 de octubre paga a los tenedores la cantidad en que ETH supera los $2,600 al vencimiento. El siguiente vencimiento requiere un conjunto de tokens completamente nuevo. Los creadores de mercado en Deribit cotizan cientos de instrumentos desde una sola cuenta de margen. En Derive, vender esta call de $2,600 bajo las reglas estándar requiere aproximadamente $330 de margen, antes de contabilizar las compensaciones de cobertura. Vender una call de $2,600 totalmente colateralizada bloquea 1 ETH (aproximadamente $2,430) para ganar $18. Cada pool de Metric también necesita su propio inventario, por lo que cinco precios de ejercicio por dos vencimientos significan diez pools de capital separados.
Así que la solución radica en quién emite el token. Supongamos que Derive lo emite. Derive ya permite a los vendedores depositar margen y cubrirse en perpetuos, así que si vendes esa call de $2,600 a través de él, solo necesitas aportar aproximadamente $330 en lugar de un ETH completo. Metric puede entonces seguir haciendo lo que mejor sabe hacer: poner precio al token y ponerlo frente a los traders.
La versión de opciones de Papertrade
Volvamos a Papertrade. Usar incentivos de tokens para subsidiar pérdidas atrajo rápidamente capital y traders. Eso es exactamente lo que les falta a las opciones on-chain. Las opciones carecen de incentivos para los vendedores.
Entonces, ¿cómo se vería una versión de opciones de Papertrade? Un vault de la casa vende calls y puts a los precios de ejercicio listados. Cuando una opción vence sin valor, su comprador acuña tokens de la casa en proporción a la prima que perdió, y quienes hacen staking de los tokens ganan el excedente de la casa.
Los compradores de opciones normalmente pierden dinero con frecuencia. Desde enero de 2018 hasta octubre de 2026, un comprador que compró una call semanal de BTC con un precio de ejercicio 10% por encima del precio de mercado perdió la prima en el 87% de las semanas. Papertrade mismo es obviamente el mejor candidato para haberlo construido. La diferencia es: los traders de perpetuos con mayor apalancamiento normalmente son liquidados por una fluctuación muy pequeña, mientras que los compradores de opciones mantienen hasta el vencimiento, por lo que el creador de mercado debe cobrar una prima razonable y no puede depender únicamente de las liquidaciones para ganar dinero.
El problema es que un creador de mercado que vende calls ganará poco durante varios meses, y luego perderá mucho de golpe cuando el mercado se mueva bruscamente en cualquier dirección. Hice un modelado de arranque en frío usando el historial de BTC. Un pool comienza desde cero y vende calls con un precio de ejercicio 10% por encima del precio de mercado cada semana. En esta simulación, el creador de mercado cobra una prima promedio de aproximadamente $1,300 por cada $100,000 de BTC, con un precio 50% por encima del costo promedio de estas calls. En el 12% de las semanas (57 de 458 semanas), BTC cerró por encima del precio de ejercicio, y el creador de mercado pagó un promedio de aproximadamente $6,900. Así que el neto es: el creador de mercado cobra aproximadamente $1,300 por call y paga un promedio de aproximadamente $860, obteniendo un neto de aproximadamente $440.
 Durante ocho años, el creador de mercado ganó dinero. Pero en marzo de 2021, debía a los ganadores una cantidad equivalente a 30 semanas de ingresos por primas. No despejó la cola hasta abril de 2022. En su peor semana individual, pagó aproximadamente 20 semanas de ingresos por primas de una sola vez.
Este diseño debe acortar la cola al mínimo. Los stakers que ganan el excedente del creador de mercado en las buenas semanas deben soportar sus pérdidas en las malas semanas, para que los ganadores cobren a tiempo en lugar de esperar en la cola. El creador de mercado también debe cubrirse en los perpetuos existentes. A medida que BTC sube hacia el precio de ejercicio, compra perpetuos de BTC en Hyperliquid. Así, en una semana de alta volatilidad, la cobertura puede cubrir la mayor parte de lo que debe a los ganadores.
Cuando agregué cobertura diaria a la misma simulación, el costo de la peor semana cayó de 20 semanas de ingresos por primas a aproximadamente 10 semanas, y durante el rally de 2021 que dejó a los ganadores con 30 semanas de ingresos adeudados, el pool nunca entró en pasivo. Nuestro artículo sobre parlays planteó el mismo punto sobre los mercados de predicción: alguien debe actuar como gestor central de liquidez.
Un segundo diseño posible es: el creador de mercado no solo vende, sino que toma el lado opuesto de cada operación—si un trader quiere vender, compra; si un trader quiere comprar, vende. Cuando compradores y vendedores coinciden, el creador de mercado queda plano y gana el spread, por lo que solo necesita cubrir y financiar el lado desequilibrado.
El problema radica en el token. Si las pérdidas en ambos lados acuñan tokens, un trader puede comprar una call en una cuenta y vender la misma call en otra cuenta, sabiendo que un lado debe perder. Los tokens deben acuñarse en función de la pérdida neta de cada cuenta en una única fecha de vencimiento, y el spread debe ser mayor que el valor del token. Esto es similar a la práctica actual en Papertrade de cubrir parcialmente la propia posición.
Hay razones para creer que este intento de opciones on-chain podría sobrevivir. Los vendedores tienen un mercado de cobertura más profundo, mejores formas de utilizar el capital y más caminos para llegar a los compradores. Los incentivos pueden ayudar a impulsarlo. Y cuando las recompensas se reduzcan y el mercado cambie, si los vendedores pueden ganar lo suficiente para seguir cotizando sigue siendo una pregunta abierta.
Pero la base es más sólida que en intentos anteriores. Si se mantienen, más traders podrán ponerle un precio al tiempo que están dispuestos a esperar para que se resuelva un juicio. Las criptomonedas ya han facilitado la compra de apalancamiento. Lo siguiente podría ser el tiempo.
Todavía esperando tener razón,