Les contrats à terme sur le S&P 500 sont des contrats sur le niveau de l’indice S&P 500, réglés en espèces et cotés sur le CME. ES est le contrat à terme E-mini S&P 500, et MES sa version Micro E-mini, d’un dixième de sa taille. Aucun des deux ne vous rend propriétaire des entreprises de l’indice : vous négociez un contrat sur marge, avec une date d’échéance, une valorisation quotidienne au marché et une spécification fixée par la Bourse.
Ce qu’est réellement ES
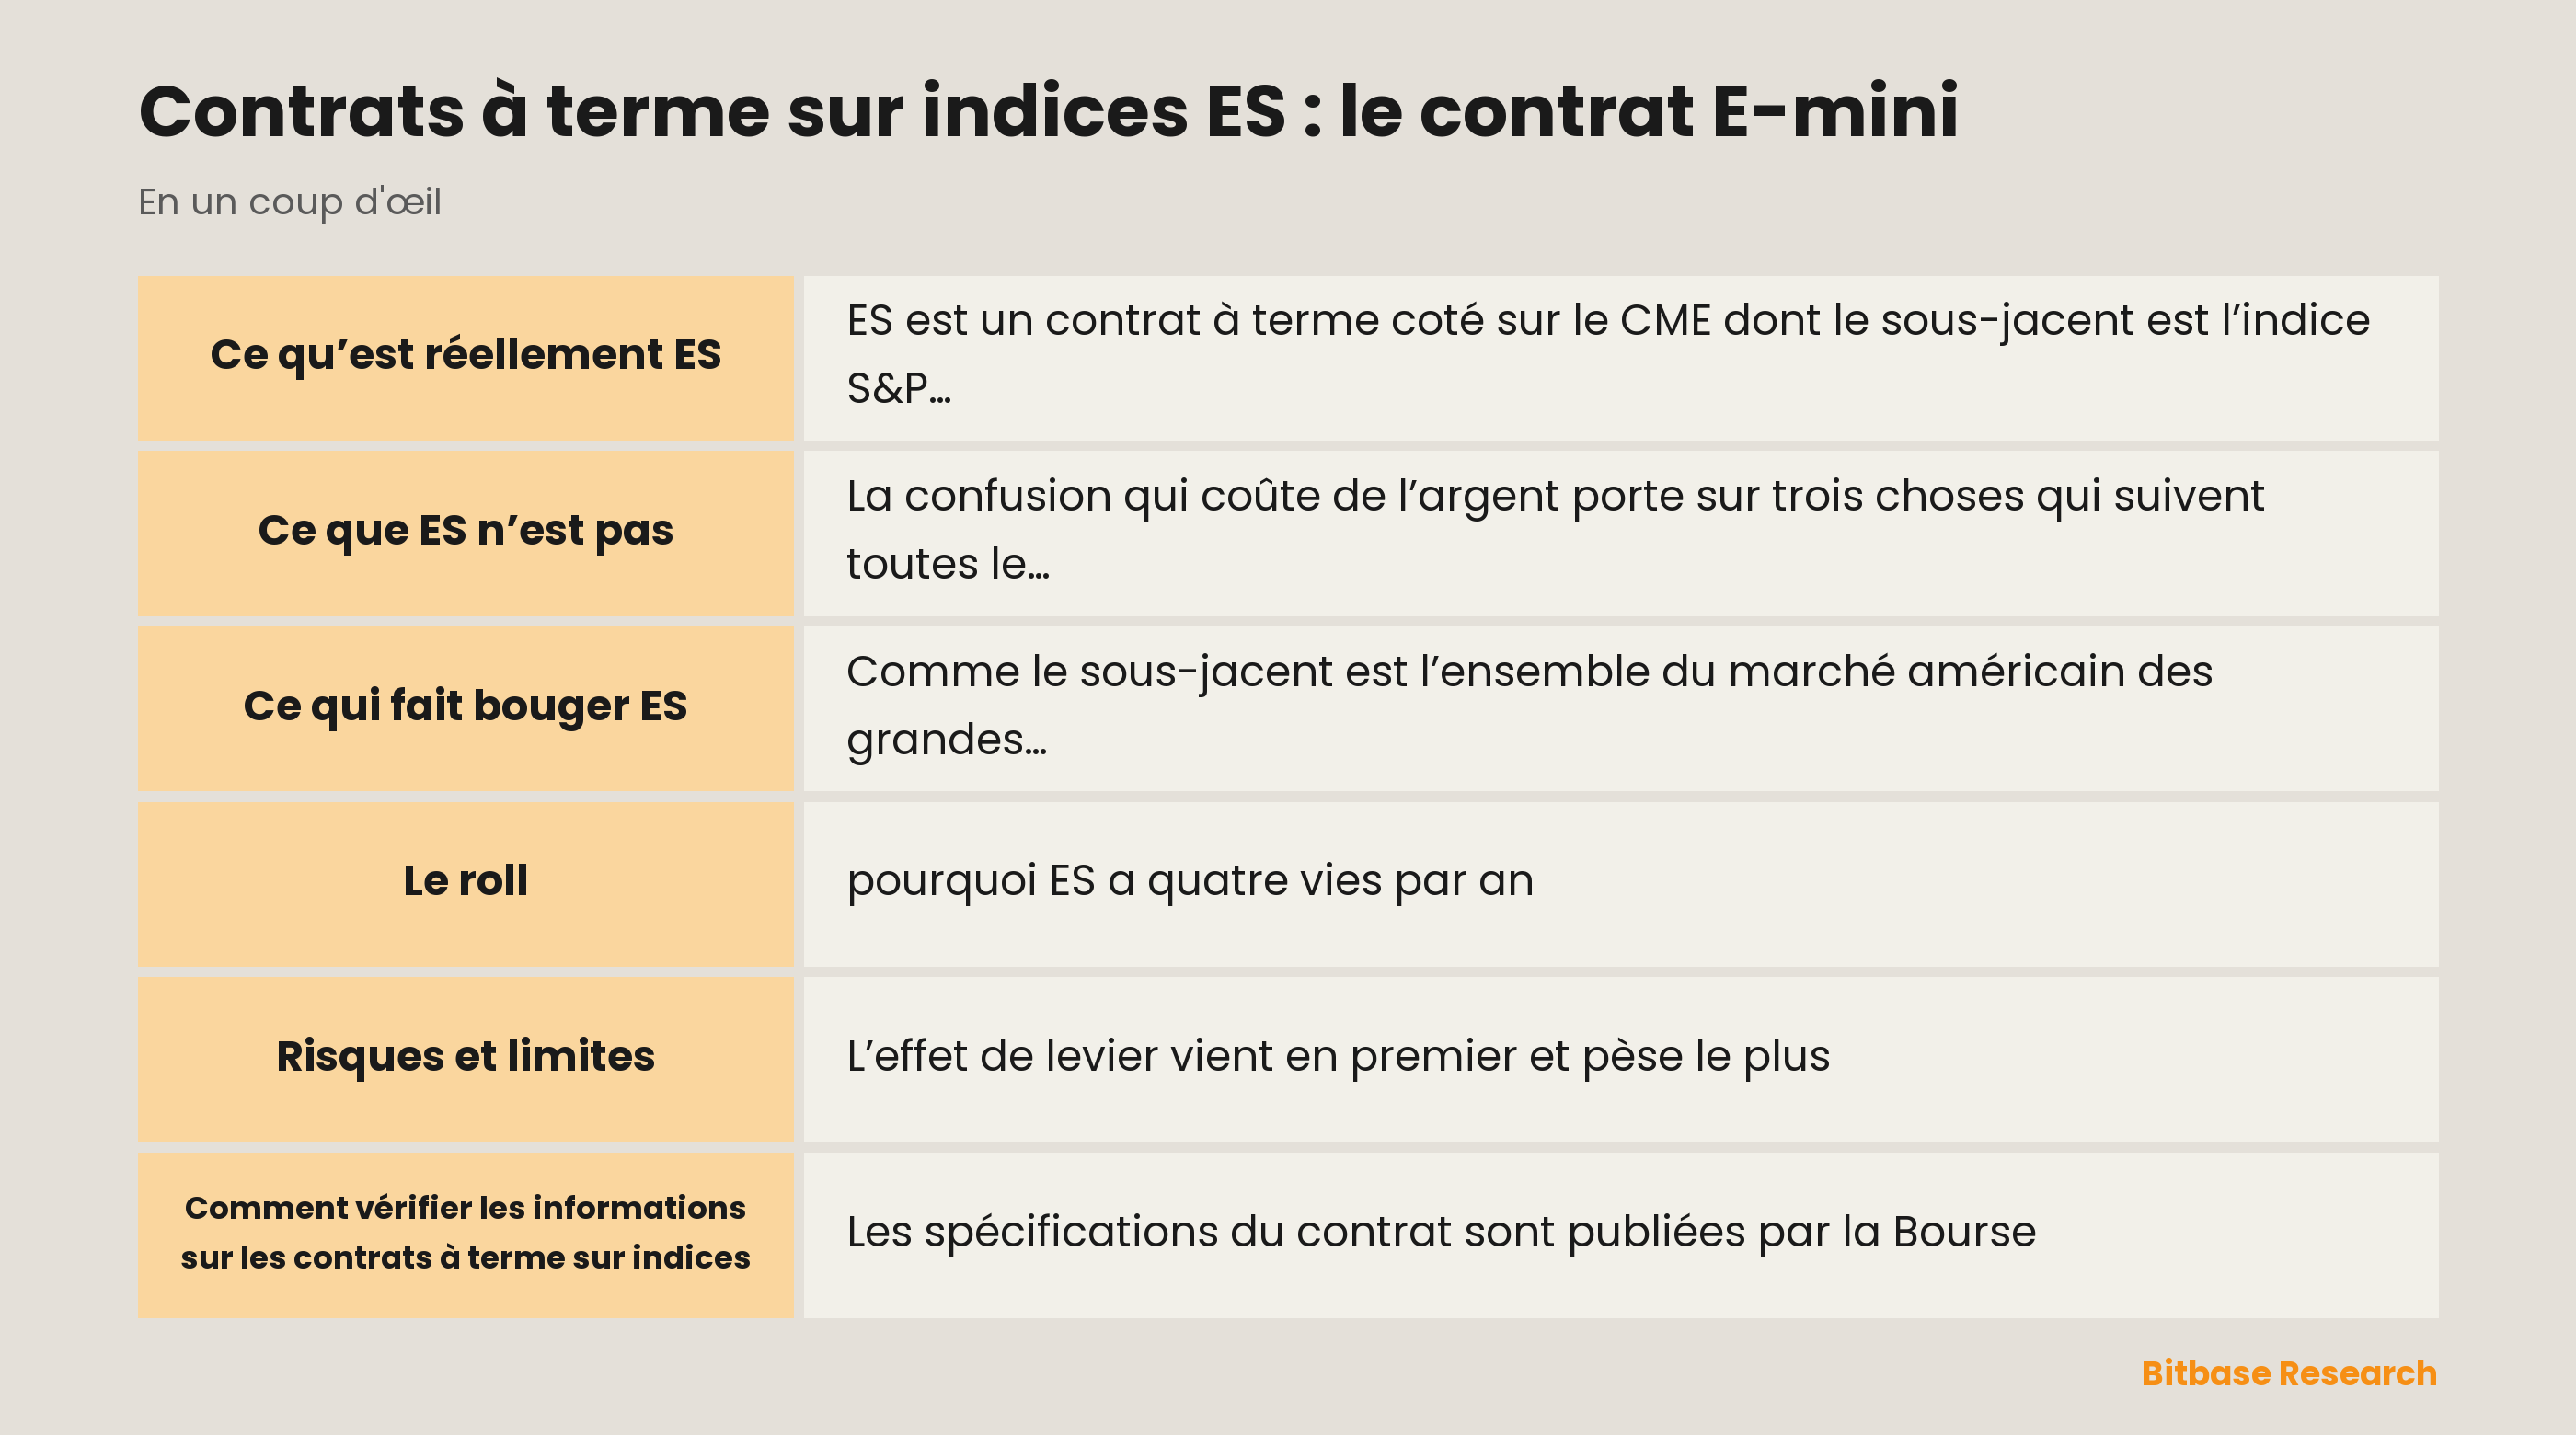
ES est un contrat à terme coté sur le CME dont le sous-jacent est l’indice S&P 500. Deux éléments de cette phrase font l’essentiel du travail.
D’abord, le sous-jacent est un indice, c’est-à-dire un nombre et non une chose livrable. Le contrat est donc réglé en espèces : à l’échéance, aucune action ne change de mains, et l’écart entre le prix d’entrée et la valeur de règlement finale est payé en espèces. Il n’existe aucune version où conserver ES jusqu’à l’échéance vous laisse propriétaire de 500 entreprises.
Ensuite, c’est un contrat à terme, donc un accord sur un prix futur, pris sur marge. Vous déposez une fraction de la valeur notionnelle en marge initiale, et la position est valorisée au marché chaque jour : les gains sont crédités et les pertes débitées quotidiennement, et non à la fin. Un mouvement défavorable peut exiger davantage de marge le jour même.
Le « E-mini » du nom est historique. Le contrat originel du S&P 500 à la criée était plus gros ; le E-mini était la version électronique, au notionnel plus petit, et il est devenu depuis longtemps le principal.
ES et MES côte à côte
MES, le Micro E-mini, suit le même indice selon le même calendrier que ES ; ce qui change, c’est l’exposition que porte un seul contrat.
| Caractéristique | ES | MES |
|---|---|---|
| Sous-jacent | Indice S&P 500 | Indice S&P 500 |
| Contrat | Contrat à terme E-mini S&P 500 | Contrat à terme Micro E-mini S&P 500 |
| Taille relative | Taille E-mini standard | Un dixième de ES |
| Règlement | En espèces | En espèces |
| Échéance | Trimestrielle : mars, juin, septembre, décembre | Même cycle trimestriel |
| Différence principale | Exposition notionnelle plus grande par contrat | Exposition notionnelle plus petite par contrat |
Les multiplicateurs, les valeurs du tick, les exigences de marge et les horaires de négociation doivent toujours être vérifiés dans les spécifications en vigueur des contrats du CME avant de négocier. Pour une comparaison plus fine de la taille du contrat, du dépôt, des horaires et du roulement, consultez le guide ES face au MES.
Ce que ES n’est pas
La confusion qui coûte de l’argent porte sur trois choses qui suivent toutes le S&P 500.
Un fonds indiciel ou ETF détient les actions sous-jacentes. Vous possédez une part d’un portefeuille, vous percevez des dividendes, et il n’y a ni échéance ni appel de marge. Il se négocie pendant les heures de bourse.
Un contrat à terme ne détient rien. C’est un accord à effet de levier, à échéance, réglé en espèces. Il n’y a pas de dividendes, puisqu’il n’y a pas d’action — même si les anticipations de dividendes sont déjà intégrées dans la courbe des contrats à terme, ce qui explique en partie que le contrat ne suive pas l’indice exactement.
Un contrat perpétuel sur un indice, là où une telle chose existe sur une plateforme crypto, est encore une troisième structure : pas d’échéance, et un paiement de financement à la place d’une courbe. Ce n’est pas ES, et les deux se comportent différemment autour des dates de dividende et des variations de taux.
Lire la cotation de l’un et négocier l’autre est l’erreur la plus fréquente avec les produits indiciels.
Ce qui fait bouger ES
Comme le sous-jacent est l’ensemble du marché américain des grandes capitalisations, ES réagit à ce qui fait bouger le marché dans son ensemble plutôt qu’à une entreprise en particulier. Les publications macroéconomiques programmées — chiffres d’inflation, données d’emploi, décisions de banques centrales — produisent les mouvements intrajournaliers les plus brutaux, et elles tombent à des heures fixes que chacun peut consulter à l’avance.
La concentration de l’indice compte plus qu’avant. Quand une poignée de très grandes entreprises représente une part substantielle du poids de l’indice, leurs dates de résultats deviennent de fait des événements pour l’indice. Un contrat à terme sur indice est un instrument diversifié de nom ; en pratique, son comportement de court terme peut tenir à un petit nombre de valeurs.
La courbe des contrats à terme ajoute son propre moteur. L’écart entre le contrat et l’indice au comptant reflète le coût de financement et les dividendes attendus, si bien que la base bouge avec les taux d’intérêt indépendamment de ce qui arrive aux entreprises. Ceux qui conservent une position à travers un roll y font attention, car c’est un coût et non une prévision.
La séance de nuit est la partie que la plupart des opérateurs actions sous-estiment. ES se négocie presque en continu les jours ouvrés, si bien que l’écart qu’un opérateur du marché au comptant voit à l’ouverture s’est le plus souvent déjà produit dans la séance à terme : intégré des heures plus tôt, dans un carnet plus mince.
Le roll : pourquoi ES a quatre vies par an
Les contrats ES arrivent à échéance chaque trimestre, en mars, juin, septembre et décembre. Une position n’est pas reportée automatiquement : pour conserver l’exposition au-delà de l’échéance, vous fermez le contrat qui expire et ouvrez le suivant, ce que l’on appelle rouler la position.
Rouler n’est ni gratuit ni neutre. Les deux contrats se négocient à des prix différents, l’écart entre eux reflète le financement et les dividendes, et la liquidité migre du contrat le plus proche vers le suivant sur une fenêtre de plusieurs jours, et non en un instant. Rouler tard revient à négocier dans un carnet qui s’amincit ; rouler tôt revient à renoncer au contrat le plus liquide. Aucune des deux options n’est fausse, mais aucune n’est automatique, et l’opérateur qui oublie le calendrier s’en aperçoit à l’échéance.
C’est la différence structurelle avec un contrat perpétuel qui compte le plus. Un perpétuel n’a pas d’échéance et donc pas de roll ; il vous facture en continu via un taux de financement à la place. Un contrat trimestriel concentre ce coût en quatre décisions par an.
Contrats à terme sur le S&P 500 ou ETF sur le S&P 500
Les deux peuvent donner une exposition au même indice. Les différences tiennent à ce que vous détenez et à ce que vous devez gérer tant que vous le détenez.
| Caractéristique | Contrat à terme | ETF |
|---|---|---|
| Propriété | Contrat dérivé, ne détient aucune action | Parts d’un fonds qui détient les actions de l’indice |
| Échéance | Oui, selon un cycle trimestriel | Pas d’échéance prévue |
| Marge | Marge de contrat à terme, valorisée chaque jour | Dépend du compte de courtage |
| Règlement | En espèces à l’échéance | Les parts restent sur le compte jusqu’à leur vente |
| Dividendes | Intégrés au prix du contrat, non versés | Le fonds peut distribuer des dividendes |
| Roll | Nécessaire pour garder une exposition à terme | Inutile pour simplement conserver l’ETF |
Trader les contrats à terme sur le S&P 500 étape par étape
Aucune de ces étapes ne prédit l’indice ; elles décident si la position que vous ouvrez est bien celle que vous vouliez ouvrir.
1. Déterminez si la taille de la position correspond à ES ou au MES, plus petit. Le MES permet un dimensionnement plus fin, mais un contrat plus petit n’a pas moins d’effet de levier.
2. Vérifiez le mois de contrat actif et sa date d’échéance. À l’approche de l’échéance, la liquidité migre vers le contrat suivant, si bien que l’échéance la plus proche n’est pas toujours celle à négocier.
3. Vérifiez le multiplicateur, la valeur du tick, l’exigence de marge et les horaires de négociation en vigueur sur la page de spécifications de la Bourse, ainsi que la marge que votre courtier exige réellement.
4. Avant d’entrer, fixez la perte maximale et la taille de la position : calculez ce que coûte un mouvement d’un nombre donné de points d’indice au multiplicateur de ce contrat.
5. Vérifiez si des publications macroéconomiques majeures, ou les résultats des plus grandes entreprises de l’indice, tombent pendant la période de détention : ce sont les moments fixes où arrivent en général les mouvements les plus brutaux.
6. Si vous détenez encore la position près de l’échéance, décidez à l’avance de la clôturer ou de la rouler sur le contrat suivant.
Risques et limites
L’effet de levier vient en premier et pèse le plus. La marge initiale sur un contrat à terme sur indice représente une petite fraction du notionnel, ce qui veut dire que la taille de position que la plupart des gens croient prendre est bien plus petite que celle qu’ils ont réellement. La valorisation quotidienne au marché transforme un mouvement défavorable en besoin de trésorerie le jour même.
Le risque de gap s’y ajoute. Le contrat se négocie presque en continu les jours ouvrés, mais pas le week-end, et une nouvelle survenue pendant le week-end s’exprime par un écart à l’ouverture du dimanche, sans aucune possibilité d’être sorti entre-temps.
L’échéance et le roll sont des risques opérationnels, pas seulement des coûts. Une position laissée dans un contrat qui expire sera réglée en espèces, que cela ait été prévu ou non, et le calcul de règlement de l’échéance trimestrielle suit une procédure propre, différente d’une clôture quotidienne ordinaire.
Enfin, « diversifié » décrit le sous-jacent et non l’opération. Une position à effet de levier sur un indice diversifié reste une position à effet de levier, et la diversification ne change rien au levier.
Comment vérifier les informations sur les contrats à terme sur indices
Les spécifications du contrat sont publiées par la Bourse : taille du contrat, valeur du tick, horaires de négociation, exigences de marge et calendrier des échéances viennent tous des pages produit du CME lui-même, et ce sont les seules sources faisant autorité sur ces points. Les exigences de marge en particulier changent, et les courtiers peuvent exiger davantage que le minimum de la Bourse.
La méthodologie de l’indice est publiée séparément par le fournisseur d’indice, et c’est là qu’il faut chercher comment les composants sont sélectionnés et pondérés, et comment et quand l’indice est rééquilibré. Les questions de concentration trouvent leur réponse là, pas dans les commentaires de marché.
Pour les produits liés aux actions qui existent bel et bien sur une plateforme crypto, la liste des actions tokenisées permet de voir ce qui est listé. Pour tout instrument précis que vous vous apprêtez à négocier, c’est la spécification du contrat de la plateforme sur laquelle vous négociez qui fait foi — et non une description générale des « contrats à terme sur indices », ni cet article.
En résumé
ES, comme MES à un dixième de sa taille, est un contrat sur un indice, réglé en espèces, à échéance trimestrielle et négocié sur marge. Presque tout ce qui surprend à son sujet découle de l’un de ces quatre termes : rien n’est livré, le calendrier impose une décision quatre fois par an, la position est plus grande que les liquidités déposées, et ce qui est suivi est un nombre et non un portefeuille. Comprendre cela avant de décider d’une position est plus utile que n’importe quelle opinion sur la direction de l’indice.
Questions fréquentes
Quelle est la différence entre ES et MES ?
Les deux sont des contrats à terme du CME sur l’indice S&P 500, avec le même calendrier trimestriel et un règlement en espèces. MES fait un dixième de la taille de ES : un contrat porte donc un dixième de l’exposition notionnelle, et comme les deux sont cotés selon les mêmes paliers en points d’indice, chaque tick vaut aussi dix fois moins.
Les contrats à terme sur le S&P 500 détiennent-ils les actions de l’indice ?
Non. Le contrat est un dérivé sur le niveau de l’indice et ne détient rien. À l’échéance, il est réglé en espèces sur la base d’une cotation spéciale d’ouverture de l’indice, calculée à partir des cours d’ouverture des actions qui le composent : aucune action n’est livrée à aucun moment.
Les contrats à terme sur le S&P 500 arrivent-ils à échéance ?
Oui. ES et MES sont des contrats datés selon un cycle mars, juin, septembre et décembre, et la valeur de règlement finale est fixée le troisième vendredi du mois du contrat. Conserver l’exposition au-delà d’une échéance suppose de clôturer le contrat qui expire et d’en ouvrir un plus lointain.
Articles associés
Autres articles Bitbase sur ce sujet :
- Trader GS : Goldman Sachs, commissions et un perpétuel
- Acheter INTC : un concepteur de puces avec ses usines
- Trader IREN : du minage de bitcoin aux centres de données IA
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en septembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] CME Group : spécifications du contrat à terme E-mini S&P 500 www.cmegroup.com
[2] S&P Dow Jones Indices : méthodologie et composition du S&P 500 www.spglobal.com
[3] CME Group : spécifications du contrat à terme Micro E-mini S&P 500 www.cmegroup.com
[4] Règlement du CME, chapitre 358 : contrats à terme E-mini S&P 500 (règlement en espèces et prix de règlement final) www.cmegroup.com