Auteur : Avocat Hua Fukun
Faire du commerce électronique transfrontalier nécessite de payer des frais de publicité Facebook ; développer des activités à l'étranger nécessite de souscrire à des logiciels SaaS ; exploiter des jeux et des produits d'IA nécessite d'acheter des serveurs cloud à l'étranger.
Ces besoins de paiement en ligne apparemment ordinaires ont fait des cartes de crédit virtuelles VCC un outil de paiement couramment utilisé par de nombreuses entreprises qui s'internationalisent. Les utilisateurs demandent une carte virtuelle en ligne et, après rechargement, peuvent l'utiliser pour des dépenses à l'étranger. Il n'y a pas de carte physique, l'ouverture de carte est pratique et le paiement est flexible.
Mais une affaire récente a tiré la sonnette d'alarme pour le secteur du VCC.
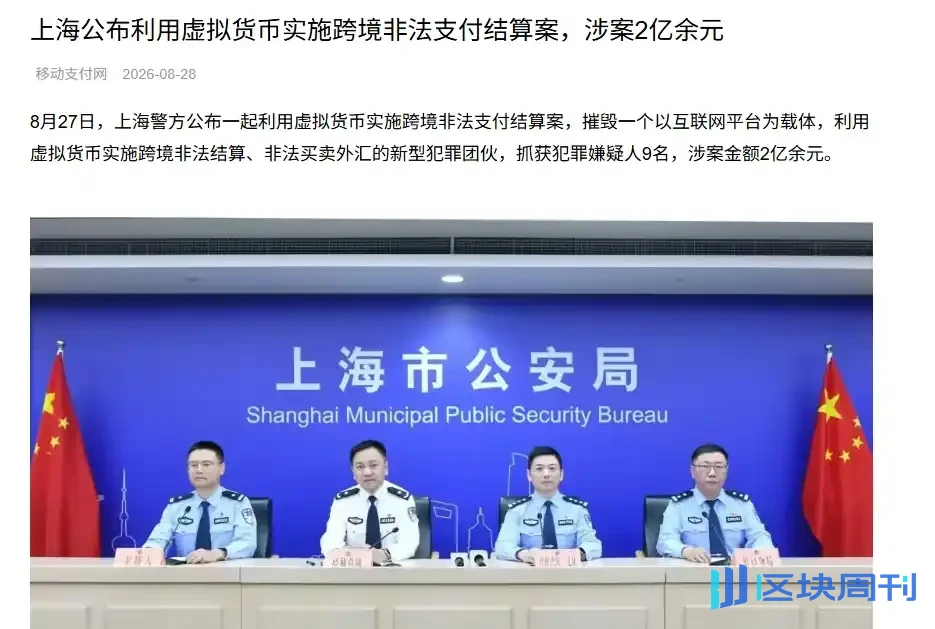
Source : Réseau de paiement mobile
Le 27 août 2026, la police de Shanghai a annoncé une affaire impliquant l'utilisation de monnaie virtuelle pour effectuer des paiements et des règlements transfrontaliers illégaux, avec un montant en jeu dépassant 200 millions de yuans. Neuf suspects ont été arrêtés, dont cinq ont été placés en détention provisoire pour suspicion de crime d'exploitation illégale d'entreprise.
Selon les révélations de la police, l'équipe impliquée a construit deux plateformes, l'une chargée du change de fonds transfrontalier et l'autre de l'émission et du règlement de cartes de crédit virtuelles.
Dans l'activité de cartes virtuelles, la plateforme coopérait avec plusieurs opérateurs de cartes virtuelles. Les utilisateurs pouvaient demander des cartes virtuelles pour consommer, mais le rechargement nécessitait l'utilisation de monnaie virtuelle. La plateforme échangeait ensuite la monnaie virtuelle en devises étrangères à l'étranger et achevait le règlement avec les opérateurs de cartes virtuelles par des méthodes telles que le faux règlement de change transfrontalier.
L'affaire fait toujours l'objet d'une enquête plus approfondie, et la question de savoir si les personnes concernées constituent finalement une infraction pénale doit encore être déterminée conformément à la loi.
Cependant, cette affaire révèle une question qui mérite une réflexion sérieuse de la part des acteurs du VCC :
Alors que les deux aident les clients à payer des frais de publicité et des frais d'abonnement à des logiciels, pourquoi certaines plateformes se contentent-elles de fournir des services d'ouverture de carte, tandis que d'autres peuvent être soupçonnées du crime d'exploitation illégale d'entreprise ?
La clé du problème ne réside souvent pas dans la carte virtuelle elle-même, mais dans l'arrangement des flux de fonds qui la sous-tend.
Quelle est exactement l'activité de la carte de crédit virtuelle VCC ?
Tout d'abord, clarifions ce qu'est le VCC.
VCC (Virtual Credit Card) désigne généralement une carte de paiement virtuelle qui n'a pas de carte physique et qui effectue des transactions en ligne au moyen d'informations telles que le numéro de carte, la date d'expiration et le code de sécurité.
Elle peut être utilisée sur les réseaux d'organisations de cartes internationales tels que Visa et Mastercard, et est couramment utilisée dans des scénarios tels que la diffusion de publicités à l'étranger, les abonnements logiciels, le commerce électronique transfrontalier et l'achat de services en ligne.
Bien que le nom contienne « carte de crédit », de nombreux produits VCC sur le marché adoptent en réalité un modèle prépayé ou de débit, nécessitant un rechargement avant consommation, et ne disposent pas de la fonction de découvert des cartes de crédit traditionnelles.
Par exemple.
Une entreprise chinoise de commerce électronique transfrontalier doit payer des frais à une plateforme publicitaire étrangère chaque mois, mais ses cartes bancaires existantes ne peuvent souvent pas effectuer le prélèvement. L'entreprise trouve donc un fournisseur de services VCC, demande une carte virtuelle en ligne, recharge en yuans pour obtenir la limite de consommation correspondante en dollars américains, puis lie la carte virtuelle au compte publicitaire.
L'ensemble du processus semble simple : recharger en yuans—obtenir une limite de consommation en devises étrangères—utiliser la carte virtuelle pour payer.
Pour l'entreprise, le problème est résolu. Pour la plateforme VCC, ce qui doit vraiment être expliqué clairement est une autre question :
L'utilisateur paie en RMB, et le commerçant étranger reçoit des devises. Comment l'argent circule-t-il exactement entre les deux ? C'est précisément là que se situent les risques juridiques qui exigent le plus d'attention dans le secteur des VCC.
Pourquoi une recharge en RMB peut-elle impliquer un commerce illégal de devises ?
Supposons qu'une plateforme VCC prenne en charge les recharges en RMB. Après que l'utilisateur a payé en RMB, la plateforme génère dans le compte une limite de consommation en USD à un certain taux de change.
L'utilisateur n'a qu'à constater l'arrivée du solde et peut ensuite utiliser la carte normalement. Mais si l'on décompose davantage les flux de fonds, la situation suivante peut être constatée : la plateforme collecte des RMB auprès des utilisateurs sur le territoire national et conserve les fonds dans des comptes domestiques ; en parallèle, la plateforme utilise des fonds en USD à l'étranger sous son contrôle pour fournir les fonds de consommation à la carte virtuelle de l'utilisateur.
Les RMB et les USD ne sont pas échangés transaction par transaction via des canaux formels d'achat de devises ; au contraire, la plateforme réalise l'échange de valeur au moyen de dispositions de fonds domestiques et étrangers.
Cette méthode consistant à réaliser un échange au moyen de pools de fonds domestiques et étrangers est généralement appelée « compensation appariée » (duiqiao).
Certains demanderont : « Les RMB sont toujours en Chine, et les USD toujours à l'étranger. Il n'y a aucun transfert transfrontalier réel, alors pourquoi y aurait-il encore un problème ? »
Parce que l'appréciation juridique ne porte pas seulement sur la question de savoir si les fonds ont directement franchi la frontière, mais sur la question de savoir si la plateforme, sans autorisation, a effectivement fourni aux clients des services de change entre RMB et devises étrangères.
Selon l'article 2 de l'Interprétation de la Cour populaire suprême et du Parquet populaire suprême sur plusieurs questions relatives à l'application de la loi dans le traitement des affaires pénales d'exercice illégal d'activités de paiement et de règlement de fonds et d'achat et de vente illégaux de devises :
Des actes tels que l'achat et la vente de devises à des fins spéculatives, l'achat et la vente déguisés de devises, ainsi que d'autres actes contraires aux réglementations de l'État qui perturbent l'ordre du marché financier et présentent un caractère grave, peuvent être condamnés et punis comme le crime d'exercice illégal d'activités commerciales.
Il existe également un autre arrangement commercial courant, qui consiste à introduire des monnaies virtuelles telles que l'USDT comme maillon intermédiaire.
Par exemple, les utilisateurs achètent de l'USDT avec des RMB, puis utilisent l'USDT pour obtenir la limite de consommation en USD fournie par la plateforme. Si la plateforme organise et contrôle effectivement l'échange entre RMB et devises étrangères, en utilisant simplement la monnaie virtuelle pour réaliser l'intermédiation, alors on ne peut pas considérer que la régulation des changes a été contournée simplement parce qu'un maillon transactionnel supplémentaire a été ajouté au milieu.
Mais il faut souligner que le fait de prendre en charge les recharges en monnaie virtuelle ne constitue pas automatiquement le crime d'achat et de vente illégaux de devises.
La question de savoir si le crime d'exercice illégal d'activités commerciales est impliqué nécessite encore l'examen des transactions auxquelles la plateforme a effectivement participé, de la direction des flux de fonds, des arrangements de change, et de la question de savoir si les circonstances requises pour les poursuites pénales ont été atteintes.
Outre le commerce illégal de devises, quelles autres lignes rouges pénales les plateformes VCC peuvent-elles franchir ?
1. Exercer l'activité d'une institution de paiement sans licence de paiement
De nombreuses plateformes VCC souligneront : « Nous ne sommes responsables que de services techniques ; l'institution émettrice de cartes réelle est à l'étranger, et nos partenaires disposent de licences financières. »
Mais la coopération avec des institutions agréées à l'étranger ne signifie pas que toutes les activités menées par la plateforme sur le territoire national sont licites.
Par exemple, une plateforme VCC ne fournit pas seulement un portail d'ouverture de carte, mais collecte directement les fonds de recharge des utilisateurs, contrôle les soldes des comptes, traite les instructions de paiement, et organise même elle-même la compensation des fonds.
À ce stade, il convient de déterminer plus avant si la plateforme a dépassé le cadre des services techniques ordinaires et exerce effectivement une activité de paiement pour laquelle une licence est exigée par la loi.
L'article 6, paragraphe 2 du Règlement sur la supervision et l'administration des institutions de paiement non bancaires dispose clairement :
Sans approbation conformément à la loi, aucune unité ni aucun individu ne peut exercer ou exercer de manière déguisée une activité de paiement, sauf disposition contraire des lois, des règlements administratifs et de l'État.
En même temps, l'article 19, paragraphe 2 du Règlement fixe des exigences pour les institutions de paiement non bancaires afin de fournir des services de paiement transfrontaliers, à savoir qu'elles doivent se conformer aux dispositions pertinentes en matière de paiement transfrontalier, d'activités en RMB transfrontalier, de gestion des changes et de flux de données transfrontaliers.
Il convient de noter que l'article 19, paragraphe 2 régit directement les institutions de paiement non bancaires, et il ne peut être utilisé seul pour déterminer que toutes les plateformes VCC nationales sont illégales.
Pour les plateformes VCC, ce qui doit réellement être examiné est :
• La plateforme exerce-t-elle réellement une activité de paiement nécessitant une licence ?
• Les institutions coopérantes disposent-elles des qualifications correspondantes, et l'activité réelle relève-t-elle du champ de leurs licences ?
• Qui collecte, contrôle et règle les fonds des utilisateurs ?
• La plateforme participe-t-elle indirectement au traitement des fonds par l'intermédiaire de sociétés affiliées ou d'autres entités ?
Si la plateforme ne fournit que la demande de carte, l'affichage d'informations et les interfaces techniques, il existe une distinction importante entre cela et l'exercice effectif d'une activité de paiement et de règlement.
Toutefois, si la plateforme, bien que nominalement fournisseur de services techniques, exerce en réalité elle-même une activité de paiement et de règlement, elle peut faire face à des sanctions administratives, et si les circonstances sont graves et réunissent les éléments constitutifs d'une infraction, elle peut également être soupçonnée du délit d'exercice illégal d'une activité commerciale.
Il faut ici établir une distinction : l'exercice d'une activité de paiement sans licence ne peut être directement assimilé à la constitution du délit d'exercice illégal d'une activité commerciale.
La détermination de la responsabilité pénale nécessite également un jugement spécifique à la lumière de l'article 225 du Code pénal et des interprétations judiciaires pertinentes.
2. Fournir des facilités de paiement à des industries illicites telles que les jeux d'argent et la fraude
Les VCC peuvent être utilisées non seulement pour des activités commerciales normales, mais peuvent également être exploitées par des groupes criminels. Par exemple, les sites de jeux d'argent étrangers et les gangs de fraude peuvent avoir besoin d'acheter en masse des serveurs cloud, de payer de la publicité ou d'utiliser des cartes virtuelles pour effectuer d'autres transactions en ligne.
Si une plateforme VCC découvre des anomalies évidentes chez ses clients pendant ses opérations mais continue de fournir d'importants volumes d'émission de cartes, de recharge et de support de paiement, cela peut déclencher un examen plus approfondi de la responsabilité pénale.
Il y a ici un point facilement mal compris : le fait qu'un client utilise une VCC pour commettre une infraction ne signifie pas que la plateforme fournissant le service constitue nécessairement une infraction.
La question clé est de savoir si la plateforme a sciemment fourni une assistance substantielle aux activités illégales ou criminelles concernées, et quels éléments constitutifs d'une infraction la conduite spécifique réunit.
Par exemple, la plateforme a-t-elle procédé à une vérification rapide après avoir reçu des alertes de risque ? Y a-t-il eu des actes tels que aider les clients à contourner la vérification d'identité ou à dissimuler des informations de transaction ? A-t-elle pris les mesures nécessaires pour traiter des transactions manifestement anormales ?
Ces détails peuvent tous affecter la détermination de la responsabilité. Lorsque les conditions correspondantes sont remplies, cela peut impliquer le délit d'assistance à des activités criminelles sur réseau d'information, le délit de blanchiment d'argent, ou la responsabilité de complice pour les infractions en amont concernées.
Par conséquent, les plateformes VCC ne peuvent pas se concentrer uniquement sur le nombre de cartes émises et le volume des transactions ; la nécessaire identification de l'identité des clients, la surveillance des risques et le traitement des transactions anormales sont tout aussi importants.
Pourquoi les niveaux de risque diffèrent-ils autant entre différents modèles opérationnels dans une même activité VCC ?
Pour le secteur des VCC, une autre question mérite d'être discutée :
Si une plateforme ne touche pas directement aux fonds et ne fournit que des services d'émission de cartes et techniques, cela signifie-t-il qu'il n'existe aucun risque d'exercice illégal d'une activité commerciale ?
Nous pouvons comparer deux arrangements commerciaux courants.
Modèle 1 : La plateforme est responsable des services techniques, et un établissement agréé est responsable du traitement des fonds
La plateforme coopère avec des établissements financiers et des établissements de paiement disposant des qualifications correspondantes, et fournit principalement des services tels que la saisie de demandes de carte, l'affichage des informations de compte et les demandes de relevés. Les fonds des utilisateurs vont directement aux établissements qui fournissent légalement les services concernés, et ces établissements réalisent la collecte et le décaissement des fonds, le change de devises et le règlement des transactions conformément aux lois applicables.
La plateforme n'exerce pas elle-même d'opérations de change, ne contrôle pas réellement les fonds des clients et n'organise pas de manière indépendante le paiement et le règlement.
Si les arrangements ci-dessus sont authentiques et complets, et que les qualifications des parties coopérantes ainsi que la chaîne des fonds respectent également les exigences réglementaires pertinentes, alors il existe une différence substantielle entre la plateforme et les opérateurs qui exercent eux-mêmes des activités de change et de règlement de paiement.
Toutefois, on ne peut pas simplement conclure que « ne faire que des services techniques est nécessairement licite ».
Si la plateforme collecte des fonds par l'intermédiaire de sociétés affiliées, ou si, bien qu'elle ne détienne pas directement les fonds, elle décide en réalité des transferts de fonds et contrôle le traitement des transactions et les modalités de compensation, la véritable nature de son activité doit encore être examinée plus avant.
Modèle 2 : La plateforme collecte elle-même les fonds et organise le change et le règlement à l'étranger
Un autre modèle est différent.
La plateforme reçoit directement les paiements de recharge des utilisateurs, génère dans le système backend les quotas correspondants en devises étrangères, puis effectue le paiement aux fournisseurs de cartes partenaires par le biais de pools de fonds à l'étranger, de transactions en monnaie virtuelle ou d'autres moyens.
Dans ce processus, la plateforme non seulement assume des services d'émission de cartes, mais peut également participer effectivement au change de devises et au règlement des paiements. Même si la plateforme qualifie les revenus concernés de « frais de services techniques », « frais d'émission de cartes » ou « frais de services de recharge », la licéité de son activité ne peut être déterminée sur la seule base de ces appellations.
Les autorités judiciaires peuvent encore examiner au-delà des contrats et des pages de la plateforme la véritable chaîne des fonds et les modalités des transactions. Il convient de noter que certaines plateformes expliquent également la conformité de leur activité par des méthodes telles que « le règlement en RMB offshore » et « la coopération avec des établissements agréés à l'étranger ». Toutefois, quelle que soit la structure de coopération adoptée, le fait qu'un établissement étranger dispose des qualifications pertinentes ne signifie pas automatiquement qu'une plateforme nationale peut elle-même collecter des RMB, effectuer des opérations de change ou exercer des activités de paiement et de règlement.
La conformité d'un arrangement de coopération doit en fin de compte être appréciée en revenant aux entités transactionnelles spécifiques, aux juridictions applicables, à l'étendue des licences et à la circulation des fonds. Par conséquent, la différence de risque juridique entre les deux modèles ne peut être appréciée uniquement selon que la plateforme dispose de sa propre application ou qu'elle agit en tant qu'agent pour des fournisseurs de cartes étrangers.
Ce qu'il faut réellement examiner, ce sont quatre choses : Qui reçoit l'argent ? Qui effectue le change ? Qui contrôle les fonds ? Qui est responsable du règlement ?
V. Il est conseillé aux opérateurs de plateformes VCC de clarifier à l'avance ces cinq questions
Les VCC résolvent effectivement des points de douleur en matière de paiement pour certaines entreprises qui s'étendent à l'étranger, mais le fait qu'une activité puisse fonctionner normalement ne signifie pas qu'il n'y a pas de risques dans la chaîne de fonds qui la sous-tend.
Pour les entreprises qui exploitent déjà des plateformes VCC ou qui se préparent à entrer sur ce marché, il est conseillé de se concentrer sur la vérification des points suivants.
Premièrement, qui est l'établissement émetteur de cartes réel ?
L'entité émettrice de cartes réelle, la hiérarchie de coopération et ses qualifications professionnelles peuvent-elles être clairement identifiées ? Les activités que les établissements concernés sont autorisés à exercer couvrent-elles les services effectivement fournis ?
Deuxièmement, où vont les fonds rechargés par les utilisateurs ?
Les fonds vont-ils directement à des établissements agréés, ou à des comptes de la plateforme ou de sociétés affiliées ? Existe-t-il des problèmes tels que la collecte via des comptes personnels ou des pools de fonds opaques ?
Troisièmement, comment les quotas de dépenses en devises étrangères sont-ils générés ?
Sont-ils échangés légalement par des institutions disposant des qualifications correspondantes, ou la plateforme fixe-t-elle elle-même ses propres cotations, organise-t-elle la mise en relation de fonds nationaux et internationaux, ou utilise-t-elle la monnaie virtuelle pour la conversion de valeur ?
Quatrièmement, quelles fonctions commerciales la plateforme exerce-t-elle réellement ?
Outre l'affichage d'informations et les services techniques, participe-t-elle également à la collecte et au paiement de fonds, au traitement des instructions de paiement, à l'allocation de fonds et à la compensation des transactions ? Ces fonctions impliquent-elles des licences financières qui doivent être obtenues conformément à la loi ?
Cinquièmement, comment les clients et les transactions anormaux sont-ils traités ?
Existe-t-il des mécanismes d'identification de l'identité des clients, de surveillance des transactions, de traitement des risques et de conservation des enregistrements proportionnés aux risques commerciaux ? Lorsque des transactions anormales se produisent, la plateforme peut-elle expliquer quelles mesures elle a prises ?
Ces cinq questions concernent non seulement la capacité d'une entreprise à poursuivre ses activités, mais peuvent également devenir des bases importantes dans une enquête pénale pour déterminer la véritable nature de l'activité de la plateforme et la responsabilité juridique du personnel concerné.
Conclusion : la VCC n'est pas intrinsèquement fautive ; l'essentiel est ce que la plateforme fait réellement
En tant qu'outil de paiement, la VCC possède en elle-même une véritable valeur d'application commerciale. Toutefois, exercer des activités autour des VCC ne signifie pas que tous les modèles d'émission de cartes, de rechargement, d'échange et de règlement sont intrinsèquement licites. Parmi les plateformes proposant des services de cartes virtuelles, certaines ne sont responsables que de l'intégration technique, tandis que d'autres peuvent simultanément exercer des activités de change, de règlement de paiements transfrontaliers et autres.
Les produits proposés en apparence peuvent sembler similaires, mais leur nature juridique sous-jacente peut être totalement différente. Pour les plateformes d'exploitation de VCC, ce qui mérite réellement attention n'est pas simplement de savoir si des cartes peuvent être émises, si des fonds peuvent être chargés ou si des paiements à l'étranger peuvent être traités avec succès.
Plus important encore :
La plateforme fournit-elle réellement des services techniques, ou s'est-elle déjà effectivement livrée à des activités commerciales nécessitant des licences financières ?
Dans un contexte où les règles réglementaires nationales et étrangères s'entrecroisent et où les chaînes de paiement sont de plus en plus complexes, clarifier à l'avance le modèle commercial et les flux de fonds est bien plus important que d'expliquer la nature de l'activité après le gel de comptes ou le déclenchement d'enquêtes sur la plateforme.
Pour les entreprises qui exploitent actuellement ou prévoient d'établir une activité VCC, il est recommandé de mener des examens de conformité spécialisés portant sur les qualifications des institutions partenaires, la collecte et le paiement de fonds, la conversion de devises, le règlement des paiements et la gestion des risques clients, afin de définir clairement les limites juridiques tout en poursuivant le développement commercial.