Auteur : Jae, PANews
Le 3 novembre, alors que les élections de mi-mandat aux États-Unis battaient leur plein, le champ de bataille réglementaire de la CFTC s'est également enflammé.
Le matin, la Commodity Futures Trading Commission (CFTC) des États-Unis a approuvé l'entrée des contrats à terme perpétuels sur actions américaines sur le marché réglementé américain, les contrats perpétuels sur actions américaines obtenant pour la première fois une autorisation réglementaire explicite aux États-Unis. L'après-midi, les tirs d'opposition ont retenti. La Capital Markets Alliance (CMA), soutenue par des institutions traditionnelles telles que le Chicago Board Options Exchange Group (Cboe) et Citadel Securities, a déposé une plainte devant le tribunal fédéral du district sud de New York, demandant l'annulation de l'approbation du produit par la CFTC.
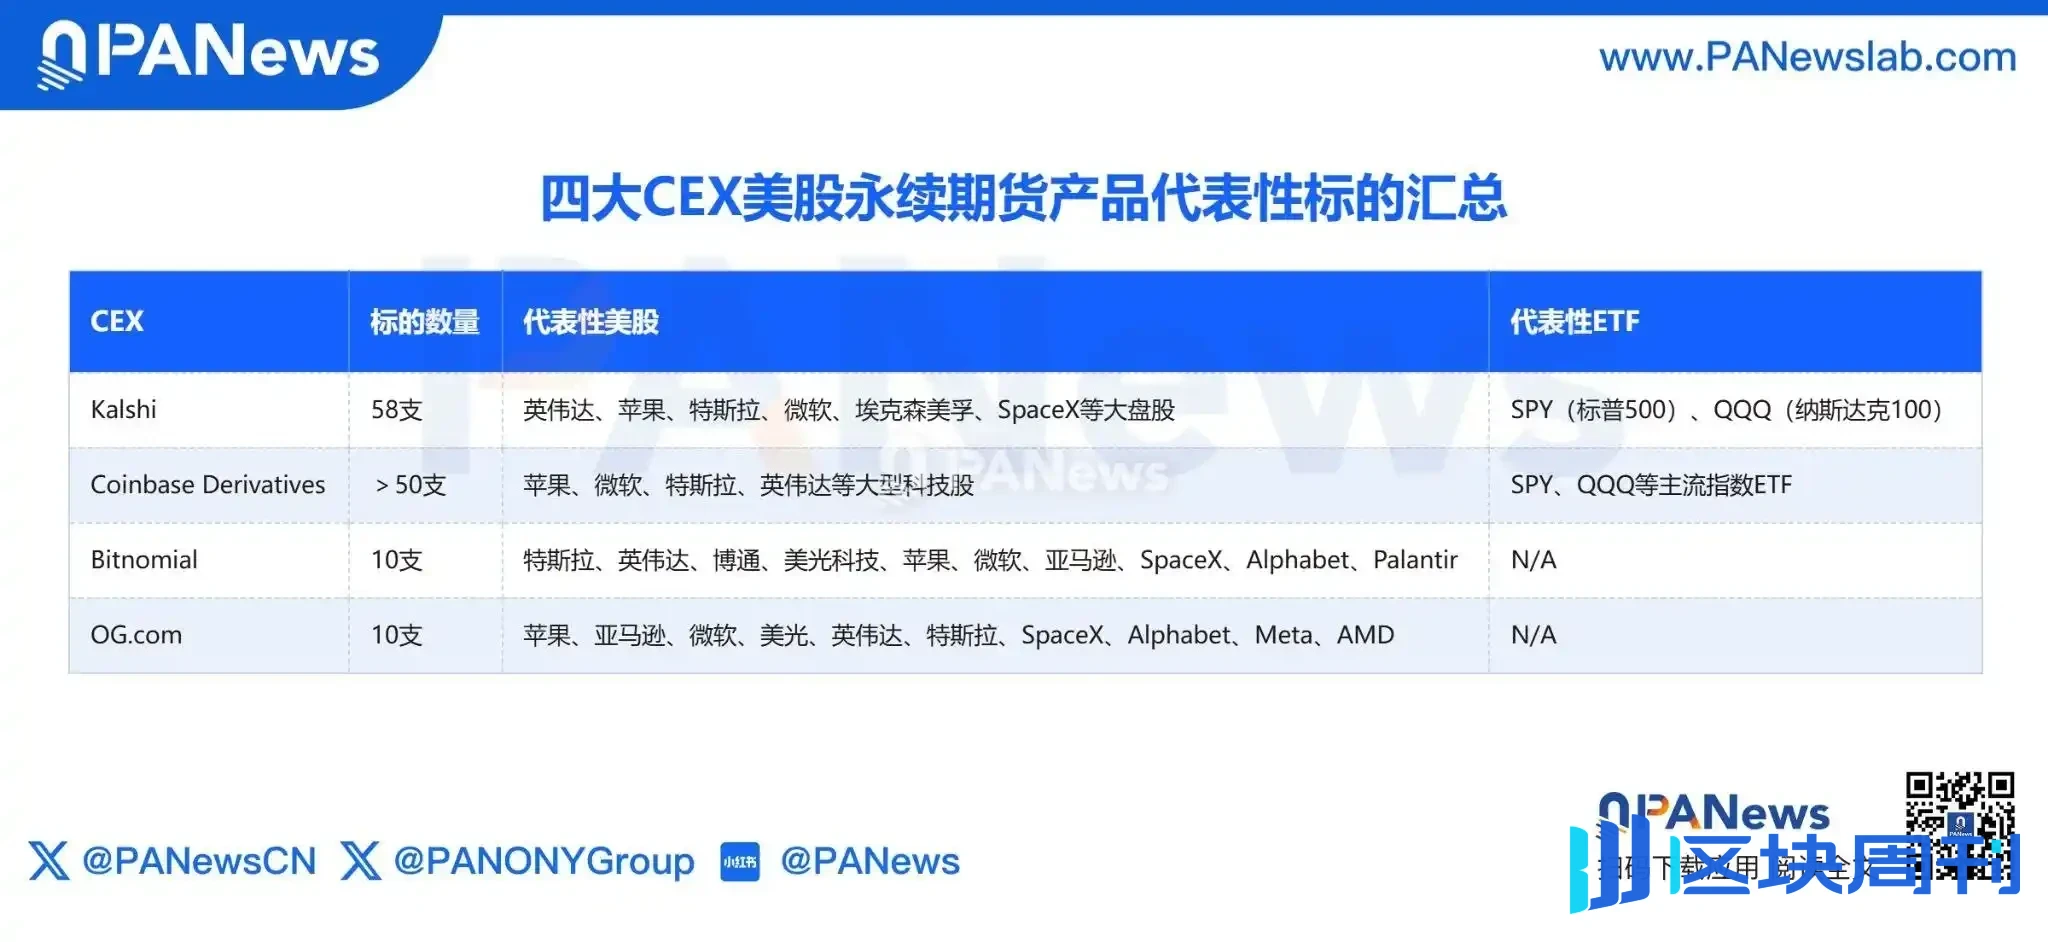
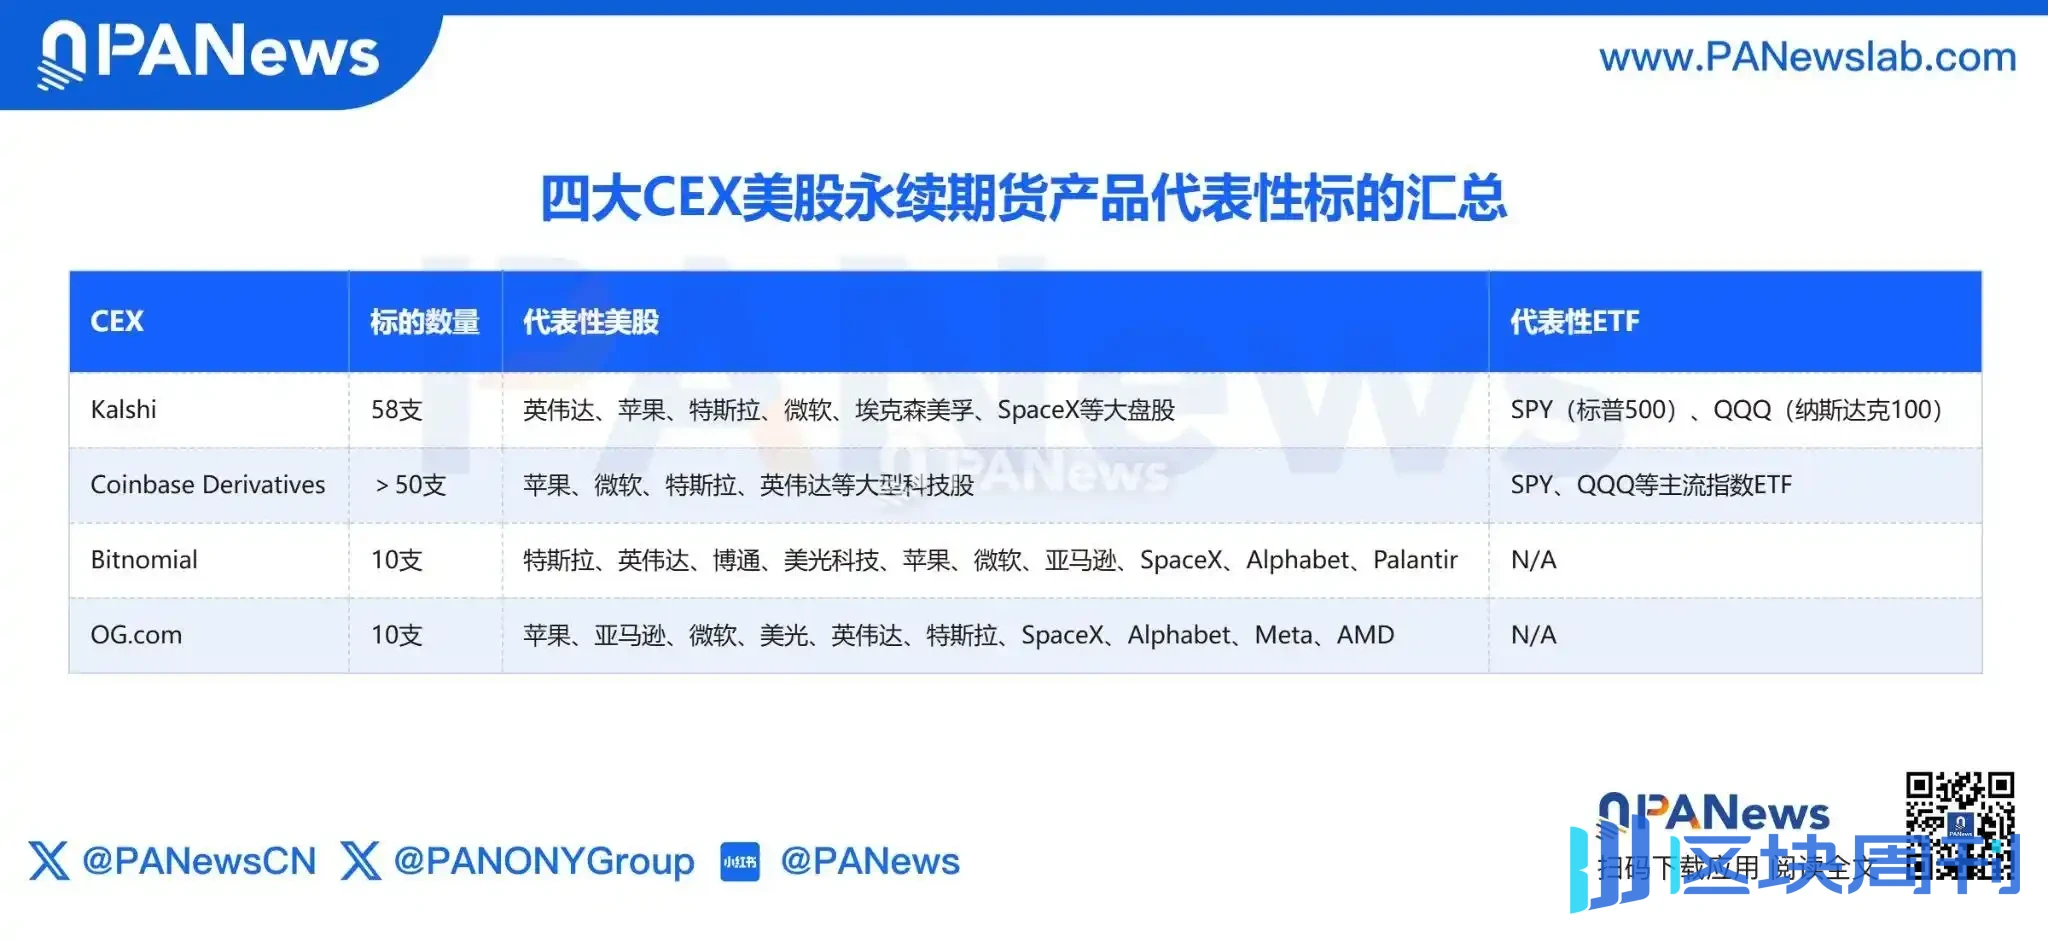
Que l'autorisation et le blocage se heurtent le même jour n'est en rien un épisode de marché fortuit. Auparavant, les produits de contrats à terme perpétuels sur actions américaines de quatre institutions crypto — Kalshi, Coinbase, Bitnomial (société sœur de Kraken) et OG.com (filiale de Crypto.com) — étaient déjà en cours de route. Un affrontement entre anciennes et nouvelles forces se joue sur les produits de contrats perpétuels sur actions américaines.
La CFTC ouvre les vannes, quatre plateformes crypto franchissent la ligne en premier
Les contrats perpétuels sont depuis longtemps l'instrument de trading le plus répandu sur le marché crypto. Ils n'ont pas de date d'échéance fixe et s'appuient sur un mécanisme de taux de financement pour ancrer le prix du contrat au prix au comptant. Les traders n'ont pas besoin de détenir des actions pour amplifier leur exposition au risque via la marge, au prix de ne bénéficier ni du statut d'actionnaire ni du droit de vote.
Aujourd'hui, ce mécanisme de trading est en train d'être transposé au marché des actions américaines. Le revirement de la CFTC ne s'est pas produit soudainement. Le 29 mai, la CFTC a d'abord autorisé le contrat à terme perpétuel sur bitcoin BTCPERP de Kalshi, établissant un précédent. Par la suite, le régulateur a publié une déclaration de politique sur la cotation des contrats perpétuels, indiquant que différents actifs sous-jacents, tels que les actions et les métaux précieux, nécessiteraient un « examen au cas par cas ».
Depuis lors, les demandes de produits des institutions se sont rapidement étendues aux actions américaines et aux ETF : le 18 septembre, Kalshi, Bitnomial et Coinbase Derivatives ont déposé leur demande le même jour ; le 24 septembre, OG.com a emboîté le pas.
Les premiers sous-jacents des quatre plateformes de trading crypto sont très similaires, presque tous ancrés sur les grandes valeurs technologiques comme Nvidia, Apple, Tesla et Microsoft, ainsi que sur les ETF d'indices grand public tels que SPY et QQQ. Les actifs les plus liquides et les plus connus des particuliers restent toujours le premier point d'entrée pour les nouvelles catégories de produits.
Du point de vue du mécanisme de trading, ces projets de contrats perpétuels sur actions américaines prévoient une cotation continue du dimanche soir au vendredi soir, couvrant la majeure partie du temps en dehors des heures régulières du marché américain, mais pas le 24/7 du marché crypto. Pour l'investisseur ordinaire, le changement le plus direct est le suivant : à l'avenir, il ne sera plus nécessaire de dépendre des options traditionnelles sur actions américaines pour trader directement les fluctuations de prix des grandes valeurs technologiques, la vente à découvert et la couverture devenant plus flexibles.
Il convient de noter que l'autorisation de la CFTC repose davantage sur un mécanisme selon lequel « l'approbation est réputée accordée à l'expiration du délai d'examen », plutôt que sur la délivrance d'une approbation ou d'une licence formelle à chacune des quatre institutions. La période d'examen initiale de 45 jours a expiré le 2 novembre pour les trois premières, tandis qu'OG.com devra attendre le 8 novembre.
Toutefois, ce feu vert ne signifie pas que les produits perpétuels sur actions américaines échappent à la vigilance de la Securities and Exchange Commission (SEC) des États-Unis. Conformément au Commodity Futures Modernization Act de 2000, les contrats à terme sur valeurs mobilières relèvent de la compétence conjointe de la CFTC et de la SEC. Outre l'obtention de la qualification de marché de contrats désigné (DCM) de la CFTC, les plateformes doivent également s'enregistrer auprès de la SEC selon les règles applicables aux lieux de négociation de contrats à terme sur valeurs mobilières.
Les géants financiers de Wall Street poursuivent la CFTC, les contrats perpétuels sur actions américaines au cœur d'une bataille de définition
Le feu est passé au vert, mais certains ne l'entendent pas de cette oreille. L'après-midi même de l'approbation par la CFTC des produits perpétuels sur actions américaines, la CMA, soutenue par les géants de Wall Street, a intenté une action devant le tribunal fédéral de district du district sud de New York, demandant l'annulation de l'approbation concernée.
Le cœur de la plainte de la CMA est une question de définition : les contrats perpétuels sur actions américaines doivent-ils être considérés comme des contrats à terme sur valeurs mobilières (Security Futures) ou comme des swaps sur valeurs mobilières (Security-Based Swaps) ?
La CFTC classe les contrats perpétuels sur actions américaines comme des contrats à terme sur valeurs mobilières, appliquant ainsi le cadre réglementaire commun à la CFTC et à la SEC. La CMA estime quant à elle que les contrats perpétuels sur actions américaines, dépourvus de date d'échéance fixe et s'appuyant sur des paiements périodiques de financement pour maintenir l'ancrage des prix, s'apparentent davantage à des produits de swap sur valeurs mobilières.
Dans le système réglementaire américain, les swaps sur valeurs mobilières sont soumis à des restrictions plus strictes, et leur vente aux particuliers se heurte à des obstacles juridiques particuliers. Si le tribunal soutient que les contrats perpétuels sur actions américaines doivent être qualifiés de swaps sur valeurs mobilières, la voie d'accès actuelle des produits se heurtera à des défis fondamentaux.
Derrière le litige juridique se cache un impact bien réel sur les intérêts commerciaux. Si Cboe et Citadel Securities ont uni leurs forces pour bloquer, c'est essentiellement pour empêcher les contrats perpétuels sur actions américaines d'éroder leurs douves commerciales.
Pour Cboe, l'activité d'options est sans conteste une vache à lait. Au troisième trimestre de cette année, le revenu net de son activité d'options a atteint près de 470 millions de dollars, en hausse de 23 % sur un an, et ses places de marché représentent 30,5 % du volume total des transactions sur le marché américain des options. Outre les commissions de transaction, les données de marché, les services d'accès et la compensation associée constituent également des sources de revenus.
Les contrats perpétuels sur actions américaines présentent toutefois un degré élevé d'effet de substitution par rapport aux options. Par exemple, si un investisseur souhaite prendre une position longue à effet de levier sur Tesla, il devait auparavant acheter des options d'achat, en tenant compte de la date d'échéance, de la volatilité implicite et du choix du prix d'exercice ; à l'avenir, il pourra obtenir directement une exposition au prix en ouvrant une position longue via un contrat perpétuel sur actions américaines, sans avoir à gérer le roulement et l'échéance.
Pour les utilisateurs qui privilégient le trading à court terme ou les paris à effet de levier, les besoins des deux produits se chevauchent quelque peu. Une fois que les contrats perpétuels sur actions américaines prendront de l'ampleur, le volume de transactions des particuliers sur le marché des options sera le premier à être détourné.
Pour Citadel Securities, l'impact se situe sur son socle d'activité de tenue de marché. Elle détient environ 30 % de part de marché dans la tenue de marché des options aux États-Unis, capte 35 % du volume de transactions des particuliers sur actions américaines, et son modèle d'affaires repose sur les flux d'ordres des courtiers traditionnels et sur des systèmes matures de tarification et de couverture.
Si de plus en plus de particuliers se tournent vers les plateformes de trading crypto pour négocier des contrats perpétuels sur actions américaines, les flux d'ordres contourneront les canaux de négociation traditionnels, et les revenus de tenue de marché ainsi que l'influence sur la tarification de Citadel Securities s'en trouveront affaiblis. En particulier pendant les séances après clôture et le week-end, les plateformes de contrats perpétuels peuvent former de manière indépendante des cotations et des transactions, ouvrant en quelque sorte un second lieu de tarification pendant les périodes creuses du marché traditionnel.
L'inquiétude plus profonde réside dans l'asymétrie réglementaire. Les places de marché traditionnelles d'actions et d'options opèrent depuis des années sous la supervision stricte de la SEC et supportent des coûts de conformité élevés. Si les CEX peuvent lancer des produits aux fonctions économiques similaires simplement en obtenant la qualification DCM de la CFTC et en s'enregistrant auprès de la SEC, cela équivaut à pénétrer le même marché avec des coûts de conformité plus faibles. Dans son avis soumis à la SEC, Cboe déclare sans détour : une classification erronée des produits laisserait aux nouveaux entrants un espace d'« arbitrage réglementaire ».
Autrement dit, ce que les géants contestent n'est pas le produit de contrat perpétuel sur actions américaines lui-même.
Le PDG de Cboe, Craig Donohue, souligne que s'il ne s'agissait que d'une question commerciale, Cboe pourrait tout à fait lancer un produit similaire sur sa propre plateforme de négociation et de compensation réglementée par la CFTC. Cboe dispose déjà d'une infrastructure complète de négociation et de compensation de contrats à terme, sa filiale Cboe Clear U.S. possédant la qualification DCO, et ayant même obtenu en octobre dernier l'agrément temporaire d'enregistrement en tant que chambre de compensation de valeurs mobilières de la SEC. Ce n'est pas qu'elle en soit incapable, mais elle ne veut pas concurrencer selon des règles inéquitables.
Par conséquent, ce litige ressemble davantage à une contre-attaque défensive : en cas de succès, l'approbation existante serait annulée, forçant le régulateur à relever les seuils ; en cas d'échec, la procédure judiciaire permettrait d'allonger le cycle de mise en œuvre, laissant aux géants une fenêtre pour se positionner. Pour les institutions traditionnelles, plutôt que d'interdire la nouvelle catégorie de produits, pousser le régulateur à harmoniser les règles afin de revenir sur la même ligne de départ que les acteurs en avance est la meilleure solution.
Les contrats perpétuels apportent un nouveau mécanisme de trading, et le marché crypto a prouvé la demande des utilisateurs pour le trading de contrats perpétuels, mais ce qui déterminera en fin de compte si les contrats perpétuels sur actions américaines peuvent s'imposer sur le marché reste la liquidité, les coûts de transaction, la protection des investisseurs et des règles réglementaires claires et stables. La capacité de l'avantage produit à se traduire en compétitivité sur le marché des produits dérivés sur actions américaines reste également à vérifier avec le temps.
La CFTC a ouvert la porte du marché des contrats perpétuels sur actions américaines, mais obtenir la qualification de négociation et véritablement conquérir le marché ont toujours été deux choses distinctes.