
Auteur : 0xFacai, Blockbeats
Nous avons mentionné précédemment qu'en septembre, le volume notionnel des options on-chain a atteint 4,829 milliards USD, soit une augmentation de 121,7 % d'un mois sur l'autre ; le volume mensuel de primes est également passé de plus de vingt millions USD au début de l'année à plus de quatre-vingts millions USD. Le fondateur de Hyperliquid, Jeff, a publiquement discuté des opportunités de développement pour les options.
Cependant, de nombreux traders crypto-natifs sont depuis longtemps habitués au fonctionnement des contrats perpétuels. Si haussier, ouvrir un long ; si baissier, ouvrir un short ; déposer une marge, et ouvrir et fermer des positions à tout moment. En passant à l'interface des options, face à des rangées de prix d'exercice, de dates d'expiration et de lettres grecques, l'envie de trader est à moitié consommée par les opérations complexes avant même de commencer.
Les Power Perps récemment annoncés par la plateforme de trading HIP-3 Paragon offrent un autre point d'entrée. En commençant par HYPE², ils permettent aux traders d'obtenir des courbes de gain de type option en « ouvrant des contrats ».
Pas de prix d'exercice, pas de date d'expiration. Vous tradez toujours un contrat perpétuel, sauf que le prix qu'il suit est devenu le carré de HYPE.
Convexité
Le gain d'un contrat perpétuel ordinaire est une ligne droite. En détenant un nombre fixe de positions longues, pour chaque 1 USD de hausse du sous-jacent, l'argent gagné est le même ; pour chaque 1 USD de baisse, l'argent perdu est également le même. Ajouter du levier rend cette ligne droite plus raide, mais la forme reste inchangée.
Les « contrats à la puissance N » changent cela.
Pour faciliter le calcul, supposons qu'un actif soit coté à 100 USD lors de sa cotation, et que le prix du contrat au carré commence également à 100.
Le sous-jacent monte à 110, l'indice atteint 121, soit une augmentation de 21 % ; le sous-jacent descend à 90, l'indice tombe à 81, soit une baisse de 19 %. Pour une même variation de prix de 10 %, les longs gagnent un peu plus à la hausse et perdent un peu moins à la baisse.
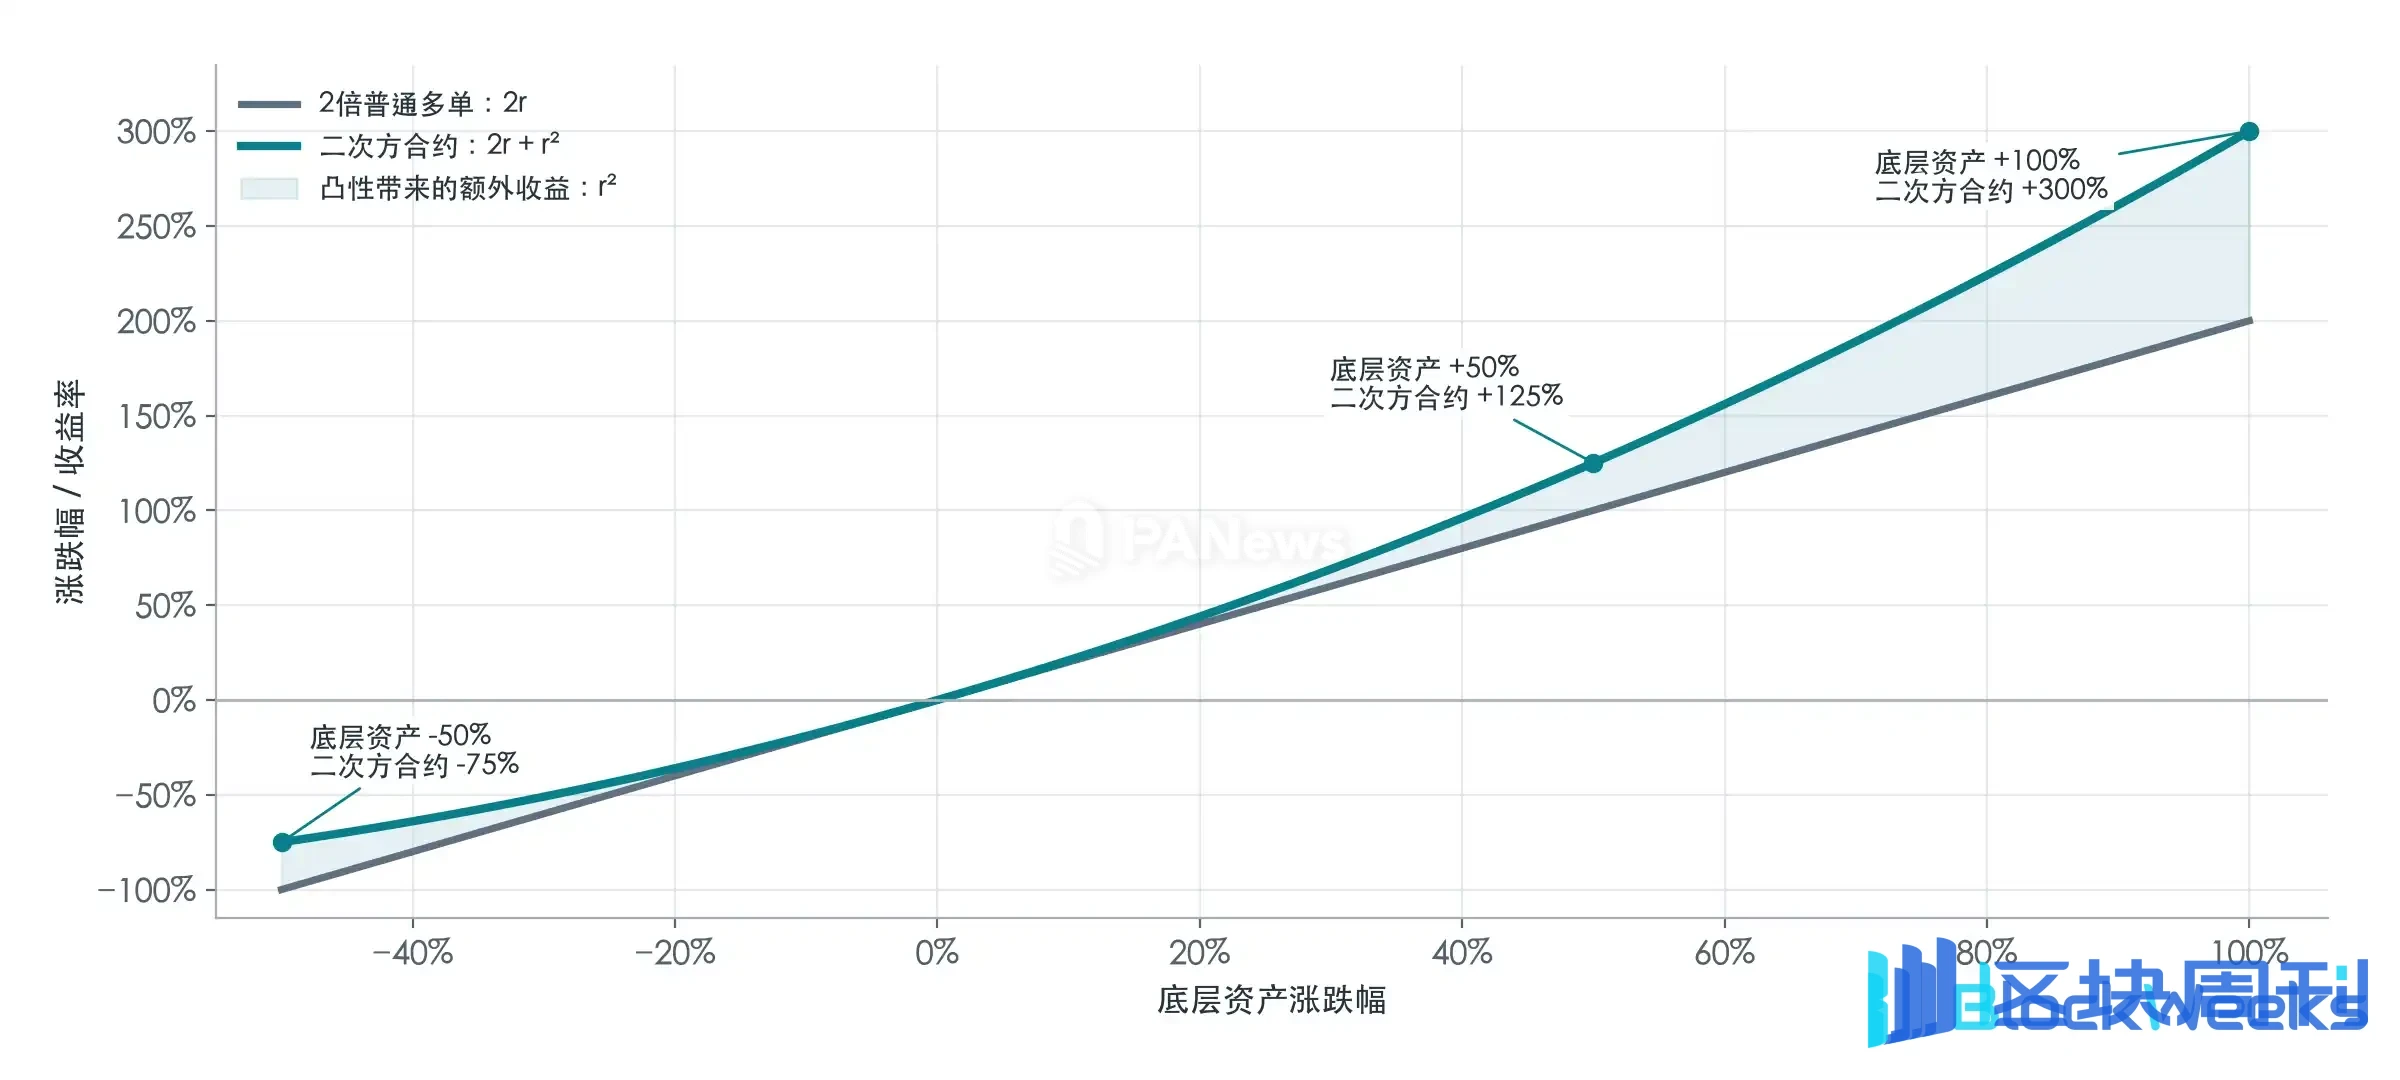
Élargissez le mouvement de prix, et la différence devient plus évidente. Le sous-jacent monte de 50 %, l'indice au carré monte de 125 % ; le sous-jacent baisse de 50 %, l'indice baisse de 75 %. Si le sous-jacent double, l'indice devient quatre fois sa valeur d'origine. Les contrats au cube vont plus loin : si le sous-jacent double, l'indice devient huit fois sa valeur d'origine.
Supposons que la variation en pourcentage du sous-jacent soit r :
Variation en pourcentage du contrat au carré = 2r + r²
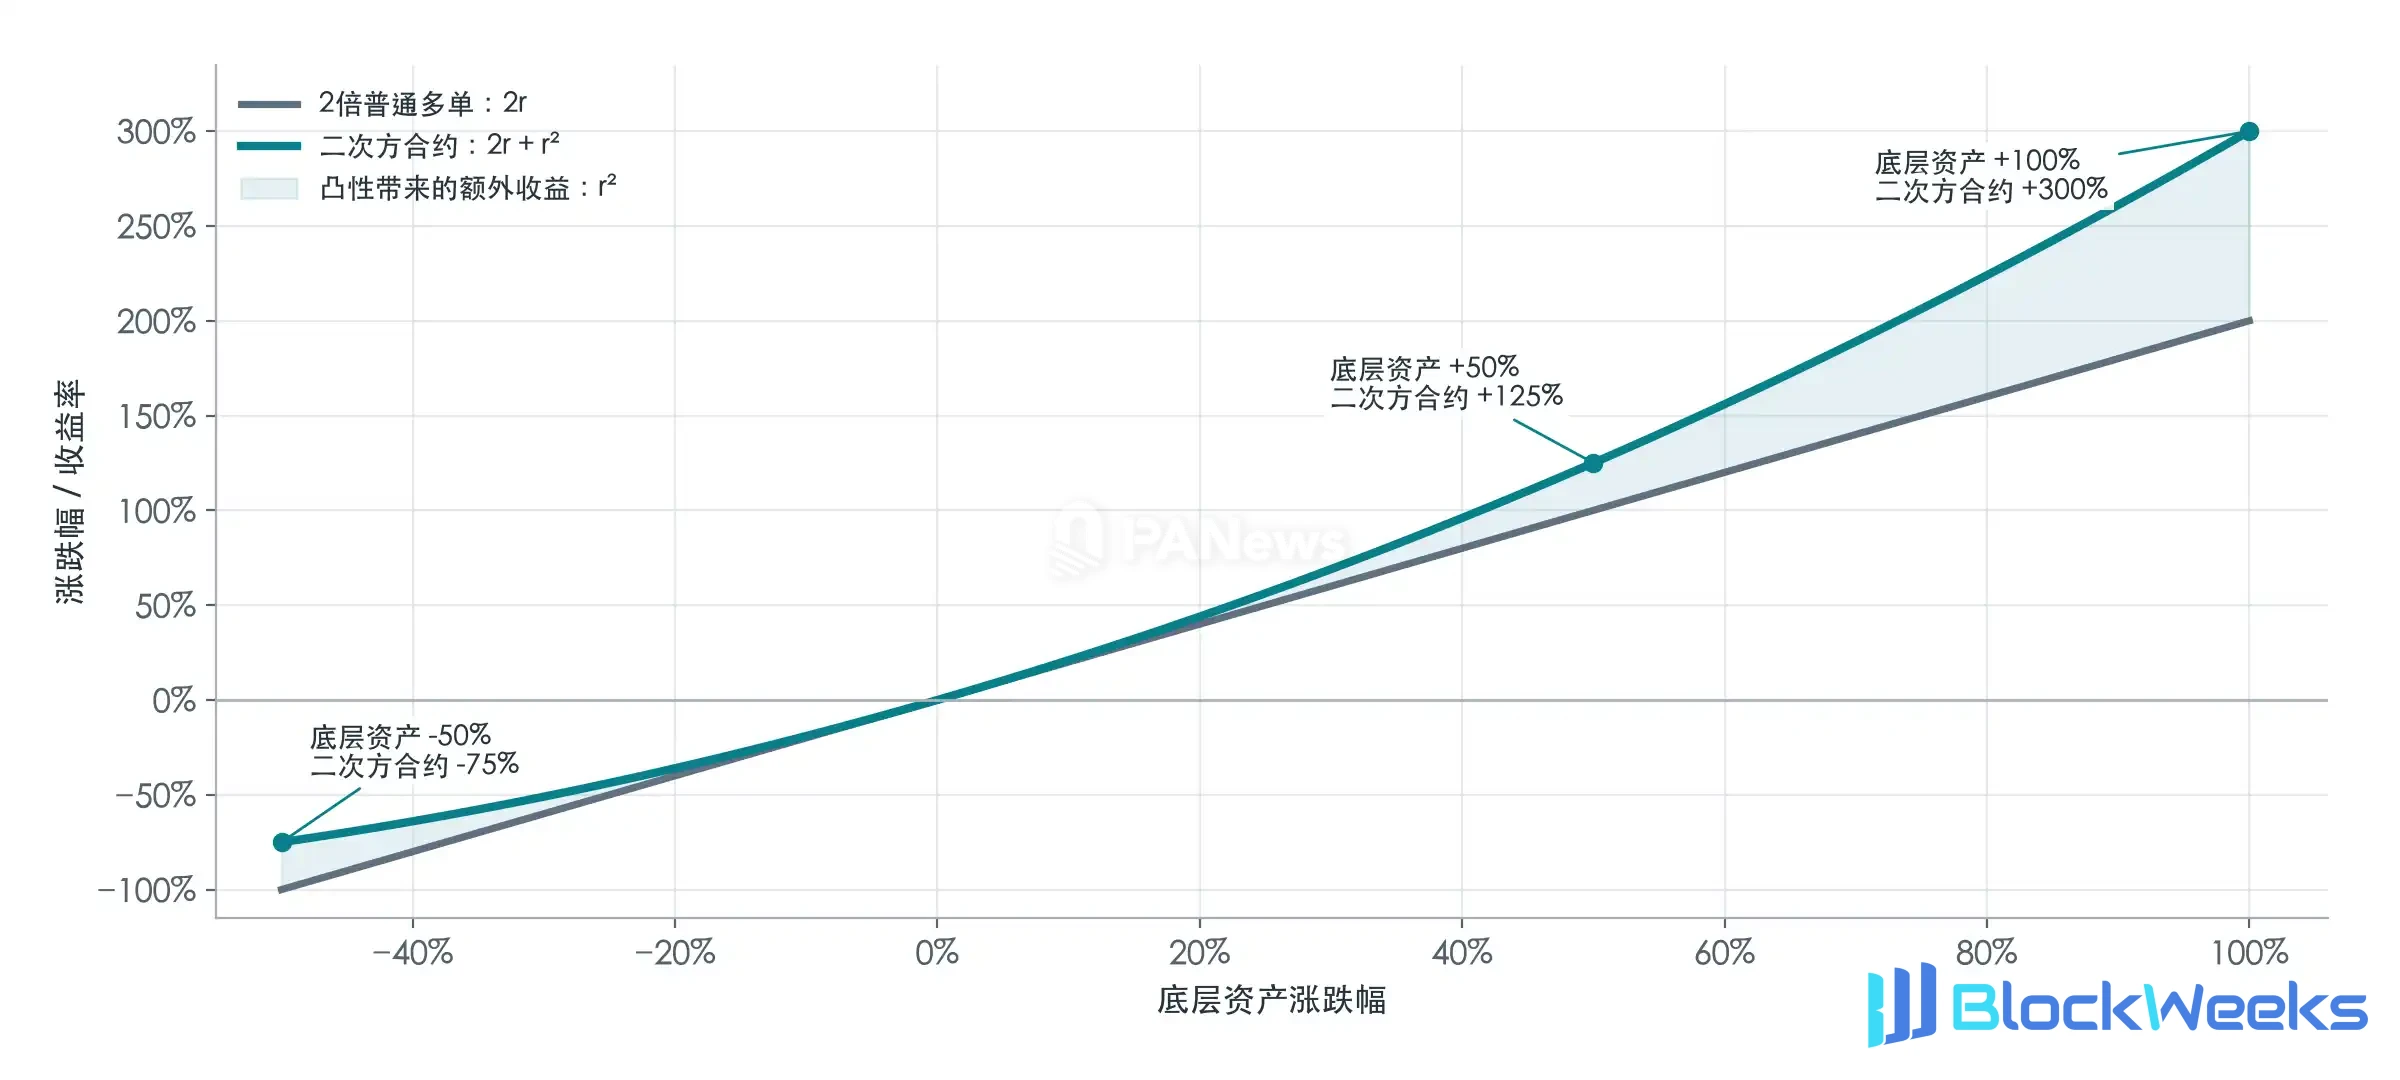
Le terme dominant 2r fournit l'ampleur du rendement d'un long à levier 2x ; le terme r² qui suit n'est jamais inférieur à zéro, que ce soit à la hausse ou à la baisse, donc comparé à un long 2x, il peut augmenter les rendements à la hausse et réduire les pertes à la baisse, et plus le mouvement de prix est important, plus cette différence est grande.
C'est la « convexité ». En se déplaçant vers le haut le long de la courbe au carré, pour chaque 1 USD de hausse supplémentaire, les longs gagnent plus que sur le 1 USD précédent ; en se déplaçant vers le bas, pour chaque 1 USD de baisse supplémentaire, la perte est moindre que sur le 1 USD précédent. La sensibilité d'un contrat au carré change automatiquement avec le prix, ce que les contrats ordinaires ne peuvent pas faire.
Ce que les traders d'options sont prêts à acheter inclut précisément cette « convexité ».
Cette idée avait déjà une base théorique dès 2021. Les Everlasting Options de Paradigm discutaient de la manière d'utiliser des frais de financement continus pour maintenir une exposition optionnelle « sans expiration », et l'article ultérieur sur les Power Perpetuals utilisait les puissances du prix comme cible de suivi. Opyn a ensuite mis cela en pratique avec Squeeth suivant ETH², et Paragon veut apporter ce type de produit au carnet d'ordres de Hyperliquid.
De plus, la demande de trading pour les options traditionnelles est dispersée sur de nombreux contrats avec différents prix d'exercice et dates d'expiration, rendant la liquidité très fragmentée. Les « contrats à la puissance N » permettent aux traders du même sous-jacent et de la même puissance de partager un seul carnet d'ordres.
Taux de financement
À ce stade, il est facile d'avoir une pensée. Les contrats au carré montent plus vite et baissent plus lentement — quel est le coût de cet avantage ?
Faisons une expérience avec une position longue et une position courte ouvertes. Supposons qu'un trader, lorsque le prix est de 100, ouvre simultanément une position longue au carré et se couvre avec deux unités de contrats courts ordinaires sur l'actif sous-jacent. L'actif sous-jacent passe de 100 à 110, la position longue au carré gagne 21, la position courte linéaire perd 20, pour un gain total de 1. L'actif sous-jacent passe de 100 à 90, la position longue au carré perd 19, la position courte linéaire gagne 20, pour un gain total de 1 à nouveau. S'il monte à 120 ou descend à 80, les deux cas rapportent 4.
Écrit sous forme de formule, le profit et la perte de cette combinaison long-court est :
Prix P&L de la combinaison long-court = carré de la différence entre le prix de l'actif sous-jacent et 100 ÷ 100

S'il n'y avait pas de taux de financement, les traders pourraient arbitrer gratuitement de la manière ci-dessus.
Mais le « principe de non-arbitrage » exige qu'un tel avantage ait un prix, à savoir le taux de financement.
Il est plus facile de comprendre du côté du teneur de marché. Un teneur de marché vend un contrat au carré et achète simultanément deux unités de l'actif sous-jacent pour se couvrir. L'actif sous-jacent monte de 10 USD, la position courte du teneur de marché perd 21, tandis que la couverture au comptant ne gagne que 20, pour une perte nette de 1 ; l'actif sous-jacent baisse de 10 USD, la position courte gagne 19, tandis que la couverture au comptant perd 20, également une perte nette de 1. C'est exactement le profit d'« arbitrage » de l'autre côté.
Le teneur de marché doit également continuer à ajuster la quantité de couverture au fur et à mesure que le prix change. Après chaque ajustement, le mouvement de prix suivant produira à nouveau un P&L lié au carré de la variation en pourcentage. L'accumulation de ces carrés donne la « variance » ici. Plus le prix oscille violemment, plus le coût de couverture supporté par le teneur de marché pour fournir de la convexité est élevé.
Par conséquent, en plus du coût de détention des contrats ordinaires, les positions longues dans les contrats à la puissance N doivent également payer continuellement pour la convexité. Cette partie des frais est liée à la variance (le carré de la volatilité) et est généralement payée par les positions longues aux positions courtes. La prime ou la décote dans le carnet d'ordres affectera également le taux de financement final.
Liquidation
En partant toujours de 100 USD, déposez 100 USD de principal et comparez une position longue 2x avec une position longue au carré entièrement collatéralisée d'une valeur de 100 USD.
L'actif sous-jacent passe de 100 à 50, la perte sur la position longue 2x est de 100 USD, le principal est déjà anéanti, et une liquidation réelle serait déclenchée encore plus tôt. En ignorant les taux de financement et les pertes des autres positions en marge croisée, la position longue au carré à ce stade passe de 100 à 25 et conserve encore 25 USD de capitaux propres, et ne sera pas liquidée simplement en raison d'une baisse de prix.
Une position longue au carré entièrement collatéralisée donne aux traders environ deux fois la sensibilité initiale au prix tout en évitant la liquidation causée par une pure baisse de prix.
Mais une fois qu'un effet de levier est ajouté à un contrat au carré, la liquidation approche rapidement. Selon l'exemple de la documentation sur les risques de Paragon, en ignorant temporairement les frais de financement accumulés et les autres actifs du compte, une position longue HYPE² 2x sera liquidée lorsque HYPE baisse d'environ 22,5 %, et une position longue HYPE² 3x sera liquidée après une baisse d'environ 10,6 % seulement.

Le côté court doit être encore plus prudent. Plus le prix monte, plus une position courte quadratique perd vite, et même une position courte quadratique 1x sera liquidée.
Trading de volatilité
La combinaison d'un long quadratique associé à un short linéaire décrite précédemment peut également être transformée en stratégie de trading. Vous n'avez pas besoin de juger si le prix va monter ou descendre ensuite ; vous avez seulement besoin de juger si le prix s'éloignera suffisamment de sa position actuelle.
Dans les options traditionnelles, acheter un call et un put avec le même prix d'exercice et la même date d'expiration forme un « straddle ». En cas de forte hausse, l'option call génère un profit ; en cas de forte baisse, l'option put génère un profit—il y a des opportunités de profit dans les deux directions. Les Power Perps, en utilisant un long quadratique associé à un short linéaire, peuvent également assembler une courbe de gain qui monte des deux côtés.

Il s'agit d'un point d'entrée intuitif pour être long en volatilité. Les fortes hausses comme les fortes baisses peuvent apporter des opportunités, mais le prix doit avoir suffisamment de volatilité pour compenser le coût des frais de financement.
Inversement, en vendant à découvert des contrats quadratiques puis en achetant une quantité correspondante de l'actif sous-jacent ou de longs linéaires pour se couvrir, vous pouvez être short en volatilité. Si le prix reste près de la position d'ouverture, les frais de financement perçus par les contrats quadratiques short ont une chance de devenir un profit ; dès qu'il y a une forte hausse ou une forte baisse, la perte après couverture augmentera avec le carré de l'ampleur du mouvement.
Cependant, la caractéristique « sans date d'expiration » des contrats quadratiques signifie également que le coût de détention lié aux frais de financement peut s'accumuler indéfiniment.
Les Power Perps ne peuvent pas non plus reproduire exactement toutes les stratégies d'options traditionnelles. Une combinaison strangle nécessite deux prix d'exercice différents, l'un au-dessus et l'autre en dessous ; les stratégies de spread peuvent fixer un plafond de profit et un plancher de perte grâce à différents prix d'exercice ; les covered calls et les covered puts nécessitent également de vendre des options à des prix d'exercice spécifiés, en renonçant à une partie du potentiel de profit dans la direction correspondante en échange de la prime.
Ces stratégies ont toutes des points d'inflexion de gain délimités par les prix d'exercice, et spécifient généralement aussi une date d'expiration. Les contrats quadratiques associés à des positions linéaires produisent une courbe lisse. En ajustant le ratio de position, vous pouvez approximer certaines stratégies d'options dans une certaine plage de prix ; mais si vous voulez préciser « plafonner le gain une fois qu'il atteint un certain prix » ou « maintenir le gain inchangé dans une certaine plage », les options restent indispensables.
Le prix des opérations simplifiées et de la liquidité concentrée est la perte de certaines structures de gain librement sélectionnables.
L'évolution de la stratégie de « cotation »
Hyperliquid fournit le carnet d'ordres, les marchés au comptant et le système de marge, tandis que Paragon conçoit de nouvelles courbes de gain sur ces fondations. Les teneurs de marché peuvent se couvrir plus commodément, et les développeurs peuvent continuer à empaqueter des combinaisons en stratégies, réduisant les opérations des traders qui doivent eux-mêmes construire et ajuster leurs positions.
Les options traditionnelles ont déjà prouvé que le marché a une demande à long terme pour différentes structures de gain. La valeur de la tentative de Paragon cette fois réside dans l'expression d'une partie de cette demande d'une manière familière aux traders natifs de la crypto, et permet également à la liquidité perpétuelle existante de fournir une couverture pour de nouveaux produits.
La tendance qui mérite le plus d'être suivie est que la « cotation » des exchanges HIP-3 a évolué, passant de la sélection d'actifs financiers traditionnels porteurs d'engouement à la création de nouvelles formes de produits dérivés. J'attends avec impatience de voir davantage de telles nouvelles expériences financières sur Hyperliquid.