Kontrakty futures na S&P 500 to rozliczane gotówkowo kontrakty na poziom indeksu S&P 500, notowane na CME. ES to kontrakt E-mini S&P 500, a MES to jego wersja Micro E-mini o wielkości jednej dziesiątej. Żaden z nich nie czyni cię właścicielem spółek z indeksu: handlujesz kontraktem na depozyt zabezpieczający, z datą wygaśnięcia, codzienną wyceną według rynku i specyfikacją ustaloną przez giełdę.
Czym ES jest naprawdę
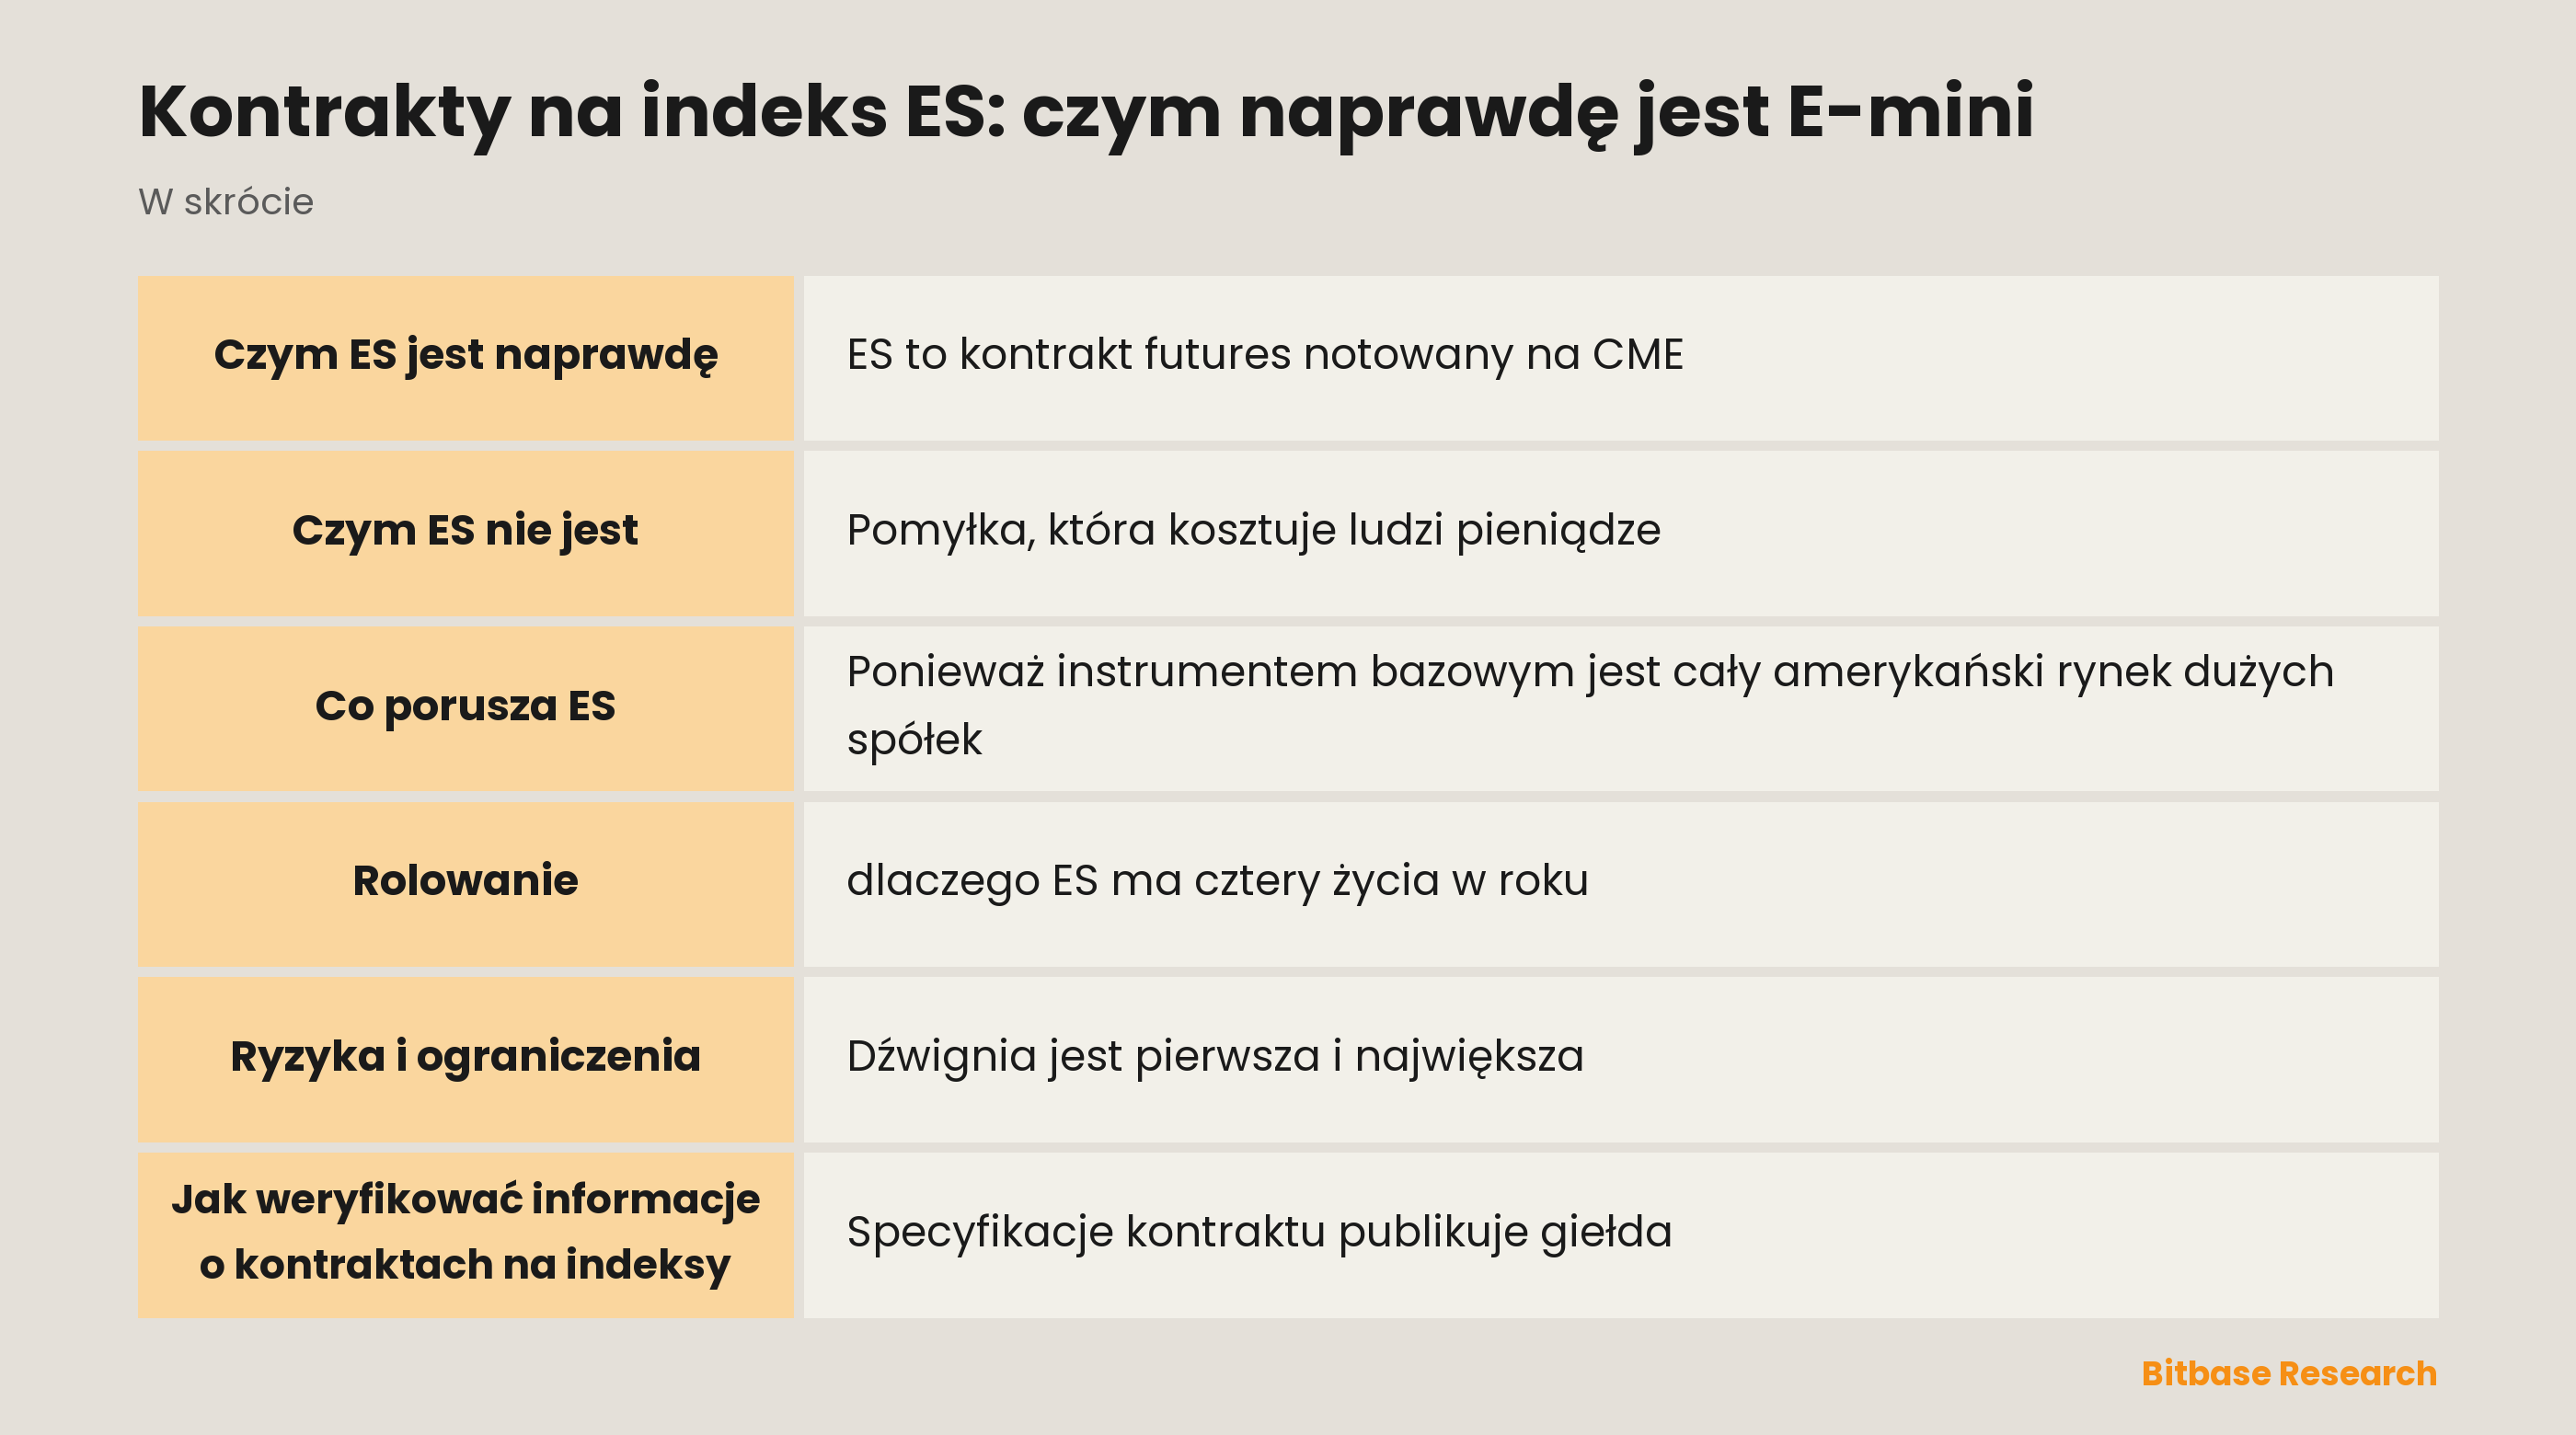
ES to kontrakt futures notowany na CME, którego instrumentem bazowym jest indeks S&P 500. Dwa elementy tego zdania wykonują większość pracy.
Po pierwsze, instrumentem bazowym jest indeks, czyli liczba, a nie rzecz, którą można dostarczyć. Dlatego kontrakt jest rozliczany gotówkowo: w dniu wygaśnięcia żadne akcje nie zmieniają właściciela, a różnica między ceną wejścia a końcową wartością rozliczeniową jest wypłacana w gotówce. Nie istnieje wariant, w którym utrzymanie ES do wygaśnięcia sprawia, że stajesz się właścicielem 500 spółek.
Po drugie, jest to kontrakt terminowy, czyli umowa o przyszłą cenę zawierana na depozyt zabezpieczający. Wpłacasz ułamek wartości nominalnej jako depozyt początkowy, a pozycja jest codziennie wyceniana według rynku — zyski są dopisywane, a straty pobierane każdego dnia, a nie na koniec. Ruch przeciwko tobie może wymagać dopłaty depozytu jeszcze tego samego dnia.
„E-mini” w nazwie to pozostałość historyczna. Pierwotny parkietowy kontrakt na S&P 500 był większy; E-mini był wersją handlowaną elektronicznie, o mniejszym nominale, i dawno stał się tym głównym.
ES i MES w zestawieniu
MES, czyli Micro E-mini, śledzi ten sam indeks według tego samego kalendarza co ES; różnica polega na tym, jaką ekspozycję niesie jeden kontrakt.
| Cecha | ES | MES |
|---|---|---|
| Instrument bazowy | Indeks S&P 500 | Indeks S&P 500 |
| Kontrakt | Futures E-mini S&P 500 | Futures Micro E-mini S&P 500 |
| Względna wielkość | Standardowa wielkość E-mini | Jedna dziesiąta ES |
| Rozliczenie | Gotówkowe | Gotówkowe |
| Wygasanie | Kwartalne: marzec, czerwiec, wrzesień, grudzień | Ten sam cykl kwartalny |
| Główna różnica | Większa ekspozycja nominalna na kontrakt | Mniejsza ekspozycja nominalna na kontrakt |
Mnożniki kontraktów, wartość ticku, wymogi depozytowe i godziny handlu trzeba przed transakcją zawsze sprawdzić w aktualnych specyfikacjach kontraktów CME. Dokładniejsze porównanie wielkości kontraktu, depozytu, godzin handlu i rolowania znajdziesz w przewodniku ES i MES.
Czym ES nie jest
Pomyłka, która kosztuje ludzi pieniądze, dotyczy trzech rzeczy, które wszystkie śledzą S&P 500.
Fundusz indeksowy lub ETF trzyma akcje bazowe. Posiadasz udział w portfelu, otrzymujesz dywidendy, nie ma wygaśnięcia ani wezwania do uzupełnienia depozytu. Handluje się nim w godzinach pracy giełdy.
Kontrakt futures nie trzyma niczego. To umowa z dźwignią, z terminem wygaśnięcia, rozliczana gotówkowo. Nie ma dywidend, bo nie ma akcji — choć oczekiwania dywidendowe są już wycenione w krzywej terminowej, i to jeden z powodów, dla których kontrakt nie odwzorowuje indeksu dokładnie.
Kontrakt perpetual na indeks, tam gdzie taki istnieje na platformie kryptowalutowej, to jeszcze trzecia konstrukcja: bez wygaśnięcia i z płatnością finansowania zamiast krzywej. To nie jest to samo co ES, a oba zachowują się inaczej wokół dat dywidend i zmian stóp.
Patrzenie na notowanie jednego i handlowanie drugim to najczęstszy błąd przy produktach indeksowych.
Co porusza ES
Ponieważ instrumentem bazowym jest cały amerykański rynek dużych spółek, ES reaguje na to, co porusza rynek jako całość, a nie na pojedynczą spółkę. Zaplanowane publikacje makro — odczyty inflacji, dane z rynku pracy, decyzje banków centralnych — wywołują najostrzejsze ruchy w ciągu dnia i pojawiają się o stałych godzinach, które każdy może sprawdzić z wyprzedzeniem.
Koncentracja indeksu ma dziś większe znaczenie niż kiedyś. Gdy kilka bardzo dużych spółek stanowi znaczną część wagi indeksu, daty ich wyników stają się faktycznie wydarzeniami dla indeksu. Kontrakt na indeks jest instrumentem zdywersyfikowanym z nazwy; w praktyce jego krótkoterminowe zachowanie może zależeć od niewielkiej liczby nazw.
Krzywa terminowa dokłada własny czynnik. Różnica między kontraktem a indeksem spot odzwierciedla koszt finansowania i oczekiwane dywidendy, więc baza porusza się wraz ze stopami procentowymi niezależnie od tego, co dzieje się w samych spółkach. Ci, którzy utrzymują pozycję przez rolowanie, zwracają na to uwagę, bo to koszt, a nie prognoza.
Sesja nocna to część, którą większość handlujących akcjami niedocenia. ES handluje się w dni robocze niemal bez przerwy, więc luka, którą inwestor rynku kasowego widzi na otwarciu, zwykle wydarzyła się już wcześniej w sesji terminowej — została wyceniona godziny wcześniej, w cieńszym arkuszu.
Rolowanie: dlaczego ES ma cztery życia w roku
Kontrakty ES wygasają kwartalnie: w marcu, czerwcu, wrześniu i grudniu. Pozycja nie jest przenoszona automatycznie: aby utrzymać ekspozycję po wygaśnięciu, zamykasz wygasający kontrakt i otwierasz kolejny, co nazywa się rolowaniem.
Rolowanie nie jest darmowe ani neutralne. Oba kontrakty handlują się po różnych cenach, spread między nimi odzwierciedla finansowanie i dywidendy, a płynność przenosi się z kontraktu najbliższej serii do następnego w oknie kilku dni, a nie w jednym momencie. Rolowanie późno oznacza handel w cieniejącym arkuszu; rolowanie wcześnie oznacza rezygnację z bardziej płynnego kontraktu. Żadne z nich nie jest błędem, ale żadne nie dzieje się samo, a inwestor, który zapomni o kalendarzu, odkrywa to w dniu wygaśnięcia.
To najważniejsza strukturalna różnica wobec kontraktu perpetual. Perpetual nie ma wygaśnięcia, a więc nie ma rolowania; zamiast tego obciąża cię w sposób ciągły przez funding. Kontrakt kwartalny skupia ten koszt w czterech decyzjach w roku.
Kontrakty na S&P 500 a ETF na S&P 500
Jedno i drugie może dać ekspozycję na ten sam indeks. Różnią się tym, co trzymasz, i tym, czym musisz zarządzać, dopóki to trzymasz.
| Cecha | Kontrakt futures | ETF |
|---|---|---|
| Co posiadasz | Kontrakt pochodny, bez akcji | Jednostki funduszu, który trzyma akcje z indeksu |
| Wygaśnięcie | Tak, w cyklu kwartalnym | Brak planowanego wygaśnięcia |
| Depozyt | Depozyt futures z codzienną wyceną | Zależy od rachunku maklerskiego |
| Rozliczenie | Gotówkowe przy wygaśnięciu | Jednostki zostają na rachunku do sprzedaży |
| Dywidendy | Uwzględnione w cenie kontraktu, niewypłacane | Fundusz może wypłacać dywidendy |
| Rolowanie | Konieczne, by utrzymać ekspozycję terminową | Niepotrzebne, by po prostu trzymać ETF |
Jak handlować kontraktami na S&P 500 krok po kroku
Żaden z tych kroków nie przewiduje indeksu; decydują one o tym, czy otwierana pozycja jest tą, którą zamierzałeś otworzyć.
1. Zdecyduj, czy wielkość pozycji pasuje do ES, czy do mniejszego MES. MES pozwala dobrać pozycję dokładniej, ale mniejszy kontrakt nie oznacza mniejszej dźwigni.
2. Sprawdź aktywny miesiąc kontraktu i datę jego wygaśnięcia. W miarę zbliżania się wygaśnięcia płynność przenosi się do kolejnego kontraktu, więc najbliższa seria nie zawsze jest tą, którą warto handlować.
3. Sprawdź aktualny mnożnik, wartość ticku, wymóg depozytowy i godziny handlu na stronie specyfikacji giełdy, a także depozyt, którego faktycznie wymaga twój broker.
4. Przed wejściem ustal maksymalną stratę i wielkość pozycji: policz, ile kosztuje ruch o daną liczbę punktów indeksu przy mnożniku tego kontraktu.
5. Sprawdź, czy w okresie utrzymywania pozycji nie wypadają ważne publikacje makro lub wyniki największych spółek indeksu: to stałe momenty, w których zwykle przychodzą najostrzejsze ruchy.
6. Jeśli będziesz trzymać pozycję blisko wygaśnięcia, zdecyduj z góry, czy ją zamknąć, czy przerolować na kolejny kontrakt.
Ryzyka i ograniczenia
Dźwignia jest pierwsza i największa. Depozyt początkowy przy kontrakcie na indeks to niewielki ułamek nominału, co oznacza, że wielkość pozycji, którą większość ludzi sądzi, że zajmuje, jest znacznie mniejsza od tej, którą faktycznie ma. Codzienna wycena według rynku zamienia niekorzystny ruch w konieczność wpłaty gotówki tego samego dnia.
Ryzyko luki to pogłębia. Kontrakt handluje się w dni robocze niemal bez przerwy, ale nie w weekendy, a wiadomości z weekendu wyrażają się luką na otwarciu w niedzielę, bez żadnej możliwości wyjścia w międzyczasie.
Wygaśnięcie i rolowanie to ryzyka operacyjne, a nie tylko koszty. Pozycja pozostawiona w wygasającym kontrakcie zostanie rozliczona gotówkowo, niezależnie od tego, czy tak planowano, a obliczenie rozliczenia kwartalnego wygaśnięcia ma własną procedurę, inną niż zwykłe zamknięcie dnia.
Wreszcie, „zdywersyfikowany” opisuje instrument bazowy, a nie transakcję. Pozycja z dźwignią na zdywersyfikowanym indeksie pozostaje pozycją z dźwignią, a dywersyfikacja nie robi nic z dźwignią.
Jak weryfikować informacje o kontraktach na indeksy
Specyfikacje kontraktu publikuje giełda: wielkość kontraktu, wartość ticku, godziny handlu, wymogi depozytowe i kalendarz wygasania pochodzą ze stron produktowych samej CME i są jedynym autorytatywnym źródłem w tych sprawach. Zwłaszcza wymogi depozytowe się zmieniają, a brokerzy mogą wymagać więcej niż giełdowe minimum.
Metodologię indeksu publikuje osobno dostawca indeksu i to tam należy szukać, jak dobierane i ważone są składniki oraz jak i kiedy indeks jest rebalansowany. Pytania o koncentrację znajdują odpowiedź tam, a nie w komentarzach rynkowych.
Jeśli chodzi o produkty powiązane z akcjami, które faktycznie istnieją na platformie kryptowalutowej, lista tokenizowanych akcji pokazuje, co jest notowane. Dla każdego konkretnego instrumentu, którym zamierzasz handlować, wiążąca jest specyfikacja kontraktu platformy, na której handlujesz — a nie ogólny opis „kontraktów na indeksy” ani ten artykuł.
Podsumowanie
ES, podobnie jak MES o wielkości jednej dziesiątej, to rozliczany gotówkowo kontrakt na indeks, wygasający kwartalnie i handlowany na depozyt zabezpieczający. Prawie wszystko, co zaskakuje w nim ludzi, wynika z jednego z tych czterech określeń: nic nie jest dostarczane, kalendarz wymusza decyzję cztery razy w roku, pozycja jest większa niż wpłacona gotówka, a śledzona jest liczba, a nie portfel. Zrozumienie tego przed decyzją o pozycji jest bardziej użyteczne niż jakikolwiek pogląd na to, dokąd zmierza indeks.
Najczęstsze pytania
Czym różni się ES od MES?
Oba to kontrakty futures CME na indeks S&P 500, z tym samym kalendarzem kwartalnym i rozliczeniem gotówkowym. MES ma jedną dziesiątą wielkości ES, więc jeden kontrakt niesie jedną dziesiątą ekspozycji nominalnej, a ponieważ oba są kwotowane z tym samym krokiem w punktach indeksu, każdy tick też jest wart dziesięć razy mniej.
Czy kontrakty na S&P 500 posiadają akcje z indeksu?
Nie. Kontrakt jest instrumentem pochodnym na poziom indeksu i nie trzyma niczego. Przy wygaśnięciu rozlicza się go gotówkowo według specjalnej kwotacji otwarcia indeksu, liczonej z cen otwarcia spółek wchodzących w jego skład, więc na żadnym etapie nie dochodzi do dostawy akcji.
Czy kontrakty na S&P 500 wygasają?
Tak. ES i MES to kontrakty terminowe w cyklu marzec, czerwiec, wrzesień i grudzień, a końcowa wartość rozliczeniowa jest ustalana w trzeci piątek miesiąca kontraktu. Utrzymanie ekspozycji po wygaśnięciu wymaga zamknięcia wygasającego kontraktu i otwarcia późniejszego.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak handlować GS: opłaty Goldman Sachs i kontrakt perpetual
- Jak kupić INTC: projektant układów z własnymi fabrykami
- Jak handlować IREN: od kopania bitcoina do centrów danych AI
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w wrześniu 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] CME Group: specyfikacja kontraktu futures E-mini S&P 500 www.cmegroup.com
[2] S&P Dow Jones Indices: metodologia i skład indeksu S&P 500 www.spglobal.com
[3] CME Group: specyfikacja kontraktu futures Micro E-mini S&P 500 www.cmegroup.com
[4] Regulamin CME, rozdział 358: kontrakty E-mini S&P 500 (rozliczenie gotówkowe i końcowa cena rozliczeniowa) www.cmegroup.com