Globalne rynki obecnie jednocześnie wysyłają ekstremalne sygnały w wielu wymiarach, a inwestorzy z Wall Street stają nie tylko przed pojedynczym ryzykiem, lecz przed przekrojowym testem strukturalnym aktywów.
Implikowana zmienność Mag 7 jest niezwykle tania w stosunku do szerszego sektora technologicznego, podczas gdy ekspozycja funduszy hedgingowych na tych gigantów AI jest bliska historycznym szczytom; jednocześnie pozycjonowanie strategii momentum zostało zdemontowane w niemal totalnym załamaniu, południowokoreański rynek akcji odbił się od ekstremalnego niedowartościowania, a fundamenty amerykańskiego rynku mieszkaniowego nadal się pogarszają. Te sygnały nie istnieją w izolacji; pojawiły się raczej w skoncentrowany sposób w tym samym oknie czasowym.
To, co jeszcze bardziej niepokoi rynek, to fakt, że za wspomnianymi ekstremalnymi zjawiskami kryje się zamieszanie w wycenie i rozbieżność w pozycjonowaniu—fundusze hedgingowe i fundusze inwestycyjne zajmują niemal diametralnie przeciwne pozycje w Mag 7, a strategie momentum przeszły od tłoku do pustki w zaledwie kilka miesięcy. Ryzyko fiskalne Brazylii dodaje kolejną warstwę niepokoju do tego już złożonego obrazu.
Zmienność Mag 7: Anomalie w wycenie i ekstremalne pozycjonowanie współistnieją
Implikowana zmienność Mag 7 jest obecnie notowana z znaczącym dyskontem w stosunku do szerszego sektora technologicznego. Według danych Goldman Sachs ten względny wskaźnik zmienności znajduje się jedynie na 15. percentylu z ostatnich czterech lat, co oznacza, że opcje Mag 7 znajdują się w niezwykle tanim przedziale w stosunku do innych akcji technologicznych.
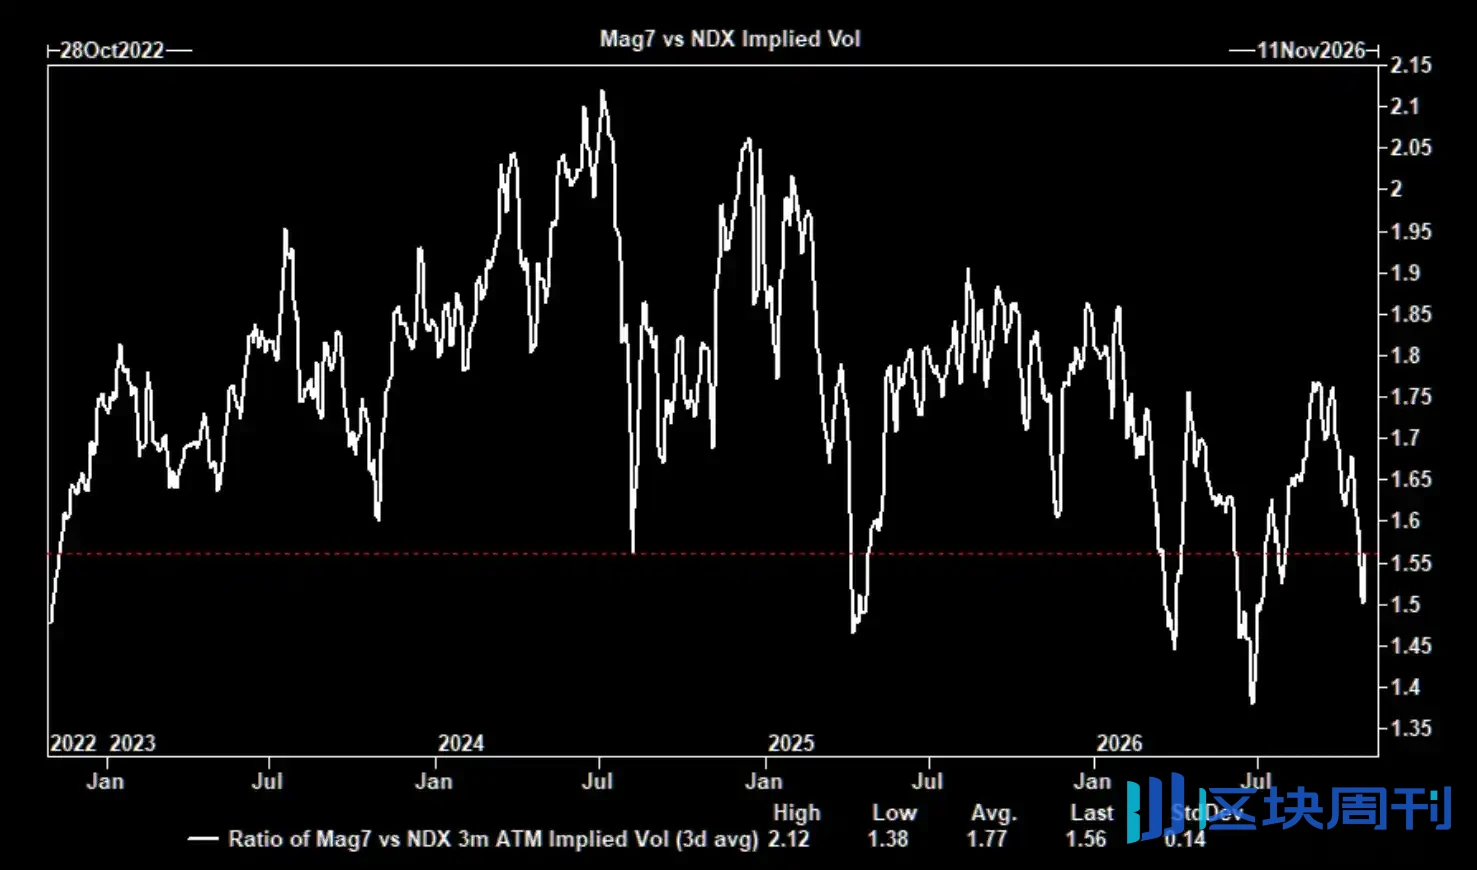
Jednocześnie, choć spread implikowanej zmienności między indeksem Nasdaq 100 a indeksem S&P 500 gwałtownie się skompresował w zeszłym tygodniu—trzydniowa kompresja była największa od czterech lat—spread opcji at-the-money na 1 miesiąc pozostaje na 94. percentylu, a zmienność sektora technologicznego pozostaje na historycznie wysokim poziomie w stosunku do szerokiego rynku.
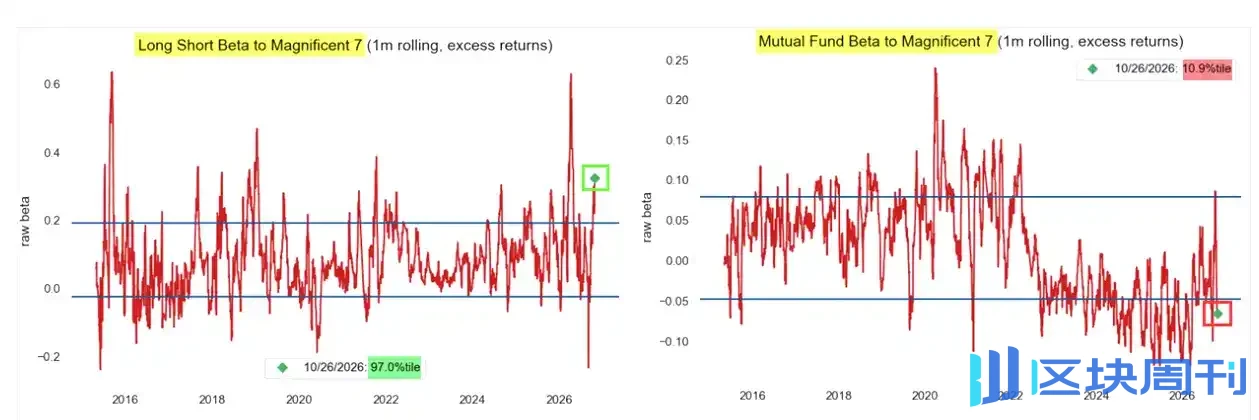
Rozbieżność na poziomie pozycjonowania jest równie ekstremalna. Strateg Nomury McElligott wskazał, że krocząca beta funduszy hedgingowych long-short względem Mag 7 wzrosła do 97. percentyla historycznego, podczas gdy ekspozycja beta funduszy inwestycyjnych znajduje się jedynie na 11. percentylu. Fundusze hedgingowe są mocno zaangażowane w gigantów AI, podczas gdy tradycyjni zarządzający long-only są strukturalnie niedoważeni—w ramach tej samej grupy akcji istnieją dwie całkowicie różne rzeczywistości pozycjonowania.
Strategie momentum: od zatłoczenia do pustki
Załamanie strategii momentum w tej rundzie nie jest korektą pozycji w zwykłym sensie. Dane Goldman Sachs prime brokerage pokazują, że ekspozycja na momentum w strategiach fundamentalnych long-short spadła z blisko 70% w szczycie do około 15%, dokonując przejścia od skrajnego zatłoczenia do niemal całkowitego opróżnienia w ciągu zaledwie kilku miesięcy.

Szybkość i skala tego załamania są rzadkie, co wskazuje, że skoncentrowane pozycjonowanie rynku w czynniku momentum przeszło systematyczne oczyszczenie, a nie stopniowe rebalansowanie ryzyka.
Południowokoreański rynek akcji: techniczne odbicie po ekstremalnym niedowartościowaniu
Południowokoreański rynek akcji spadł wcześniej do ekstremalnego przedziału wyceny. Według danych JPMorgan, nawet z wyłączeniem lidera pamięci chipowych, wskaźnik ceny do zysku forward KOSPI wynosi zaledwie 8,4 razy, co plasuje go w 11. percentylu historycznie; wskaźnik RSI spadł do najniższego poziomu od „Dnia Wyzwolenia”, a liczba akcji wyprzedanych osiągnęła ekstremalny poziom.

Dane dotyczące pozycjonowania również potwierdzają ten osąd. Według danych Goldman Sachs, wskaźnik alokacji netto na rynek południowokoreański spadł do 3,4% (29. percentyl w ujęciu rocznym, 86. percentyl w ujęciu pięcioletnim), a wskaźnik alokacji całkowitej spadł do 2,4% (30. percentyl w ujęciu rocznym, 86. percentyl w ujęciu pięcioletnim). JPMorgan trafnie uchwycił ten etapowy punkt niski w swoim raporcie z 20 października, argumentując, że połączenie wyceny i analizy technicznej staje się „coraz bardziej atrakcyjne”.

Rynek mieszkaniowy w USA: podwójny ucisk na popyt i marże zysku
Presja na amerykańskim rynku mieszkaniowym rozprzestrzeniła się ze strony popytowej na stronę podażową. Według danych TS Lombard marże zysku operacyjnego deweloperów domów spadły poniżej poziomów sprzed COVID, a słabnące ceny nowych domów oraz rosnące koszty budowy, pracy i finansowania tworzą dwukierunkowy ucisk, w wyniku którego deweloperzy jednocześnie ponoszą erozję zysków z obu stron.
Strona popytowa również nie napawa optymizmem. Oprocentowanie kredytów hipotecznych powróciło obecnie do około 7,3%, a przystępność cenowa mieszkań w USA pozostaje blisko historycznych minimów. TS Lombard ostrzega, że jeśli Rezerwa Federalna utrzyma jastrzębie stanowisko, stopy procentowe mogą podlegać dalszej presji wzrostowej, co będzie nadal tłumić popyt na zakup domów. Ich wniosek jest dość bezpośredni: same spadające ceny domów mogą nie wystarczyć, aby przyciągnąć kupujących z powrotem na rynek.
Brazylia: trajektoria zadłużenia i klif fiskalny
Presja fiskalna Brazylii narasta w stopniu, który niepokoi rynek. Według danych TS Lombard stosunek zadłużenia Brazylii do PKB wzrósł z 71,7% w momencie objęcia urzędu przez Lulę w 2023 r. do 81,9%, a przy utrzymaniu obecnej ścieżki polityki stosunek ten może zbliżyć się do 118% do 2036 r. Wybory się skończyły, ale prawdziwy test dopiero się rozpoczął: jak przekonać inwestorów, że Brazylia jest w stanie ustabilizować trajektorię swojego zadłużenia.
TS Lombard ostrzega ponadto, że w przypadku braku rzeczywistej reformy fiskalnej Brazylia może stanąć w 2028 r. w obliczu ryzyka częściowego paraliżu rządu. Wydatki obowiązkowe stopniowo wypierają uznaniową przestrzeń fiskalną, a dostępne środki mogą spaść poniżej minimalnego progu wymaganego do normalnego funkcjonowania rządu. Ich wniosek jest dość ponury: kolejna runda dostosowania fiskalnego w Brazylii może nie być podyktowana wolą polityczną, lecz wymuszona przez logikę matematyczną.