
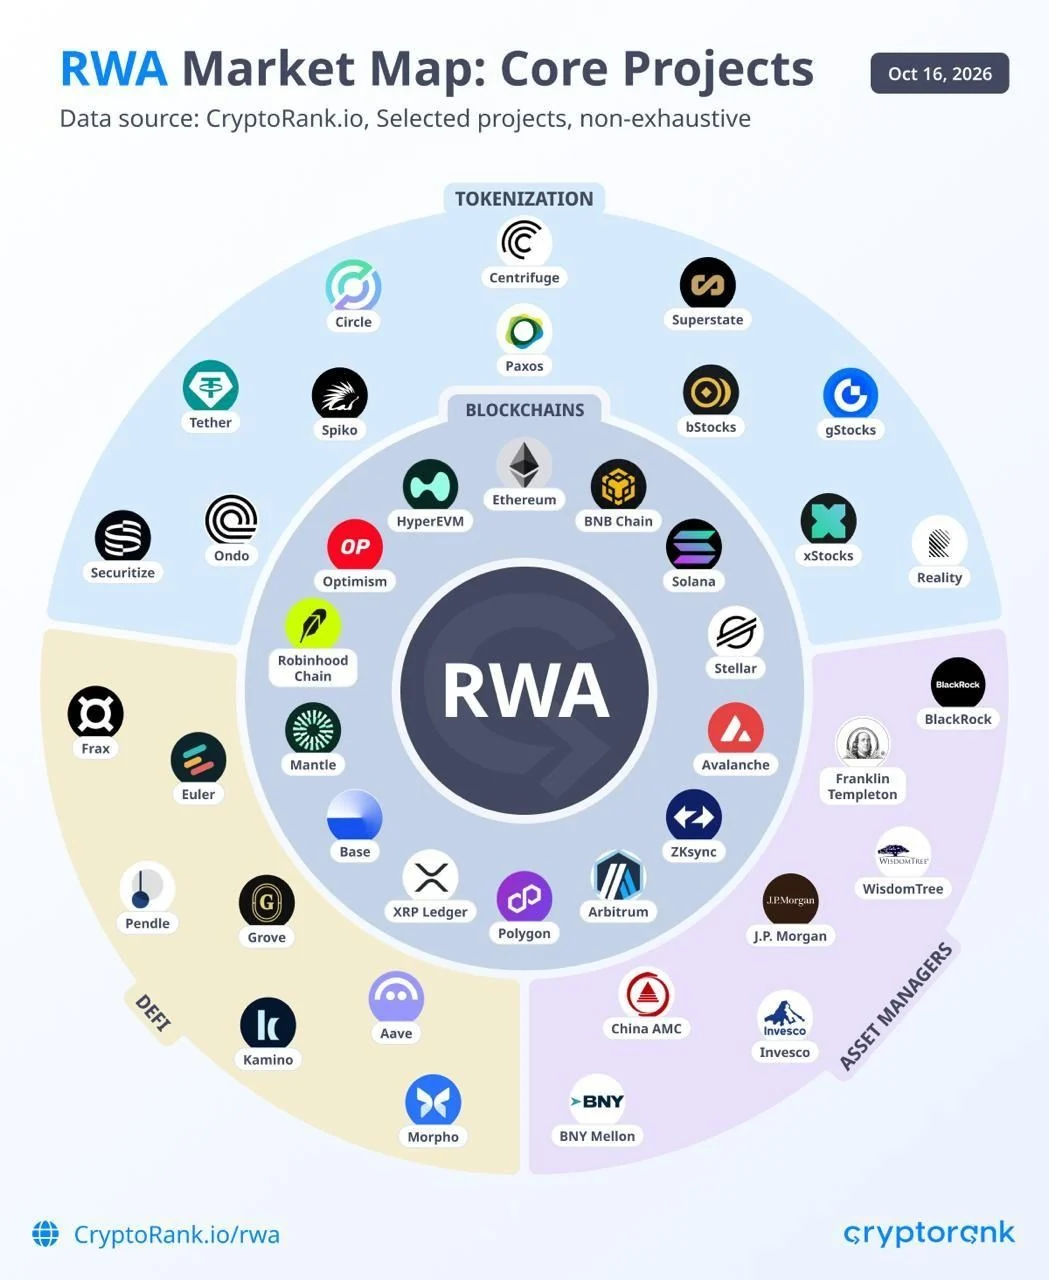
Według najnowszego raportu Cryptorank, tokenizowane aktywa ze świata rzeczywistego (RWA) łączą tradycyjne instrumenty finansowe z rynkami opartymi na blockchainie, umożliwiając kwalifikowanym inwestorom posiadanie tokenizowanych jednostek funduszy, ekspozycji na towary oraz produktów powiązanych z akcjami w portfelach cyfrowych.
Tokenizowane fundusze amerykańskich obligacji skarbowych pozostają największą pojedynczą kategorią aktywów, o wartości 14,7 mld dolarów, co stanowi około 37% z 39,3 mld dolarów dystrybuowanego rynku RWA.
Produkty te dają kwalifikowanym inwestorom ekspozycję na portfele obligacji skarbowych poprzez tokeny funduszy, przy czym warunki subskrypcji, umorzenia i transferu określają, w jaki sposób można uzyskać dostęp do kapitału.
Towary również się rozszerzyły. Ich tokenizowana kapitalizacja rynkowa wzrosła z 3,1 mld dolarów na koniec 2025 roku do około 8 mld dolarów do końca września 2026 roku, czyli około 2,6 razy więcej niż wartość początkowa. Ethereum posiada największy udział w tym rynku, podczas gdy XRP Ledger odpowiada za kolejną znaczącą część.
Złoto odpowiada za większość wartości tokenizowanych towarów. Tether Gold i PAX Gold wiążą swoje tokeny ze złotem przechowywanym w skarbcach, podczas gdy produkty takie jak Kinesis Silver zapewniają ekspozycję na przydzielone sztabki srebra. Umorzenie i fizyczna dostawa zależą od warunków każdego emitenta.
Wzrost wartości tokenizowanego złota odzwierciedla zarówno wyższe zasoby metalu, jak i wzrost cen. Ilość złota przechowywanego za pośrednictwem tych produktów wzrosła o 73% w roku do 31 sierpnia 2026 roku, podczas gdy cena złota wzrosła o 29% w tym samym okresie.
Tokenizowane ETF-y również urosły. Ich łączna wartość wzrosła z 225 mln dolarów na koniec 2025 roku do 673 mln dolarów do końca trzeciego kwartału 2026 roku, prawie trzykrotnie.
Sam trzeci kwartał odnotował wzrost o około 59% od wartości początkowej 422 mln dolarów. Ethereum pozostało największym rynkiem, podczas gdy BNB Chain odpowiadał za rosnący udział.
Tokenizowane akcje przyciągnęły ponad 4,3 mln pozycji posiadaczy w produktach powiązanych z firmami. Jednak liczba posiadaczy niekoniecznie wskazuje na zainwestowaną kwotę lub poziom bieżącej aktywności. Wiele portfeli może należeć do tego samego inwestora, podczas gdy adresy powiernicze mogą reprezentować wielu klientów.
Struktura prawna również ma znaczenie. Niektóre produkty, w tym xStocks, są skonstruowane jako certyfikaty śledzące zabezpieczone aktywami bazowymi.
Mogą one zapewniać ekspozycję ekonomiczną bez przyznawania praw głosu akcjonariusza, co oznacza, że prawa związane z tokenem mogą różnić się od tych związanych z bezpośrednim posiadaniem akcji spółki.
Instrumenty pochodne wyprzedzają handel spot, podczas gdy pożyczki DeFi pozostają w tyle
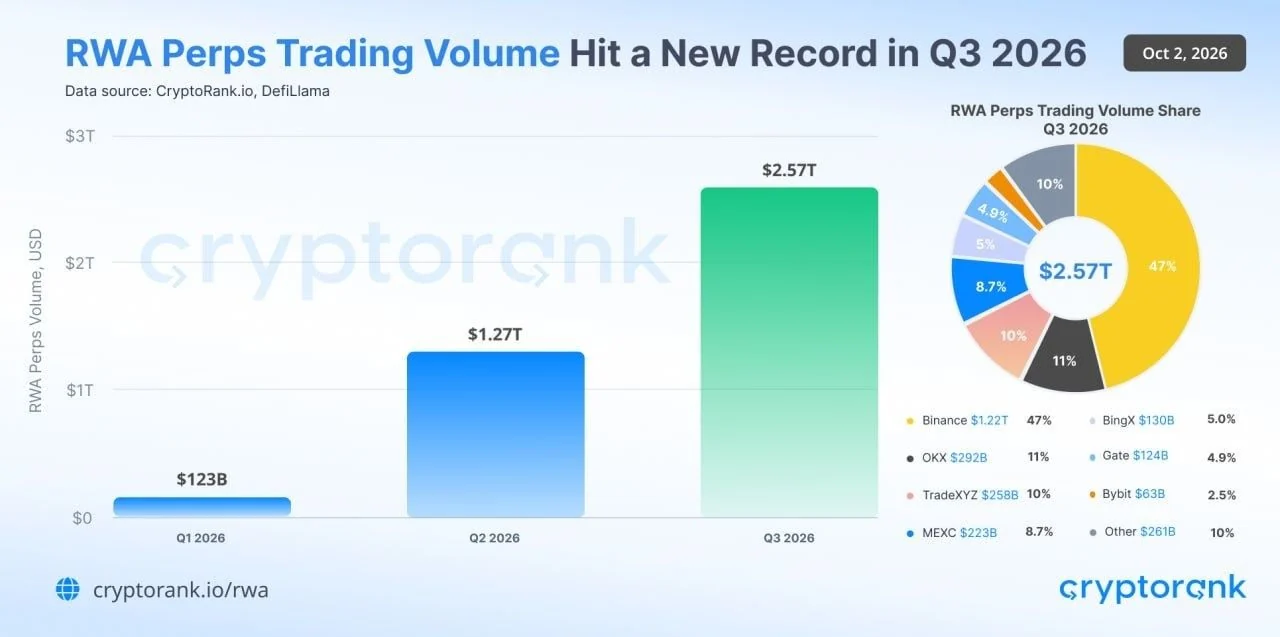
Wolumen handlu wieczystymi kontraktami RWA osiągnął 2,57 bln dolarów w trzecim kwartale 2026 roku, ponad dwukrotnie więcej niż 1,27 bln dolarów odnotowanych w drugim kwartale. Binance odpowiadał za prawie połowę kwartalnego wolumenu, a aktywność obejmowała scentralizowane giełdy i zdecentralizowane platformy.
Osobne dane za sierpień pokazują, że akcje stanowiły 8% śledzonej wartości tokenizowanych aktywów, ale 93% wolumenu handlu spot onchain. Kontrakty wieczyste na akcje odnotowały wolumen 72,4 mld dolarów w porównaniu z 12,6 mld dolarów w handlu spot, czyli prawie sześć razy więcej.
Liczby te ilustrują różnicę między posiadaniem tokenizowanych aktywów a handlem kontraktami powiązanymi z ich cenami. Kontrakty wieczyste pozwalają traderom na zajmowanie pozycji długich lub krótkich bez posiadania aktywa bazowego, a dźwignia może sprawić, że wolumen handlu będzie znacznie większy niż zaangażowane zabezpieczenie.
Handel poza konwencjonalnymi godzinami pracy giełdy wprowadza dodatkowe ryzyko. Platformy kryptowalutowe mogą kontynuować dopasowywanie zleceń, podczas gdy bazowe rynki akcji wykorzystywane do hedgingu są zamknięte.
W tych okresach cienkie arkusze zleceń i poleganie na dostępnych źródłach cen mogą wpływać na jakość realizacji.
Wykorzystanie tokenizowanych aktywów jako zabezpieczenia w zdecentralizowanych finansach pozostaje bardziej ograniczone, niż mogłaby sugerować ich dostępność. Około 42% podaży tokenów akcji kwalifikuje się do pełnienia funkcji zabezpieczenia w DeFi, ale tylko około 2,6% jest faktycznie zdeponowane na rynkach pożyczkowych.
Tokenizowany kredyt ma wyższy wskaźnik uczestnictwa w pożyczkach, przy czym około 19% do 21% jego podaży jest zdeponowane w protokołach pożyczkowych. Dla porównania, w przypadku produktów równoważnych gotówce odsetek ten wynosi około 0,4%.
Te różnice odzwierciedlają odmienne role produktów. Tokeny kredytowe mogą wspierać strategie pożyczkowe, podczas gdy ekwiwalenty gotówkowe zabezpieczone obligacjami skarbowymi są często utrzymywane w celu uzyskania dochodu. Sama kwalifikowalność nie gwarantuje popytu na pożyczanie lub udzielanie pożyczek.
Warunki umorzenia są kolejnym ograniczeniem. Niektóre tokenizowane produkty inwestycyjne oferują standardowe umorzenia oparte na harmonogramach wyceny i rozliczenia swoich strategii, podczas gdy szybsze wypłaty mogą zależeć od dedykowanej płynności i wiązać się z dodatkowymi opłatami.
Pożyczkodawcy muszą uwzględniać te ograniczenia przy podejmowaniu decyzji, jaką kwotę zaliczkować w zamian za token.
Firmy z sektora RWA również nadal pozyskują kapitał na infrastrukturę wspierającą rynek. Ujawnione rundy venture capital wyniosły łącznie 237,5 mln dolarów w ramach 26 transakcji w pierwszych dziewięciu miesiącach 2026 roku. Runda Series B Superstate o wartości 82,5 mln dolarów stanowiła około 35% tej sumy.
Szerszy trend sugeruje, że tokenizowane aktywa zyskują na popularności w portfelach inwestycyjnych i obrocie. Jednak rozszerzenie ich roli w zdecentralizowanym pożyczaniu będzie wymagało czegoś więcej niż emisji na blockchainie.
Wiarygodne wyceny, wystarczająca płynność, wykonalne mechanizmy umorzenia i niezawodna droga do likwidacji zabezpieczenia pozostają niezbędne dla szerszej adopcji.