Polygon Labs sfinalizował przejęcie Coinme 14 października 2026 r., włączając regulowaną infrastrukturę przepływu pieniędzy w USA do swojej platformy Open Money Stack (OMS). Zgodnie z oficjalnym ogłoszeniem Polygon, połączony biznes ma obecnie pokrycie regulacyjne w zakresie płatności w 48 stanach USA, obejmujące 37 stanowych licencji na przekazywanie pieniędzy i 11 odpowiednich zwolnień, a także rejestrację w Financial Crimes Enforcement Network (FinCEN) jako przedsiębiorstwo usług pieniężnych. Tazapay, Mesh, Toku i Kira należą do pierwszych klientów wdrażających zintegrowaną platformę.
Przejęcie Coinme przez Polygon oznacza strategiczne rozszerzenie poza rozliczaniem blockchain w infrastrukturę operacyjną łączącą tradycyjne systemy finansowe ze stablecoinami. Polygon oferował już możliwości płatności blockchain, ale przenoszenie pieniędzy między rachunkami bankowymi, portfelami cyfrowymi i lokalnymi sieciami płatności wymaga licencji, płynności, weryfikacji tożsamości i ustaleń dotyczących wypłat, których sama technologia blockchain nie może zapewnić.
Przejęcie rodzi zatem pytanie o zmieniającą się ekonomikę płatności stablecoinami. W miarę jak rozliczanie blockchain staje się coraz bardziej dostępne, przewaga konkurencyjna może przesunąć się w stronę firm zdolnych do kontrolowania całego procesu płatności, od depozytów fiducjarnych po ostateczne rozliczenie. Znaczenie transakcji Polygon zależy nie tylko od tego, czy jego infrastruktura może efektywnie przetwarzać płatności, ale od tego, czy firma potrafi przekształcić zintegrowane zdolności regulacyjne i techniczne w trwałe wdrożenie korporacyjne.
Najważniejsze wnioski
- Polygon sfinalizował przejęcie Coinme 14 października 2026 r., integrując regulowane możliwości płatności w USA z Open Money Stack.
- Połączony biznes raportuje pokrycie w 48 stanach poprzez 37 licencji i 11 odpowiednich zwolnień, a nie 48 oddzielnych licencji.
- Coinme wzmacnia dostęp do walut fiducjarnych, podczas gdy istniejąca infrastruktura Polygon obsługuje portfele, routing i rozliczanie blockchain.
- Tazapay, Mesh, Toku i Kira demonstrują wczesne wdrożenie komercyjne, choć ogłoszenia klientów nie potwierdzają zrealizowanych przychodów.
- Długoterminowa wartość przejęcia zależy od wolumenu płatności, retencji klientów, ekonomiki i integracji z regulowanymi systemami finansowymi.
Co faktycznie wnosi przejęcie Coinme przez Polygon
Przejęcie Coinme przez Polygon rozwiązuje ograniczenie, które utrudniało praktyczne wdrożenie płatności opartych na blockchain: przenoszenie wartości onchain to tylko jedna część kompletnej transakcji finansowej. Firmy muszą również pobierać środki od klientów, dokonywać konwersji między walutami fiducjarnymi a stablecoinami, weryfikować kontrahentów, utrzymywać zgodność i dostarczać użyteczne środki odbiorcom. Procesy te zależą od instytucji finansowych, lokalnych systemów płatności i uprawnień regulacyjnych, których nie można zastąpić po prostu szybszymi transakcjami blockchain. Coinme wnosi infrastrukturę dla regulowanego przepływu pieniędzy w USA, pozwalając Polygonowi na bardziej bezpośrednie połączenie istniejących możliwości blockchain z konwencjonalnymi usługami finansowymi. Przejęcie następuje również po ogłoszeniu przez Polygon w styczniu 2026 r. planów przejęcia Coinme i dostawcy infrastruktury portfeli Sequence w ramach szerszej strategii płatności. Wcześniej raportowane wynagrodzenie transakcyjne przekraczające 250 mln USD obejmowało łącznie oba proponowane przejęcia i nie należy go interpretować jako samodzielnej ceny zakupu Coinme.
Październikowe ogłoszenie Polygon potwierdza, że jego biznes płatności w USA działa z pokryciem regulacyjnym w 48 stanach, obejmującym 37 stanowych licencji na przekazywanie pieniędzy i 11 odpowiednich zwolnień, wraz z rejestracją przedsiębiorstwa usług pieniężnych w FinCEN. Wzmacnia to fundament regulacyjny platformy, ale pokrycia nie należy mylić z nieograniczonym upoważnieniem do oferowania każdej usługi finansowej w każdej jurysdykcji. Różne działania mogą wiązać się z dodatkowymi wymogami licencyjnymi, zgodnościowymi, bankowymi lub dotyczącymi kwalifikowalności klientów. Przejęcie ma znaczenie komercyjne, ponieważ regulowane punkty wejścia i wyjścia dla walut fiducjarnych są niezbędne, aby stablecoiny funkcjonowały poza rynkami kryptowalut. Firma akceptująca płatności w dolarach, utrzymująca salda stablecoinów i płacąca dostawcom międzynarodowo potrzebuje połączenia regulowanego dostępu finansowego i infrastruktury blockchain. Polygon próbuje zapewnić te komponenty poprzez skoordynowaną platformę, zamiast pozostawiać klientom samodzielne ustanawianie każdej relacji.
Jak działa Polygon Open Money Stack?
Polygon Open Money Stack łączy kilka funkcji wymaganych do przetwarzania płatności korporacyjnych, w tym wpłaty fiducjarne, portfele cyfrowe, routing blockchain, rozliczanie i wypłaty. Firma może wykorzystać infrastrukturę do otrzymywania środków poprzez obsługiwane konwencjonalne metody płatności, konwertowania tych środków na stablecoiny, przenoszenia wartości przez sieci blockchain i dostarczania wpływów poprzez dostępne ustalenia dotyczące wypłat. W zależności od potrzeb klienta i jurysdykcji ta sama infrastruktura może obsługiwać zasilanie kont, listy płac, płatności transgraniczne i inne przepływy pracy finansowej. Podejście to ma na celu zmniejszenie złożoności integracji poprzez łączenie usług, które w przeciwnym razie wymagałyby oddzielnych dostawców bankowych, powierniczych, portfelowych i blockchain. OMS nie jest synonimem Polygon Chain: to szersza platforma, która może obejmować wiele sieci i dostawców usług, co oznacza, że obecność technologii Polygon w przepływie pracy płatności niekoniecznie oznacza, że każda transakcja jest rozliczana w Polygon Chain.
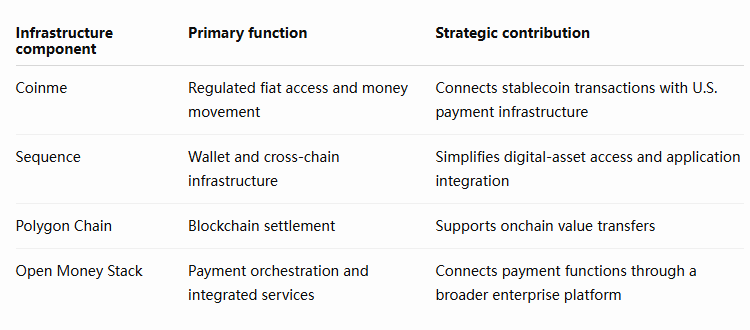
Rozróżnienie między tymi warstwami pomaga wyjaśnić, dlaczego Polygon dążył do przejęć, zamiast polegać wyłącznie na rozwoju blockchain. Infrastruktura płatnicza staje się bardziej użyteczna, gdy aplikacje mogą łączyć przepływ pieniędzy, dostęp do kont i rozliczenia w spójnych ramach operacyjnych. Wkład Coinme ma przede wszystkim charakter regulacyjny i finansowy, podczas gdy istniejąca technologia Polygon zajmuje się realizacją transakcji i łącznością z blockchainem. Szansa komercyjna polega na skutecznym zintegrowaniu tych funkcji, choć sama integracja nie gwarantuje niższych kosztów, szerszej dostępności ani wyższych przychodów dla każdego klienta korporacyjnego.
Dlaczego dostęp do walut fiducjarnych ma większe znaczenie niż szybkość rozliczeń
Wydajność blockchain pozostaje istotna dla płatności stablecoinami, szczególnie gdy firmy potrzebują przewidywalnych kosztów transakcji, ciągłej dostępności rozliczeń i niezawodnego działania sieci. Jednak postęp technologiczny stworzył konkurencję między wieloma blockchainami zdolnymi do wydajnego transferu stablecoinów. Dla przedsiębiorstw trudniejsze problemy operacyjne często pojawiają się przed transakcją onchain lub po niej. Środki muszą wpływać przez zatwierdzone kanały, należy ocenić tożsamość klientów i ryzyko transakcji, może być konieczna konwersja walut, a odbiorcy muszą otrzymać środki za pośrednictwem metod płatności dostępnych na ich rynkach. Nawet tani transfer blockchain oferuje ograniczone praktyczne korzyści, jeśli odbiorca nie może wygodnie wymienić otrzymanych stablecoinów lub jeśli dostawca płatności nie może spełnić odpowiednich wymogów regulacyjnych. Przejęcie przez Polygon sugeruje, że kierownictwo postrzega kontrolę nad tymi otaczającymi procesami jako coraz ważniejszą dla konkurencyjności swojego biznesu płatniczego.
Strategia zmienia także relacje Polygon z klientami korporacyjnymi. Dostawcy infrastruktury, którzy sprzedają wyłącznie zdolność rozliczeniową, konkurują przede wszystkim wydajnością, niezawodnością i kosztami. Firmy zarządzające szerszym przepływem płatności mogą być głębiej zintegrowane z operacjami finansowymi klientów, w tym z zasilaniem kont, zarządzaniem skarbem i powtarzającymi się wypłatami. Taka integracja może zwiększyć koszty zmiany dostawcy i stworzyć możliwości obsługi dodatkowych przypadków użycia, choć te wyniki zależą od jakości produktu i realizacji komercyjnej. Polygon wskazuje Tazapay, Mesh, Toku i Kira jako wczesnych użytkowników OMS, obejmujących transgraniczne płatności biznesowe, finansowanie aktywów cyfrowych, globalne listy płac i dostęp do dolara. Te relacje wskazują na szereg potencjalnych zastosowań, ale ogłoszenie nie dostarcza wystarczających danych o transakcjach lub przychodach na poziomie klienta, aby zmierzyć komercyjny wkład platformy.
Istnieje również różnica między posiadaniem licencji a prowadzeniem dochodowej sieci płatności. Infrastruktura regulacyjna wymaga ciągłych wydatków na zgodność, nadzór, kontrole operacyjne i relacje instytucjonalne. Połączenie większej liczby funkcji płatniczych mogłoby obniżyć niektóre koszty integracji po stronie klientów, jednocześnie zwiększając odpowiedzialność Polygon za utrzymanie dostępności usług i koordynację regulowanych działań. Jej przewaga konkurencyjna będzie zatem zależeć od tego, czy szersza integracja wygeneruje wystarczający popyt i efektywność ekonomiczną, aby uzasadnić dodatkowe zobowiązania operacyjne. Przejęcie wzmacnia zdolność Polygon do świadczenia usługi end-to-end, ale przyszłe wyniki finansowe określą, czy posiadanie większej części cyklu życia płatności przełoży się na większą wartość.
Czy Polygon może konkurować ze Stripe w płatnościach stablecoinami?
Strategia Polygon umieszcza go w krajobrazie konkurencyjnym coraz bardziej kształtowanym przez procesorów płatności, firmy technologii finansowych, emitentów stablecoinów i dostawców infrastruktury blockchain. Ugruntowane firmy płatnicze mają doświadczenie w zarządzaniu relacjami z merchantami, wymogami zgodności, operacjami płatniczymi i dystrybucją korporacyjną. Firmy natywne dla blockchain rozwinęły natomiast ekspertyzę w zakresie portfeli cyfrowych, inteligentnych kontraktów, interoperacyjności i rozliczeń onchain. W miarę jak płatności stablecoinami stają się bardziej istotne komercyjnie, te zdolności się zbiegają. Konkurencja przesuwa się zatem od prostego porównania kosztów transakcji blockchain w kierunku szerszego pytania, który dostawca może dostarczyć niezawodne, zgodne z przepisami i atrakcyjne ekonomicznie usługi płatnicze.
Potencjalna przewaga Polygon polega na połączeniu infrastruktury natywnej dla blockchain z regulowanym dostępem, a nie na budowaniu wszystkich możliwości wyłącznie poprzez istniejących pośredników bankowych. Jego podejście Open Money Stack może przyciągnąć firmy, które chcą zintegrować stablecoiny z produktami płatniczymi bez samodzielnego koordynowania licznych dostawców technicznych i finansowych. Jednak konkurowanie z ugruntowanymi platformami płatniczymi wymaga czegoś więcej niż kompleksowego stosu technologicznego. Klienci korporacyjni oceniają dostępność usług, zasięg geograficzny, łączność bankową, gwarancje rozliczeń, obsługę klienta, zarządzanie oszustwami i odpowiedzialność kontraktową. Platforma, która oferuje szybsze rozliczenia onchain, ale zapewnia słabsze wyniki w zakresie tych wymagań operacyjnych, może mieć trudności z wyparciem istniejących rozwiązań. I odwrotnie, wyspecjalizowany dostawca infrastruktury może odnieść sukces bez stawania się bezpośrednim zamiennikiem głównego procesora płatności, jeśli jego usługi poprawiają ekonomikę lub funkcjonalność określonych korytarzy płatniczych.
Porównanie konkurencyjne powinno zatem koncentrować się na pozycjonowaniu produktu, a nie na zakładaniu, że wszyscy dostawcy płatności stablecoinowych oferują identyczne usługi. Polygon może działać jako dostawca infrastruktury dla firm fintech i przedsiębiorstw płatniczych, podczas gdy inni dostawcy utrzymują bezpośrednie relacje z merchantami lub konsumentami. Te modele mogą konkurować na niektórych rynkach i uzupełniać się na innych. W miarę dojrzewania infrastruktury płatności stablecoinowych najbardziej obronne relacje biznesowe mogą należeć do dostawców, którzy łączą dystrybucję klientów, uprawnienia regulacyjne, płynność bankową i orkiestrację rozliczeń. Przejęcie przez Polygon rozszerza jego udział w tym łańcuchu wartości, ale nie ma jeszcze wystarczających ujawnionych dowodów, aby stwierdzić, że w istotny sposób wyparł ugruntowanych konkurentów w płatnościach.
Co zmienia się dla POL i sieci Polygon?
Przejęcie rodzi również pytania o jego implikacje dla ekosystemu blockchain Polygon i tokena POL. Większe przyjęcie infrastruktury płatności stablecoinowych mogłoby stworzyć możliwości dla większej liczby transakcji, wyższego wykorzystania sieci i głębszej integracji z aplikacjami finansowymi. Niemniej jednak ekspansja korporacyjna i przechwytywanie wartości tokena nie są równoważne. Polygon Open Money Stack obejmuje możliwości przenoszenia środków między różnymi blockchainami, co oznacza, że przyjęcie korporacyjne nie przekłada się automatycznie na zwiększoną aktywność transakcyjną w Polygon Chain. Nawet gdy płatności są rozliczane w Polygon, wynikający z tego wpływ ekonomiczny zależy od rzeczywistych wolumenów transakcji, poziomów opłat, wykorzystania sieci i mechanizmów, poprzez które aktywność wpływa na użyteczność lub dynamikę podaży POL.
Inwestorzy powinni zatem rozróżnić trzy potencjalne wyniki: wzrost komercyjnej działalności płatniczej Polygon Labs, wzrost aktywności rozliczeniowej w Polygon Chain oraz efekty ekonomiczne związane z POL. Te wydarzenia mogą być powiązane bez proporcjonalnego ruchu. Odnosząca sukcesy korporacyjna platforma płatnicza mogłaby generować przychody z usług infrastrukturalnych i operacyjnych, kierując jednocześnie część aktywności rozliczeniowej przez inne sieci. Alternatywnie, zwiększone wykorzystanie Polygon Chain mogłoby zwiększyć liczbę transakcji bez generowania istotnych przychodów z opłat, jeśli poszczególne płatności pozostaną tanie. Bardziej informacyjnymi wskaźnikami są udział rozliczeń OMS realizowanych w Polygon, trwały popyt transakcyjny, generowane opłaty oraz wszelkie ujawnione powiązania między działalnością korporacyjną a ekonomiką tokena. Dopóki te liczby nie staną się jaśniejsze, przejęcie powinno być oceniane przede wszystkim jako rozwój infrastruktury korporacyjnej, a nie jako dowód z góry określonego wyniku cenowego POL.
Perspektywa MEXC: Stos płatniczy staje się produktem
Przejęcie Coinme przez Polygon ilustruje strukturalną zmianę w konkurencji infrastruktury stablecoinowej: produkt komercyjny coraz częściej stanowi kompletny przepływ pracy płatności, a nie samą transakcję blockchain. Ponieważ wiele sieci staje się zdolnych do zapewnienia stosunkowo wydajnych rozliczeń, firmy kontrolujące dostęp do walut fiducjarnych, procesy zgodności, ustalenia płynności i kanały dystrybucji mogą przechwycić większy udział popytu korporacyjnego. Nie umniejsza to znaczenia technologii blockchain. Zamiast tego zmienia to, gdzie wydajność technologiczna sytuuje się w szerszej usłudze finansowej. Rozliczenie staje się jednym niezbędnym elementem zintegrowanego systemu, którego ogólna użyteczność zależy od niezawodnego realizowania transakcji zarówno w tradycyjnej, jak i cyfrowej infrastrukturze finansowej.
Następny etap konkurencji będzie prawdopodobnie determinowany przez mierzalne wyniki operacyjne, a nie ogłoszenia o przejęciach. Zintegrowana platforma Polygon będzie musiała wykazać, że potrafi przyciągać powtarzające się przepływy klientów, zmniejszać tarcie integracyjne, działać w odpowiednich jurysdykcjach i wspierać komercyjnie zrównoważone usługi płatnicze. Jej pierwsi ogłoszeni adopterzy OMS ustanawiają początkową podstawę, podczas gdy szersza strategia stablecoinowa firmy zapewnia kontekst dla sfinalizowania przejęcia Coinme. Bardziej istotne dowody pojawią się z wykorzystania korporacyjnego i odsetka płatności, które można zrealizować poprzez zintegrowane usługi bez niepotrzebnego polegania na rozdrobnionych dostawcach.
Ryzyka i ograniczenia
Rozszerzona infrastruktura płatnicza Polygon pozostaje narażona na ryzyka regulacyjne, handlowe i operacyjne. Licencje i zwolnienia na poziomie stanowym nie eliminują konieczności przestrzegania obowiązujących przepisów finansowych, a międzynarodowa działalność płatnicza może wymagać dodatkowych zezwoleń i lokalnych partnerstw. Relacje bankowe, płynność rozliczeniowa, ustalenia dotyczące przechowywania aktywów, cyberbezpieczeństwo i interoperacyjność blockchain wprowadzają zależności, które mogą wpływać na niezawodność lub koszty operacyjne. Integracja przejętych przedsiębiorstw w ramach wspólnej platformy wymaga również koordynacji organizacyjnej i ciągłych inwestycji, a nie ma gwarancji, że klienci przyjmą każdy element rozszerzonej usługi.
Głównym ograniczeniem analitycznym jest brak wystarczająco szczegółowych publicznych dowodów łączących przejęcie Coinme z dodatkowymi przychodami transakcyjnymi lub rentownością. Ogłoszone relacje z klientami nie określają wolumenów płatności, a zgłaszanej aktywności blockchain nie należy traktować jako równoważnej regulowanemu przepływowi płatności fiducjarnych. Wszelki bezpośredni wpływ na POL również wymaga odrębnej oceny, ponieważ przyjęcie usług komercyjnych, wykorzystanie łańcucha i przechwytywanie wartości tokena są odrębnymi miarami. Przejęcie ustanawia dodatkowe możliwości, a nie gwarantowane wyniki finansowe.
Polygon kupuje dostęp do płatności, a nie gwarantowany wolumen
Zakończone przez Polygon przejęcie Coinme stanowi istotny zwrot strategiczny od kładzenia nacisku na rozliczenia blockchain w kierunku zapewnienia bardziej kompletnej infrastruktury płatności stablecoinami. Włączając regulowane amerykańskie możliwości przepływu pieniędzy do Open Money Stack, Polygon może obsługiwać procesy finansowe wykraczające poza transfer tokenów między portfelami. Połączenie dostępu do walut fiducjarnych, infrastruktury portfeli, routingu transakcji i usług rozliczeniowych może uprościć integrację przedsiębiorstw i poprawić pozycję firmy na rynku, na którym przedsiębiorstwa coraz częściej oczekują, że płatności stablecoinami będą działać obok konwencjonalnych systemów bankowych i płatniczych.
Przejęcie Coinme przez Polygon nie dowodzi jednak, że zintegrowana infrastruktura automatycznie przyciągnie większe wolumeny transakcji lub wygeneruje rentowny wzrost. Zakres regulacyjny tworzy ważny fundament operacyjny, ale wprowadza również bieżące koszty i obowiązki zgodności. Wczesne przyjęcie przez przedsiębiorstwa pokazuje zainteresowanie komercyjne, nie ujawniając pełnej ekonomiki relacji z klientami. Podobnie, ekspansji działalności płatniczej Polygon nie należy mylić z gwarantowanym wzrostem aktywności Polygon Chain lub popytu na token POL, szczególnie gdy OMS może obsługiwać wiele sieci blockchain.
Najważniejszymi przyszłymi wskaźnikami będą powtarzający się wolumen płatności przedsiębiorstw, aktywne przyjęcie przez klientów, przychody przypisywane zintegrowanym usługom, ekspansja geograficzna usług oraz część aktywności rozliczeniowej odbywającej się w Polygon Chain. Te miary pomogą ustalić, czy przejęcie tworzy defensywny biznes płatniczy, czy przede wszystkim poszerza zakres usług, które Polygon może oferować.
W dłuższej perspektywie przejęcie wskazuje na coraz ważniejszą rzeczywistość konkurencyjną: sieci blockchain mogą zapewniać technologię rozliczeniową, ale firmy infrastruktury finansowej nadal muszą rozwiązywać praktyczne problemy dostępu do pieniędzy, zarządzania nimi i ich dostarczania. Polygon wzmocnił swoją kontrolę nad tym procesem płatniczym. To, czy strategia się powiedzie, będzie zależeć od przekształcenia dostępu regulacyjnego i integracji technicznej w trwałą aktywność gospodarczą.
Źródła
Wykorzystany link wewnętrzny MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Polygon Labs — Zakończenie przejęcia Coinme, 14 października 2026:
https://polygon.technology/blog/polygon-open-money-stack-us-regulated-payments-platform
Polygon Labs — Open Money Stack:
https://polygon.technology/blog-category/open-money-stack
Zastrzeżenie ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.