Os futuros do S&P 500 são contratos sobre o nível do índice S&P 500, liquidados em dinheiro e listados na CME. ES é o contrato futuro E-mini do S&P 500, e MES é a versão Micro E-mini, com um décimo do tamanho. Nenhum dos dois torna você dono das empresas do índice: você negocia um contrato com margem, data de vencimento, marcação a mercado diária e uma especificação definida pela bolsa.
O que ES realmente é
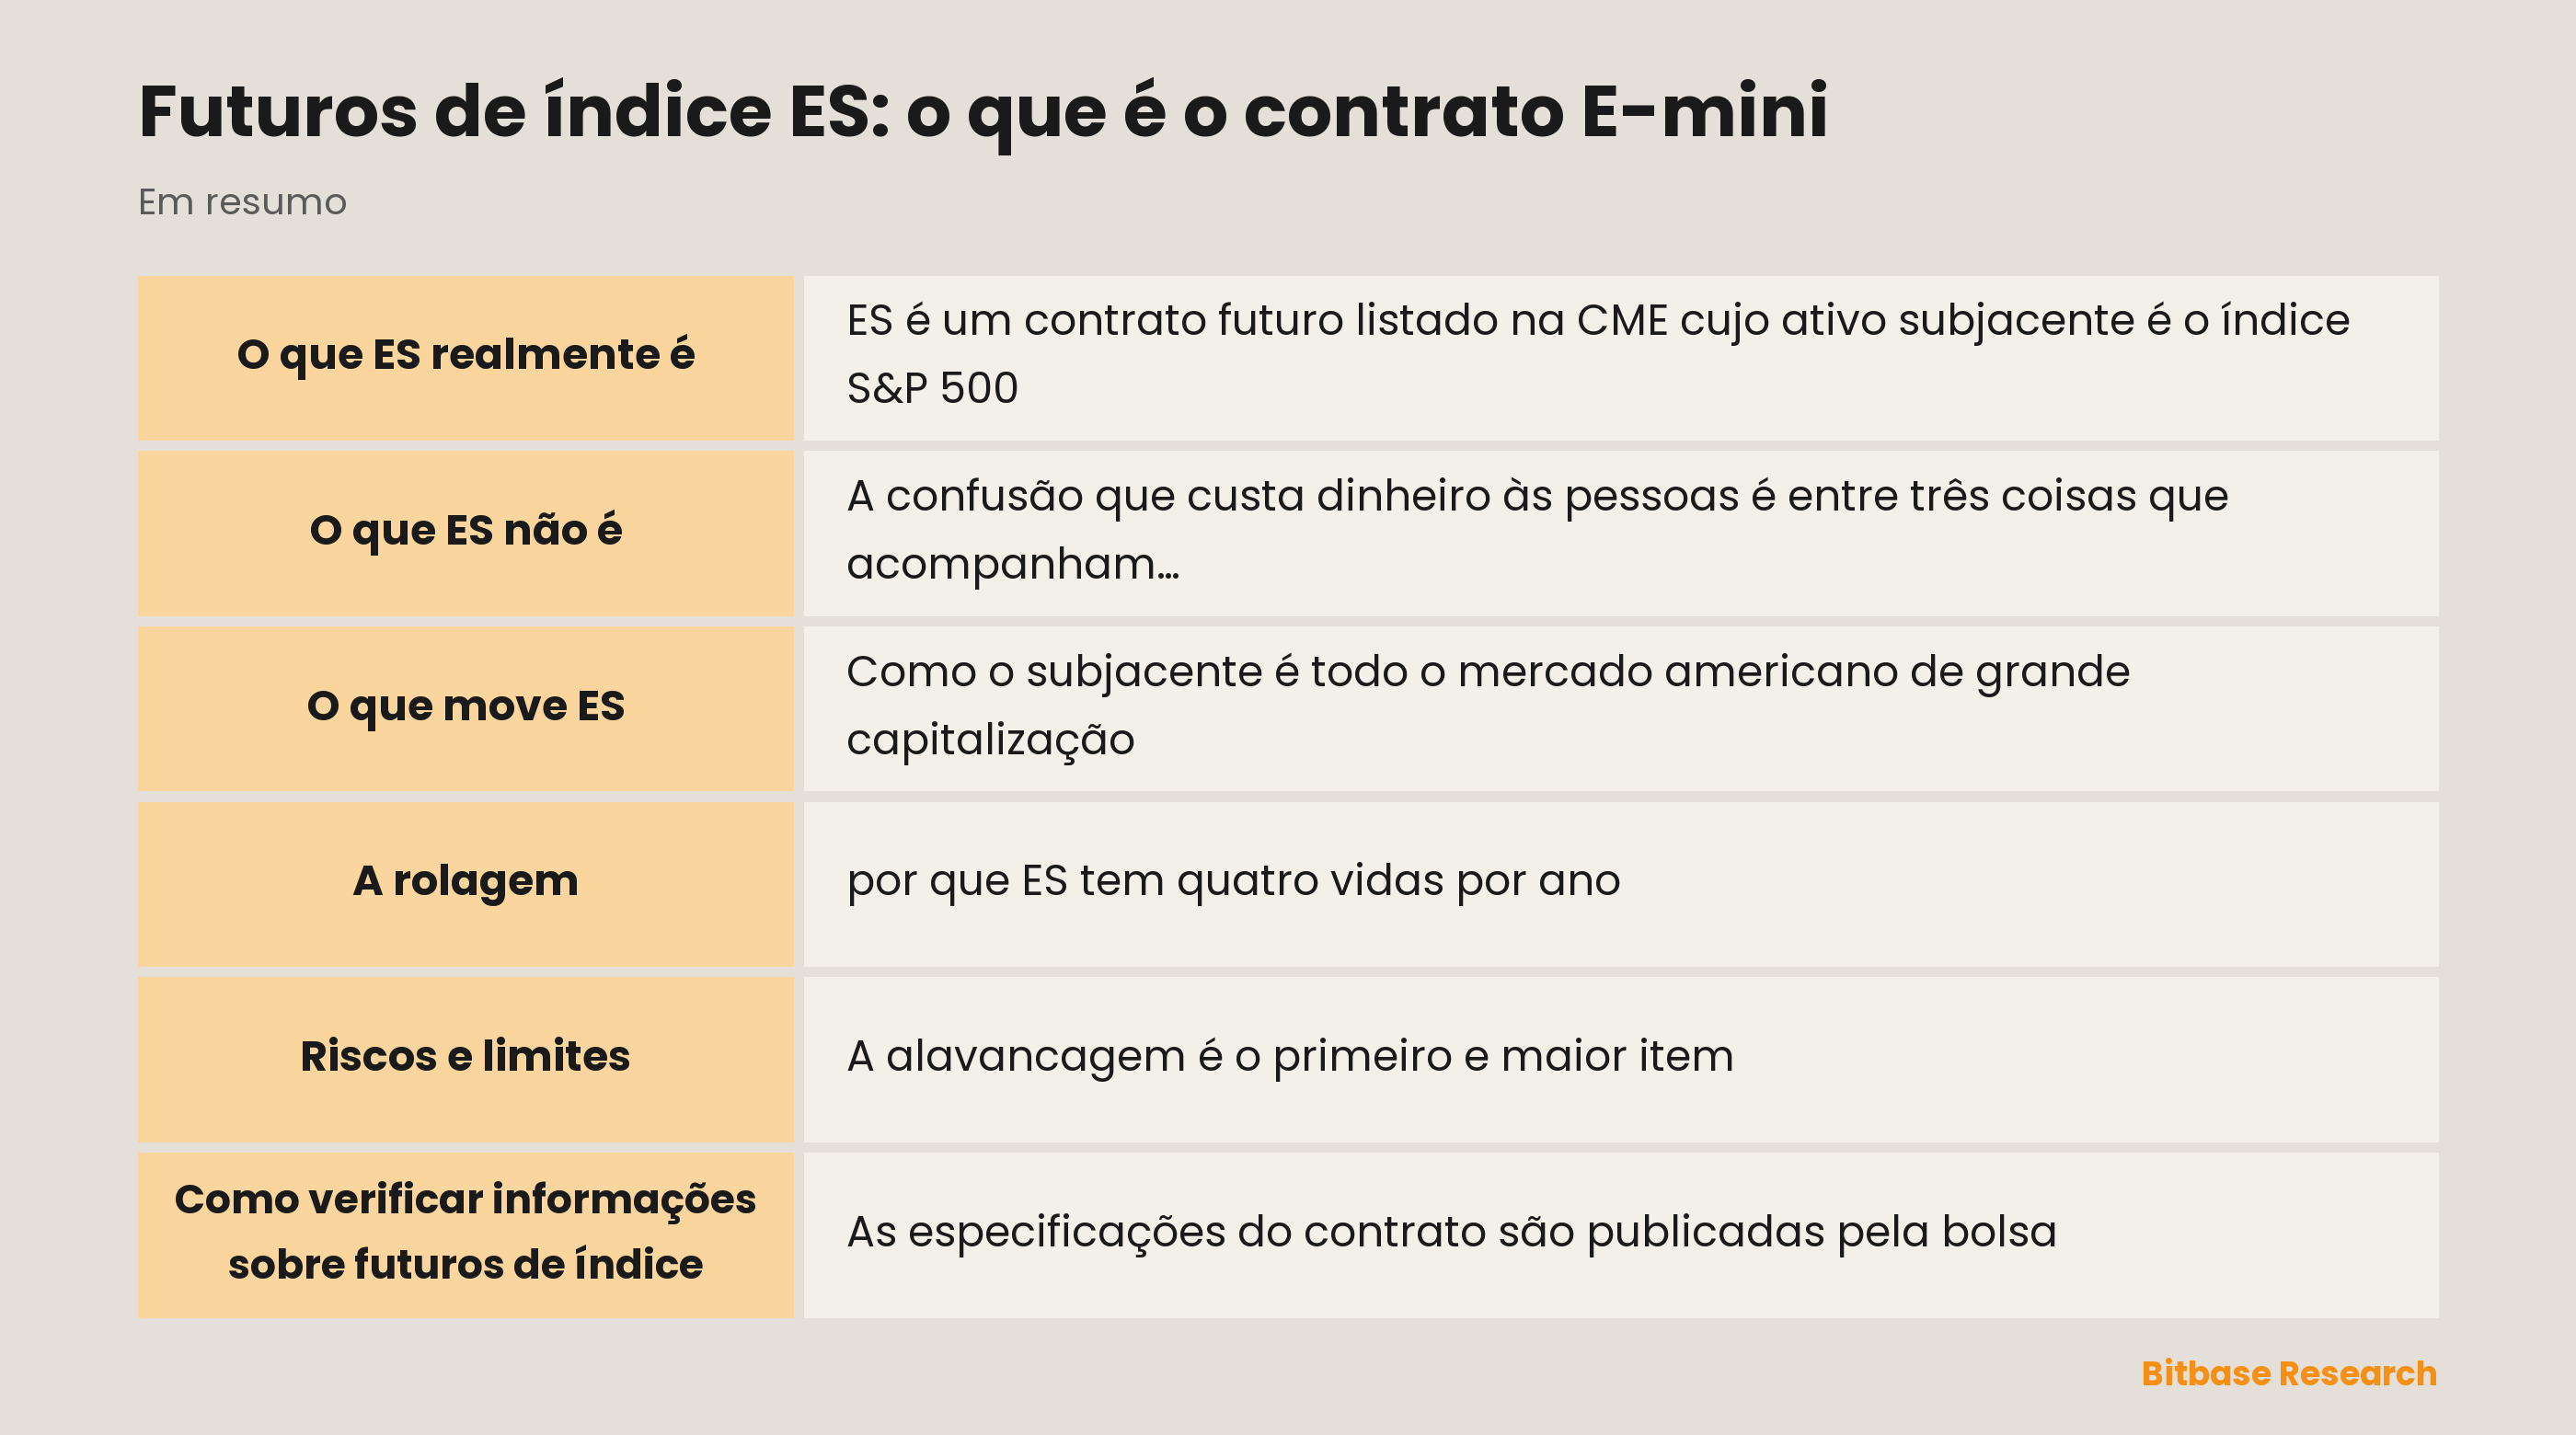
ES é um contrato futuro listado na CME cujo ativo subjacente é o índice S&P 500. Dois elementos dessa frase fazem quase todo o trabalho.
Primeiro, o subjacente é um índice, ou seja, um número, e não algo que se possa entregar. Por isso o contrato é liquidado em dinheiro: no vencimento nenhuma ação troca de mãos, e a diferença entre o preço de entrada e o valor final de liquidação é paga em dinheiro. Não existe uma versão de segurar ES até o vencimento que deixe você dono de 500 empresas.
Segundo, é um contrato futuro, o que significa um acordo sobre um preço futuro, assumido com margem. Você deposita uma fração do valor nocional como margem inicial, e a posição é marcada a mercado todos os dias: ganhos são creditados e perdas debitadas diariamente, e não no final. Um movimento contra você pode exigir mais margem no mesmo dia.
O “E-mini” do nome é histórico. O contrato original de pregão sobre o S&P 500 era maior; o E-mini foi a versão negociada eletronicamente, de nocional menor, e há muito tempo virou o principal.
ES e MES lado a lado
MES, o Micro E-mini, acompanha o mesmo índice no mesmo calendário que ES; o que muda é quanta exposição um único contrato carrega.
| Característica | ES | MES |
|---|---|---|
| Subjacente | Índice S&P 500 | Índice S&P 500 |
| Contrato | Futuro E-mini S&P 500 | Futuro Micro E-mini S&P 500 |
| Tamanho relativo | Tamanho E-mini padrão | Um décimo de ES |
| Liquidação | Em dinheiro | Em dinheiro |
| Vencimento | Trimestral: março, junho, setembro, dezembro | O mesmo ciclo trimestral |
| Diferença principal | Maior exposição nocional por contrato | Menor exposição nocional por contrato |
Multiplicadores, valores de tick, exigências de margem e horários de negociação devem sempre ser conferidos nas especificações vigentes dos contratos da CME antes de operar. Para comparar em mais detalhe o tamanho do contrato, a margem, os horários e a rolagem, veja o guia de ES e MES.
O que ES não é
A confusão que custa dinheiro às pessoas é entre três coisas que acompanham todas o S&P 500.
Um fundo de índice ou ETF detém as ações subjacentes. Você é dono de uma cota de uma carteira, recebe dividendos, e não há vencimento nem chamada de margem. Ele é negociado no horário da bolsa.
Um contrato futuro não detém nada. É um acordo alavancado, com vencimento, liquidado em dinheiro. Não há dividendos, porque não há ação — embora as expectativas de dividendos já estejam precificadas na curva de futuros, o que é uma das razões pelas quais o futuro não acompanha o índice com exatidão.
Um perpétuo sobre um índice, onde algo assim existe em uma plataforma cripto, é ainda uma terceira estrutura: sem vencimento e com um pagamento de financiamento no lugar de uma curva. Não é o que ES é, e os dois se comportam de forma diferente em torno de datas de dividendos e mudanças de juros.
Ler a cotação de um e negociar o outro é o erro mais comum com produtos de índice.
O que move ES
Como o subjacente é todo o mercado americano de grande capitalização, ES responde ao que move o mercado como um todo, e não a uma empresa isolada. Divulgações macro agendadas — números de inflação, dados de emprego, decisões de bancos centrais — produzem os movimentos intradiários mais fortes, e saem em horários fixos que qualquer um pode consultar com antecedência.
A concentração do índice importa mais do que já importou. Quando um punhado de empresas muito grandes responde por uma parcela substancial do peso do índice, as datas de resultados delas viram, na prática, eventos do índice. Um futuro de índice é um instrumento diversificado no nome; na prática, seu comportamento de curto prazo pode depender de um número pequeno de nomes.
A curva de futuros acrescenta um motor próprio. A distância entre o futuro e o índice à vista reflete custo de financiamento e dividendos esperados, então a base se move com os juros independentemente do que acontece com as empresas. Quem carrega a posição através de uma rolagem presta atenção nisso, porque é um custo, não uma previsão.
A sessão noturna é a parte que a maioria dos operadores de ações subestima. ES é negociado quase ininterruptamente nos dias úteis, então o gap que um operador do mercado à vista vê na abertura em geral já aconteceu na sessão de futuros: precificado horas antes, em um livro mais fino.
A rolagem: por que ES tem quatro vidas por ano
Os contratos ES vencem trimestralmente, em março, junho, setembro e dezembro. Uma posição não é carregada adiante automaticamente: para manter a exposição além do vencimento, você fecha o contrato que vence e abre o seguinte, e isso se chama rolagem.
Rolar não é de graça e não é neutro. Os dois contratos são negociados a preços diferentes, o spread entre eles reflete financiamento e dividendos, e a liquidez migra do contrato mais próximo para o seguinte ao longo de uma janela de dias, e não em um único momento. Rolar tarde significa negociar em um livro que afina; rolar cedo significa abrir mão do contrato mais líquido. Nenhum dos dois é errado, mas nenhum dos dois é automático, e quem esquece o calendário descobre isso no vencimento.
Essa é a diferença estrutural em relação a um perpétuo que mais importa. Um perpétuo não tem vencimento e, portanto, não tem rolagem; em vez disso, ele cobra de você continuamente por meio de uma taxa de financiamento. Um futuro trimestral concentra esse custo em quatro decisões por ano.
Futuros do S&P 500 versus ETF do S&P 500
Os dois podem dar exposição ao mesmo índice. As diferenças estão no que você detém e no que precisa administrar enquanto detém.
| Característica | Futuros | ETF |
|---|---|---|
| Propriedade | Contrato derivativo; não detém ações | Cotas de um fundo que detém as ações do índice |
| Vencimento | Sim, em ciclo trimestral | Sem vencimento programado |
| Margem | Margem de futuros, marcada a mercado diariamente | Depende da conta na corretora |
| Liquidação | Em dinheiro no vencimento | As cotas ficam na conta até serem vendidas |
| Dividendos | Refletidos no preço do futuro, não pagos | O fundo pode distribuir dividendos |
| Rolagem | Necessária para manter exposição com vencimento | Desnecessária para simplesmente manter o ETF |
Como operar futuros do S&P 500 passo a passo
Nenhum destes passos prevê o índice; eles decidem se a posição que você abre é a que você queria abrir.
1. Decida se o tamanho da posição combina com ES ou com MES, que é menor. MES permite dimensionar com mais precisão, mas um contrato menor não é menos alavancado.
2. Confira o mês de contrato ativo e sua data de vencimento. Conforme o vencimento se aproxima, a liquidez migra para o contrato seguinte, então o mais próximo nem sempre é o que vale a pena negociar.
3. Revise o multiplicador, o valor do tick, a exigência de margem e o horário de negociação vigentes na página de especificações da bolsa, e a margem que sua corretora de fato cobra.
4. Antes de entrar, defina a perda máxima e o tamanho da posição: calcule quanto custa um movimento de determinado número de pontos do índice no multiplicador daquele contrato.
5. Veja se divulgações macro importantes, ou resultados das maiores empresas do índice, caem no período em que você vai manter a posição: esses são os horários fixos em que os movimentos mais fortes costumam chegar.
6. Se ainda for manter a posição perto do vencimento, decida com antecedência se vai fechá-la ou rolá-la para o contrato seguinte.
Riscos e limites
A alavancagem é o primeiro e maior item. A margem inicial de um futuro de índice é uma fração pequena do nocional, o que significa que o tamanho de posição que a maioria das pessoas acha que está assumindo é bem menor do que o que de fato têm. A marcação a mercado diária transforma um movimento adverso em uma exigência de caixa no mesmo dia.
O risco de gap agrava isso. O contrato é negociado quase continuamente nos dias úteis, mas não nos fins de semana, e uma notícia no fim de semana se expressa como um gap na abertura de domingo, sem nenhuma oportunidade de ter saído no meio.
Vencimento e rolagem são riscos operacionais, não apenas custos. Uma posição deixada em um contrato que vence será liquidada em dinheiro, tendo isso sido planejado ou não, e o cálculo de liquidação do vencimento trimestral tem procedimento próprio, diferente de um fechamento diário comum.
Por fim, “diversificado” descreve o subjacente, não a operação. Uma posição alavancada sobre um índice diversificado continua sendo uma posição alavancada, e a diversificação não faz nada quanto à alavancagem.
Como verificar informações sobre futuros de índice
As especificações do contrato são publicadas pela bolsa: tamanho do contrato, valor do tick, horário de negociação, exigências de margem e o calendário de vencimentos vêm todos das páginas de produto da própria CME, e são a única fonte com autoridade sobre isso. As exigências de margem, em particular, mudam, e corretoras podem exigir mais do que o mínimo da bolsa.
A metodologia do índice é publicada separadamente pelo provedor do índice, e é lá que se olha como os componentes são selecionados e ponderados e como e quando o índice é rebalanceado. Perguntas sobre concentração são respondidas lá, não em comentários de mercado.
Para os produtos ligados a ações que de fato existem em uma plataforma cripto, a lista de ações tokenizadas é onde ver o que está listado. Para qualquer instrumento específico que você esteja prestes a negociar, a especificação de contrato da plataforma em que você negocia é a que vincula — não uma descrição geral de “futuros de índice”, e não este artigo.
Em resumo
ES, assim como MES com um décimo do seu tamanho, é um contrato sobre um índice, liquidado em dinheiro, com vencimento trimestral e negociado com margem. Quase tudo o que surpreende as pessoas nele decorre de uma dessas quatro palavras: nada é entregue, o calendário força uma decisão quatro vezes por ano, a posição é maior do que o dinheiro depositado, e o que está sendo acompanhado é um número, não uma carteira. Entender isso antes de decidir uma posição é mais útil do que qualquer visão sobre para onde o índice vai.
Perguntas frequentes
Qual é a diferença entre ES e MES?
Os dois são futuros da CME sobre o índice S&P 500, com o mesmo calendário trimestral e liquidação em dinheiro. MES tem um décimo do tamanho de ES, então um contrato carrega um décimo da exposição nocional, e como os dois são cotados nos mesmos incrementos de pontos do índice, cada tick também vale dez vezes menos.
Os futuros do S&P 500 detêm as ações do índice?
Não. O contrato é um derivativo sobre o nível do índice e não detém nada. No vencimento ele é liquidado em dinheiro contra uma cotação especial de abertura do índice, calculada a partir dos preços de abertura das ações que o compõem, então em nenhum momento há entrega de ações.
Os futuros do S&P 500 vencem?
Sim. ES e MES são contratos com vencimento em um ciclo de março, junho, setembro e dezembro, e o valor final de liquidação é definido na terceira sexta-feira do mês do contrato. Manter a exposição além de um vencimento exige fechar o contrato que vence e abrir um posterior.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como operar GS: Goldman Sachs, comissões e um perpétuo
- Como comprar INTC: um projetista de chips com fábricas próprias
- Como negociar IREN: da mineração de bitcoin a data centers de IA
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em setembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] CME Group: especificações do contrato futuro E-mini S&P 500 www.cmegroup.com
[2] S&P Dow Jones Indices: metodologia e componentes do S&P 500 www.spglobal.com
[3] CME Group: especificações do contrato futuro Micro E-mini S&P 500 www.cmegroup.com
[4] Regulamento da CME, capítulo 358: futuros E-mini S&P 500 (liquidação em dinheiro e preço final de liquidação) www.cmegroup.com