
Autor: 0xFacai, Blockbeats
Mencionamos anteriormente que, em setembro, o volume nocional de opções on-chain atingiu 4,829 bilhões de USD, um aumento de 121,7% em relação ao mês anterior; o volume mensal de prêmios também cresceu de mais de vinte milhões de USD no início do ano para mais de oitenta milhões de USD. O fundador da Hyperliquid, Jeff, discutiu publicamente as oportunidades de desenvolvimento para opções.
No entanto, muitos traders nativos de cripto há muito estão acostumados com a forma como os contratos perpétuos funcionam. Se otimista, abre uma posição comprada; se pessimista, abre uma posição vendida; deposita margem e abre e fecha posições a qualquer momento. Ao mudar para a interface de opções, diante de fileiras de preços de exercício, datas de vencimento e letras gregas, a vontade de negociar é metade consumida pelas operações complexas antes mesmo de começar.
Os recém-anunciados Power Perps da plataforma de negociação HIP-3 Paragon oferecem outro ponto de entrada. Começando com HYPE², permite que os traders obtenham curvas de payoff no estilo de opções ao "abrir contratos".
Sem preço de exercício, sem data de vencimento. Você ainda está negociando um contrato perpétuo, exceto que o preço que ele rastreia tornou-se o quadrado de HYPE.
Convexidade
O payoff de um contrato perpétuo comum é uma linha reta. Mantendo um número fixo de posições compradas, para cada 1 USD que o ativo subjacente sobe, o dinheiro ganho é o mesmo; para cada 1 USD que cai, o dinheiro perdido também é o mesmo. Adicionar alavancagem torna essa linha reta mais íngreme, mas a forma permanece inalterada.
"Contratos de enésima potência" mudam isso.
Para facilitar o cálculo, suponha que um ativo tenha preço de 100 USD quando listado, e o preço do contrato ao quadrado também comece em 100.
O subjacente sobe para 110, o índice atinge 121, um aumento de 21%; o subjacente cai para 90, o índice cai para 81, uma queda de 19%. Para a mesma variação de preço de 10%, as posições compradas ganham um pouco mais quando sobe e perdem um pouco menos quando cai.
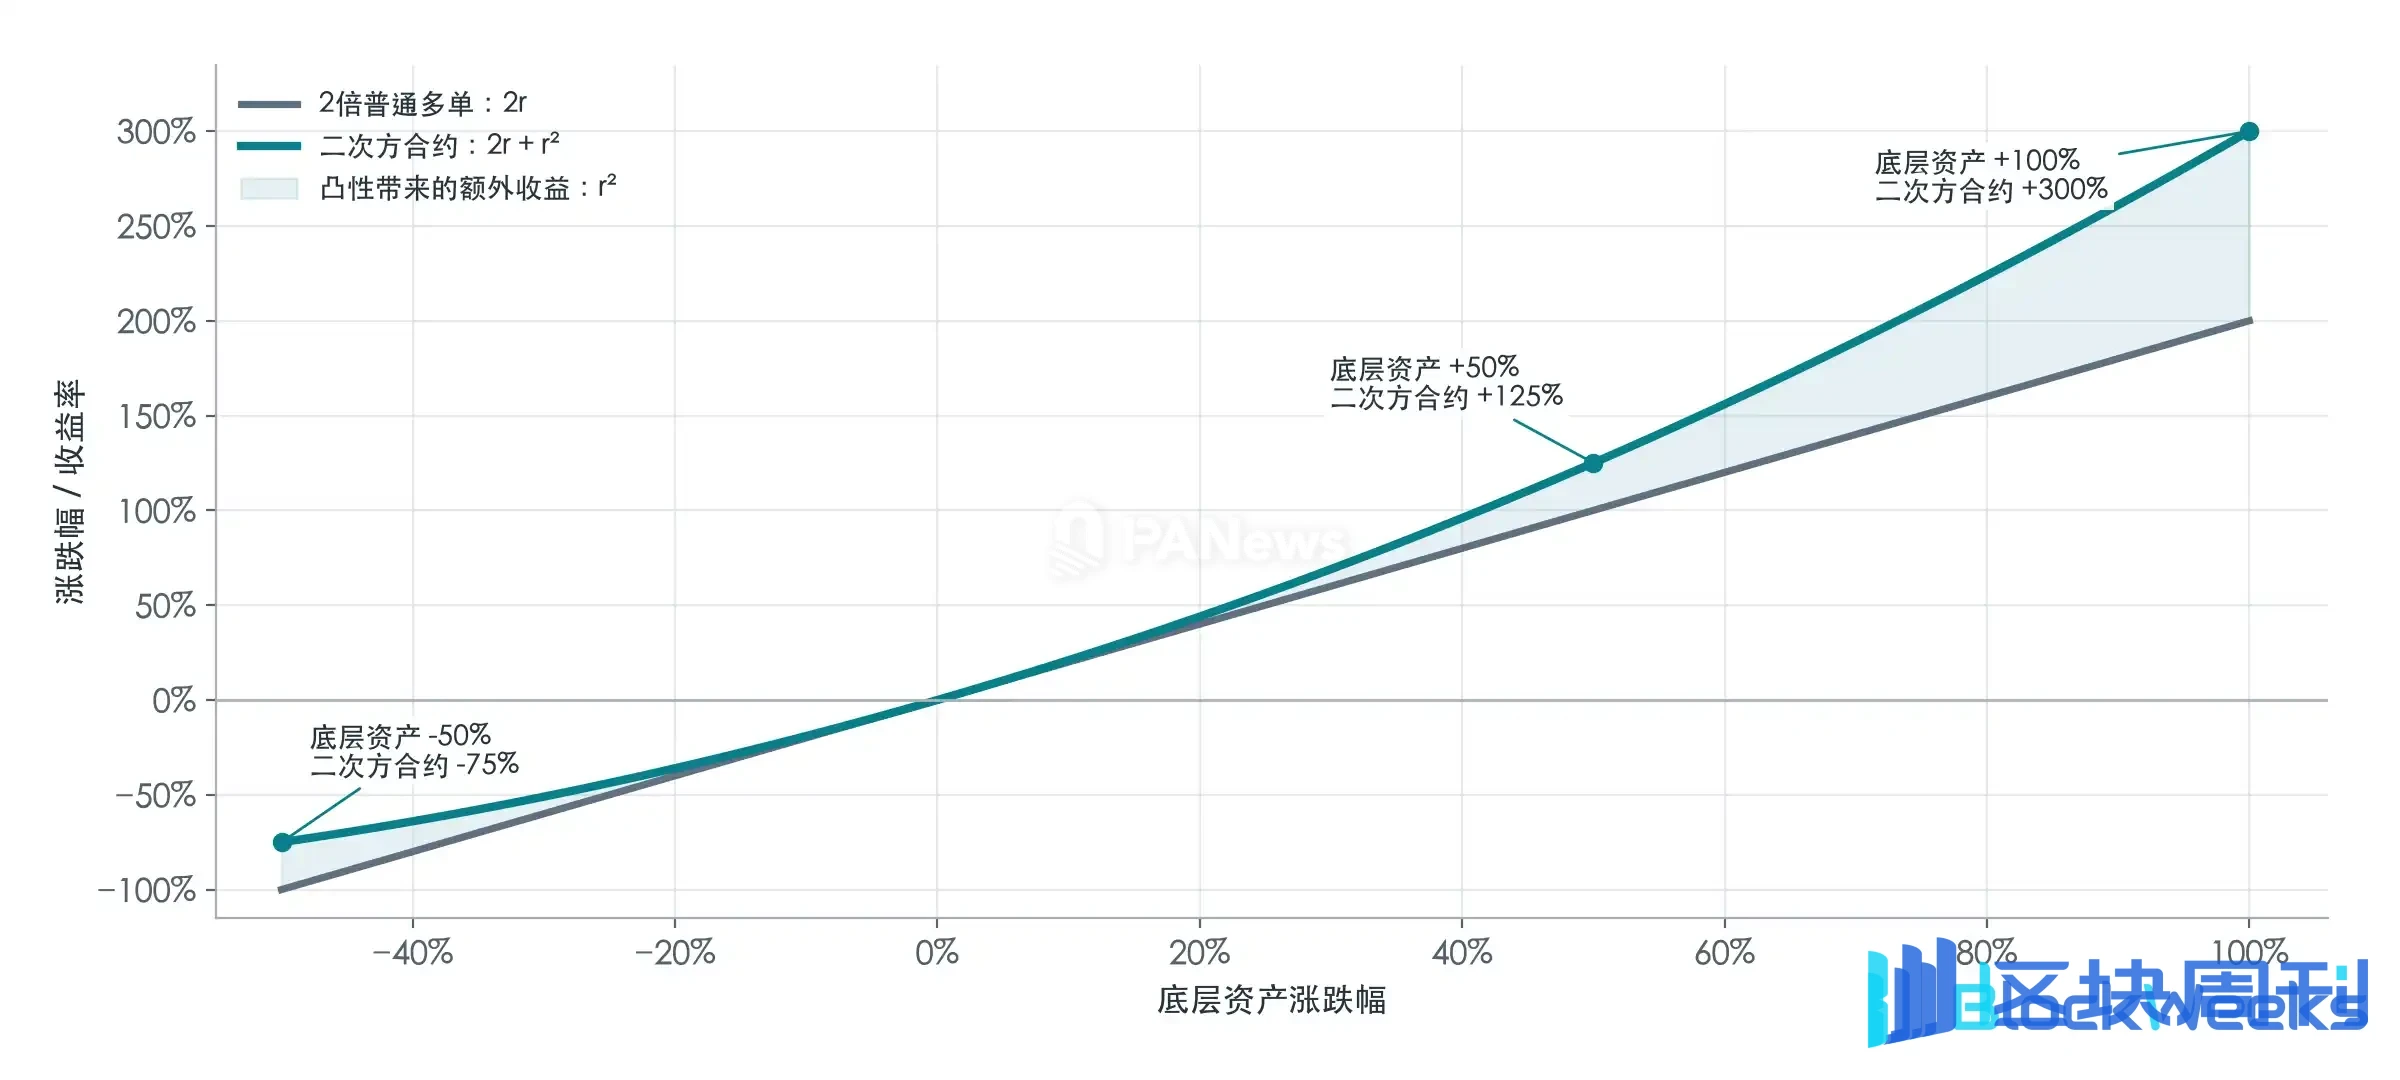
Amplie a variação de preço e a diferença torna-se mais óbvia. O subjacente sobe 50%, o índice ao quadrado sobe 125%; o subjacente cai 50%, o índice cai 75%. Se o subjacente dobrar, o índice torna-se quatro vezes o original. Contratos ao cubo vão além: se o subjacente dobrar, o índice torna-se oito vezes o original.
Suponha que a variação percentual do subjacente seja r:
Variação percentual do contrato ao quadrado = 2r + r²
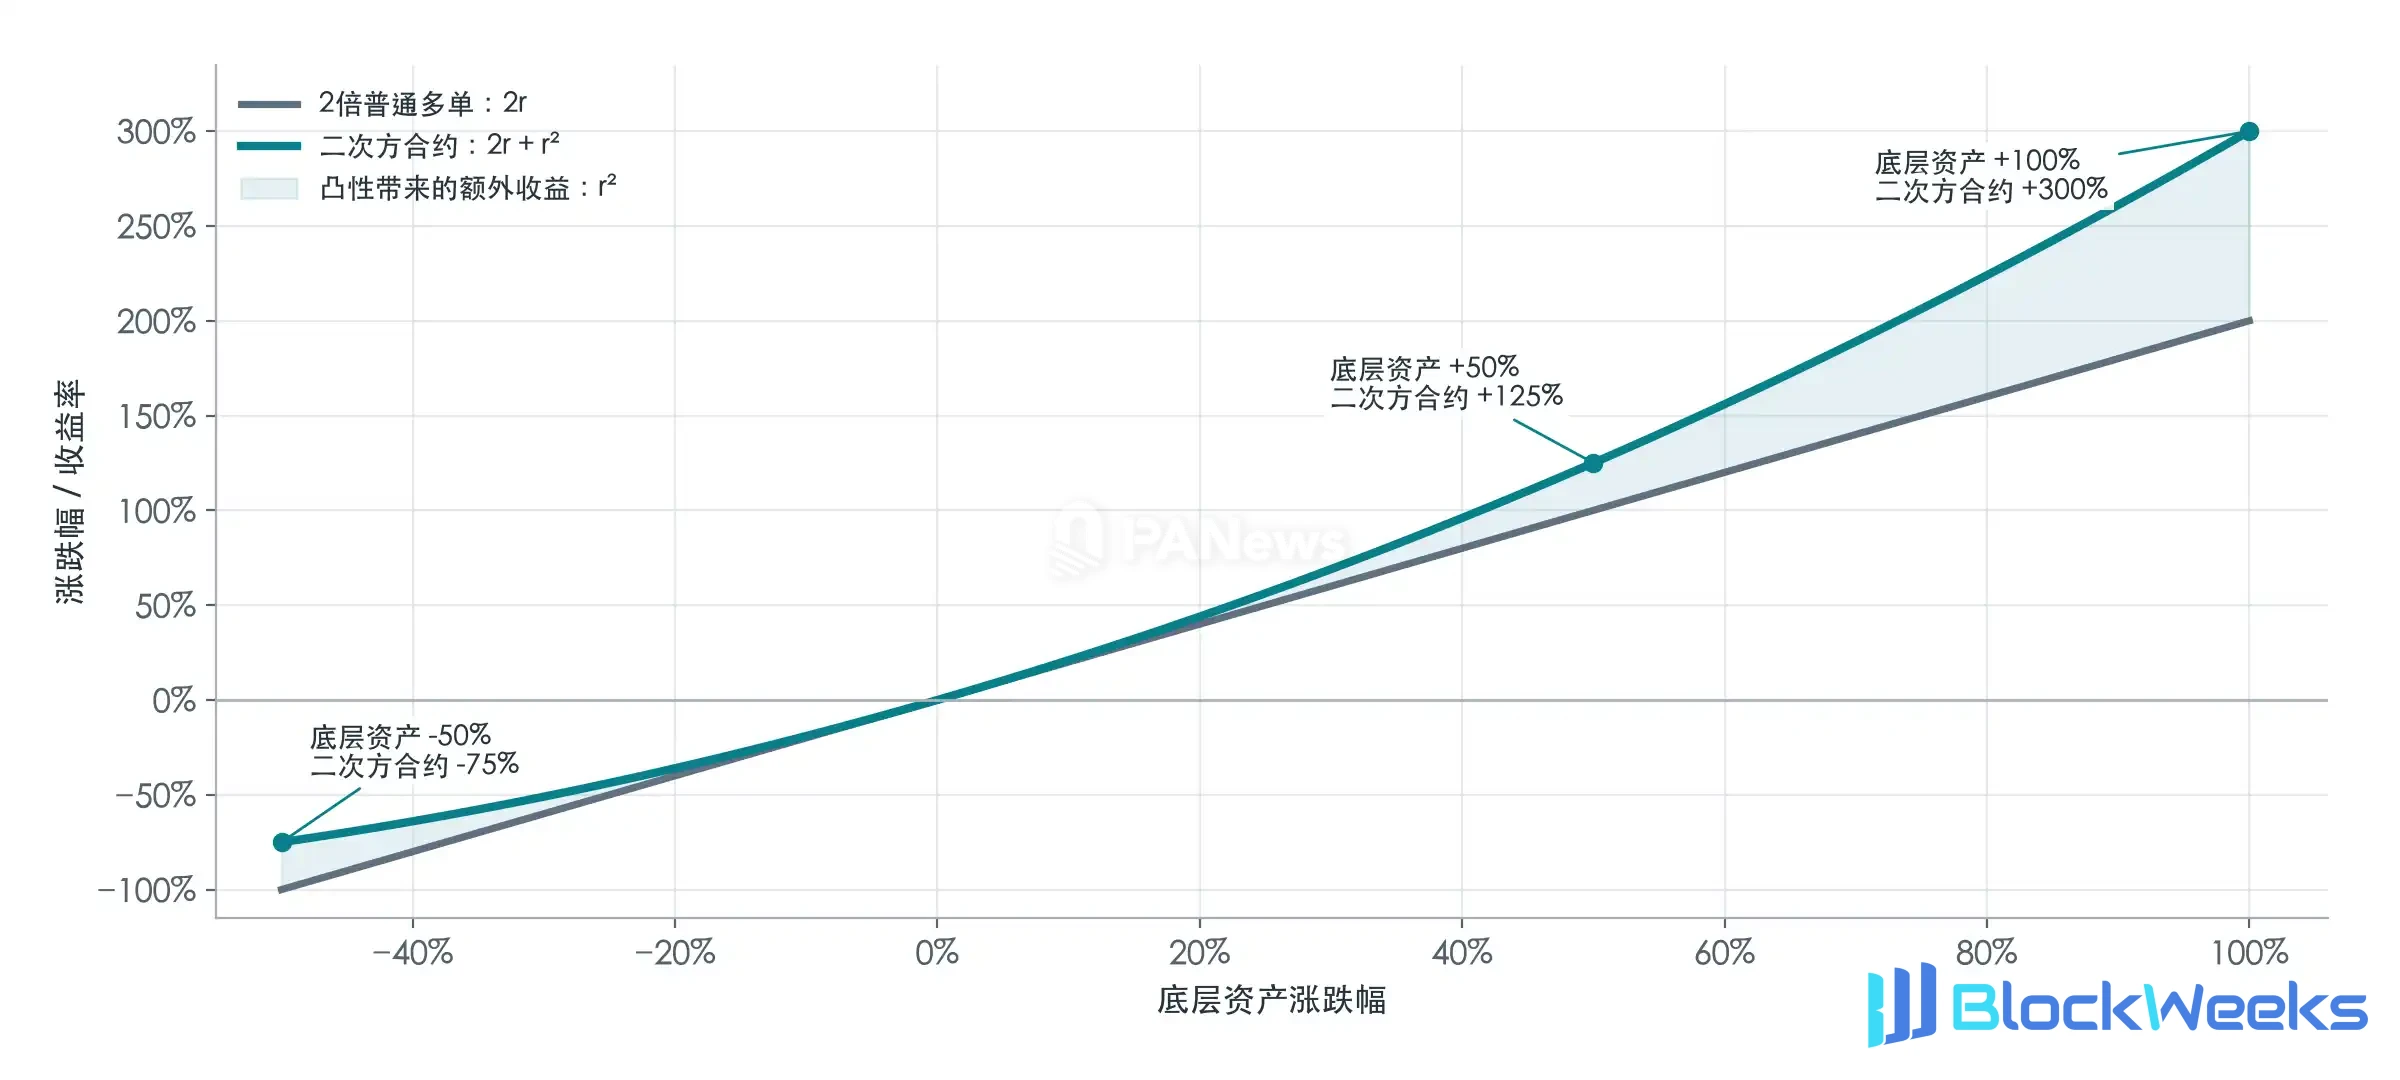
O 2r inicial fornece a magnitude do retorno de uma posição comprada alavancada em 2x; o r² final nunca é menor que zero, independentemente de subir ou cair, então comparado com a posição comprada de 2x, ele pode aumentar os retornos quando sobe e reduzir as perdas quando cai, e quanto maior a variação de preço, maior essa diferença.
Isso é "convexidade". Movendo-se para cima ao longo da curva ao quadrado, para cada 1 USD adicional de alta, as posições compradas ganham mais do que no 1 USD anterior; movendo-se para baixo, para cada 1 USD adicional de queda, a perda é menor do que no 1 USD anterior. A sensibilidade de um contrato ao quadrado muda automaticamente com o preço, o que contratos comuns não conseguem fazer.
O que os traders de opções estão dispostos a comprar inclui precisamente essa "convexidade".
Essa ideia já tinha uma base teórica desde 2021. O artigo Everlasting Options da Paradigm discutiu como usar taxas de financiamento contínuas para manter exposição a opções "que nunca vencem", e o subsequente artigo Power Perpetuals usou potências do preço como alvo de rastreamento. A Opyn posteriormente praticou isso com o Squeeth rastreando ETH², e a Paragon quer trazer esse tipo de produto para o livro de ofertas da Hyperliquid.
Além disso, a demanda de negociação por opções tradicionais é dispersa entre muitos contratos com diferentes preços de exercício e datas de vencimento, tornando a liquidez altamente fragmentada. "Contratos de enésima potência" permitem que traders do mesmo subjacente e mesma potência compartilhem um único livro de ofertas.
Taxa de Financiamento
Neste ponto, é fácil ter um pensamento. Contratos ao quadrado sobem mais rápido e caem mais devagar — qual é o custo desse benefício?
Vamos fazer um experimento com posições compradas e vendidas abertas. Suponha que um trader, quando o preço está em 100, abra simultaneamente uma posição comprada ao quadrado e faça hedge com duas unidades de contratos vendidos ordinários no ativo subjacente. O ativo subjacente sobe de 100 para 110, a posição comprada ao quadrado ganha 21, a posição vendida linear perde 20, para um ganho total de 1. O ativo subjacente cai de 100 para 90, a posição comprada ao quadrado perde 19, a posição vendida linear ganha 20, para um ganho total de 1 novamente. Se subir para 120 ou cair para 80, ambos os casos ganham 4.
Escrito como fórmula, o lucro e prejuízo desta combinação comprada e vendida é:
Preço P&L da combinação comprada e vendida = quadrado da diferença entre o preço do ativo subjacente e 100 ÷ 100

Se não houvesse taxa de financiamento, os traders poderiam arbitrar gratuitamente da maneira acima.
Mas o "princípio da não arbitragem" exige que tal benefício tenha um preço, ou seja, a taxa de financiamento.
É mais fácil entender do lado do formador de mercado. Um formador de mercado vende um contrato ao quadrado e simultaneamente compra duas unidades do ativo subjacente para fazer hedge. O subjacente sobe 10 USD, a posição vendida do formador de mercado perde 21, enquanto o spot com hedge ganha apenas 20, para uma perda líquida de 1; o subjacente cai 10 USD, a posição vendida ganha 19, enquanto o spot com hedge perde 20, também uma perda líquida de 1. Este é exatamente o lucro de "arbitragem" do outro lado.
O formador de mercado também precisa continuar ajustando a quantidade de hedge conforme o preço muda. Após cada ajuste, o próximo movimento de preço produzirá novamente P&L relacionado ao quadrado da variação percentual. Acumular esses quadrados dá a "variância" aqui. Quanto mais violentamente o preço se move para frente e para trás, maior o custo de hedge que o formador de mercado suporta por fornecer convexidade.
Portanto, além do custo de manutenção dos contratos ordinários, as posições compradas em contratos de potência N também precisam pagar continuamente pela convexidade. Esta parcela da taxa está relacionada à variância (o quadrado da volatilidade) e geralmente é paga pelas posições compradas às posições vendidas. O prêmio ou desconto no livro de ofertas também afetará a taxa de financiamento final.
Liquidação
Ainda começando em 100 USD, deposite 100 USD de principal e compare uma posição comprada alavancada 2x com uma posição comprada ao quadrado totalmente colateralizada no valor de 100 USD.
O subjacente cai de 100 para 50, a perda na posição comprada alavancada 2x é de 100 USD, o principal já foi eliminado, e a liquidação real seria acionada ainda mais cedo. Ignorando taxas de financiamento e perdas de outras posições de margem cruzada, a posição comprada ao quadrado neste ponto cai de 100 para 25 e ainda retém 25 USD de patrimônio, e não será liquidada apenas por causa de uma queda de preço.
Uma posição comprada ao quadrado totalmente colateralizada dá aos traders cerca do dobro da sensibilidade inicial ao preço, ao mesmo tempo que evita a liquidação causada por uma queda pura de preço.
Mas uma vez que a alavancagem é adicionada sobre um contrato ao quadrado, a liquidação se aproxima rapidamente. De acordo com o exemplo na documentação de risco da Paragon, ignorando temporariamente as taxas de financiamento acumuladas e outros ativos da conta, uma posição comprada HYPE² alavancada 2x será liquidada quando o HYPE cair cerca de 22,5%, e uma posição comprada HYPE² alavancada 3x será liquidada após uma queda de apenas cerca de 10,6%.

O lado vendido precisa ser ainda mais cuidadoso. Quanto mais o preço sobe, mais rápido uma posição vendida quadrática perde, e até mesmo uma posição vendida quadrática 1x será liquidada.
Negociação de Volatilidade
A combinação de uma posição comprada quadrática com uma posição vendida linear descrita anteriormente também pode ser transformada em uma estratégia de negociação. Você não precisa julgar se o preço vai subir ou descer em seguida; você só precisa julgar se o preço se moverá o suficiente para longe de sua posição atual.
Nas opções tradicionais, comprar uma call e uma put com o mesmo preço de exercício e a mesma data de vencimento forma uma "straddle". Quando há uma grande alta, a opção call gera lucro; quando há uma grande queda, a opção put gera lucro—há oportunidades de lucro em ambas as direções. Os Power Perps, usando uma posição comprada quadrática combinada com uma posição vendida linear, também podem montar uma curva de payoff que se inclina para cima em ambos os lados.

Este é um ponto de entrada intuitivo para ficar comprado em volatilidade. Tanto grandes altas quanto grandes quedas podem trazer oportunidades, mas o preço precisa de volatilidade suficiente para compensar o custo da taxa de financiamento.
Por outro lado, ao vender contratos quadráticos e depois comprar uma quantidade correspondente do ativo subjacente ou posições compradas lineares para fazer hedge, você pode ficar vendido em volatilidade. Se o preço permanecer próximo da posição de abertura, as taxas de financiamento coletadas pelos contratos quadráticos vendidos têm a chance de se tornar lucro; uma vez que haja uma grande alta ou uma grande queda, a perda após o hedge aumentará com o quadrado da magnitude do movimento.
No entanto, a característica de "sem data de vencimento" dos contratos quadráticos também significa que o custo de manutenção das taxas de financiamento pode se acumular indefinidamente.
Os Power Perps também não conseguem replicar exatamente todas as estratégias de opções tradicionais. Uma combinação strangle requer dois preços de exercício diferentes, um acima e outro abaixo; estratégias de spread podem definir um teto de lucro e um piso de perda por meio de diferentes preços de exercício; covered calls e covered puts também exigem a venda de opções a preços de exercício especificados, abrindo mão de parte do potencial de lucro na direção correspondente em troca do prêmio.
Essas estratégias têm todas pontos de inflexão de payoff delineados por preços de exercício e geralmente também especificam um prazo de vencimento. Contratos quadráticos combinados com posições lineares produzem uma curva suave. Ao ajustar a proporção das posições, você pode aproximar algumas estratégias de opções dentro de um certo intervalo de preços; mas se quiser especificar com precisão "limitar o payoff assim que subir a um determinado preço" ou "manter o payoff inalterado dentro de um certo intervalo", as opções ainda são indispensáveis.
O preço de operações simplificadas e liquidez concentrada é a perda de algumas estruturas de payoff livremente selecionáveis.
A Evolução da Estratégia de "Listagem"
A Hyperliquid fornece o livro de ofertas, os mercados à vista e o sistema de margem, enquanto a Paragon projeta novas curvas de payoff sobre essas bases. Os formadores de mercado podem fazer hedge de forma mais conveniente, e os desenvolvedores podem continuar empacotando combinações em estratégias, reduzindo as operações dos traders de terem que construir e ajustar posições por conta própria.
As opções tradicionais já provaram que o mercado tem demanda de longo prazo por diferentes estruturas de payoff. O valor da tentativa da Paragon desta vez está em expressar parte dessa demanda de uma forma familiar aos traders nativos de cripto, e também permitir que a liquidez perpétua existente forneça hedge para novos produtos.
A tendência mais digna de atenção é que a "listagem" das exchanges HIP-3 evoluiu da seleção de ativos financeiros tradicionais com hype para a criação de novas formas de derivativos. Aguardo com expectativa ver mais experimentos financeiros novos como esse na Hyperliquid.