

Автор: Route 2 FI
Перевод: AididiaoJP, Foresight News
Утверждается, что в более чем 30 странах налог на криптовалюты составляет 0%. Это не совсем неправда, но легко вводит в заблуждение.
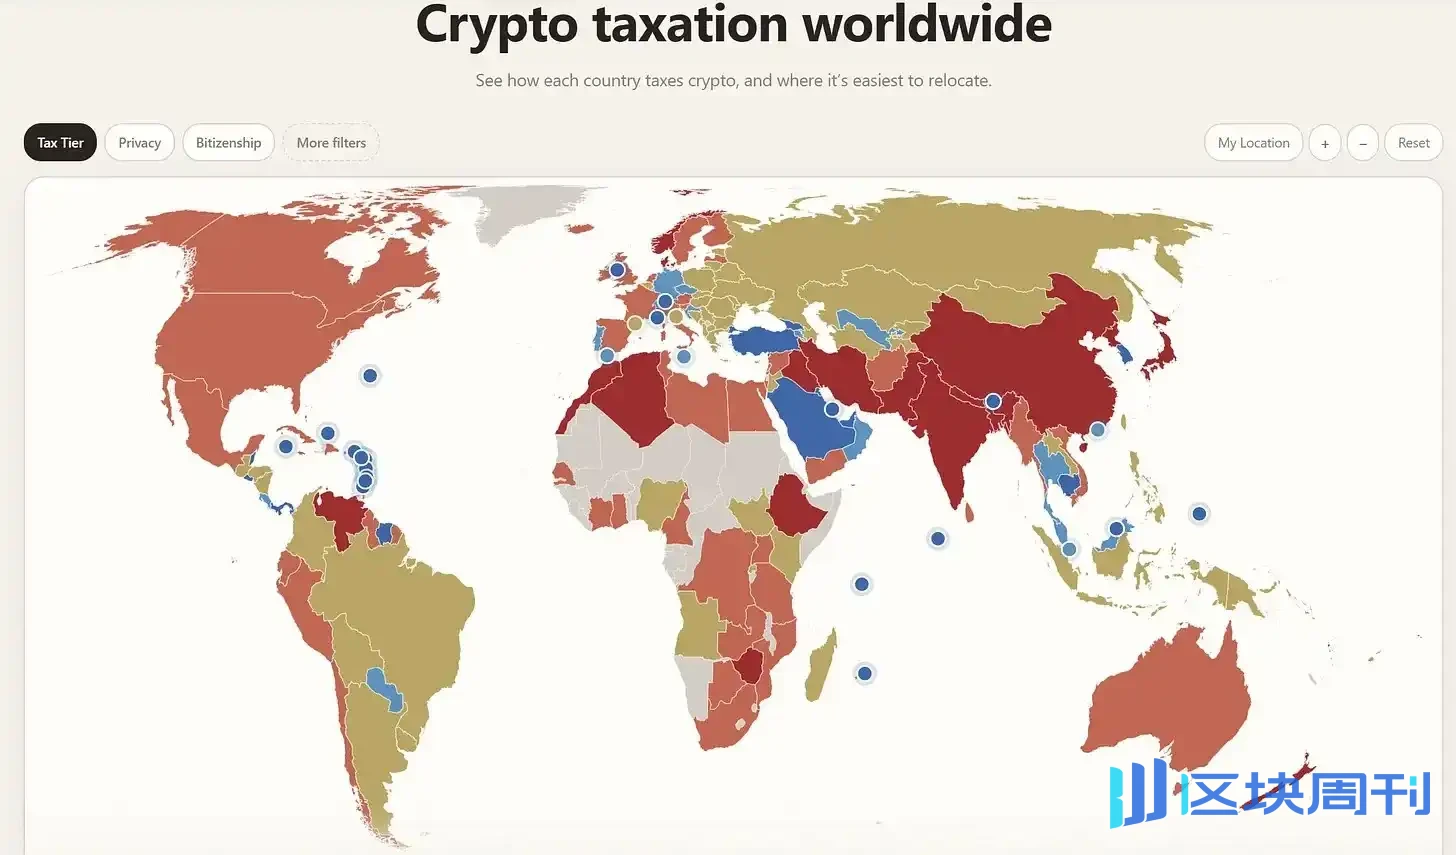
То, что страна не взимает налог на прирост капитала, и то, что ваша криптоприбыль освобождена от налогов, — это две разные вещи. Реальная налоговая нагрузка часто определяется не номинальной ставкой, а тем, к какой категории относится заработанный вами доход: инвестиции, профессиональная торговля, доход или предпринимательская деятельность.
Сингапур и Гонконг не взимают налог на фактический прирост капитала, но могут облагать налогом прибыль, составляющую предпринимательский доход. Швейцария, как правило, освобождает от налога прибыль от частных инвестиций, но всё равно взимает налог на богатство. Германия, Португалия и Люксембург предоставляют освобождение за счёт периода владения. Кипр также фигурировал во многих старых списках «криптовалют с нулевым налогом», но с 2026 года соответствующая прибыль от реализации криптоактивов облагается налогом по ставке 8%.
Ключевое слово — «классификация». Ниже рассмотрим, что именно освобождают и что не освобождают основные направления, и с какого момента утверждение о «0% налога на криптовалюты» перестаёт быть состоятельным.
Швейцария: прирост капитала освобождён, налог на богатство — нет
Привлекательность Швейцарии очевидна: прирост капитала по активам, находящимся в частном владении, как правило, освобождён от подоходного налога, включая криптоактивы в частном владении. Здесь нет единого требования к годичному периоду владения, как в Германии.
Но есть два условия.
Во-первых, ваша деятельность должна оставаться в рамках частного инвестирования. Если она будет квалифицирована как профессиональная торговля или самозанятость, доход попадёт в налогооблагаемую сферу.
Во-вторых, криптоактивы учитываются в налогооблагаемом богатстве. Сумма налога зависит от кантональных и местных налоговых ставок.
Это не та же схема, что в странах, которые «облагают налогом только реализованную прибыль». Швейцарский инвестор может за год ничего не продать и всё равно платить налог на богатство. Поэтому более точная формулировка — «прирост капитала от частных инвестиций, как правило, освобождён от налога», а не «криптовалюты не облагаются налогом».
Кипр: старые списки пора обновить
Кипр стоит упомянуть отдельно, потому что правила изменились.
С 1 января 2026 года прибыль от соответствующей реализации криптоактивов облагается подоходным налогом по единой ставке 8%. Продажа монет, обмен монеты на монету, расходование монет, приносящие доход дарения — всё это входит в сферу охвата; ни прирост капитала, ни торговый доход не избегут налога.
Обработка убытков также ограничена. Криптоубытки, как правило, могут зачитываться только против криптодохода того же лица в том же году и не могут переноситься в рамках этого специального режима. Криптоактивы, полученные в результате майнинга, не подпадают под этот специальный режим.
Поэтому рассматривать Кипр в 2026 году как направление с нулевым налогом для обычной реализации криптоактивов — это устаревшее руководство. Его режим недомицилия также не меняет этот вывод: льготный режим для одного вида дохода не означает, что весь доход резидента освобождён. Кипр сейчас относится к обсуждению низких налогов, а не к категории нулевых.
Португалия: долгосрочные держатели по-прежнему в выигрыше
Правила Португалии более конкретны, чем её прежняя репутация «крипторая».
Для соответствующих криптоактивов, не являющихся ценными бумагами, прибыль от реализации после владения не менее 365 дней не облагается налогом. Прибыль, не подпадающая под освобождение, как правило, облагается по ставке 28%; однако правила объединения и другие исключения могут изменить результат.
Эта структура больше благоприятствует терпеливым инвесторам, чем краткосрочным трейдерам.
Но «владение в течение года» — не полный ответ на все вопросы криптоналогообложения. Освобождение касается определённой категории прибыли от реализации и не означает, что каждый токен, каждый вид деловой активности и каждый вид криптодохода пользуются одинаковым режимом. Для покупки выбранных активов и долгосрочного владения освобождение может быть очень ценным; тем, у кого сложный ончейн-портфель и частые операции, всё равно нужно смотреть на детали.
Монако: нулевой подоходный налог, но статус должен выдерживать проверку
Монако не взимает подоходный налог с большинства резидентов. Французские граждане — главное исключение, причина в франко-монакском налоговом соглашении.
Для тех, кто соответствует условиям, Монако — одна из самых понятных юрисдикций в Европе с освобождением от налога на прибыль от частных инвестиций.
Важное условие: вы действительно постоянно проживаете в княжестве. Кроме того, правила Монако не могут отменить то, как вас определяют другие страны. Один лишь монакский адрес не доказывает, что страна прежнего проживания больше не считает вас налоговым резидентом.
Налоговое преимущество простое: большинство соответствующих условиям резидентов не платят подоходный налог. Сложность в том, чтобы доказать, что вы действительно подпадаете под него, и чтобы доказательства были состоятельными.
Люксембург: правило шести месяцев часто упускают из виду
Люксембург не слишком заметен в обсуждениях крипторелокации, но его правила для частных инвесторов заслуживают внимания.
Личный криптодоход, если реализация происходит в течение 6 месяцев после приобретения и совокупная спекулятивная прибыль за год составляет не менее 500 евро, как правило, облагается налогом как спекулятивный доход. За пределами этого окна фактический прирост капитала от частных инвестиций, как правило, не облагается налогом.
Порог периода владения здесь короче, чем в Германии и Португалии.
Но это правило для инвесторов, а не общее освобождение для криптобизнеса. Когда краткосрочная прибыль подлежит налогообложению, применяются обычные ставки подоходного налога, а не какая-то специальная низкая криптоставка. Привлекательность Люксембурга конкретна: для частных инвесторов владение более 6 месяцев может быть более выгодным.
Мальта: сначала смотрите, что такое токен, потом — как долго вы его держите
Мальту часто упрощают до «долгосрочная криптоприбыль не облагается налогом». Фактическая структура сложнее.
Налоговые рекомендации различают монеты, финансовые токены, утилитарные токены и гибридные активы. Монеты, удерживаемые как капитальные активы, не подпадают под налог на прирост капитала; но прибыль от обмена монет компанией и продажи токенов, удерживаемых как запасы, относится к обычному доходу.
Финансовые токены могут приводить к иным результатам. Если токен в соответствии с применимыми правилами является ценной бумагой, при его реализации может применяться налог на прирост капитала.
Также нет общего правила о том, что все криптоактивы освобождаются от налога после 6 месяцев или года владения. Цель и контекст важны, а не только срок. Мальта может быть дружелюбна к настоящему инвестиционному владению, но «Мальта = 0% налога на криптовалюты» слишком многое опускает и не подходит в качестве вывода.
Германия: сильное освобождение после года владения, но не смотрите только на год
В рамках действующей немецкой системы продажа криптоактивов, находящихся в частном владении, после владения более одного года, как правило, не облагается налогом. Размер прибыли не влияет на это освобождение.
Но если продажа, обмен или расходование происходят в пределах годичного окна, прибыль может облагаться налогом по правилам частной реализации. Для соответствующей прибыли от частной реализации также существует ежегодная льгота в размере 1000 евро. Обратите внимание: это порог, а не вычет: достижение порога может привести к тому, что вся соответствующая прибыль попадёт в налогооблагаемую сферу.
Два различия критически важны.
Во-первых, обмен криптовалюты на криптовалюту также может представлять собой реализацию. Вам не обязательно обменивать на евро, чтобы возникло налогооблагаемое событие.
Во-вторых, к криптоактивам, находящимся во владении предприятий, применяются иные правила, чем к частному владению.
На момент написания данной статьи годичное освобождение всё ещё является действующим правилом. Сообщалось о предложениях по реформе, поэтому при планировании переезда или реализации в будущем необходимо различать действующее право и предлагаемые изменения. Для терпеливых частных инвесторов Германия может оказаться гораздо более дружелюбной, чем это следует из репутации «страны с высокими налогами»; для частых трейдеров результат может быть совершенно иным. Однако риск того, что этот режим 0% в Германии будет скорректирован, немаленький.
ОАЭ: личное инвестирование и предпринимательская деятельность — две разные линии
Для тех, кто хочет добиться нулевого налогообложения соответствующих личных инвестиционных доходов в криптовалюте, ОАЭ являются одним из наиболее ясных неевропейских вариантов.
Соответствующий личный инвестиционный доход исключён из деловой деятельности, «вводящей физическое лицо в режим корпоративного налогообложения». Но в ОАЭ не все виды деятельности, связанные с криптовалютами, автоматически облагаются нулевой ставкой.
Если физическое лицо ведёт бизнес в ОАЭ с годовым оборотом свыше 1 миллиона дирхамов, оно может быть включено в сферу корпоративного налогообложения; соответствующий личный инвестиционный доход не учитывается в этом пороге. В рамках стандартного режима корпоративного налогообложения налогооблагаемый доход до 375 000 дирхамов облагается по ставке 0%, а свыше — по ставке 9%.
Это пороги прибыли, и они не совпадают с тестом на оборот в 1 миллион дирхамов для физического лица. Ключевое различие — «управление собственными инвестициями» или «ведение налогооблагаемой деятельности», а не простое отделение криптовалют от всего остального.
Сингапур, Гонконг: прирост капитала и торговый доход разделены
Сингапур не взимает налог на фактический прирост капитала. Прибыль физических лиц от покупки и продажи финансовых инструментов, включая цифровые токены, обычно рассматривается как личный инвестиционный доход; однако если предприятие покупает и продаёт токены в рамках обычной деятельности, торговый доход подлежит налогообложению.
При разграничении прироста капитала и налогооблагаемого торгового дохода органы учитывают такие факторы, как инвестиционная цель, частота сделок, срок владения и т.п. Нет простого правила, гласящего: если прибыль возникла в Сингапуре, то любой доход от криптовалюты освобождён от налога. Сингапур может фигурировать в списке «юрисдикций без налога на прирост капитала», но не должен фигурировать в списке «юрисдикций, где любой доход от криптовалюты не облагается налогом».
Гонконг также разделяет инвестиционную прибыль и прибыль от деятельности. Прирост капитала не входит в сферу налога на прибыль, и к криптоактивам, удерживаемым в качестве долгосрочных инвестиций, он может применяться; однако прибыль от криптовалютной деятельности гонконгского происхождения может подлежать налогообложению. Для определения источника необходимо смотреть на операционную деятельность, порождающую прибыль, и место её осуществления.
«В Гонконге нет налога на прирост капитала» — полезная отправная точка; «все стратегии торговли криптовалютой освобождены от налога» — не надёжный вывод. Гонконг является отдельной налоговой юрисдикцией, а не суверенным государством.
Где же всё-таки 0%? Три типа ответов
Первый тип — отсутствие всеобщего налога на личный прирост капитала. Соответствующий личный инвестиционный доход в ОАЭ, как правило, не попадает в налоговую сеть; фактический прирост капитала в Сингапуре не облагается налогом; прирост капитала в Гонконге исключён из налога на прибыль; большинство соответствующих условиям и действительно постоянно проживающих резидентов Монако не платят налог на доходы физических лиц, французские граждане рассчитываются отдельно. Гонконг является отдельной налоговой юрисдикцией, и этот список охватывает только упомянутые в данной статье направления, а не является полным глобальным перечнем.
Второй тип — освобождение для соответствующих условий частных инвестиций. Прирост капитала от частных инвестиций в Швейцарии, как правило, освобождён, но налог на имущество сохраняется; соответствующие условиям монеты на Мальте не входят в сферу налога на прирост капитала, торговый доход и некоторые токены рассчитываются отдельно.
Третий тип — 0% по истечении срока владения. Частные инвестиции в Люксембурге, удерживаемые более 6 месяцев, как правило, освобождены; по действующим правилам Германии частное владение криптовалютой свыше 1 года, как правило, освобождено; в Португалии соответствующие условиям криптоактивы должны удерживаться не менее 365 дней и соответствовать применимым условиям.
Кипр не входит в эти группы с нулевым налогом. В рамках его режима 2026 года ставка налога на охватываемые реализацию составляет 8%.
DeFi усложняет сравнение: сначала разделите четыре вопроса
Как только портфель перестаёт быть просто покупкой, владением и продажей, сравнение между странами становится не столь прямолинейным.
Освобождение от налога на прирост капитала автоматически не отвечает на вопрос, как обрабатываются майнинг, вознаграждения в токенах, инвестиционный доход, деловые операции. Для налоговой проверки активного пользователя криптовалют необходимо как минимум разделить четыре вопроса:
Как обрабатывается реализация токенов? Как обрабатывается получение токенов в качестве дохода или вознаграждения? Образует ли ваша деятельность бизнес? Относятся ли фактически удерживаемые вами активы к сфере освобождения, на которое вы полагаетесь?
Благоприятный ответ на первый вопрос не означает, что решены остальные три. Человек, владеющий BTC два года, и человек, зарабатывающий токены, ротирующий позиции и торгующий деривативами, могут жить в одной стране, но нуждаться в совершенно разном налоговом анализе.
Вопросы, на которые не может ответить рейтинг стран
Как бы ни была низка номинальная ставка налога, она имеет значение только в том случае, если правила применяются к вам. Вам нужно определить, какая юрисдикция обладает правом налогообложения, а не предполагать, что смена адреса решит проблему.
Низкий налог также не означает низкую прозрачность. Правила отчётности по криптовалютам в рамках DAC8 ЕС применяются к отчётным видам деятельности с 2026 года, первая отчётность будет представлена в 2027 году в соответствии с национальными правилами имплементации. Налоговые льготы и обязанности по декларированию — это две разные вещи.
Действительно полезный вопрос — не «где налог на криптовалюту 0%», а: где, с моим фактическим портфелем, торговой активностью и доходом, я могу соответствовать такому режиму? Могу ли я чётко зафиксировать основания и доказать их?





