
Оригинал | Odaily Planet Daily (@OdailyChina)
Автор|Azuma (@azuma_eth)
На фоне «кризиса доверия к ИИ» Цукерберг первым дал рынку успокоение.
За последние несколько недель сомнения по поводу огромных инвестиций технологических гигантов в ИИ, которые ещё не доказали коммерческую отдачу, нарастали, а акции производителей чипов и технологические акции Nasdaq также испытали заметный откат. Как первый технологический гигант с капитализацией в триллион долларов, «сдавший отчётность» в этом сезоне, отчёт Meta за третий квартал 2026 года, опубликованный после закрытия американского рынка 21 октября по восточному времени, стал первой серьёзной проверкой коммерческой жизнеспособности ИИ.
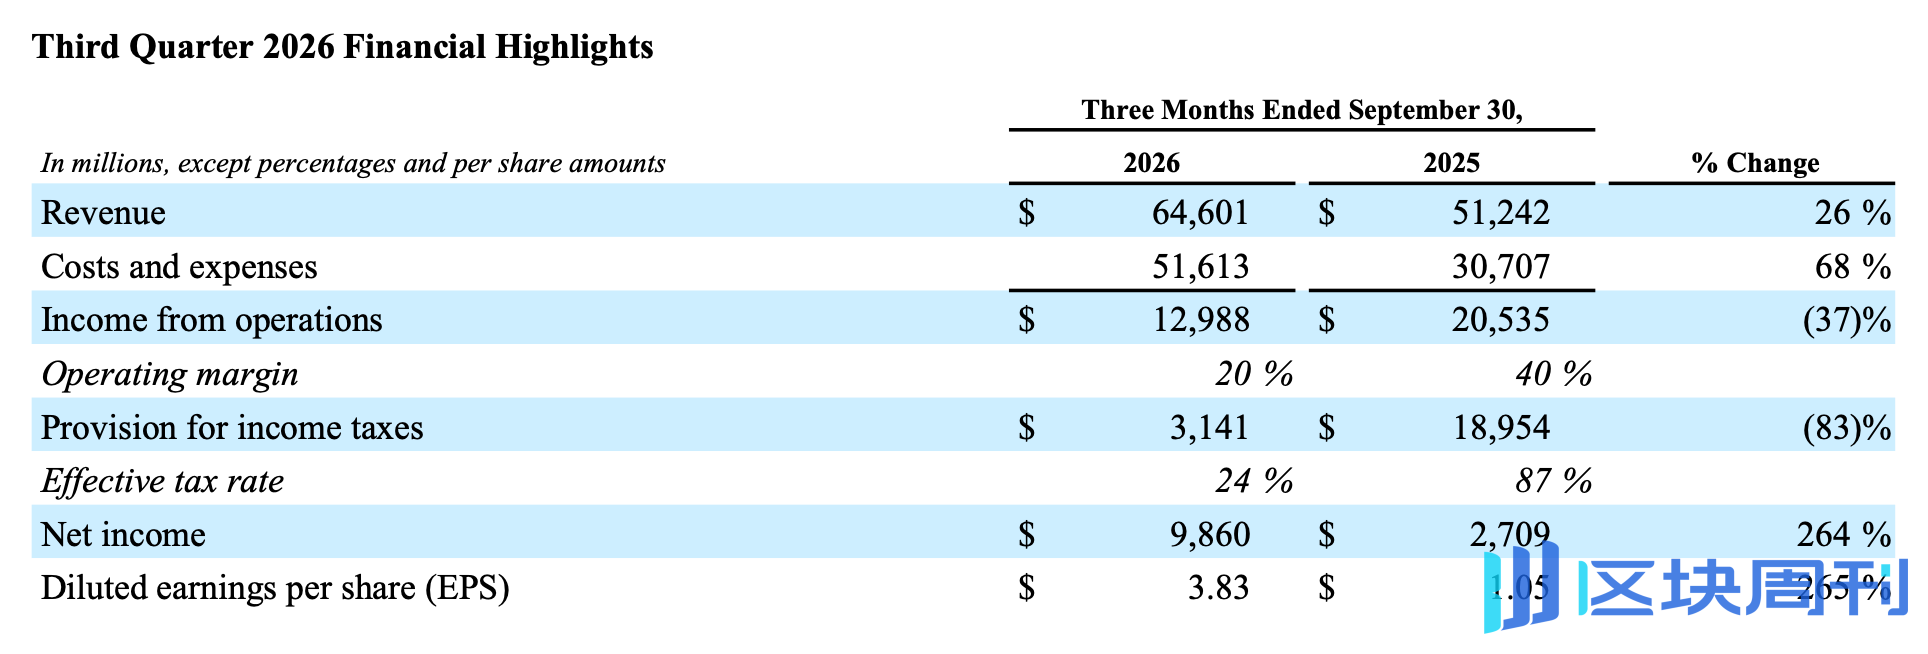
Данные отчётности показывают, что выручка Meta за третий квартал достигла 64,6 млрд долларов, увеличившись на 26% в годовом выражении и превысив ожидания аналитиков в 63,3 млрд долларов; компания ожидает выручку за четвёртый квартал в диапазоне от 73 до 76 млрд долларов, причём середина диапазона также выше рыночных ожиданий. Судя по реакции рынка, этот отчёт пока что прошёл проверку — поскольку как квартальная выручка, так и прогноз на четвёртый квартал превысили ожидания Уолл-стрит, акции Meta выросли после закрытия торгов на целых 6% (сейчас откатились до 2%).
Но если внимательно посмотреть на глубинные показатели этой отчётности, всегда ощущается сильное противоречие. С одной стороны — квартальная выручка в 64,6 млрд долларов, непрерывно растущий рекламный бизнес и ИИ-ассистент Muse, привлёкший более 10 миллионов североамериканских пользователей за полтора месяца после запуска; с другой стороны — свободный денежный поток компании впервые с момента выхода на биржу стал отрицательным, почти 10 млрд долларов расходов на судебные урегулирования были начислены за один квартал, прогноз капитальных затрат на полный год был дополнительно повышен, и Meta даже объявила новый план обыкновенных акций класса C, чтобы зарезервировать пространство для будущего финансирования и акционерных вознаграждений.
Всё это вместе точно обрисовывает текущее положение Meta — существующий бизнес по-прежнему обеспечивает обильную выручку и денежный поток, но Цукерберг явно этим не удовлетворён; он направляет больше ресурсов в ИИ и заранее резервирует средства для этой конкуренции, у которой может быть более длительный инвестиционный цикл.
Разоблачение иллюзии «прибыль упала вдвое»: рекламная денежная машина по-прежнему свирепствует
Сначала посмотрим на отчёт о прибылях и убытках, который чаще всего вызывает неверное толкование.
Общие затраты и расходы Meta в третьем квартале выросли на 68% в годовом выражении до 51,61 млрд долларов, что значительно быстрее роста выручки на 26%; операционная прибыль по GAAP упала на 37% в годовом выражении до 12,99 млрд долларов; операционная маржа также снизилась с 40% за аналогичный период прошлого года до 20%.
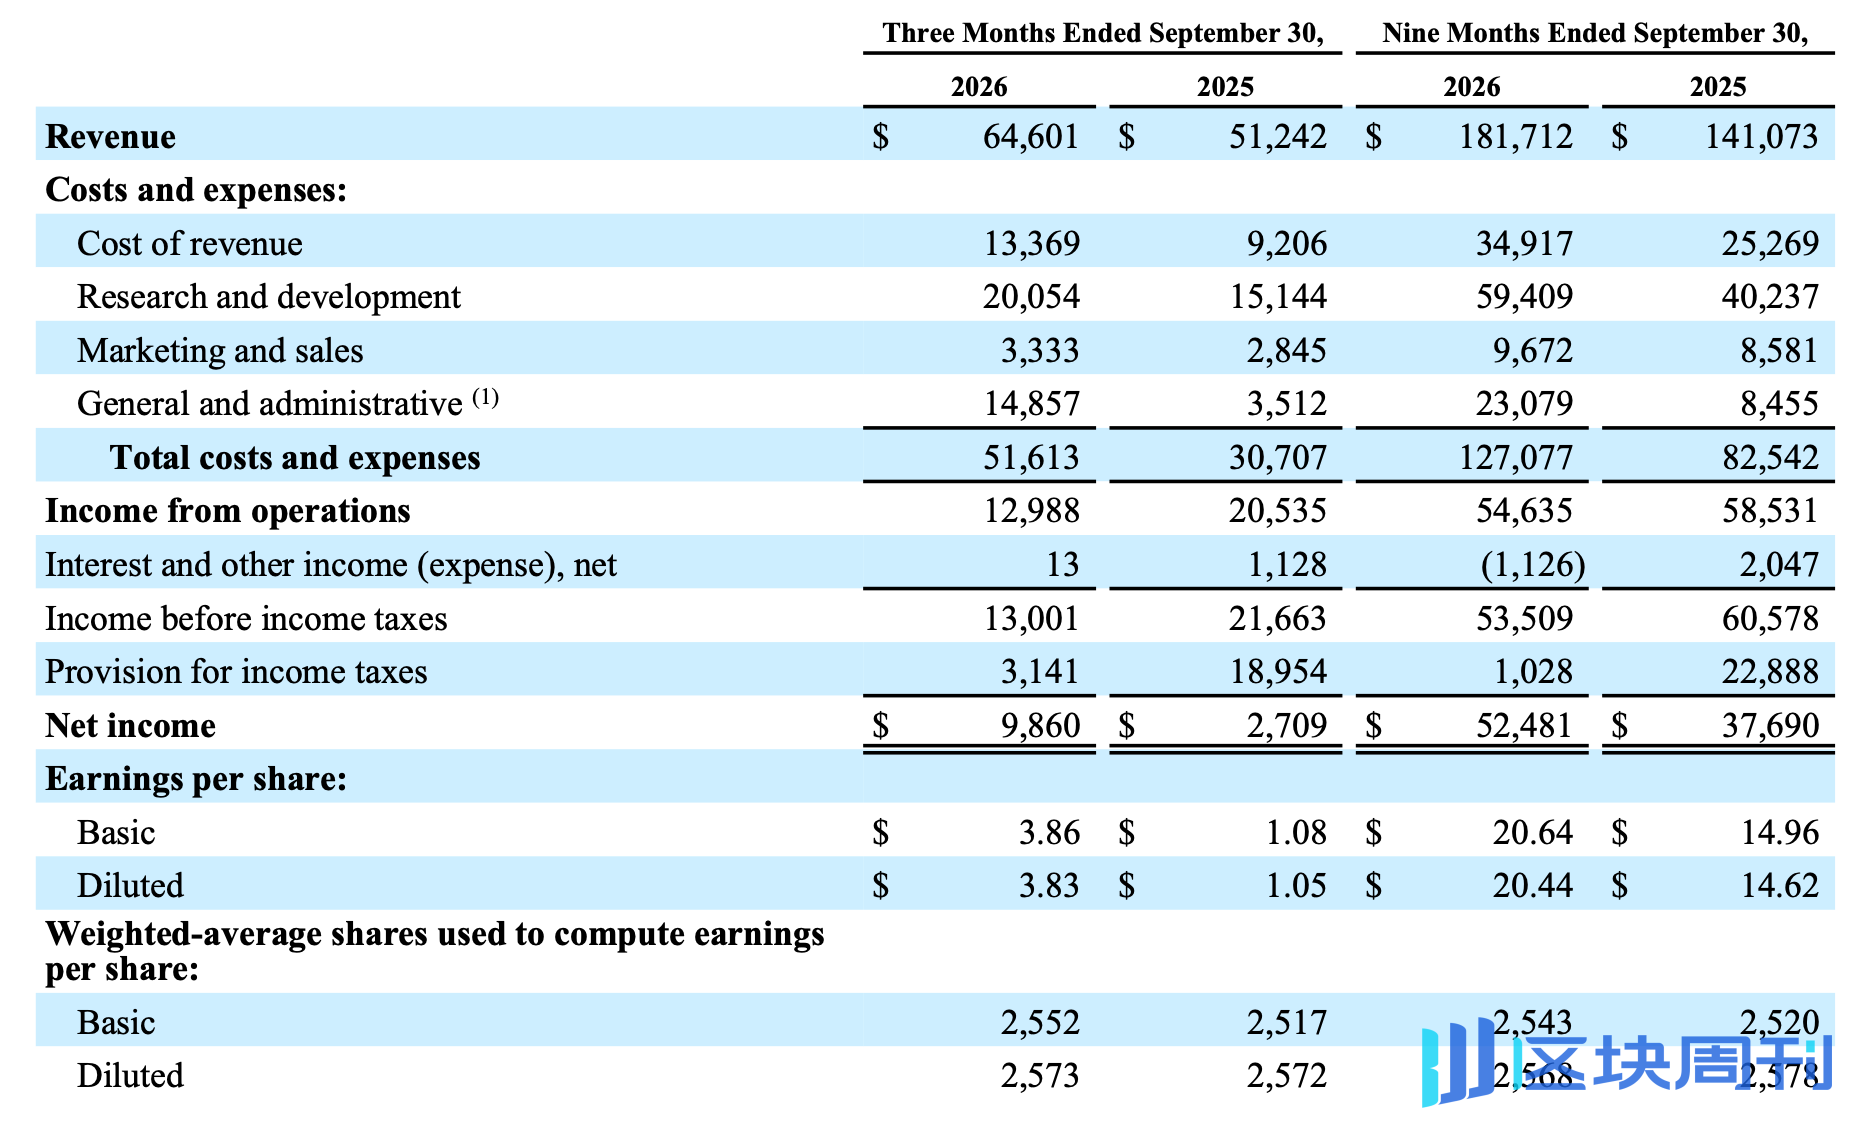
Глядя только на эти цифры, трудно сказать, что это красивый отчет о прибылях и убытках. Однако снижение прибыли было в основном вызвано особыми расходами — в августе этого года Meta достигла урегулирования с генеральными прокурорами 52 штатов и территорий США по искам, связанным с психическим здоровьем подростков и зависимостью от социальных сетей. Согласно материалам, цитируемым в оригинальном тексте, эта договоренность предполагает потенциальные выплаты в размере до примерно 18,59 млрд долларов в течение следующих десяти лет. Meta начислила 9,89 млрд долларов судебных расходов по урегулированию в третьем квартале, отраженных в общих и административных расходах (G&A).
Если исключить эти разовые расходы, операционная прибыль Meta за квартал составила бы примерно 22,88 млрд долларов, а разводненная прибыль на акцию — примерно 7,40 доллара, что значительно выше заявленных 3,83 доллара и также выше предыдущего диапазона ожиданий Уолл-стрит около 6,08–6,54 доллара.
То, что поддерживает эту истинную прибыльность, по-прежнему остается незыблемой рекламной основой Meta. В третьем квартале общая выручка Meta достигла 64,6 млрд долларов (рост на 26% в годовом исчислении), что выше рыночного ожидания в 63,3 млрд долларов; среди этого рекламная выручка от Family of Apps (FoA) составила 63,06 млрд долларов, также увеличившись на 26% в годовом исчислении. Что еще больше успокаивает инвесторов, так это внутренняя структура роста рекламы — «рост как по объему, так и по цене».
- Показы: количество рекламных показов во всех приложениях увеличилось на 10% в годовом исчислении, а семейство ежедневно активных людей (DAP) достигло 3,64 млрд (рост на 3% в годовом исчислении);
- Средняя цена за рекламу: средняя цена за рекламу выросла на 14% в годовом исчислении.
В текущей макроэкономической среде, полной неопределенности, рост средней цены рекламы на 14% весьма ценен. Это напрямую подтверждает положительный цикл того, как огромные вычислительные мощности Meta в течение последних двух лет вливались в рекомендательные алгоритмы и автоматизированные рекламные инструменты (такие как Advantage+, годовая выручка которого превысила 75 млрд долларов) — ИИ существенно повысил конверсию рекламы и ROI рекламодателей, позволяя Meta сохранять сильную ценовую власть в эпоху, когда социальный трафик достиг пика.
В то же время прогноз Meta по выручке на четвертый квартал составляет от 73 до 76 млрд долларов (средняя точка 74,5 млрд долларов, что соответствует росту примерно на 24% в годовом исчислении), вновь уверенно превосходя консенсус-ожидание Уолл-стрит около 73,7 млрд долларов, доказывая, что спрос на рекламу в период праздничных покупок в конце года остается чрезвычайно сильным.
Прорыв второй кривой: Muse приносит зарю «монетизации ИИ»
Если рекламный бизнес доказал силу ИИ в «повышении эффективности существующих бизнесов», то ИИ-персональный ассистент Muse, только что запущенный в сентябре, позволил Уолл-стрит впервые увидеть зарю монетизации Meta в «инкрементальных ИИ-нативных приложениях».
На звонке по итогам квартала Цукерберг едва скрывал волнение по поводу Muse и лежащей в его основе фронтирной модели Muse Wonder, выпущенной только на прошлой неделе. Судя по раскрытым ключевым операционным данным, Muse помогает Meta завершить нарративный сдвиг от «сжигателя денег на ИИ» к «монетизатору ИИ».
- Рост и удержание пользователей: всего за полтора месяца с момента запуска более 10 млн пользователей в США и Канаде создали персональных агентов Muse, из которых около 25% конвертировались в «ежедневно активных пользователей» (DAU), а ранняя кривая удержания становится более устойчивой по мере увеличения времени использования.
- Преодоление проклятия «только болтовня, без денег»: В отличие от многих приложений на больших моделях, которые остаются на уровне вопросов и ответов, шопинг стал крупнейшим сценарием применения Muse на сегодняшний день. Цукерберг сообщил, что более четверти пользователей Muse совершили фактические покупки на платформе, при этом средняя стоимость заказа (AOV) превышает 200 долларов. В сочетании с двумя уровнями подписки — 20 долларов в месяц и 100 долларов в месяц, официально запущенными в середине октября, Muse обладает двойным потенциалом монетизации: «подписка + комиссия за рефералы в электронной коммерции».
- Интеграция программного и аппаратного обеспечения и расширение на B-сегмент: начиная со следующего месяца Muse официально запустится на умных очках Meta, став ядром ее аппаратной бизнес-модели; на корпоративной стороне (To B) финансовый директор Сьюзан Ли четко заявила, что с разработчиков будет взиматься плата за доступ к базовой модели и программирующему агенту Muse Code, а также постепенно будет построена «Сеть бизнес-агентов Muse», обслуживающая малые и средние предприятия.
Конечно, скрытые опасения остаются. В настоящее время десятки внешних веб-сайтов, включая Amazon, заблокировали доступ Muse из соображений безопасности данных и коммерческой конкуренции, что в определенной степени ограничивает плавность его кросс-платформенного сравнения цен и покупок, но дорожная карта затрат, данная Цукербергом, по-прежнему очень привлекательна — ожидается, что в течение следующего года эффективность вычислительных затрат Muse вырастет в 10 раз, а в течение следующих нескольких лет он станет высокорентабельным бизнесом.
Агрессивный капитальный законопроект: 34,9 млрд долларов потрачено за один квартал, денежный поток впервые стал отрицательным
Обращаясь к обратной стороне отчета о прибылях, цена, которую Цукерберг заплатил за эту авантюру с ИИ, столь же шокирует.
Чтобы занять позицию в гонке вычислительных мощностей с OpenAI, Anthropic и Google, капитальные расходы Meta только за третий квартал (включая погашение основной суммы по финансовому лизингу) достигли 34,91 млрд долларов, а совокупные закупки недвижимости и оборудования за первые три квартала уже составили 83,06 млрд долларов, что почти вдвое превышает 48,31 млрд долларов за аналогичный период прошлого года.
Такая устрашающая скорость сжигания денежных средств напрямую привела к историческому финансовому переломному моменту — хотя операционный денежный поток Meta в третьем квартале составил целых 32,79 млрд долларов, после вычета капитальных расходов ее свободный денежный поток оказался на уровне -2,12 млрд долларов (по сравнению с 10,63 млрд долларов за аналогичный период прошлого года), что также является первым случаем, когда свободный денежный поток Meta стал отрицательным с момента ее выхода на биржу.
Тем не менее Цукерберг вовсе не намерен нажимать на тормоза. В своем финансовом отчете Meta повысила нижнюю границу прогноза капитальных расходов на весь 2026 год со 130 млрд до 135 млрд долларов (сузив диапазон до 135–145 млрд долларов) и прямо заявила, что продолжит «агрессивно инвестировать» в 2027 году.
Когда операционный денежный поток ограничен, а остаток долгосрочной задолженности уже вырос с 58,74 млрд долларов на конец прошлого года до 80,92 млрд долларов, откуда же возьмутся сотни миллиардов долларов на вычислительные мощности в будущем? Meta дала ответ в своем финансовом отчете за третий квартал — новые обыкновенные акции класса C.
Согласно объявленному компанией плану, Meta распределит акции класса C среди существующих держателей обыкновенных акций классов A и B в соотношении 1:1, и соответствующее решение, как ожидается, вступит в силу 19 января 2027 года. Поскольку акции класса C не предоставляют права голоса, этот план проводит различие между распределением экономических прав и контролем над компанией. Для Meta такая схема имеет как минимум три уровня значения.
- Во-первых, она предоставляет больше возможностей для будущего акционерного финансирования и слияний и поглощений. Поскольку инвестиции в инфраструктуру ИИ продолжают расти, Meta необходимо учитывать не только то, как увеличить капитальные расходы, но и то, как найти баланс между денежными средствами, долгом и акционерным финансированием. Добавление нового класса неголосующих акций может стать инструментом для будущего финансирования и акционерного стимулирования.
- Во-вторых, это помогает сохранить существующую структуру контроля. Акции класса A Meta предоставляют 1 голос на акцию, а акции класса B — 10 голосов на акцию. Создание неголосующих акций класса C означает, что компания может в определенной степени расширить пространство для использования долевых инструментов, не меняя одновременно существующие договоренности о правах голоса акционеров. Это особенно важно для Цукерберга, который хочет продолжать удерживать твердый контроль над компанией.
- Кроме того, для поддержки нового плана акций совет директоров подписал с Цукербергом «Соглашение о согласовании с основателем». Ранее под влиянием потенциального многомиллиардного налогового бремени «налога на богатство Калифорнии» (Предложение 40) на рынке ходили слухи, что Цукерберг может покинуть Калифорнию, и посредством этой реорганизации структуры капитала и разработки положений о продаже Цукерберг также обязался оставаться в должности и оставаться в Калифорнии в течение следующих восьми лет.
Следует подчеркнуть, что создание акций класса C не означает, что Meta уже решила привлечь следующий раунд финансирования ИИ путем масштабной дополнительной эмиссии, и это нельзя напрямую приравнивать к тому, что компания вот-вот столкнется с нехваткой финансирования. Это скорее заблаговременная подготовка финансового инструмента; по мере того как масштаб инвестиций становится все больше и больше, Meta надеется сохранить больше выбора на будущее.
Этот план также раскрывает еще один сигнал — гонка в области ИИ, возможно, представляет собой не просто несколько кварталов высоких инвестиций, а долгосрочную кампанию, требующую устойчивых усилий на протяжении многих лет и заблаговременного планирования структуры капитала.
Стратегическое маневрирование: сокращение метавселенной, сокращение штата и полная ставка на ИИ
Чтобы высвободить больше ресурсов для ИИ, Meta также корректирует свою внутреннюю бизнес- и организационную структуру.
Во-первых, подразделение метавселенной (Reality Labs), которое продолжает тянуть вниз операционные показатели, официально столкнется со стратегическим сокращением. В третьем квартале выручка Reality Labs составила 443 млн долларов, а операционный убыток — 4,13 млрд долларов (совокупный убыток за первые три квартала достиг 13,17 млрд долларов). В отличие от прежних расплывчатых заявлений о том, что «убытки достигли пика», финансовый директор в этом прогнозе по финансовой отчетности редко давал четкий «график остановки кровотечения»: ожидается, что убыток Reality Labs за полный 2026 год сократится до 18–19 млрд долларов, а к 2027 году убыток будет дополнительно резко снижен примерно до 15 млрд долларов. Сэкономленные миллиарды долларов бюджета, как ожидается, будут перераспределены на проекты в области ИИ, сосредоточенные вокруг Meta Superintelligence Labs (MSL).
Во-вторых, «переливание крови» организационной структуры. По состоянию на 30 сентября 2026 года общая численность сотрудников Meta сократилась до 66 775 человек, резко уменьшившись на 15% в годовом исчислении (снижение на примерно 12% в квартальном исчислении). Однако при значительном сокращении штата расходы Meta на исследования и разработки (R&D) за первые три квартала взлетели с 40,24 млрд долларов за аналогичный период прошлого года до 59,41 млрд долларов — за этим разрывом «численность падает, а R&D взлетает» стоит масштабная ликвидация рядовых должностей, в то время как ресурсы концентрируются с беспрецедентной плотностью в астрономических вычислительных мощностях для ИИ и ведущих исследователях больших моделей.
Финансовый отчет сдан, но рентабельность инвестиций все еще требует времени
В целом, благодаря финансовому отчету за третий квартал с сильной выручкой и оптимистичным прогнозом, а также впечатляющему старту Muse с более чем 10 миллионами пользователей, Meta успешно выиграла первую оборонительную битву в «кризисе доверия к ИИ» на Уолл-стрит. Рост акций после закрытия торгов доказывает, что пока основная рекламная денежная машина продолжает работать, а новые продукты ИИ демонстрируют реальную конверсию транзакций, рынок по-прежнему готов терпеть краткосрочный отрицательный свободный денежный поток.
Но это не означает, что тревога полностью снята. С учетом того, что прогноз общих расходов за полный год повышен до 175–179 млрд долларов, а тучи на регуляторном уровне далеко не рассеялись, у Meta не так много пространства для ошибок в дальнейшем.
Когда сотни миллиардов долларов капитальных затрат превратятся в огромную финансовую амортизацию в 2027 году, а ожидания финансирования акций класса C формально материализуются, смогут ли дополнительные доходы, принесенные Muse и рекламой на основе ИИ, действительно обогнать экспоненциально растущие счета за вычислительные мощности? Смелая ставка Цукерберга рано или поздно должна будет ответить на этот главный вопрос.





