Оригинал | Odaily Planet Daily (@OdailyChina)
Автор|Azuma (@azuma_eth)
28 октября мировой гигант по производству чипов памяти SK Hynix представил финансовый отчет за третий квартал 2026 финансового года, который можно описать только как «взрывной».
Под влиянием как бума инфраструктуры ИИ, так и дефицита предложения высокодоходных продуктов, квартальная выручка SK Hynix впервые в истории превысила отметку в 100 трлн вон; операционная прибыль взорвалась, взлетев на 632,1% в годовом исчислении; чистая прибыль составила 39,77 трлн вон, также увеличившись на 215,7% в годовом исчислении.
В то же время SK Hynix не только обнародовал годовой план возврата акционерам на общую сумму 100 трлн вон, но и публично заявил: «Глобальный дефицит предложения чипов памяти сохранится на протяжении всей второй половины 2020-х годов и продлится до 2030 года.»
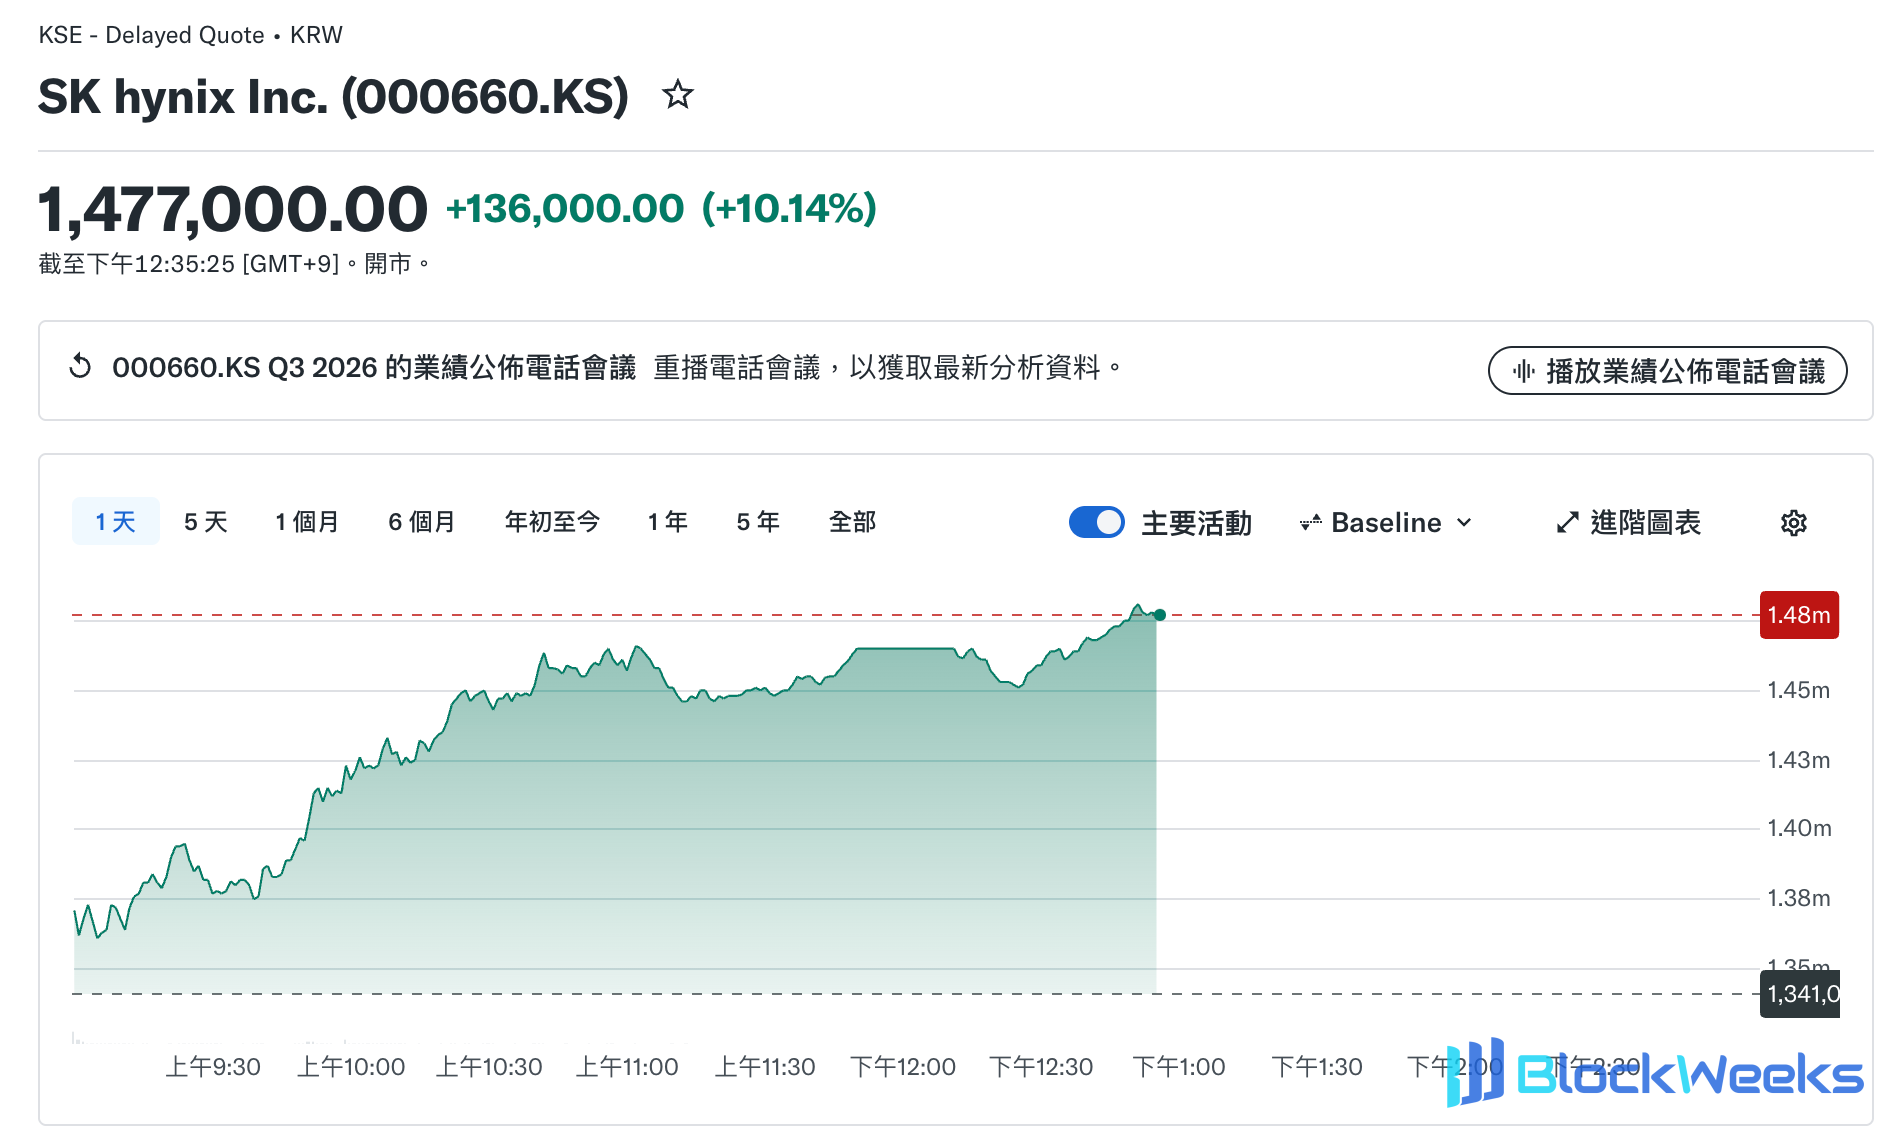
Под влиянием этого сильного отчета цена акций SK Hynix соответственно выросла сегодня на корейском фондовом рынке, что привело к коллективному росту среди коллег по сектору памяти на азиатских рынках и даже на американских торгах после закрытия, а также в секторе上游 полупроводникового оборудования. По состоянию на 12:35 по местному времени в Южной Корее SK Hynix котировалась на уровне 1 477 000 вон, поднявшись на 10,14% за день.
Взрывные данные: выручка исторически преодолела сто триллионов
Финансовый отчет показывает, что в третьем квартале 2026 финансового года (июль-сентябрь) SK Hynix представила довольно впечатляющий результат.
- Выручка: 104,62 трлн вон (около 78,32 млрд долларов США), рост на 32% по сравнению с предыдущим кварталом и взлет более чем на 320% в годовом исчислении. Квартальная выручка впервые преодолела порог в 100 трлн вон, значительно превысив рыночные ожидания около 98 трлн вон.
- Операционная прибыль: 83,33 трлн вон (около 62,38 млрд долларов США), ошеломляющий рост более чем на 630% в годовом исчислении, что значительно превысило рыночные ожидания (около 76,7 трлн вон). Больше всего рынок поразило качество прибыли — квартальная операционная маржа приблизилась к 80% (еще плюс 4 процентных пункта по сравнению с предыдущим кварталом), что означает, что на каждые 100 вон проданных чипов Hynix почти 80 вон напрямую конвертируются в операционную прибыль. Эта почти монопольная ценовая власть даже превосходит таковую у подавляющего большинства软件-гигантов с легкими активами.
- Чистая прибыль: 39,78 трлн вон (около 29,78 млрд долларов США), рост на 216% в годовом исчислении, но снижение на 58% по сравнению с предыдущим кварталом, а также ниже рыночных ожиданий в 60,73 трлн вон.
- Денежный поток: По состоянию на конец третьего квартала денежные средства и их эквиваленты достигли 114,5 трлн вон (около 85,72 млрд долларов США), увеличившись на 26,5 трлн вон по сравнению с концом предыдущего квартала, в то время как заимствования сократились на 2,8 трлн вон до 15,8 трлн вон. Соответственно, чистая денежная позиция расширилась до 98,7 трлн вон (около 78,39 млрд долларов США), а балансовая стоимость достигла исторического максимума.
Следует отметить, что, хотя показатель чистой прибыли не оправдал рыночных ожиданий примерно на треть, это было не замедление фундаментальных показателей бизнеса, а «бухгалтерское обесценение», вызванное сочетанием множества внеоперационных факторов. С одной стороны, компания сосредоточилась в этом году на реализации огромных инвестиционных доходов от японской Kioxia, что привело к созданию крупных налоговых резервов; с другой стороны, курсовые разницы, а также выкуп и аннулирование акций на сумму в десятки триллионов вон резко сократили чистую прибыль за период в бухгалтерской отчетности.
Больше, чем HBM: рост цен на традиционную память — настоящий «усилитель прибыли»
Раньше, когда посторонние упоминали SK Hynix, их первой реакцией часто было «повелитель HBM (памяти с высокой пропускной способностью) за спиной Nvidia». Но в третьем квартале выручку компании до уровня ста триллионов вон подтолкнул на самом деле двойной резонанс «итерации передовой HBM + всеобщего повышения цен на традиционную память».
На высокотехнологичном фронте доминирование HBM остается прочным. После полного наращивания мощностей завода M15X до конца года более премиальный HBM4 был полностью выведен на поставки. Руководство четко обозначило график — в четвертом квартале этого года HBM4 официально превзойдет HBM3E как по объему поставок, так и по масштабу выручки, став абсолютной основой.
Но в третьем квартале больше внимания заслуживает на самом деле взрыв традиционной DRAM и NAND flash. Поскольку за последние два года три крупнейших производителя памяти (Hynix, Samsung, Micron) collectively переориентировали передовые мощности и капитальные затраты на HBM, непреднамеренно осушив пул предложения традиционной памяти. На фоне того, как центры обработки данных ИИ лихорадочно скупают серверную DDR5 и корпоративные твердотельные накопители (eSSD) высокой емкости на 321 слой, баланс спроса и предложения на традиционную память полностью нарушился.
Данные показывают, что в третьем квартале средние цены SK Hynix на DRAM и NAND выросли примерно на 20% и 25% квартал к кварталу соответственно. Counterpoint Research проанализировала это, заявив, что хотя HBM, безусловно, задала тон высокой валовой марже, стремительный рост цен на крупносерийные традиционные DRAM и NAND за короткий период стал главным драйвером экспоненциального скачка прибыли в этом квартале.
План возврата акционерам на сто триллионов вон
Вместе с объявлением результатов SK Hynix официально анонсировала беспрецедентную инициативу по возврату средств акционерам, дополнительно стимулировав настроения на рынке.
SK Hynix объявила: За 2026 финансовый год она вернет акционерам в общей сложности около 100 триллионов вон (примерно 74,86 млрд долларов США), полностью выполнив свое обязательство направлять более 50% свободного денежного потока (FCF) на возврат акционерам. Конкретный план реализации делится на две основные части:
- Денежные дивиденды: Общий годовой денежный дивиденд превысит 30 триллионов вон. При этом только дивиденд за третий квартал составляет 20 000 вон на акцию — примечательно, что это включает специальный дивиденд в размере 10 000 вон на акцию. SK Hynix прямо заявила, что это делается для того, чтобы безоговорочно вернуть акционерам большую часть прибыли, полученной в этом году благодаря ее стратегическим инвестициям в японскую Kioxia.
- Обратный выкуп и аннулирование акций: Полногодовой план предусматривает реализацию обратного выкупа и аннулирования акций на сумму более 60 триллионов вон. В дополнение к обратному выкупу на 40 триллионов вон, ранее объявленному в августе и завершенному на прошлой неделе, совет директоров дополнительно одобрил на этой неделе в среду дополнительный план обратного выкупа на 20 триллионов вон (примерно половина из которых предназначена для аннулирования, а другая половина зарезервирована для поощрения сотрудников за результаты).
За этой серией щедрых шагов на самом деле стоит изощренный расчет капитальной игры. На сегодняшней встрече по результатам генеральный директор SK Hynix Квак Но Джон лично подтвердил, что, учитывая плохую текущую ситуацию на финансовом рынке, компания решила приостановить рассмотрение вопроса о первичном публичном размещении акций в США для своей дочерней компании по NAND Solidigm.
Ранее рынок опасался, что независимый листинг Solidigm размыет акционерный капитал материнской компании или что продолжение расширения мощностей негативно скажется на денежном потоке Hynix. Теперь руководство, с одной стороны, решительно остановило IPO, а с другой — обнародовало плоды инвестиций в Kioxia и провело масштабный обратный выкуп и аннулирование акций, явно намереваясь послать рынку более позитивный сигнал — текущий денежный поток компании полностью самодостаточен и не нуждается в «перекачивании крови» извне через выделение и листинг, а интересы акционеров остаются главным приоритетом.
Прогноз отрасли: дефицит предложения сохранится до 2030 года
Почему SK Hynix осмеливается распределить 100 триллионов вон сразу в этот момент времени? Уверенность, вероятно, проистекает из ее абсолютной убежденности в процветании отрасли в течение следующих четырех лет.
В финансовом отчете SK Hynix дала четкую оценку среднесрочной и долгосрочной ситуации со спросом и предложением в отрасли, полагая, что дефицит предложения сохранится до 2030 года — инвестиции в ИИ расширились от нескольких облачных гигантов до суверенных государств и обычных предприятий, и будущий рыночный спрос будет подхвачен «физическим ИИ», таким как автономное вождение и воплощенный интеллект, в то время как предложение остается ограниченным чрезвычайно высокими техническими барьерами передовых процессов (таких как процесс 1c) и длительными циклами строительства заводов по производству пластин. Структура дефицита предложения сохранится до 2030 года, и пик прибыли еще далеко не достигнут.
На этом фоне SK Hynix уже подписала долгосрочные соглашения, обычно рассчитанные на пять лет, с 14 ключевыми клиентами по всему миру (в основном с крупными североамериканскими поставщиками облачных услуг, CSP). Закреплённый долгосрочный объём поставок эквивалентен более чем 50% совокупных мощностей на 2027 и 2028 годы, а механизм ценообразования полностью встроен в динамическую структуру, способную гибко отражать рыночную конъюнктуру.
Такая глубокая привязка через долгосрочные соглашения коренным образом переписывает логику оценки отрасли памяти. В прошлом чипы памяти рассматривались как типичный сильно циклический биржевой товар — скачки цен часто провоцировали слепое расширение мощностей, и как только downstream-клиенты сокращали заказы, отрасль быстро погружалась в трясину ценовых войн; поэтому рынок капитала, как правило, присваивал низкие оценки на пиках отраслевой прибыли. Но теперь, благодаря LTA-соглашениям, охватывающим более половины мощностей, и «рыночному» динамическому механизму ценообразования, SK Hynix фактически превращает изначально крайне волатильный циклический бизнес купли-продажи в «квазикастомизированный» бизнес с чрезвычайно высокой определённостью, тем самым отвечая на рыночные сомнения относительно того, достигли ли результаты следующего года своего пика.
В то же время уверенность, основанная на портфеле долгосрочных соглашений, напрямую трансформировалась в новый раунд призывов к расширению мощностей. SK Hynix чётко заявила, что с официальным вводом в эксплуатацию первой очереди пластинчатого завода (Fab) в Йонгине в следующем году масштаб капитальных затрат (CapEx) и инвестиций в инфраструктуру компании в следующем году резко возрастёт по сравнению с текущим годом. Это также прекрасно объясняет эффект взаимосвязи на сегодняшнем рынке — реальный план расширения лидера рынка памяти не только закрепляет цикл процветания для таких коллег, как Micron и Samsung, но и напрямую подпитывает вышестоящие цепочки производства пластин, оборудования для травления и осаждения, а также передовой упаковки, тем самым вызывая коллективный резонанс во всём секторе полупроводникового оборудования.
Однако за этим ажиотажем вокруг памяти, вызванным ИИ, температурный разрыв в отрасли также продолжает увеличиваться. SK Hynix также предупредила на своём звонке по результатам, что, поскольку цены на память продолжают расти, а мощности сильно смещены в сторону серверов, downstream-производители ПК и смартфонов испытывают очевидное давление на затраты, и конечный спрос на традиционную потребительскую электронику начал подавляться.
С одной стороны, потребительская электроника с трудом проверяет границы спроса на волне повышения цен; с другой стороны, облачные гиганты тратят огромные средства на подписание пятилетних долгосрочных контрактов, чтобы закрепить за собой чипы вычислительной мощности. Финансовым отчётом, выручка которого впервые превысила сто триллионов корейских вон, SK Hynix доказала абсолютную ценовую власть вышестоящего ключевого оборудования в текущей волне ИИ; но, стоя на историческом максимуме операционной маржи почти в 80%, пока рынок платит за текущую определённость, её взгляд неизбежно обратится дальше вперёд — когда вышестоящий сегмент уже полностью вытянул ожидания на следующие несколько лет, сможет ли downstream-коммерциализация ИИ генерировать соответствующий денежный поток в срок, станет следующей ключевой переменной, определяющей качество этого суперцикла.