Payward, материнская компания Kraken, стремится к регулируемому пути внедрения ончейн-бессрочных фьючерсов для клиентов в США через инфраструктуру HIP-3* от Hyperliquid. Компания объявила о своих планах 16 сентября 2026 года, а обновление Hyperliquid от 26 октября привлекло новое внимание к предлагаемой архитектуре разрешенного рынка. В рамках этой договоренности Bitnomial будет осуществлять функции биржи и клиринга, NinjaTrader Clearing будет вести клиентские счета, а Hyperliquid предоставит блокчейн-основанный книги ордеров, используемую для исполнения и записи транзакций.
Предложение Hyperliquid HIP-3 имеет важное значение, поскольку оно пытается объединить общую ончейн-инфраструктуру торговли с контролями доступа и институциональной подотчетностью, требуемыми на регулируемых рынках деривативов. Вместо предоставления американским клиентам неограниченного доступа к существующим децентрализованным рынкам бессрочных контрактов, предлагаемая система ограничит участие одобренными счетами, управляемыми через зарегистрированных финансовых посредников.
Различие между планируемым развертыванием и действующим рынком остается существенным. Разрешения HIP-3* все еще проходят тестирование, а предлагаемые американские контракты по-прежнему подлежат регуляторному одобрению. Таким образом, разработка представляет собой проверку архитектуры финансового рынка, а не завершение создания новой американской торговой площадки. Ее долгосрочная значимость зависит от того, смогут ли лицензированные рыночные операторы использовать децентрализованную технологию исполнения, сохраняя при этом эффективный клиринг, защиту клиентов и рыночный надзор.
Ключевые выводы
- Payward намерена развернуть регулируемые американские бессрочные фьючерсы с использованием Hyperliquid HIP-3* при условии регуляторного одобрения.
- Bitnomial будет управлять рыночными операциями и клирингом, а NinjaTrader Clearing будет вести клиентские счета.
- HIP-3* отличается от существующих рынков HIP-3 введением разрешенного доступа участников.
- Предлагаемая структура отделяет ончейн-исполнение от регуляторной подотчетности, не устраняя ни одну из этих функций.
- Институциональное внедрение будет зависеть от надежности клиринга, ликвидности, операционной интеграции и устойчивой торговой экономики.
Hyperliquid HIP-3 и план Payward по выходу на рынок США
Предлагаемое развертывание Payward следует за ее расширением в регулируемую американскую инфраструктуру деривативов. 1 мая 2026 года компания завершила приобретение Bitnomial, включив в свой более широкий бизнес инфраструктуру назначенного контрактного рынка, организации по клирингу деривативов и комиссионера по фьючерсам. Это обеспечивает важный контекст для объявления от 16 сентября. Payward не пытается использовать блокчейн-технологию в качестве замены биржевой регистрации. Вместо этого она намерена объединить регуляторные возможности своих существующих дочерних компаний с внешней ончейн-средой исполнения. Bitnomial будет создавать и администрировать новые рынки бессрочных фьючерсов, а NinjaTrader Clearing будет обеспечивать инфраструктуру клиентских счетов, через которую имеющие право американские участники получат доступ к этим контрактам.
Различие между объявлением о сделке и операционным статусом продукта особенно важно. Payward выразила намерение стать первым зарегистрированным американским рыночным оператором, развертывающим бессрочные контракты HIP-3*, но планируемые контракты не были подтверждены как одобренные и полностью операционные. Существующая инфраструктура HIP-3 от Hyperliquid поддерживает развернутые строителями рынки бессрочных контрактов; HIP-3* вводит дополнительные разрешительные контроли, предназначенные для ограниченного участия. Регуляторные регистрации, которыми обладают Bitnomial и NinjaTrader, устанавливают роли, которые эти организации могут выполнять, но они не представляют собой всеобъемлющего разрешения для каждого нового дериватива или торговой схемы. Официальное объявление Payward прямо обусловливает предлагаемый продукт регуляторным одобрением.
Как будут работать разрешенные рынки HIP-3*?
Предлагаемый торговый процесс объединит традиционный доступ к фьючерсным счетам с блокчейн-основанным исполнением ордеров. Клиент сначала откроет имеющий право фьючерсный счет через NinjaTrader Clearing и выполнит соответствующие требования по онбордингу. Как NinjaTrader, так и Bitnomial должны будут авторизовать участие, прежде чем счет сможет торговать на назначенных рынках HIP-3*. Затем ордера будут исполняться и записываться с использованием инфраструктуры Hyperliquid, в то время как регулируемая биржа и клиринговая организация останутся ответственными за свои соответствующие рыночные и финансовые обязательства.
Полученную архитектуру можно понять через четыре различные обязанности.
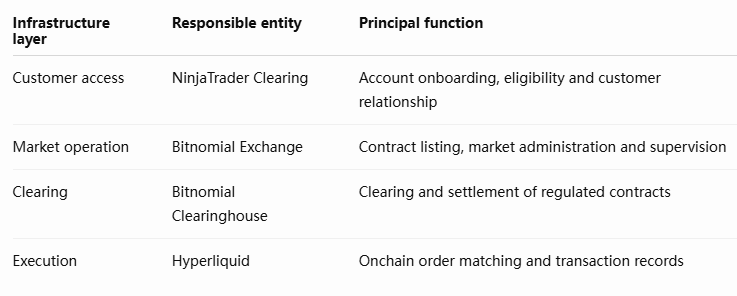
Важное различие заключается в том, что технология исполнения и регуляторная ответственность — это не одно и то же. Hyperliquid поддерживал бы торговые операции, но не заменял бы зарегистрированные институты, отвечающие за доступ клиентов или клиринг. Публичный блокчейн мог бы обеспечить общую среду исполнения, в то время как отдельные рынки оставались бы ограничены для квалифицированных участников. Эта архитектура не является ни обычным неразрешенным рынком DeFi, ни полностью проприетарной системой централизованной биржи; она распределяет техническую и юридическую ответственность между различными компонентами.
Что меняется между HIP-3 и HIP-3*?
HIP-3 предоставил квалифицированным билдерам возможность создавать бессрочные рынки с использованием общей торговой инфраструктуры Hyperliquid. Эта модель позволяет операторам рынков вводить контракты, привязанные к различным базовым активам, вместо того чтобы полностью полагаться на единый централизованный орган листинга. HIP-3* расширяет дизайн в сторону рынков, требующих ограничений для участников. Такие ограничения актуальны для регулируемых финансовых институтов, поскольку возможность идентифицировать и одобрять клиентов является центральной частью работы многих финансовых продуктов. Публично доступный блокчейн не обязательно требует, чтобы каждый актив или финансовый контракт на нем был свободно передаваемым или торгуемым всеми пользователями.
Три различия определяют предлагаемое расширение:
- Участие: HIP-3* использовал бы белые списки для ограничения торговли одобренными счетами вместо опоры на существующую модель общего доступа.
- Подотчетность: Регулируемый оператор администрировал бы соответствующие контракты, при этом обязанности по работе с клиентами и клирингу были бы возложены на указанные институты.
- Статус продукта: Существующие рынки HIP-3 работают в основной сети, тогда как функциональность HIP-3* с разрешениями, обсуждаемая в плане Payward, остается в тестировании.
Эти изменения могли бы сделать блокчейн-инфраструктуру для деривативов более совместимой с институтами, которые не могут предлагать неограниченный доступ к продуктам торговли с кредитным плечом. Однако одно лишь управление разрешениями не может обеспечить регуляторное соответствие. Биржа по-прежнему должна соблюдать применимые правила о продуктах, требования к целостности рынка, обязательства по ведению отчетности и клиринговые соглашения. Техническая возможность ограничивать участников, таким образом, является вспомогательным компонентом, а не доказательством того, что вся рыночная структура получила регуляторное одобрение.
Где находится регуляторная ответственность?
Центральная инновация предложения Payward заключается в разделении исполнения рынка и управления рынком. Традиционные биржи деривативов обычно эксплуатируют проприетарную инфраструктуру сопоставления заявок, полагаясь при этом на устоявшиеся институциональные механизмы для клиентских счетов, клиринга, маржи и регуляторной отчетности. Предлагаемая структура Payward изменяет компонент исполнения, вводя ончейн-книгу заявок Hyperliquid, но не устраняет остальные функции. Bitnomial сохранил бы ответственность за администрирование своего рынка и клиринговых контрактов, тогда как NinjaTrader Clearing оставался бы ответственным за отношения по клиентскому счету в рамках своей зарегистрированной деятельности.
Это разделение имеет последствия как для прозрачности, так и для надзора. Блокчейн-транзакции могут предоставлять наблюдаемые записи об исполнении, но эти записи сами по себе не устанавливают, что участник соответствует требованиям юридической правомочности или располагает достаточным обеспечением в рамках соответствующих клиринговых соглашений. Аналогичным образом, блокчейн-консенсус может подтвердить, что заявка была исполнена в соответствии с правилами протокола, не решая вопроса о том, как регулируемый посредник должен реагировать на дефицит счета, нарушение рынка или юридический спор. Институтам нужны операционные процедуры, которые связывают торговую активность с маржинальными обязательствами, клиентскими записями и финансовыми защитами, связанными с регулируемыми рынками деривативов.
Предлагаемая модель, таким образом, создает общую техническую основу, сохраняя при этом специфические для институтов обязательства. Ее успех будет зависеть от того, будут ли различные компоненты функционировать согласованно в ходе обычной торговли и в периоды рыночного стресса. Ончейн-рынок с разрешениями мог бы предложить некоторые преимущества в прозрачности транзакций и инфраструктуре исполнения, однако эти преимущества были бы ограничены, если бы клиринговые системы, клиентские контроли и блокчейн-записи не синхронизировались надежно.
Могут ли ончейн-бессрочные контракты обслуживать регулируемых трейдеров США?
Бессрочные фьючерсы стали важной частью международной торговли криптовалютными деривативами, поскольку они позволяют трейдерам поддерживать кредитное плечо без обычной фиксированной даты истечения. Их рыночная стоимость зависит от базового референсного актива, маржинальных соглашений, правил ликвидации и механизмов финансирования, используемых для выравнивания цен контрактов со спотовыми рынками. Эти особенности создают спрос среди опытных трейдеров, но также вносят риски, требующие тщательного управления. Отсутствие фиксированной даты истечения не устраняет затраты на финансирование и не гарантирует, что позиции могут оставаться открытыми бесконечно, особенно в периоды резких ценовых движений.
Планируемое развертывание Payward в США должно продемонстрировать, что исполнение на основе блокчейна может функционировать в рамках регулируемой клиринговой структуры. Профессиональные трейдеры, как правило, оценивают несколько характеристик, прежде чем вкладывать значительный капитал: исполнимые спреды, глубину книги заявок, предсказуемые процедуры ликвидации, эффективность маржи и надежность торговли в условиях волатильности. Прозрачность блокчейна может быть полезной, но она не улучшает качество рынка автоматически. Даже технически надежная биржа может испытывать трудности с привлечением ликвидности, если маркет-мейкеры сталкиваются с неблагоприятными требованиями к обеспечению или недостаточным участием других трейдеров.
Регулируемое развертывание также может столкнуться с проблемами, которые обычные неразрешенные рынки решают иначе. Ограниченный доступ может улучшить соответствие требованиям, но сократить число потенциальных контрагентов, особенно на ранних этапах развития рынка. Ликвидность может сконцентрироваться среди небольшого числа одобренных участников, что повлияет на спреды и качество исполнения. Ключевой вопрос заключается в том, сможет ли Payward сочетать институциональные гарантии с достаточным участием маркет-мейкеров для создания коммерчески полезной торговой среды.
Что это может означать для ликвидности HYPE и HIP-3?
Потенциальный рынок мог бы расширить институциональную значимость Hyperliquid, продемонстрировав, что инфраструктура исполнения протокола способна поддерживать регулируемых операторов. Большее участие профессиональных торговых фирм могло бы в конечном итоге способствовать дополнительному потоку заявок и мощностям маркет-мейкинга. Однако эти преимущества зависят от фактического развертывания и торговой активности, а не от объявления о предполагаемой интеграции. В сентябрьском заявлении Payward упоминалась значительная существующая активность Hyperliquid, включая более 200 миллиардов долларов торгового объема за предшествующие 30 дней, но этот исторический показатель платформы не измеряет спрос на предлагаемый рынок США.
Потенциальное влияние на HYPE требует отдельной оценки.
ПоказательЧто он установитЧто он не установитРегуляторное одобрениеРазрешение действовать на применимых условияхГарантированное институциональное принятиеТорговый объемФактическая активность на новом рынкеЭквивалентный приток нового капиталаОткрытый интересНепогашенная подверженность деривативамПрибыльность оператора рынкаКомиссии протоколаЭкономическая активность, генерируемая для инфраструктурыАвтоматический рост цены токенаТребования к развертыванию, связанные с HYPEКонкретная полезность токена в соответствии с окончательными правиламиГарантированная доходность инвестиций
Рост торговой активности мог бы поддержать экономику инфраструктуры Hyperliquid, но итоговая связь с HYPE зависела бы от комиссий, условий развертывания, требований, связанных с токеном, и распределения стоимости между инфраструктурой протокола и отдельными операторами рынка. Было бы преждевременно приравнивать участие, регулируемое CFTC, к конкретному результату оценки токена.
Мнение MEXC: регулируемые рынки могут использовать общие слои исполнения
Предложение Payward иллюстрирует, как блокчейн-инфраструктура может выходить на традиционные финансовые рынки, не требуя от этих рынков отказа от их регуляторной структуры. Конкурентная возможность для Hyperliquid заключается не обязательно в замене лицензированных бирж, а в том, чтобы стать технологией исполнения, которую могут использовать регулируемые операторы. Если такие механизмы станут жизнеспособными, операторы рынков могли бы конкурировать за счет дизайна контрактов, ликвидности, отношений с клиентами и управления рисками, полагаясь на общую техническую инфраструктуру для отдельных торговых функций.
Это представляло бы значительный сдвиг от модели, в которой биржи обычно разрабатывают и контролируют большую часть своей торговой технологии. Это также могло бы создать новое конкурентное давление на блокчейн-протоколы, которым потребовалось бы продемонстрировать операционную надежность, подходящую для профессиональных финансовых институтов. Существующие разработки, связанные с рынками HIP-3 Hyperliquid и институциональным доступом к деривативам, обеспечивают соответствующий контекст, но предложение Payward идет дальше, ставя зарегистрированную биржу и клиринговую организацию в центр предполагаемого развертывания.
Долгосрочный результат будет зависеть от того, сможет ли разрешенная структура обеспечить достаточную ликвидность и операционную устойчивость, сохраняя при этом подотчетность регулируемых институтов. Исполнение ончейн может стать еще одной доступной моделью инфраструктуры для финансовых рынков, но его принятие будет определяться практической производительностью, а не децентрализацией как абстрактной целью.
Риски и ограничения
Предлагаемый рынок HIP-3* по-прежнему подвержен важным ограничениям. Регуляторное одобрение для предполагаемых контрактов не подтверждено, а функции разрешений все еще находятся в разработке. Будущие условия работы могут отличаться от объявленной в настоящее время структуры.
Наиболее важные риски относятся к трем областям:
- Регуляторные и правовые: Авторизация продукта, соответствие требованиям участников, клиринговые требования и юрисдикционные ограничения могут задержать или ограничить развертывание.
- Торговля и ликвидность: Кредитное плечо, стоимость финансирования, риск ликвидации, концентрированная деятельность маркет-мейкеров и недостаточная глубина могут повлиять на качество рынка.
- Технические и операционные: Уязвимости смарт-контрактов, сбои блокчейна, проблемы синхронизации данных и зависимости между системами исполнения и клиринга могут создавать дополнительные риски.
Объявленное институциональное участие также не следует рассматривать как доказательство выручки, торгового объема или связанных с HYPE финансовых выгод до того, как эти показатели могут быть измерены.
Общая инфраструктура не устраняет рыночный надзор
Планируемое развертывание Payward на Hyperliquid предлагает практическую проверку того, может ли технология исполнения на блокчейне быть интегрирована в регулируемые рынки деривативов. Предлагаемая структура разделяет доступ клиентов, работу биржи, клиринг и исполнение ордеров на отдельные обязанности, позволяя управлять каждым компонентом институту или поставщику инфраструктуры, подходящему для этой функции. Ее потенциальная значимость заключается в демонстрации того, что технология публичного блокчейна и институциональный рыночный контроль могут сосуществовать, не требуя, чтобы каждый участник работал в неограниченной среде.
Тем не менее предложение Hyperliquid HIP-3 остается инициативой по разработке, а не подтвержденным производственным рынком для американских клиентов. Следующие важные этапы включают завершение инфраструктуры разрешений, получение необходимых регуляторных одобрений, публикацию окончательных требований к контрактам и начало реальной торговли. После начала работы глубина рынка, открытый интерес, затраты на исполнение, надежность клиринга и разнообразие участников предоставят наиболее убедительные доказательства того, является ли модель экономически жизнеспособной.
Ее более широкое значение может выходить за пределы криптовалютных деривативов. Если зарегистрированные рыночные операторы смогут использовать общую инфраструктуру блокчейна без ущерба для надзора или защиты клиентов, аналогичные механизмы могут быть рассмотрены для других финансовых продуктов. Однако внедрение будет происходить через конкретные регуляторные и операционные рамки, а не через универсальное освобождение от обычных рыночных правил.
Структурная возможность состоит в том, чтобы сделать регулируемые финансовые рынки менее зависимыми от проприетарной технологии исполнения, сохраняя при этом четко закрепленную юридическую ответственность. Предлагаемый рынок HIP-3* от Payward обеспечивает проверку этого принципа, но результат будет зависеть от фактических торговых показателей и институциональной надежности — а не просто от наличия публичного блокчейна.
Источники
Payward — Intends to Bring Onchain Perpetual Futures to US Clients, September 16, 2026:
https://www.payward.com/press-release/payward-hyperliquid-onchain-perpetual-futures
Payward — Completes Bitnomial Acquisition, May 1, 2026:
https://www.payward.com/press-release/payward-completes-acquisition-of-bitnomial-the-first-fully-cftc-licensed-crypto-native-derivatives-stack-in-the-us
Отказ от ответственности: Эта статья предназначена только для справочных целей и не является инвестиционной рекомендацией. Рынок криптовалют отличается высокой волатильностью. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.