Ф'ючерси на S&P 500 — це контракти на рівень індексу S&P 500 із розрахунком грошима, що торгуються на CME. ES — ф'ючерсний контракт E-mini S&P 500, а MES — його версія Micro E-mini, удесятеро менша. Жоден із них не робить вас власником компаній з індексу: ви торгуєте маржинальним контрактом із датою експірації, щоденною переоцінкою за ринком і специфікацією, яку встановлює біржа.
Чим ES є насправді
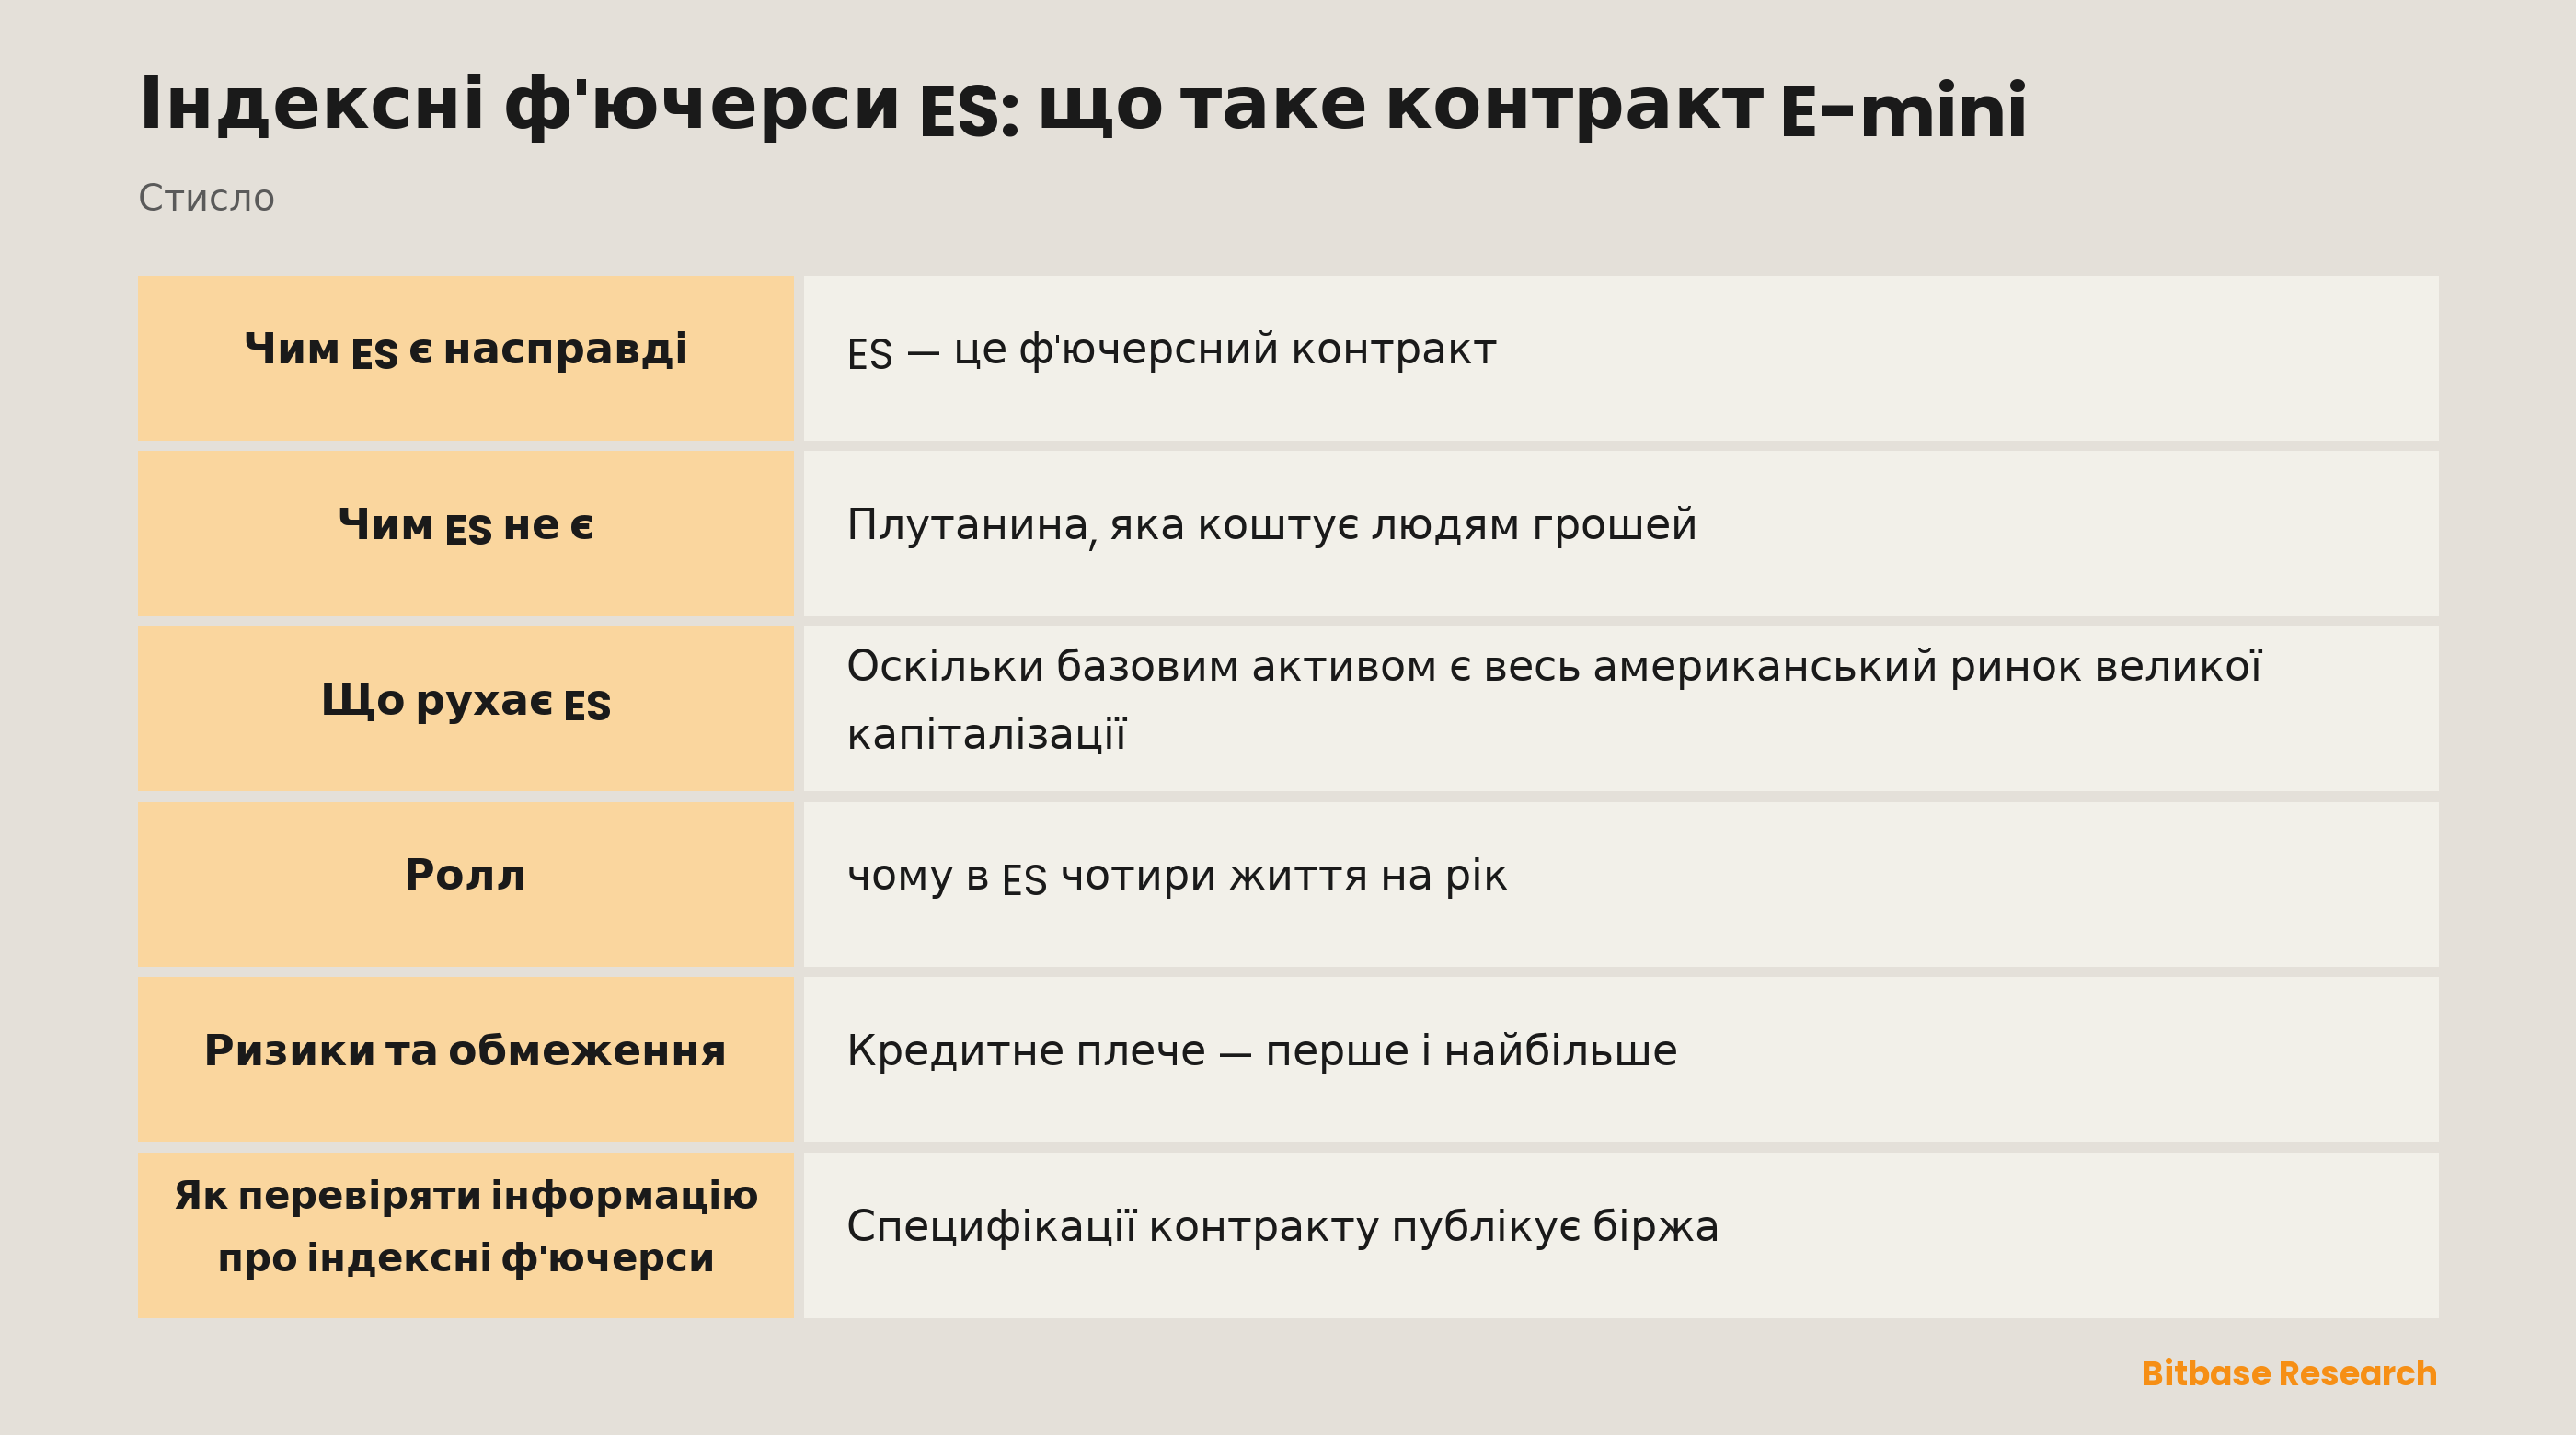
ES — це ф'ючерсний контракт, що торгується на CME, базовим активом якого є індекс S&P 500. Два елементи цього речення виконують більшу частину роботи.
По-перше, базовий актив — це індекс, тобто число, а не річ, яку можна поставити. Тому контракт розраховується грошима: на експірації жодні акції не переходять з рук у руки, а різниця між ціною входу і підсумковою розрахунковою величиною виплачується грошима. Не існує варіанта, за якого утримання ES до експірації робить вас власником 500 компаній.
По-друге, це ф'ючерс, тобто угода про майбутню ціну, укладена з маржею. Ви вносите частку номінальної вартості як початкову маржу, а позиція щодня переоцінюється за ринком — прибуток зараховується, а збиток списується щодня, а не наприкінці. Рух проти вас може вимагати додаткової маржі того ж дня.
«E-mini» у назві — історична спадщина. Первісний контракт на S&P 500 у біржовій ямі був більшим; E-mini був електронною версією з меншим номіналом і давно став основним.
ES і MES: стисле порівняння
MES, тобто Micro E-mini, відстежує той самий індекс за тим самим календарем, що й ES; різниця в тому, яку експозицію несе один контракт.
| Параметр | ES | MES |
|---|---|---|
| Базовий актив | Індекс S&P 500 | Індекс S&P 500 |
| Контракт | Ф'ючерс E-mini S&P 500 | Ф'ючерс Micro E-mini S&P 500 |
| Відносний розмір | Стандартний розмір E-mini | Одна десята від ES |
| Розрахунок | Грошима | Грошима |
| Експірація | Щокварталу: березень, червень, вересень, грудень | Той самий квартальний цикл |
| Головна відмінність | Більший номінал на контракт | Менший номінал на контракт |
Множники контрактів, вартість тіка, вимоги до маржі та години торгів перед угодою завжди треба звіряти з чинними специфікаціями контрактів CME. Детальніше порівняння розміру контракту, маржі, годин торгів і ролловеру — у гіді ES проти MES.
Чим ES не є
Плутанина, яка коштує людям грошей, виникає між трьома речами, що всі відстежують S&P 500.
Індексний фонд або ETF тримає базові акції. Ви володієте часткою портфеля, отримуєте дивіденди, і тут немає ні експірації, ні маржин-колу. Він торгується в години роботи біржі.
Ф'ючерсний контракт не тримає нічого. Це угода з кредитним плечем, зі строком і розрахунком грошима. Дивідендів немає, бо немає акції, — хоча очікування щодо дивідендів уже закладені в криву ф'ючерсів, і це одна з причин, чому ф'ючерс не повторює індекс точно.
Безстроковий контракт на індекс, там де такий існує на криптомайданчику, — це вже третя конструкція: без експірації і з платежем фінансування замість кривої. Це не те саме, що ES, і навколо дивідендних дат та змін ставок вони поводяться по-різному.
Дивитися котирування одного і торгувати іншим — найпоширеніша помилка з індексними продуктами.
Що рухає ES
Оскільки базовим активом є весь американський ринок великої капіталізації, ES реагує на те, що рухає ринок загалом, а не на окрему компанію. Заплановані макродані — показники інфляції, дані щодо зайнятості, рішення центральних банків — дають найрізкіші внутрішньоденні рухи, і виходять вони у фіксований час, який кожен може подивитися заздалегідь.
Концентрація індексу важить більше, ніж раніше. Коли кілька дуже великих компаній становлять істотну частку ваги індексу, дати їхньої звітності фактично стають подіями для індексу. Індексний ф'ючерс — диверсифікований інструмент за назвою; на практиці його короткострокова поведінка може залежати від невеликої кількості імен.
Крива ф'ючерсів додає власний чинник. Розрив між ф'ючерсом і спотовим індексом відображає вартість фінансування та очікувані дивіденди, тож базис рухається разом із процентними ставками незалежно від того, що відбувається з компаніями. Ті, хто тримає позицію через ролл, стежать за цим, бо це витрата, а не прогноз.
Нічна сесія — та частина, яку більшість тих, хто торгує акціями, недооцінює. ES торгується у будні майже безперервно, тож розрив, який трейдер касового ринку бачить на відкритті, зазвичай уже стався у ф'ючерсній сесії — закладений у ціну кількома годинами раніше, у тоншому стакані.
Ролл: чому в ES чотири життя на рік
Контракти ES спливають щокварталу — у березні, червні, вересні та грудні. Позиція не переноситься автоматично: щоб зберегти експозицію після експірації, ви закриваєте контракт, що спливає, і відкриваєте наступний, і це називається роллом.
Ролл не безкоштовний і не нейтральний. Два контракти торгуються за різними цінами, спред між ними відображає фінансування та дивіденди, а ліквідність перетікає з ближнього контракту до наступного протягом кількох днів, а не в один момент. Роллувати пізно — означає торгувати у стакані, що тоншає; роллувати рано — означає відмовитися від ліквіднішого контракту. Ані те, ані інше не є помилкою, але ані те, ані інше не відбувається саме, і трейдер, який забув про календар, дізнається про це на експірації.
Це і є найважливіша структурна відмінність від безстрокового контракту. Безстроковий не має експірації, а отже, не має ролла; натомість він списує з вас безперервно через ставку фінансування. Квартальний ф'ючерс концентрує цю витрату в чотирьох рішеннях на рік.
Ф'ючерси на S&P 500 і ETF на S&P 500
Обидва інструменти можуть дати експозицію на той самий індекс. Відрізняються вони тим, що ви тримаєте, і тим, чим доводиться керувати, поки ви це тримаєте.
| Параметр | Ф'ючерс | ETF |
|---|---|---|
| Що ви тримаєте | Деривативний контракт, без акцій | Паї фонду, який тримає акції індексу |
| Експірація | Є, квартальний цикл | Планової експірації немає |
| Маржа | Ф'ючерсна маржа зі щоденною переоцінкою | Залежить від брокерського рахунку |
| Розрахунок | Грошима на експірації | Паї залишаються на рахунку, доки ви їх не продасте |
| Дивіденди | Враховані в ціні ф'ючерса, не виплачуються | Фонд може виплачувати дивіденди |
| Ролл | Потрібен, щоб зберегти строкову експозицію | Не потрібен, щоб просто тримати ETF |
Як торгувати ф'ючерсами на S&P 500: крок за кроком
Жоден із цих кроків не прогнозує індекс; вони вирішують, чи буде відкрита позиція тією, яку ви збиралися відкрити.
1. Вирішіть, чи розмір позиції підходить для ES, чи для меншого MES. MES дає змогу підібрати розмір точніше, але менший контракт не означає меншого плеча.
2. Перевірте активний місяць контракту та дату його експірації. З наближенням експірації ліквідність перетікає до наступного контракту, тож ближній місяць — не завжди той, яким варто торгувати.
3. Звірте чинні множник, вартість тіка, вимогу до маржі та години торгів на сторінці специфікації біржі, а також маржу, яку фактично бере ваш брокер.
4. До входу визначте максимальний збиток і розмір позиції: порахуйте, у що обійдеться рух на задану кількість пунктів індексу за множника цього контракту.
5. Перевірте, чи не припадають на строк утримання великі макрорелізи або звітність найбільших компаній індексу: це фіксовані моменти, коли зазвичай стаються найрізкіші рухи.
6. Якщо ви триматимете позицію поблизу експірації, заздалегідь вирішіть, закрити її чи роллувати в наступний контракт.
Ризики та обмеження
Кредитне плече — перше і найбільше. Початкова маржа за індексним ф'ючерсом становить малу частку номіналу, а це означає, що розмір позиції, який більшість людей вважає своїм, набагато менший за реальний. Щоденна переоцінка за ринком перетворює несприятливий рух на вимогу внести гроші того ж дня.
Ризик гепу додається зверху. Контракт торгується у будні майже безперервно, але не у вихідні, і новини за вихідні виражаються гепом на відкритті в неділю, без жодної можливості вийти в проміжку.
Експірація і ролл — це операційні ризики, а не лише витрати. Позиція, залишена у контракті, що спливає, буде розрахована грошима незалежно від того, чи так планувалося, а розрахунок квартальної експірації має власну процедуру, відмінну від звичайного денного закриття.
Насамкінець, «диверсифікований» описує базовий актив, а не угоду. Позиція з плечем на диверсифікованому індексі залишається позицією з плечем, і диверсифікація нічого не робить із плечем.
Як перевіряти інформацію про індексні ф'ючерси
Специфікації контракту публікує біржа: розмір контракту, вартість тіка, години торгів, вимоги до маржі та календар експірацій — усе це береться зі сторінок продуктів самої CME, і це єдине авторитетне джерело щодо них. Вимоги до маржі змінюються особливо часто, а брокер може вимагати більше за біржовий мінімум.
Методологію індексу публікує окремо провайдер індексу, і саме там треба дивитися, як відбираються та зважуються складові і як та коли індекс ребалансується. Питання щодо концентрації вирішуються там, а не в ринкових коментарях.
Щодо пов'язаних з акціями продуктів, які справді існують на криптомайданчику, перелік токенізованих акцій — це місце, де видно, що доступне. Для будь-якого конкретного інструмента, яким ви збираєтеся торгувати, зобов'язує специфікація контракту того майданчика, де ви торгуєте, — а не загальний опис «індексних ф'ючерсів» і не ця стаття.
Підсумок
ES, як і MES розміром в одну десяту від нього, — це контракт на індекс із розрахунком грошима, квартальною експірацією і торгівлею з маржею. Майже все, що дивує в ньому людей, випливає з одного з цих чотирьох слів: нічого не постачається, календар змушує приймати рішення чотири рази на рік, позиція більша за внесені гроші, а відстежується число, а не портфель. Розібратися в цьому до рішення про позицію корисніше за будь-який погляд на те, куди піде індекс.
Часті запитання
Чим ES відрізняється від MES?
Обидва — ф'ючерси CME на індекс S&P 500 з однаковим квартальним календарем і розрахунком грошима. MES удесятеро менший за ES, тож один контракт несе десяту частину номінальної експозиції, а оскільки обидва котируються з однаковим кроком у пунктах індексу, кожен тік теж коштує вдесятеро менше.
Чи володіють ф'ючерси на S&P 500 акціями з індексу?
Ні. Контракт — дериватив на рівень індексу, і він не тримає нічого. На експірації він розраховується грошима за спеціальним котируванням відкриття індексу, яке обчислюють за цінами відкриття акцій, що входять до нього, тож акції не постачаються на жодному етапі.
Чи мають ф'ючерси на S&P 500 експірацію?
Так. ES і MES — строкові контракти з циклом березень, червень, вересень і грудень, а підсумкова розрахункова ціна визначається в третю п'ятницю місяця контракту. Щоб зберегти експозицію після експірації, треба закрити контракт, що спливає, і відкрити пізніший.
Схожі матеріали
Інші матеріали Bitbase на цю тему:
- Як торгувати GS: комісії Goldman Sachs і перпетуал
- Як купити INTC: розробник чипів із власними фабриками
- Як торгувати IREN: від майнінгу біткоїна до ІІ-дата-центрів
Застереження: Ця стаття є освітнім матеріалом Bitbase Academy і надається лише для інформації. Вона пояснює, чим займається компанія або фонд і чим згадані тут інструменти відрізняються один від одного; вона не є інвестиційною, торговою, податковою чи фінансовою порадою і не є рекомендацією чи схваленням будь-якого цінного папера, токена або торгової стратегії. Токенізована акція випускається стороннім емітентом і покликана давати економічну експозицію до базового активу: це не акція, вона не дає прав акціонера і залежить від структури емітента, правил доступу та умов погашення, які емітент може змінити. Безстрокові ф'ючерси — це деривативи з кредитним плечем, які не тримають базового активу і можуть бути ліквідовані; години торгів, доступність продуктів та умови доступу різняться залежно від інструмента та юрисдикції і можуть змінитися будь-коли. Написано станом на вересень 2026 року; перевіряйте все самостійно — у звітності компанії, офіційній документації емітента та на сторінках продуктів майданчика, де ви торгуєте.
Джерела
[1] CME Group: специфікації контракту ф'ючерсу E-mini S&P 500 www.cmegroup.com
[2] S&P Dow Jones Indices: методологія та склад індексу S&P 500 www.spglobal.com
[3] CME Group: специфікації контракту ф'ючерсу Micro E-mini S&P 500 www.cmegroup.com
[4] Звід правил CME, розділ 358: ф'ючерси E-mini S&P 500 (розрахунок грошима та підсумкова розрахункова ціна) www.cmegroup.com