

Автор: Route 2 FI
Переклад: AididiaoJP, Foresight News
Є твердження, що в понад 30 країнах податок на криптовалюти становить 0%. Це не зовсім неправда, але легко вводить в оману.
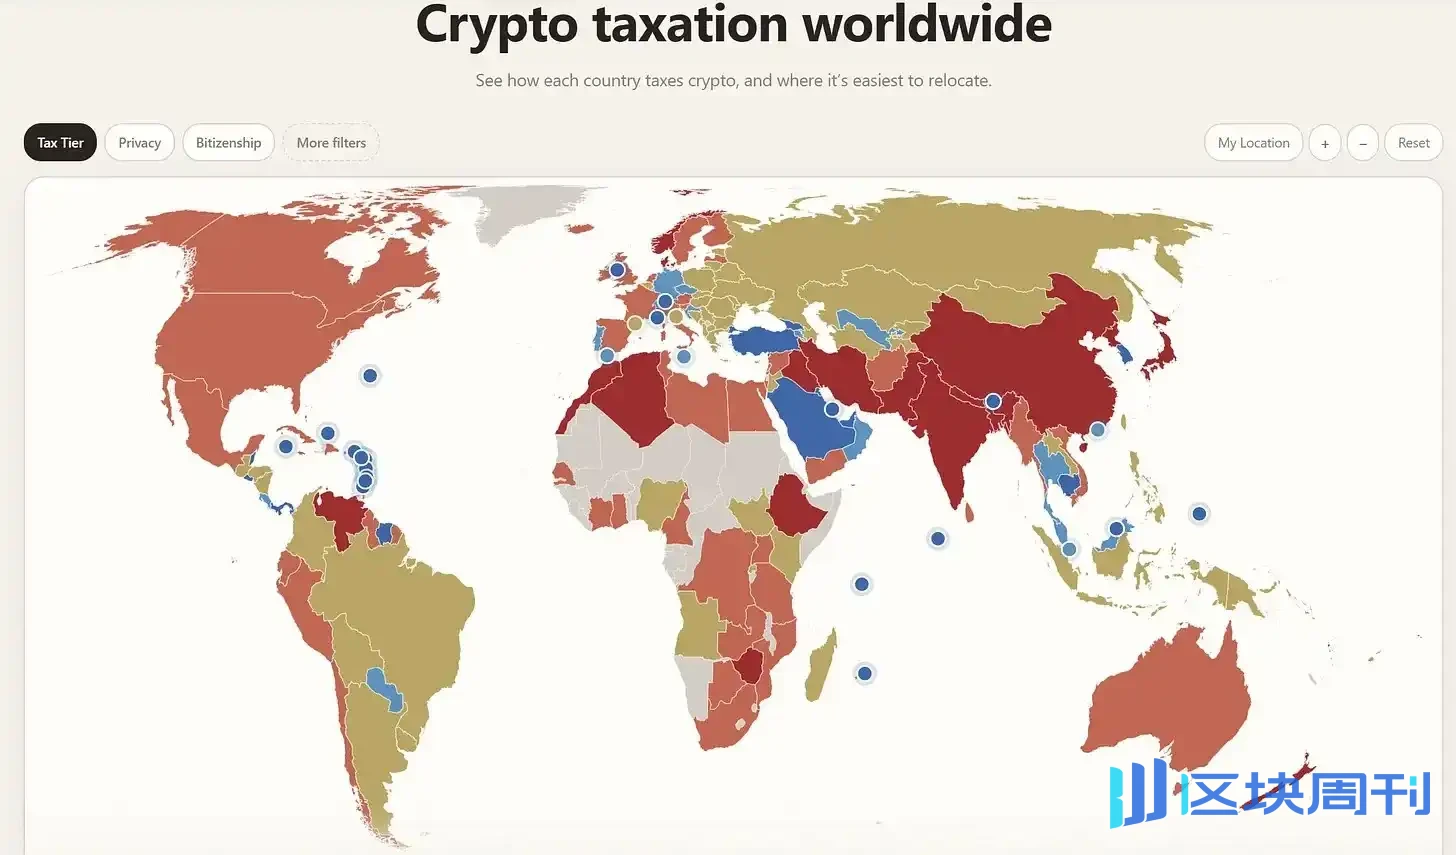
Країна не стягує податок на приріст капіталу, і ваш криптоприбуток звільнений від податку — це дві різні речі. Реальне податкове навантаження часто визначається не номінальною ставкою, а тим, до якої категорії належить зароблений вами дохід: інвестиції, професійна торгівля, дохід чи підприємницька діяльність.
Сінгапур і Гонконг не стягують податок на фактичний приріст капіталу, але можуть оподатковувати прибуток, що становить дохід від діяльності. Швейцарія зазвичай звільняє від податку прибуток від приватних інвестицій, але все ще стягує податок на багатство. Німеччина, Португалія та Люксембург надають звільнення залежно від строку володіння. Кіпр також з'являвся в багатьох старих списках «криптовалют із нульовим податком», але з 2026 року відповідний прибуток від реалізації криптоактивів оподатковується за ставкою 8%.
Ключове слово — «класифікація». Далі подивимося, що саме звільняють і не звільняють основні напрямки, і з якого моменту твердження про «0% податку на криптовалюти» перестає бути обґрунтованим.
Швейцарія: приріст капіталу звільнено, податок на багатство — ні
Привабливість Швейцарії досить пряма: приріст капіталу від активів, що утримуються як приватне багатство, зазвичай звільняється від прибуткового податку, включно з криптоактивами, що перебувають у приватній власності. Тут немає єдиної вимоги щодо річного строку володіння, як у Німеччині.
Але є дві передумови.
По-перше, ваша діяльність повинна залишатися приватною інвестицією. Якщо її визнають професійною торгівлею або самозайнятістю, дохід потрапить до оподатковуваної бази.
По-друге, криптоактиви враховуються в оподатковуваному багатстві. Сума залежить від кантональних і місцевих податкових ставок.
Це не той самий розрахунок, що в країнах, які «оподатковують лише реалізований прибуток». Швейцарський інвестор може за рік нічого не продати, але все одно сплачувати податок на багатство. Тож точніше казати «приріст капіталу від приватних інвестицій зазвичай звільняється від податку», а не «криптовалюти не оподатковуються».
Кіпр: старі списки варто оновити
Кіпр варто виділити окремо, бо правила змінилися.
З 1 січня 2026 року прибуток від відповідної реалізації криптоактивів оподатковується єдиним прибутковим податком за ставкою 8%. Продаж монет, обмін монет на монети, використання монет для оплати, дарування, що генерує дохід, — усе це входить до сфери охоплення; ні приріст капіталу, ні торговий прибуток не уникнуть оподаткування.
Обробка збитків також має обмеження. Криптозбитки зазвичай можна зарахувати лише проти криптоприбутку тієї самої особи за той самий рік, і їх не можна переносити за цією спеціальною системою. Криптоактиви, отримані від майнінгу, не підпадають під цей спеціальний режим.
Тож вважати Кіпр у 2026 році напрямком із нульовим податком для звичайної реалізації криптоактивів — це застаріла інструкція. Його режим non-dom також не змінює цього висновку: пільга для певного виду доходу не означає, що весь дохід резидентів звільнений. Кіпр зараз належить до дискусії про низькі податки, а не до категорії нульових.
Португалія: довгострокові власники все ще у виграші
Правила Португалії конкретніші, ніж її колишня репутація «криптораю».
Для відповідних криптоактивів, що не є цінними паперами, прибуток від реалізації після володіння щонайменше 365 днів не оподатковується. Прибуток, що не підпадає під звільнення, зазвичай оподатковується за ставкою 28%; однак правила об'єднання та інші винятки можуть змінити результат.
Ця структура більше сприяє терплячим інвесторам, а не короткостроковим трейдерам.
Але «володіння протягом року» не є повною відповіддю на всі питання криптооподаткування. Звільнення стосується визначеної категорії прибутку від реалізації, і це не означає, що кожен токен, кожен вид діяльності та кожен тип криптодоходу отримують однаковий режим. Для купівлі вибраних активів і довгострокового володіння звільнення може бути дуже цінним; тим, хто має складні ончейн-портфелі та часто здійснює операції, все ще потрібно дивитися на деталі.
Монако: нульовий прибутковий податок, але статус має витримувати перевірку
Монако не стягує прибутковий податок з більшості резидентів. Громадяни Франції є основним винятком через французько-монаську податкову угоду.
Для тих, хто відповідає умовам, Монако є однією з найзрозуміліших юрисдикцій у Європі зі звільненням прибутку від приватних інвестицій від податку.
Важлива передумова: ви справді дійсно осіли в князівстві. Крім того, правила Монако не можуть перекрити те, як інші країни визначають вас. Лише монаська адреса не доводить, що країна походження більше не вважає вас податковим резидентом.
Податкова перевага проста: більшість відповідних резидентів не сплачують прибутковий податок. Складно довести, що ви справді підпадаєте під це, і що докази витримують перевірку.
Люксембург: правило шести місяців часто ігнорують
Люксембург не дуже гучно згадується в дискусіях про криптопереїзд, але його правила для приватних інвесторів варті уваги.
Прибуток фізичної особи від криптоактивів, якщо реалізація відбулася протягом 6 місяців після придбання і сукупний спекулятивний прибуток за рік становить щонайменше 500 євро, зазвичай оподатковується як спекулятивний прибуток. Поза цим вікном справжній прибуток від приватних інвестицій зазвичай не оподатковується.
Його поріг строку володіння коротший, ніж у Німеччині та Португалії.
Але це правило для інвесторів, а не загальне звільнення для криптобізнесу. Коли короткостроковий прибуток підлягає оподаткуванню, застосовуються звичайні ставки прибуткового податку, а не якась спеціальна низька криптоставка. Привабливість Люксембургу конкретна: приватному інвестору, який володіє активами понад 6 місяців, може бути вигідніше.
Мальта: спершу дивіться, що це за токен, потім — як довго ви його тримаєте
Мальту часто спрощують до «довгостроковий криптоприбуток не оподатковується». Насправді рамка детальніша.
Податкові настанови розрізняють монети, фінансові токени, утилітарні токени та гібридні активи. Монети, що утримуються як капітальні активи, не входять до сфери податку на приріст капіталу; але прибуток компанії від обміну монет або продажу токенів, що утримуються як запаси, є звичайним доходом.
Фінансові токени можуть давати інший результат. Якщо певний токен за відповідними правилами становить цінний папір, його реалізація може підпадати під податок на приріст капіталу.
Також немає загального правила, що всі криптоактиви звільняються від податку після 6 місяців або одного року володіння. Мета й контекст важливі, а не лише тривалість. Мальта може бути дружньою до справжнього інвестиційного володіння, але «Мальта = 0% податку на криптовалюти» надто багато опускає, щоб бути висновком.
Німеччина: сильне звільнення після року володіння, але не дивіться лише на рік
За чинною рамкою Німеччини продаж криптоактивів, що перебувають у приватній власності, після володіння понад один рік зазвичай не оподатковується. Розмір прибутку не впливає на це звільнення.
Але якщо продати, обміняти або використати їх протягом річного вікна, прибуток може оподатковуватися за правилами приватної реалізації. Для відповідного прибутку від приватної реалізації також є щорічна пільга в розмірі 1000 євро. Зверніть увагу: це поріг, а не відрахування: досягнення порогу може ввести весь відповідний прибуток до оподатковуваної бази.
Дві відмінності є ключовими.
По-перше, обмін однієї криптовалюти на іншу також може вважатися відчуженням. Вам не обов'язково обмінювати на євро, щоб виникла оподатковувана подія.
По-друге, до криптоактивів, що належать підприємствам, застосовуються інші правила, ніж до приватного володіння.
Станом на момент написання цієї статті річне звільнення все ще є чинним правилом. Повідомлялося про пропозиції реформ, тому при плануванні переїзду чи відчуження в майбутньому слід розрізняти чинне законодавство та запропоновані зміни. Для терплячих приватних інвесторів Німеччина може бути значно привітнішою, ніж підказує репутація «країни з високими податками»; для частих трейдерів результат може бути зовсім іншим. Однак ризик того, що цей 0% режим у Німеччині буде скориговано, досить високий.
ОАЕ: особисті інвестиції та підприємницька діяльність — це дві різні лінії
Для тих, хто хоче досягти нульового оподаткування доходів від криптоінвестицій відповідних фізичних осіб, ОАЕ є одним із найзрозуміліших неєвропейських варіантів.
Відповідний інвестиційний дохід фізичних осіб виключено з діяльності, яка «вводить фізичну особу в систему корпоративного оподаткування». Але в ОАЕ не всі види діяльності, пов'язані з криптовалютами, автоматично звільнені від оподаткування.
Якщо фізична особа веде бізнес в ОАЕ з річним оборотом понад 1 мільйон дирхамів, вона може підпадати під сферу корпоративного податку; відповідний інвестиційний дохід фізичних осіб не зараховується до цього порогу. За стандартною системою корпоративного оподаткування оподатковуваний дохід до 375 000 дирхамів оподатковується за ставкою 0%, а понад цю суму — за ставкою 9%.
Це пороги прибутку, і вони не є тим самим, що тест на оборот у 1 мільйон дирхамів для фізичної особи. Ключова відмінність полягає в тому, чи це «управління власними інвестиціями», чи «здійснення оподатковуваної діяльності», а не в простому розділенні криптовалют та інших речей.
Сінгапур, Гонконг: приріст капіталу та торговий прибуток розділені
Сінгапур не стягує податок на фактичний приріст капіталу. Прибуток фізичних осіб від купівлі-продажу фінансових інструментів, включаючи цифрові токени, зазвичай вважається інвестиційним доходом фізичної особи; але якщо підприємство купує та продає токени в рамках звичайної діяльності, торговий прибуток підлягає оподаткуванню.
Розрізняючи приріст капіталу та оподатковуваний торговий дохід, органи влади враховують такі фактори, як мета інвестування, частота торгівлі, строк утримання. Немає простого правила, яке б казало: якщо прибуток виник у Сінгапурі, то весь криптоприбуток звільнений від податку. Сінгапур може бути в списку «країн без податку на приріст капіталу», але не повинен бути в списку «країн, де весь криптодохід не оподатковується».
Гонконг також розділяє інвестиційний прибуток і прибуток від діяльності. Приріст капіталу не підпадає під податок на прибуток і може застосовуватися до криптоактивів, що утримуються як довгострокова інвестиція; але прибуток від криптобізнесу з джерелом у Гонконзі може оподатковуватися. Для визначення джерела слід дивитися на операційну діяльність, що генерує прибуток, та місце її здійснення.
«У Гонконзі немає податку на приріст капіталу» — це корисна відправна точка; «усі криптоторгові стратегії звільнені від податку» — не є надійним висновком. Гонконг є окремою податковою юрисдикцією, а не суверенною державою.
Де ж насправді 0%? Три типи відповідей
Перший тип — відсутність загального податку на приріст капіталу фізичних осіб. Відповідний інвестиційний дохід фізичних осіб в ОАЕ зазвичай не потрапляє до податкової мережі; Сінгапур не оподатковує фактичний приріст капіталу; Гонконг виключає приріст капіталу з податку на прибуток; більшість відповідних і справді осілих резидентів Монако не сплачують податок на доходи фізичних осіб, громадяни Франції потребують окремого розрахунку. Гонконг є окремою податковою юрисдикцією, і цей список охоплює лише згадані в цій статті напрямки, а не є повним глобальним переліком.
Другий тип — звільнення для відповідних приватних інвестицій. Прибуток від приватних інвестицій у Швейцарії зазвичай звільнений, але податок на майно залишається; відповідні монети на Мальті не підпадають під податок на приріст капіталу, торговий дохід і деякі токени розраховуються окремо.
Третій тип — 0% після закінчення строку утримання. Приватні інвестиції в Люксембурзі зазвичай звільняються після утримання понад 6 місяців; за чинними правилами Німеччини приватне утримання криптовалюти понад 1 рік зазвичай звільняється; у Португалії відповідні криптоактиви утримуються щонайменше 365 днів і відповідають застосовним умовам.
Кіпр не входить до цих нульових груп. Ставка податку на відчуження, що охоплюється його режимом 2026 року, становить 8%.
DeFi ускладнює порівняння: спочатку розділіть чотири питання
Як тільки портфель перестає бути просто купівлею, утриманням і продажем, порівняння між країнами стає не таким прямим.
Звільнення від податку на приріст капіталу автоматично не відповідає на питання, як оподатковувати майнінг, винагороди в токенах, інвестиційний дохід, ділові операції. Для податкової перевірки активного криптокористувача слід принаймні розділити чотири питання:
Як оподатковувати відчуження токенів? Як оподатковувати отримання токенів як доходу чи винагороди? Чи може ваша діяльність вважатися бізнесом? Чи належать активи, які ви фактично утримуєте, до сфери звільнення, на яке ви покладаєтесь?
Сприятлива відповідь на перше питання не означає, що вирішено й три інші. Людина, яка утримує BTC два роки, і людина, яка заробляє токени, ротує позиції та торгує деривативами, можуть жити в одній країні, але потребувати зовсім різного податкового аналізу.
Питання, на які не може відповісти рейтинг країн
Навіть найнижча номінальна ставка податку має значення лише тоді, коли правила застосовуються до вас. Вам потрібно підтвердити, яка юрисдикція має право оподаткування, а не припускати, що зміна адреси вирішить проблему.
Низькі податки також не означають низької прозорості. Правила звітності щодо криптовалют за DAC8 ЄС застосовуються до звітної діяльності з 2026 року, а перша звітність відбудеться у 2027 році відповідно до національних імплементаційних правил. Податкові пільги та обов'язки звітності — це дві різні речі.
Справді корисне питання не «де криптоподаток 0%», а: де, з моїм фактичним портфелем, торговою діяльністю та доходом, я можу відповідати такому режиму? Чи можу я чітко зафіксувати підстави та довести їх?





