Глобальні ринки зараз одночасно подають екстремальні сигнали за кількома вимірами, і те, з чим стикаються інвестори з Волл-стріт, — це не просто окремий ризик, а крос-активний стрес-тест структури.
Імплікована волатильність Mag 7 є надзвичайно дешевою відносно ширшого технологічного сектору, тоді як експозиція хедж-фондів до цих ШІ-гігантів близька до історичних максимумів; водночас позиціонування в моментум-стратегіях було демонтовано майже в стилі повного знищення, південнокорейський фондовий ринок відскочив від екстремальної недооцінки, а фундаментальні показники ринку житла США продовжують погіршуватися. Ці сигнали не існують ізольовано; радше вони з'явилися концентровано в межах одного й того самого часового вікна.
Що ще більше непокоїть ринок, так це те, що за вищезазначеними екстремальними явищами стоять цінова плутанина та розбіжність у позиціонуванні — хедж-фонди та взаємні фонди займають майже діаметрально протилежні позиції щодо Mag 7, а моментум-стратегії перейшли від переповненості до спустошення лише за кілька місяців. Фіскальний ризик Бразилії додає ще один шар занепокоєння до цієї вже складної картини.
Волатильність Mag 7: цінові аномалії та екстремальне позиціонування співіснують
Імплікована волатильність Mag 7 наразі торгується зі значним дисконтом відносно ширшого технологічного сектору. Згідно з даними Goldman Sachs, це співвідношення відносної волатильності становить лише 15-й процентиль за останні чотири роки, що означає, що опціони Mag 7 перебувають у надзвичайно дешевому діапазоні порівняно з іншими технологічними акціями.
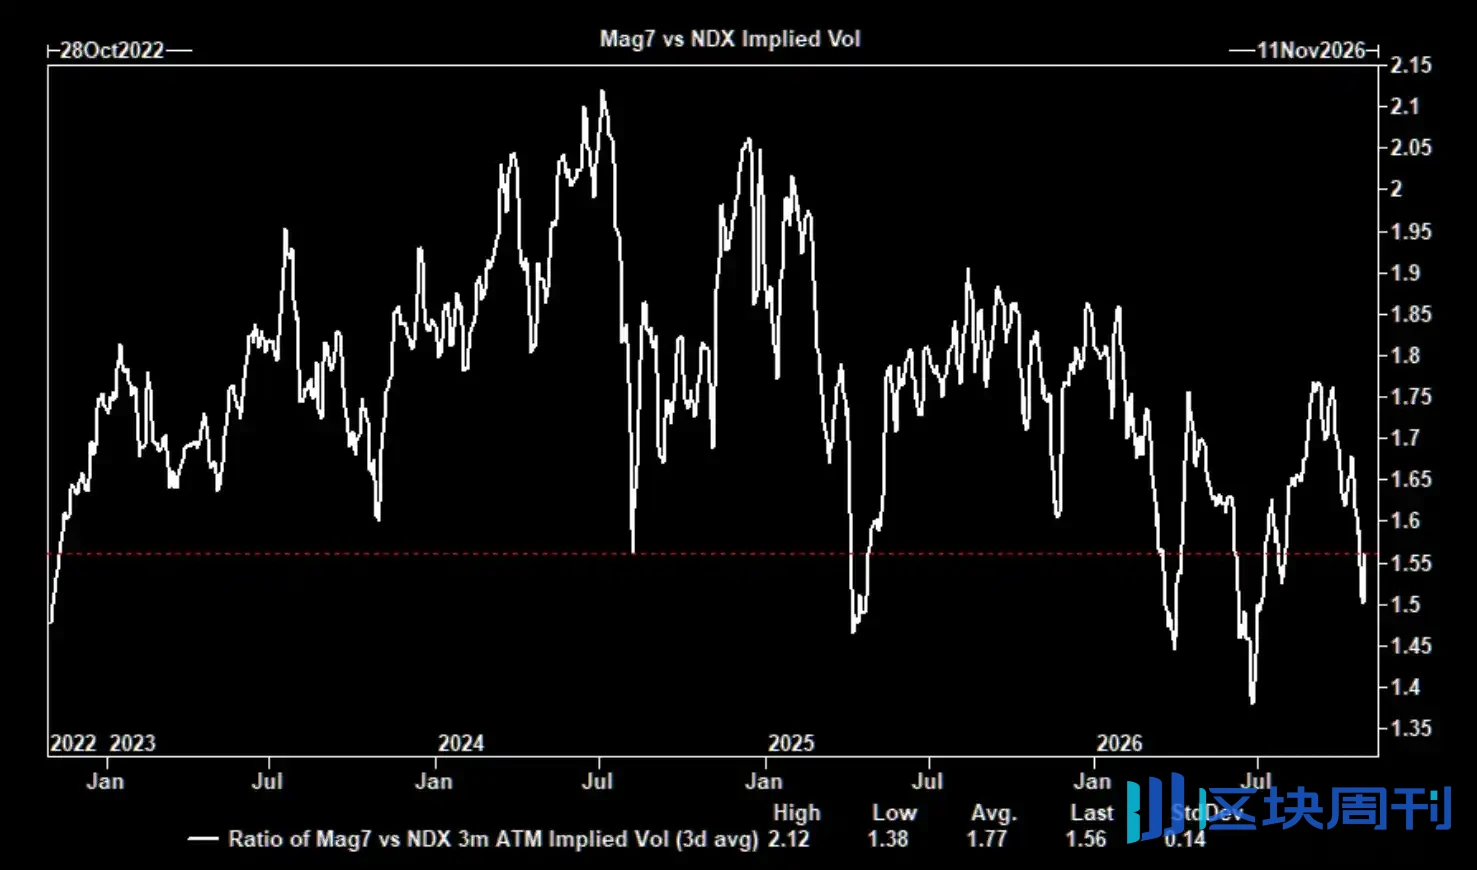
Водночас, хоча спред імплікованої волатильності між індексом Nasdaq 100 та індексом S&P 500 різко скоротився минулого тижня — триденне стиснення було найбільшим за чотири роки — спред одномісячних опціонів «при грошах» залишається на 94-му процентилі, а волатильність технологічного сектору залишається на історично високому рівні відносно широкого ринку.
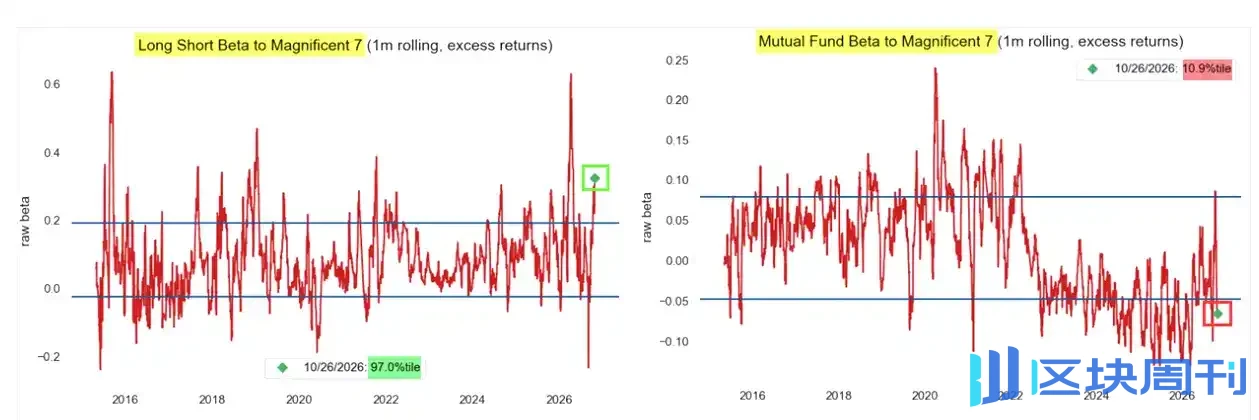
Розбіжність на рівні позиціонування є однаково екстремальною. Стратег Nomura МакЕлліготт зазначив, що ковзний бета довго-коротких хедж-фондів до Mag 7 зріс до 97-го історичного процентиля, тоді як бета-експозиція взаємних фондів становить лише 11-й процентиль. Хедж-фонди мають значні позиції в ШІ-гігантах, тоді як традиційні менеджери з довгими позиціями структурно мають недостатню вагу — за однієї й тієї самої групи акцій існують дві абсолютно різні реальності позиціонування.
Моментум-стратегії: від переповненості до спустошення
Крах моментум-стратегій цього разу — це не звичайне коригування позицій. Дані прайм-брокериджу Goldman Sachs показують, що експозиція до моментуму в фундаментальних довго-коротких стратегіях обвалилася з майже 70% на піку до приблизно 15%, завершивши перехід від надзвичайної переповненості до майже повного спустошення лише за кілька місяців.

Швидкість і масштаб цього краху є рідкісними, що свідчить про те, що концентроване позиціонування ринку в чиннику моментуму зазнало систематичної чистки, а не поступового перебалансування ризиків.
Південнокорейський фондовий ринок: технічний відскок після екстремальної недооцінки
Південнокорейський фондовий ринок раніше впав до екстремального діапазону оцінки. Згідно з даними JPMorgan, навіть без урахування лідера з виробництва мікросхем пам'яті, форвардний коефіцієнт ціна/прибуток KOSPI становить лише 8,4 раза, що ставить його на 11-й процентиль в історичній перспективі; індикатор RSI впав до найнижчого рівня з часів «Дня визволення», а кількість перепроданих акцій досягла екстремального рівня.

Дані про позиціонування також підтверджують це судження. Згідно з даними Goldman Sachs, коефіцієнт чистого розподілу на південнокорейський ринок впав до 3,4% (29-й процентиль на однорічній основі, 86-й процентиль на п'ятирічній основі), а коефіцієнт загального розподілу впав до 2,4% (30-й процентиль на однорічній основі, 86-й процентиль на п'ятирічній основі). JPMorgan точно зафіксував цю阶段性 низьку точку у своєму звіті від 20 жовтня, стверджуючи, що поєднання оцінки та технічних показників стає «дедалі привабливішим».

Житло в США: подвійний тиск на попит і маржу прибутку
Тиск на ринку житла США поширився з боку попиту на бік пропозиції. Згідно з даними TS Lombard, операційна маржа прибутку будівельників житла впала нижче за допандемічний рівень, причому ослаблення цін на нове житло та зростання витрат на будівництво, робочу силу й фінансування утворюють двосторонній тиск, і забудовники одночасно зазнають ерозії прибутку з обох боків.
Сторона попиту також навряд чи виглядає оптимістично. Ставки за іпотекою зараз повернулися до приблизно 7,3%, а доступність житла в США залишається близькою до історичних мінімумів. TS Lombard попереджає, що якщо Федеральна резервна система збереже яструбину позицію, відсоткові ставки можуть зазнати подальшого висхідного тиску, тим самим продовжуючи стримувати попит на купівлю житла. Її висновок досить прямий: самого лише падіння цін на житло може бути недостатньо, щоб заманити покупців назад на ринок.
Бразилія: траєкторія боргу та фіскальна прірва
Фіскальний тиск у Бразилії накопичується до рівня, який непокоїть ринок. Згідно з даними TS Lombard, співвідношення боргу Бразилії до ВВП зросло з 71,7%, коли Лула вступив на посаду у 2023 році, до 81,9%, і якщо поточний політичний курс збережеться, це співвідношення може наблизитися до 118% до 2036 року. Вибори завершилися, але справжнє випробування лише почалося: як переконати інвесторів, що Бразилія здатна стабілізувати траєкторію свого боргу.
TS Lombard далі попереджає, що за відсутності суттєвої фіскальної реформи Бразилія може зіткнутися з ризиком часткового призупинення роботи уряду у 2028 році. Обов'язкові видатки поступово витісняють дискреційний фіскальний простір, і доступні кошти можуть впасти нижче мінімального порогу, необхідного для нормального функціонування уряду. Її висновок досить похмурий: наступний раунд фіскального коригування в Бразилії може бути зумовлений не політичною волею, а примушений математичною логікою.