Автор: Gelong
Проміжні вибори в США завершилися, і «синя хвиля» Демократичної партії захлеснула обидві палати Конгресу, а заодно прихопила губернаторства Техасу, Джорджії та інших штатів, які є ключовими хабами для AI дата-центрів.
Світовий сектор AI обчислювальних потужностей одразу відреагував падінням, акції чипових компаній на Nasdaq були розгромлені, Nikkei впав, а акції A-shares та гонконзькі акції також не уникли цієї долі.
Але цікаво, що після падіння реакції урядів по всьому світу були абсолютно різного масштабу.
Інші ринки впали, жодних екстрених засідань не проводилося, і жодні важливі посадовці не робили заяв.
Лише Південна Корея: віце-прем'єр-міністр і міністр фінансів провели екстрене ринкове засідання, голова Комісії з фінансових послуг був присутній, а заступник голови Банку Кореї відвідав його; після засідання вони оголосили: обов'язок підтримки коефіцієнта гарантій кредитного фінансування брокерських фірм у розмірі 140% буде звільнено від виконання на три місяці.
Того ж дня Корейська біржа активувала механізм автоматичного вимикача Sidecar, призупинивши програмний продаж.
Чому Південна Корея так панікувала?
Не витримують?
Спочатку подивіться на набір даних.
Згідно зі статистикою KOSCOM, дочірньої компанії Корейської біржі, за місяць до краху, тобто з 6 жовтня по 5 листопада, південнокорейські індивідуальні інвестори нетто купили Samsung Electronics на 5,83 трлн вон і нетто купили SK Hynix на 3,36 трлн вон.
Ці два показники посіли перше та друге місця серед усіх лістингових акцій та ETF у Південній Кореї.
Зверніть увагу на часове вікно!
Це було не переслідування тренду, коли AI божевілля щойно почалося на початку року, це була купівля на дні напередодні краху.
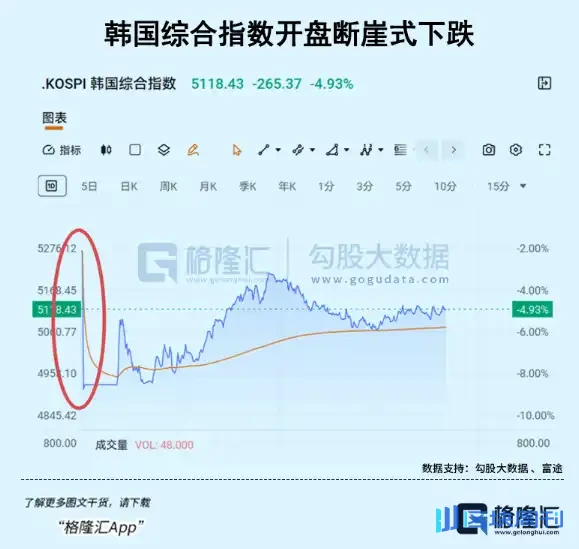
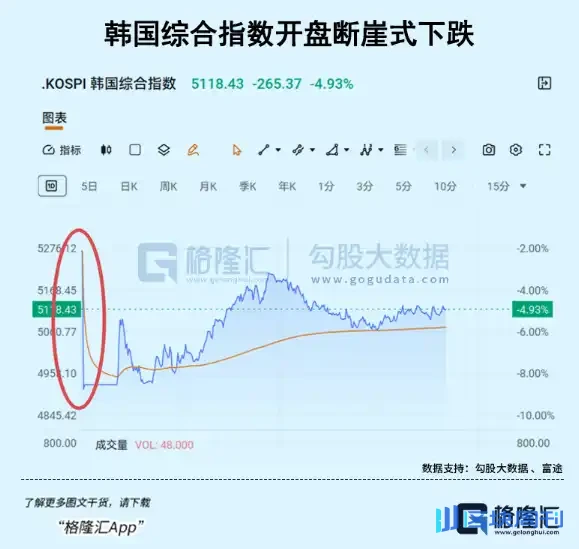
5 листопада KOSPI вже впав на 5,28%, а роздрібні інвестори все ще кидалися всередину.
Наступного дня на відкритті KOSPI безпосередньо пробив 5000 пунктів.
Яка природа цих грошей?
Термін, який самі південнокорейські ЗМІ використовують, це: Армія мурах.
За цим стоїть велика кількість позичених грошей.
Південнокорейські роздрібні інвестори відомі в усьому світі своєю агресивною схильністю до використання кредитного плеча, і одноакційні ETF з кредитним плечем є їхнім найзручнішим інструментом.
У липні цього року Комісія з фінансових послуг Південної Кореї вже була змушена діяти:
Поріг маржі для одноакційних ETF з кредитним плечем було підвищено одразу з 10 млн вон до 30 млн, лістинг нових продуктів призупинено, а рекламу заборонено.
До серпня вони додали ще:
Нові роздрібні інвестори, які хочуть торгувати ETF з кредитним плечем, повинні спочатку пройти 5 днів симульованої торгівлі, загалом 5 годин, інакше вони не можуть відкрити рахунок.
Регулятори вже були настільки стривожені в липні, що це показує?
Це показує, що леверидж-позиції роздрібних інвесторів, вже зросли настільки сильно, що навіть влада злякалася.
Дані Корейського інституту ринків капіталу ще більш прямі:
Станом на середину червня індивідуальні інвестори сукупно купили в чистий обсязі однобіржові ETF з кредитним плечем на суму 8,2 трильйона вон, що становить 60% активів під управлінням таких продуктів.
Іншими словами, 60% грошей в ETF з кредитним плечем належить роздрібним інвесторам.
Потім у липневому падінні 14 однобіржових ETF з кредитним плечем, що відстежують Samsung і Hynix, побачили, як їхні активи під управлінням безпосередньо скоротилися з 15,9 трильйона на кінець червня до 9,3 трильйона, випарувавшись на 41%.
Чотири провідні продукти зазнали збитків від переоцінки на 8,8 трильйона вон менш ніж за два тижні.
Це не відкат, це леверидж-позиції, поховані заживо.
Над роздрібними інвесторами є ще один шар.
Національна пенсійна служба Південної Кореї, третій за величиною суверенний пенсійний фонд у світі, — це пенсійні гроші південнокорейців.
Наскільки сильно вона позиціонована в Samsung і Hynix?
Станом на15 жовтня, 287 публічних компаній, у якихNPS володіє5% або більше, побачили, як ринкова вартість їхніх пакетів впала з515 трильйонів вон на кінецьчервня до333 трильйонів вон, скорочення на182 трильйони вон, що еквівалентно приблизно1370 сотням мільйонів доларів США.
KOSPI щойно досяг рекордного закриття на рівні9114 пунктів 22 червня, а до серединижовтня вже впав на39%. ПакетиNPS тягнулися аж донизу від максимуму, і вона не вийшла.
Отже, ситуація, з якою стикається уряд Південної Кореї, така:
Мільйони роздрібних інвесторів увійшли на максимумі з кредитним плечем, національний пенсійний фонд сильно переважений у ту саму партію акцій і глибоко застряг,а жменька акційстановить половину ринкової вартості KOSPI.
У цей момент з американського боку надійшла звістка, що Демократична партія хоче заблокувати енергопостачання та дозволи для дата-центрів, розширення обчислювальних потужностей ШІ може сповільнитися, ціни на акції не втримаються, а далі — негативна ланцюгова реакція.
Якщо цю ланцюгову реакцію не вдасться вчасно зупинити, наступним кроком буде криза ліквідності.
Звільнення урядом Південної Кореї брокерських фірм від зобов'язання щодо коефіцієнта маржинального забезпечення — це саме спроба розірвати цей цикл.
Чому?
Південнокорейський фондовий ринок по суті не є просто ринком капіталу, а й підсилювачем суспільних настроїв.
Загальнонаціональна гарячка купівлі акцій у Південній Кореї відома в усьому світі.
З початку цього року, завдяки точному влучанню в попутний вітерШІ на пам'ять-чіпи, мільйони звичайних південнокорейців поставили зарплати, які збирали роками, гроші на весілля і навіть позичені кошти на дві національні акції.
Алетакі настрої, у політичній логіці Південної Кореї,є справою надзвичайно високого ризику.
Південнокорейські політикизнають краще за всіх, щояк тількифондовий ринок обвалиться,цунамі громадської думки, що виникне внаслідок цього, буде прямішим за будь-яку дипломатичну кризу.
Є ще один шар, і цевон.
Південна Корея — це мала відкрита економіка, і південнокорейська вона не є валютою-притулком.
Коли глобальнийризик-оф вдаряє, іноземний капітал виводиться з південнокорейського фондового ринку швидше за всіх, і під час виведення він продає південнокорейські вони і купує долари США, і обмінний курс обвалюється разом із ним.
Південна Корея також є країною, яка майже повністю залежить від імпорту енергії та сировини, тому щойно південнокорейська вона знецінюється, імпортована інфляція одразу піднімає голову.
Акції падають+ валюта знецінюється + інфляція зростає, ця комбінація потрійного удару є фатальною для економіки розміру Південної Кореї.
Тут є ще один додатковий шар логіки, а саме важливість іноземного капіталу для південнокорейського фондового ринку.
Станом начервень2026 року іноземні інвестори володіли близько37,8%—38,9%загальної ринкової вартості південнокорейського фондового ринку, з яких американські інвестори становили близько42%іноземних holdings.
Іноземні holdings в основних технологічних акціях, таких як Samsung Electronics таSKHynix, довгий час перевищували60%, і на початоксерпнявони все ще становили близько46,70%та50,84%відповідно,лишедопочаткужовтнявонивпалидо46,38%та49,59%.
За масштабом торгівлі ця залежність посилюється до крайнощів.
Станом на14 жовтня іноземні інвестори сукупно продали нетто близько203,7 трильйона вон на основному ринку KOSPI Південної Кореї цього року, з яких лише Samsung Electronics таSKHynix були продані нетто на суму близько176 трильйонів вон, що становить86%загального іноземного продажу; цього року іноземний капітал вивів близько1310 сотень мільйонів доларів США з південнокорейського фондового ринку, найбільше серед основних азійських ринків.
Внутрішнійкапітал Південної Кореї обмежений,і без допомоги іноземного капіталу було б важко мати той божевільний ріст, який спостерігався в першій половині року, але іноземний капітал може прийти і може піти; південнокорейські акції — це лише його майданчик для арбітражу, аж ніяк не його кінцевий пункт призначення.
Що серйозніше, південнокорейські роздрібні інвестори та інституції менш чутливі, ніж іноземний капітал; останній має здатність зачаїтися, коли ринок низький, тоді як перші часто входять лише після того, як ринок уже зріс, і щойно іноземний капітал виходить, вони стають тими, хто тримає мішок на вершині.
Тож коли південнокорейські урядовці виходять говорити, вони говорять не лише до роздрібних інвесторів, а ще більше до іноземного капіталу:
Не тікайте, фундаментальні показники в порядку, ми можемо це витримати!
Глибинна детонація
Зрештою, проміжні вибори в США — це лише сірник, а економічна структура Південної Кореї єфундаментальноюпричиною того, що вогонь вийшов з-під контролю.
Порівняно з цим,Японія має автомобілі, точне машинобудування та загальні торгові компанії; якщо TOPIX впаде, Toyota та Sony не зруйнуються разом.
США мають найбільший у світі ринок внутрішнього попиту та технологічну екосистему,навіть якщоNasdaq впаде, акції Apple,Microsoft,Googleта meta не будуть усі одночасно зменшені вдвічі.
А що щодо Південної Кореї?
Не те щоб у неї не було інших галузей, але її залежність від напівпровідників просто занадто велика.
У2025році експорт напівпровідників Південної Кореї становив1734сто мільйонів доларів США, що становить24,4%від загального експорту Південної Кореї.
Усічні2026року частка експорту напівпровідників Південної Кореї в загальному експорті вперше перевищила30%, досягнувши31,2%.
Дотравняцей показник зріс до42,3%, що є рекордним максимумом.
На початку жовтня частка напівпровідників в експорті ще більше наблизилася до47%.
Іншими словами, зростання експорту Південної Кореї майже повністю підтримується чипами,а всі інші категорії разом узяті скорочуються.
Якщо подивитися на детальніші дані,у структурі експорту напівпровідників Південної Кореї мікросхеми пам'яті становлять75%, системні напівпровідники становлять лише20%, а пластини та компоненти становлять5%.
Ось ще одна точка даних:прирістВВП.
У третьому кварталі2026рокуВВППівденної Кореї зріс на1,0% у квартальному вимірі, що майже втричі перевищує попередній прогноз центрального банку,а комп'ютери та електронне обладнання, включно з напівпровідниками, забезпечили близько60% приростуВВП,з яких50% забезпечиланапівпровідниковапромисловість.
Половина економічного зростання країни за один квартал надходить від однієї галузі.
А продукція цієї галузієвисококонцентрованою на мікросхемах пам'яті, клієнти висококонцентровані серед американських технологічних гігантів, а попит тісно прив'язаний до циклу капітальних витрат наШІ.
Дані Morgan Stanley показують, що в експорті Південної Кореї до Сполучених Штатів частка автомобілів впала з36%у2024році до13%, тоді як частка напівпровідників зросла з10%до28%.
Morgan Stanley навітьпрямо називає експорт Південної Кореї до Сполучених Штатів випереджальним індикатором американськихінвестицій у ШІ,причому південнокорейський експорт випереджає американські показники інвестицій в обладнання на один-два місяці.
Чим тісніший цей зв'язок, тим більший шок для Південної Кореї, коли змінюється політика США.
Висновок
Зіткнувшись із тими самими політичними перешкодами, фондові ринки різко впали.
Аледивіться,інші ринкивпали, так, вони впали,алевони продовжували торгувати й продовжували хеджувати.
ЛишеПівденна Корея впала,і віце-прем'єр вийшов проводити наради, фінансовий комітет вийшов із заявами, біржа вимкнула торги, а брокерам сказали не дозволяти ліквідацію.
Це не порятунок ринку, це гасіння пожежі.
Результат надмірних ставок на одну експортну галузь полягає в тому, щоколи Америка чхає, Південна Кореяпідхоплюєсильну застуду.
Більше того,цього разу Америка не чхає, вона прицілюється вжиттєво важливу точкуінфраструктури ШІ,ізавдає підлого удару.
Скажіть мені— якщо Південна Корея не панікує, то хто ж тоді?