Автор: Чжао Ін
Південнокорейська компанія дата-центрів Elice в перший день торгів на Kosdaq обвалилася на 32%, ставши найновішим прикладом у глобальному списку невдалих IPO в сфері інфраструктури ШІ-обчислень. Ця компанія, яка називає себе «neocloud» (хмара обчислень нового типу) і рідкісно вже є прибутковою, вийшла на біржу з оцінкою, що становить лише крихту від оцінки конкурентів, але все одно не уникла розпродажу, що свідчить: логіка ціноутворення активів дата-центрів ШІ змінилася з «очікувань зростання» на «капітальні витрати».
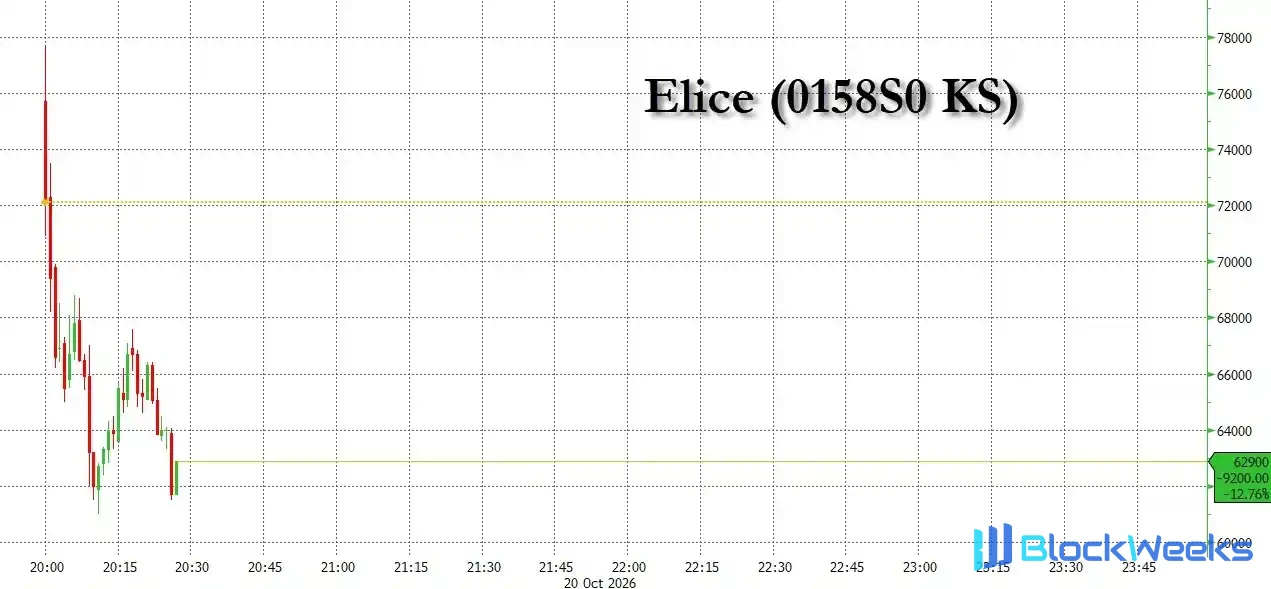
Elice встановила ціну на верхній межі діапазону — 90 500 вон, залучивши 201 мільярд вон (близько 151 мільйона доларів США); після виходу на біржу ринкова капіталізація трохи перевищила 1 трильйон вон, що зробило її найбільшим IPO на Kosdaq за рік. Південнокорейські роздрібні інвестори вклали близько 10,3 трильйона вон (приблизно 7,7 мільярда доларів США) у заявки на купівлю, а надлишковий попит роздрібних інвесторів перевищив 400 разів — це еквівалентно заморожуванню в рахунках коштів у розмірі приблизно 51 разу від усього обсягу випуску в очікуванні розподілу.
Але вже на відкритті сталося обвалення. Ціна акцій ненадовго підскочила до приблизно 78 000 вон (цей максимум сам по собі все ще був на 14% нижчим за ціну розміщення), після чого швидко впала, досягнувши мінімуму 61 400 вон, що на 32% нижче за ціну розміщення; станом на момент публікації вона коливається близько 62 900 вон, приблизно на 30% нижче за ціну розміщення, втративши близько 300 мільярдів вон ринкової капіталізації менш ніж за пів години.
Це не поодинокий випадок. Раніше австралійська компанія дата-центрів Firmus, яку підтримує Nvidia, після зниження ціни розміщення на 25% відкликала IPO; запит Nscale на фінансування в 30 мільярдів доларів був скорочений інвесторами майже наполовину; AirTrunk, що належить Blackstone, відклала лістинг REIT у Сінгапурі. Але на відміну від попередніх подібних компаній, які зазнали невдачі, Elice насправді є прибутковою компанією: її виручка за перше півріччя зросла на 200%, операційна маржа становить близько 30%, а оцінка відносно помірна. Однак ці переваги не змогли завадити ринку проголосувати ногами.
Цей провал після виходу на біржу ще більше утвердив системні сумніви ринку щодо сектору дата-центрів ШІ. За даними Bloomberg, аналітик Goldman Sachs Річ Прівороцький нещодавно зазначив у дослідницькій записці: «Ринок виявляє, що попит на обчислювальні потужності може зростати експоненційно, але доступний капітал, який підтримує це зростання, не може розширюватися синхронно».
Навіть дешевий і прибутковий не продається
Elice є винятком серед цієї групи невдах: вона справді заробляє гроші. Проспект емісії показує, що виручка компанії за перше півріччя зросла на 200% у річному вимірі до 34,4 мільярда вон, компанія вийшла зі збитків і отримала операційний прибуток у 10,3 мільярда вон, а EBITDA зросла більш ніж у 11 разів у річному вимірі до 23,2 мільярда вон. Дуглас Кім з Smartkarma прогнозує, що виручка компанії у 2026 році зросте ще на 83%, а операційна маржа становитиме близько 33%.
За ціною IPO оцінка компанії становила приблизно 14,5 раза річної виручки, а після відкриття вона знизилася до приблизно 10 разів. Для порівняння, Nscale колись вимагала від публічного ринку 3 мільярди доларів за оцінки приблизно 107 разів від продажів, при цьому за перше півріччя зазнала збитків у 1,02 мільярда доларів. Elice не є зразком бульбашки з високою оцінкою, але все одно за час однієї кави втратила третину ринкової капіталізації.
Кім До Джун, генеральний директор Zian Investment Management, вважає, що ринкові настрої могли ослабнути через подію з CoreWeave, але фінансова структура Elice кардинально відрізняється від CoreWeave, і інвесторам не потрібно вважати її особливо ризикованою. Альберт Йонг з Petra Capital зазначив, що настрої в секторі інфраструктури ШІ є надзвичайно мінливими і часто відірвані від фундаментальних показників.
Зростання вартості капіталу, модель нової хмари страждає від структурних суперечностей
Підсумок аналітика Goldman Sachs Річа Прівороцького влучає в точку: ринок виявляє, що попит на обчислювальні потужності може зростати експоненційно, але капітал, доступний для його фінансування, — ні. Генеральний директор Elice Дже Вон Кім визнає, що кошти від IPO будуть використані для будівництва більшої кількості дата-центрів ШІ в Південній Кореї та за кордоном, і що це IPO має забезпечити йому фінансову вогневу міць для виконання.
Генеральний директор Elice Дже Вон Кім в інтерв'ю Bloomberg визнав, що кошти, залучені в ході IPO, будуть використані для будівництва більшої кількості дата-центрів ШІ в Південній Кореї та за кордоном: «Ми робимо повну ставку на те, щоб стати глобальним лідером у сфері повностекової інфраструктури ШІ, і сенс цього IPO полягає в тому, щоб забезпечити боєприпаси для нашого виконання».
Останні розрахунки Morgan Stanley показують, що сукупний вільний грошовий потік гіпермасштабних хмарних провайдерів і neocloud досягне найгіршого рівня у 2027 році, а після врахування оренди дефіцит наблизиться до 600 мільярдів доларів — рік найбільших капітальних витрат є також роком найбільшого дефіциту фінансування.Gartner також прогнозує, що до 2030 року тиск витрат і відсутність диференційованих бізнес-моделей змусять понад 80% постачальників neocloud припинити самостійну діяльність.
Вартість фінансування також синхронно зростає. Економісти Goldman Sachs очікують, що Банк Кореї цього тижня збереже яструбину позицію без змін, а в першому кварталі 2027 року, можливо, підвищить ставку ще на 25 базисних пунктів; за розрахунками Goldman Sachs, глобальні процентні ставки вже перебувають на найвищому рівні з 2007 року. Корейська електроенергетична корпорація KEPCO із боргом 210 трильйонів вон (близько 148 мільярдів доларів) також прагне підвищити тарифи на електроенергію, що ще більше стискає найважливішу для центрів обробки даних статтю витрат — вартість електроенергії.
Глобальна зима IPO центрів обробки даних: список невдач продовжує зростати
Лише за чотири тижні глобальні IPO центрів обробки даних зазнали низки невдач: SB Energy, що належить SoftBank, 22 вересня відклала IPO для залучення коштів для найбільшого у світі центру обробки даних; Firmus, яку підтримує Nvidia, 8 жовтня після зниження ціни розміщення на 25% відкликала його; AirTrunk, що належить Blackstone, 14 жовтня відклала сингапурський REIT на 1,5 мільярда доларів до 2027 року; Nscale після виходу Microsoft з її британської угоди була змушена інвесторами скоротити запит на залучення 30 мільярдів доларів майже вдвічі; акції CoreWeave впали вдвічі порівняно з травневим піком, її облігації минулого тижня увійшли в проблемну зону, а CDS передбачають імовірність дефолту протягом п'яти років близько 63%.
Приблизно за 12 годин до відкриття торгів Elice Габріела Боржес з Goldman Sachs підвищила рейтинг CoreWeave до «купувати», але знизила цільову ціну зі 139 до 106 доларів; її бичача логіка чітко припускає, що компанія розширюватиметься за рахунок боргу вартістю близько 10% (1000 базисних пунктів). Ринок відреагував на цей звіт майже миттєвим розпродажем.
Наступним, хто пройде перевірку, є партнер Firmus у Батамі — DayOne, який усе ще прагне залучити до 50 мільярдів доларів через лістинг на американських фондових ринках і, найімовірніше, розпочне роуд-шоу цієї середи — якщо ця угода все ще відбудеться, вона стане наступним пробним каменем для перевірки того, чи остаточно закрилося це вікно фінансування.