標普 500 期貨是以標普 500 指數點位為標的、現金交割的合約,在 CME 掛牌。ES 是 E-mini 標普 500 期貨合約,MES 是 Micro E-mini 版本,規模是 ES 的十分之一。兩者都不會讓你擁有指數裡的公司:你交易的是一份用保證金開倉、有到期日、逐日盯市、合約規格由交易所規定的合約。
ES 到底是什麼
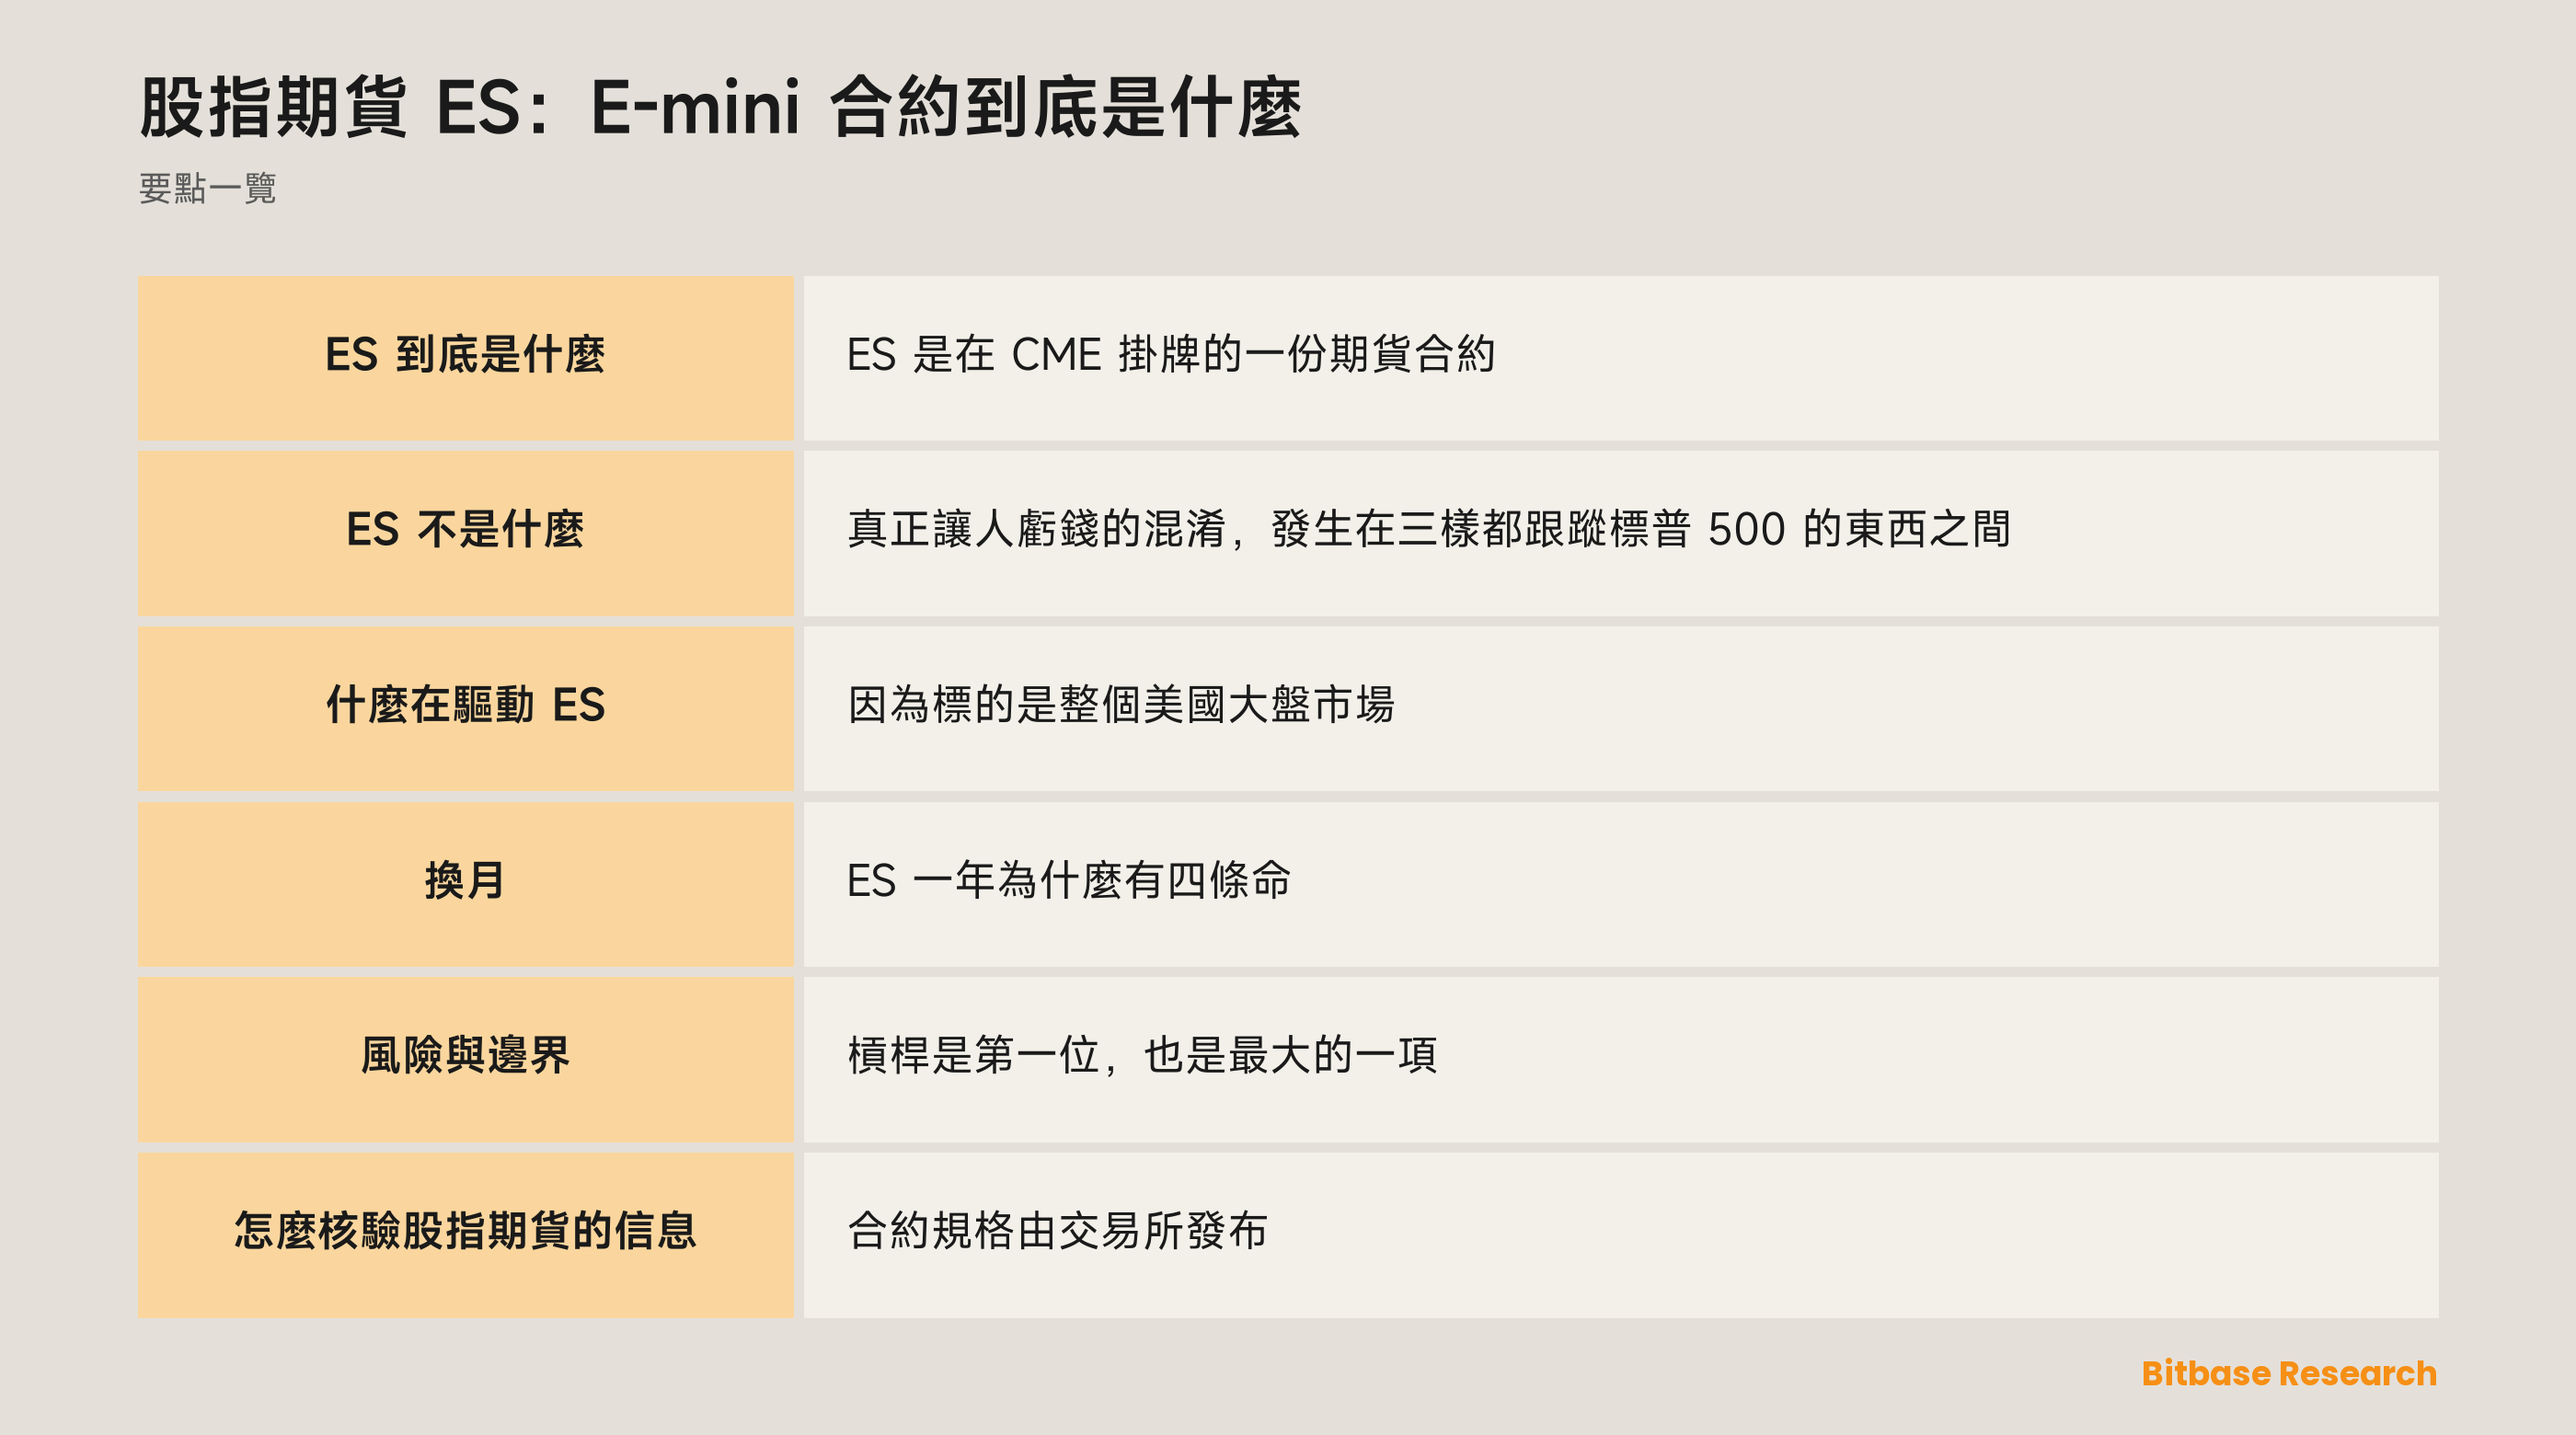
ES 是在 CME 掛牌的一份期貨合約,標的是標普 500 指數。這句話裡有兩個地方承擔了大部分含義。
第一,標的是一個指數,而指數是一個數字,不是可以交割的東西。所以這份合約是現金交割的:到期時沒有任何股票易手,入場價與最終結算值之間的差額以現金支付。不存在「持有 ES 到期之後手裡就有了 500 家公司」這樣的版本。
第二,它是期貨合約,意味著這是一份關於未來價格的協議,以保證金入場。你按名義價值的一小部分繳納初始保證金,倉位每天逐日盯市 —— 盈利按日計入、虧損按日扣除,而不是等到最後一起算。行情逆著你走,當天就可能要求你追加保證金。
名字裡的「E-mini」是歷史留下的。最早的標普 500 場內合約更大;E-mini 是電子化交易、名義價值更小的那一版,而它很早就成了主力。
ES 與 MES 速覽
MES 即 Micro E-mini,與 ES 跟蹤同一個指數、走同一份日曆;差別在於一張合約承載多大的敞口。
| 項目 | ES | MES |
|---|---|---|
| 標的 | 標普 500 指數 | 標普 500 指數 |
| 合約 | E-mini 標普 500 期貨 | Micro E-mini 標普 500 期貨 |
| 相對規模 | 標準 E-mini 規模 | ES 的十分之一 |
| 交割方式 | 現金交割 | 現金交割 |
| 到期 | 按季度:3 月、6 月、9 月、12 月 | 同一季度循環 |
| 主要差別 | 每張合約名義敞口更大 | 每張合約名義敞口更小 |
合約乘數、最小變動價值、保證金要求和交易時段,交易前一律以 CME 現行合約規格為準。 想更細地對比兩者的合約面值、保證金、交易時段與換月,見 ES 與 MES 期貨對比指南。
ES 不是什麼
真正讓人虧錢的混淆,發生在三樣都跟蹤標普 500 的東西之間。
指數基金或 ETF 持有底層股票。你擁有一個組合的份額,你收到股息,沒有到期日,也沒有追加保證金通知。它在交易所交易時段內交易。
期貨合約什麼都不持有。它是一份帶槓桿、會到期、以現金交割的協議。沒有股息,因為根本沒有股票 —— 不過股息預期已經計入期貨曲線,這也是期貨並不精確跟蹤指數的原因之一。
指數永續合約,在某些加密平台上存在這種產品,又是第三種結構:沒有到期日,用資金費替代曲線。它不是 ES,兩者在股息日與利率變動前後的表現也不一樣。
看著其中一樣的報價、去交易另一樣,是指數類產品上最常見的一個錯誤。
什麼在驅動 ES
因為標的是整個美國大盤市場,ES 對那些牽動整體市場的事情有反應,而不是對某一家公司。有日程的宏觀數據 —— 通脹讀數、就業數據、央行決議 —— 會造成盤中最劇烈的波動,而且它們落在固定的時間點上,任何人都能提前查到。
指數集中度比過去更要緊。當少數幾家超大公司佔到指數權重裡相當大的一塊,它們的財報日就事實上成了指數事件。股指期貨名義上是分散化的工具;實際上它的短期表現可能取決於很少幾個名字。
期貨曲線本身還帶來一層驅動。期貨與現貨指數之間的差反映的是融資成本與預期股息,所以基差會隨利率變動,而這與那些公司身上發生了什麼無關。跨換月持倉的交易者會盯著這一項,因為它是一項成本,不是一個預測。
隔夜是大多數股票交易者低估的部分。ES 在工作日幾乎全天候交易,所以現貨市場的交易者在開盤看到的那個跳空,通常在期貨時段裡早就發生過了 —— 在幾個小時之前、在一個更薄的盤口裡被消化掉。
換月:ES 一年為什麼有四條命
ES 合約按季度到期,分別在 3 月、6 月、9 月和 12 月。倉位不會自動延續:想讓敞口跨過到期日,你要平掉即將到期的那張合約、開出下一張,這個動作叫換月。
換月不是免費的,也不是中性的。兩張合約的價格不一樣,它們之間的價差反映融資與股息,而流動性從近月合約遷移到下一張,是在若干天的窗口裡發生的,不是某一個瞬間。換得晚意味著在越來越薄的盤口裡成交;換得早意味著放棄流動性更好的那張。兩種都不算錯,但兩種都不會自動發生,而忘了日曆的交易者會在到期那天才發現。
這是它與永續合約之間最要緊的結構性差別。永續沒有到期日,因此也沒有換月;它改為通過資金費率持續向你收取。季度期貨把這項成本集中到一年四次決策裡。
標普 500 期貨與標普 500 ETF 對比
兩者都能給你同一個指數的敞口。差別在於你持有的是什麼,以及持有期間你得管哪些事。
| 項目 | 期貨 | ETF |
|---|---|---|
| 持有什麼 | 衍生品合約,不持有任何股票 | 一隻持有指數成分股的基金的份額 |
| 到期 | 有,按季度循環 | 沒有預定的到期日 |
| 保證金 | 期貨保證金,逐日盯市 | 取決於券商賬戶 |
| 結算 | 到期時現金交割 | 基金份額留在賬戶裡,直到你賣出 |
| 股息 | 反映在期貨價格裡,不派發 | 基金可能派發股息 |
| 換月 | 想保住有到期日的期貨敞口就必須換月 | 只是繼續持有 ETF 不需要換月 |
標普 500 期貨分步交易
這幾步都不是在預測指數;它們決定的是,你開出來的倉位是不是你本來想開的那個。
1. 先判斷倉位規模適合 ES 還是更小的 MES。MES 能把倉位切得更細,但合約小不等於槓桿低。
2. 確認當前活躍的合約月份及其到期日。臨近到期時流動性會遷往下一張合約,所以近月合約不一定是該交易的那張。
3. 在交易所的合約規格頁上核對當前的合約乘數、最小變動價值、保證金要求和交易時段,再看你的券商實際收取多少保證金。
4. 入場前先定好最大虧損和倉位大小:按這張合約的乘數,算出指數走若干點會讓你付出多少。
5. 查看持倉期間有沒有重要的宏觀數據發布,或指數裡最大幾家公司的財報:那些就是最劇烈的波動往往到來的固定時點。
6. 如果臨近到期時你還持有倉位,提前決定是平倉,還是換月到下一張合約。
風險與邊界
槓桿是第一位、也是最大的一項。股指期貨的初始保證金只佔名義價值的一小部分,這意味著大多數人以為自己開的倉位,比實際開出來的那個要小得多。逐日盯市會把一段不利的行情變成當天就要交的現金。
跳空風險疊加在上面。合約在工作日幾乎連續交易,但週末不交易,而週末發生的消息會在週日開盤時以跳空的形式表達出來,中間沒有任何離場的機會。
到期與換月是操作風險,不只是成本。留在即將到期合約裡的倉位會被現金結算,不管這是不是原計劃,而季度到期的結算計算有它自己的一套程序,與普通的每日收盤不同。
最後,「分散化」描述的是標的,不是這筆交易。在一個分散化指數上開的槓桿倉位仍然是槓桿倉位,分散化對槓桿本身不起任何作用。
怎麼核驗股指期貨的信息
合約規格由交易所發布:合約規模、最小變動價值、交易時段、保證金要求和到期日曆,全部來自 CME 自己的產品頁,而那是這些內容唯一的權威出處。保證金要求尤其會變,而且券商可能要求高於交易所的最低值。
指數編製方法由指數提供方單獨發布,成分股怎麼選、怎麼加權,指數如何以及何時再平衡,都要去那裡看。關於集中度的問題在那裡有答案,不在市場評論裡。
至於加密平台上確實存在的那些與股票掛鉤的產品,代幣化股票清單是查看有哪些標的的地方。對於你即將交易的任何一個具體品種,真正對你有約束力的是你所在平台給出的合約規格 —— 不是對「股指期貨」的一般性描述,也不是本文。
小結
ES,以及規模只有它十分之一的 MES,都是以指數為標的、現金交割、季度到期、以保證金交易的合約。幾乎所有讓人意外的地方,都能從這四個詞裡的某一個推出來:沒有任何東西被交割、日曆一年四次逼你做決定、倉位比繳進去的現金大、被跟蹤的是一個數字而不是一個組合。在決定要不要開倉之前先把這四件事弄明白,比任何關於指數往哪走的看法都更有用。
常見問題
ES 和 MES 有什麼區別?
兩者都是 CME 上以標普 500 指數為標的的期貨,季度日曆相同,也都現金交割。MES 的規模是 ES 的十分之一,所以一張合約承載十分之一的名義敞口;又因為兩者按相同的指數點增量報價,每跳一個最小變動的價值也只有十分之一。
標普 500 期貨持有指數裡的股票嗎?
不持有。這份合約是以指數點位為標的的衍生品,什麼都不持有。到期時它按指數的特別開盤報價現金結算,這個報價由各成分股的開盤價算出,所以任何時候都不會交割股票。
標普 500 期貨會到期嗎?
會。ES 和 MES 都是有到期日的合約,按 3 月、6 月、9 月、12 月循環,最終結算值在合約月份的第三個星期五確定。想讓敞口跨過到期日,就要平掉即將到期的合約、開出更晚的一張。
相關閱讀
幣貝上與本主題相關的其他文章:
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] CME 集團:E-mini 標普 500 期貨合約規格 www.cmegroup.com
[2] 標普道瓊斯指數:標普 500 的編制方法與成分股 www.spglobal.com
[3] CME 集團:Micro E-mini 標普 500 期貨合約規格 www.cmegroup.com
[4] CME 規則手冊第 358 章:E-mini 標普 500 期貨(現金交割與最終結算價) www.cmegroup.com