重點摘要
- 本文關注的兩套新架構已經成形,但都還沒有進入公開可驗證的市場使用。路線一讓代幣化股票進入現有的 Nasdaq 訂單簿和 DTC 交收體系,變化只發生在成交後的交付環節;路線二在鏈上另建交易場所,代幣化股票與穩定幣在資金池中配對,交易和交收都在鏈上完成。截至 2026 年 10 月 14 日,兩套架構的規則框架都已形成,但對應的交易所或場所尚未進入實際交易。
- 兩條路線受到的約束不同。路線一覆蓋面寬,羅素 1000 約占美國股票可投資市值的 95%,價格發現沿用現有市場,但代幣只能在 DTC 登記的錢包之間轉移,在試點規定的 DTC 風控計算中不計抵押和結算價值,啟動也取決於 DTC 結算服務是否就位。路線二要在新的資金池裡重新積累流動性,單隻股票有交易上限,第三方代幣化還可能被上市公司逐隻反對。
- 路線二的約束可能先出現在單隻股票的額度上,而不是總額度上。按 2026 年 9 月成交量測算,OKXICE 首批 63 隻股票每天合計上限約 7.1 億美元;以 19 天的境外代幣化交易額作需求參照,49 隻股票合計日均約 4.3 億美元,只用到總額度的六成,但已有 6 隻股票的境外交易額高於單一場所上限。額度前 10 隻占 55%,需求前 10 隻占 81%,需求比額度更集中。
引言
股票上鏈早已不是新鮮的話題。在過去幾年,美國以外已出現了不同的代幣化美股產品:Robinhood 在 2025 年推出了股票代幣,面向歐盟用戶[1],其他境外平台也有類似的產品。但這些代幣並沒有和美國本土的交易所或是結算體系產生直接的聯繫,且主要面向美國以外的用戶。美國本土也已有機構在現有 broker-dealer / ATS 框架下推出鏈上股票交易,例如 Securitize[2, 3]。本文關注的是另外兩套新的市場架構。
這兩套新架構幾乎在一年內先後成形。2025 年 12 月,SEC 同意 DTC 試行代幣化服務[4]。DTC 是美國證券市場的中央存管機構,大量股票在此完成後台的持倉記錄和交收;2026 年 3 月,Nasdaq 獲批交易代幣化股票[5];同年 9 月,SEC 發布創新豁免,允許在鏈上增設新的交易場所[6];10 月 4 日,OKX 與 ICE 的合資公司 OKXICE 按新規發出了第一份開張公告[7]。
圖 1|四個節點、兩條路線:一條接入現有交易與結算體系,一條在鏈上另建場所
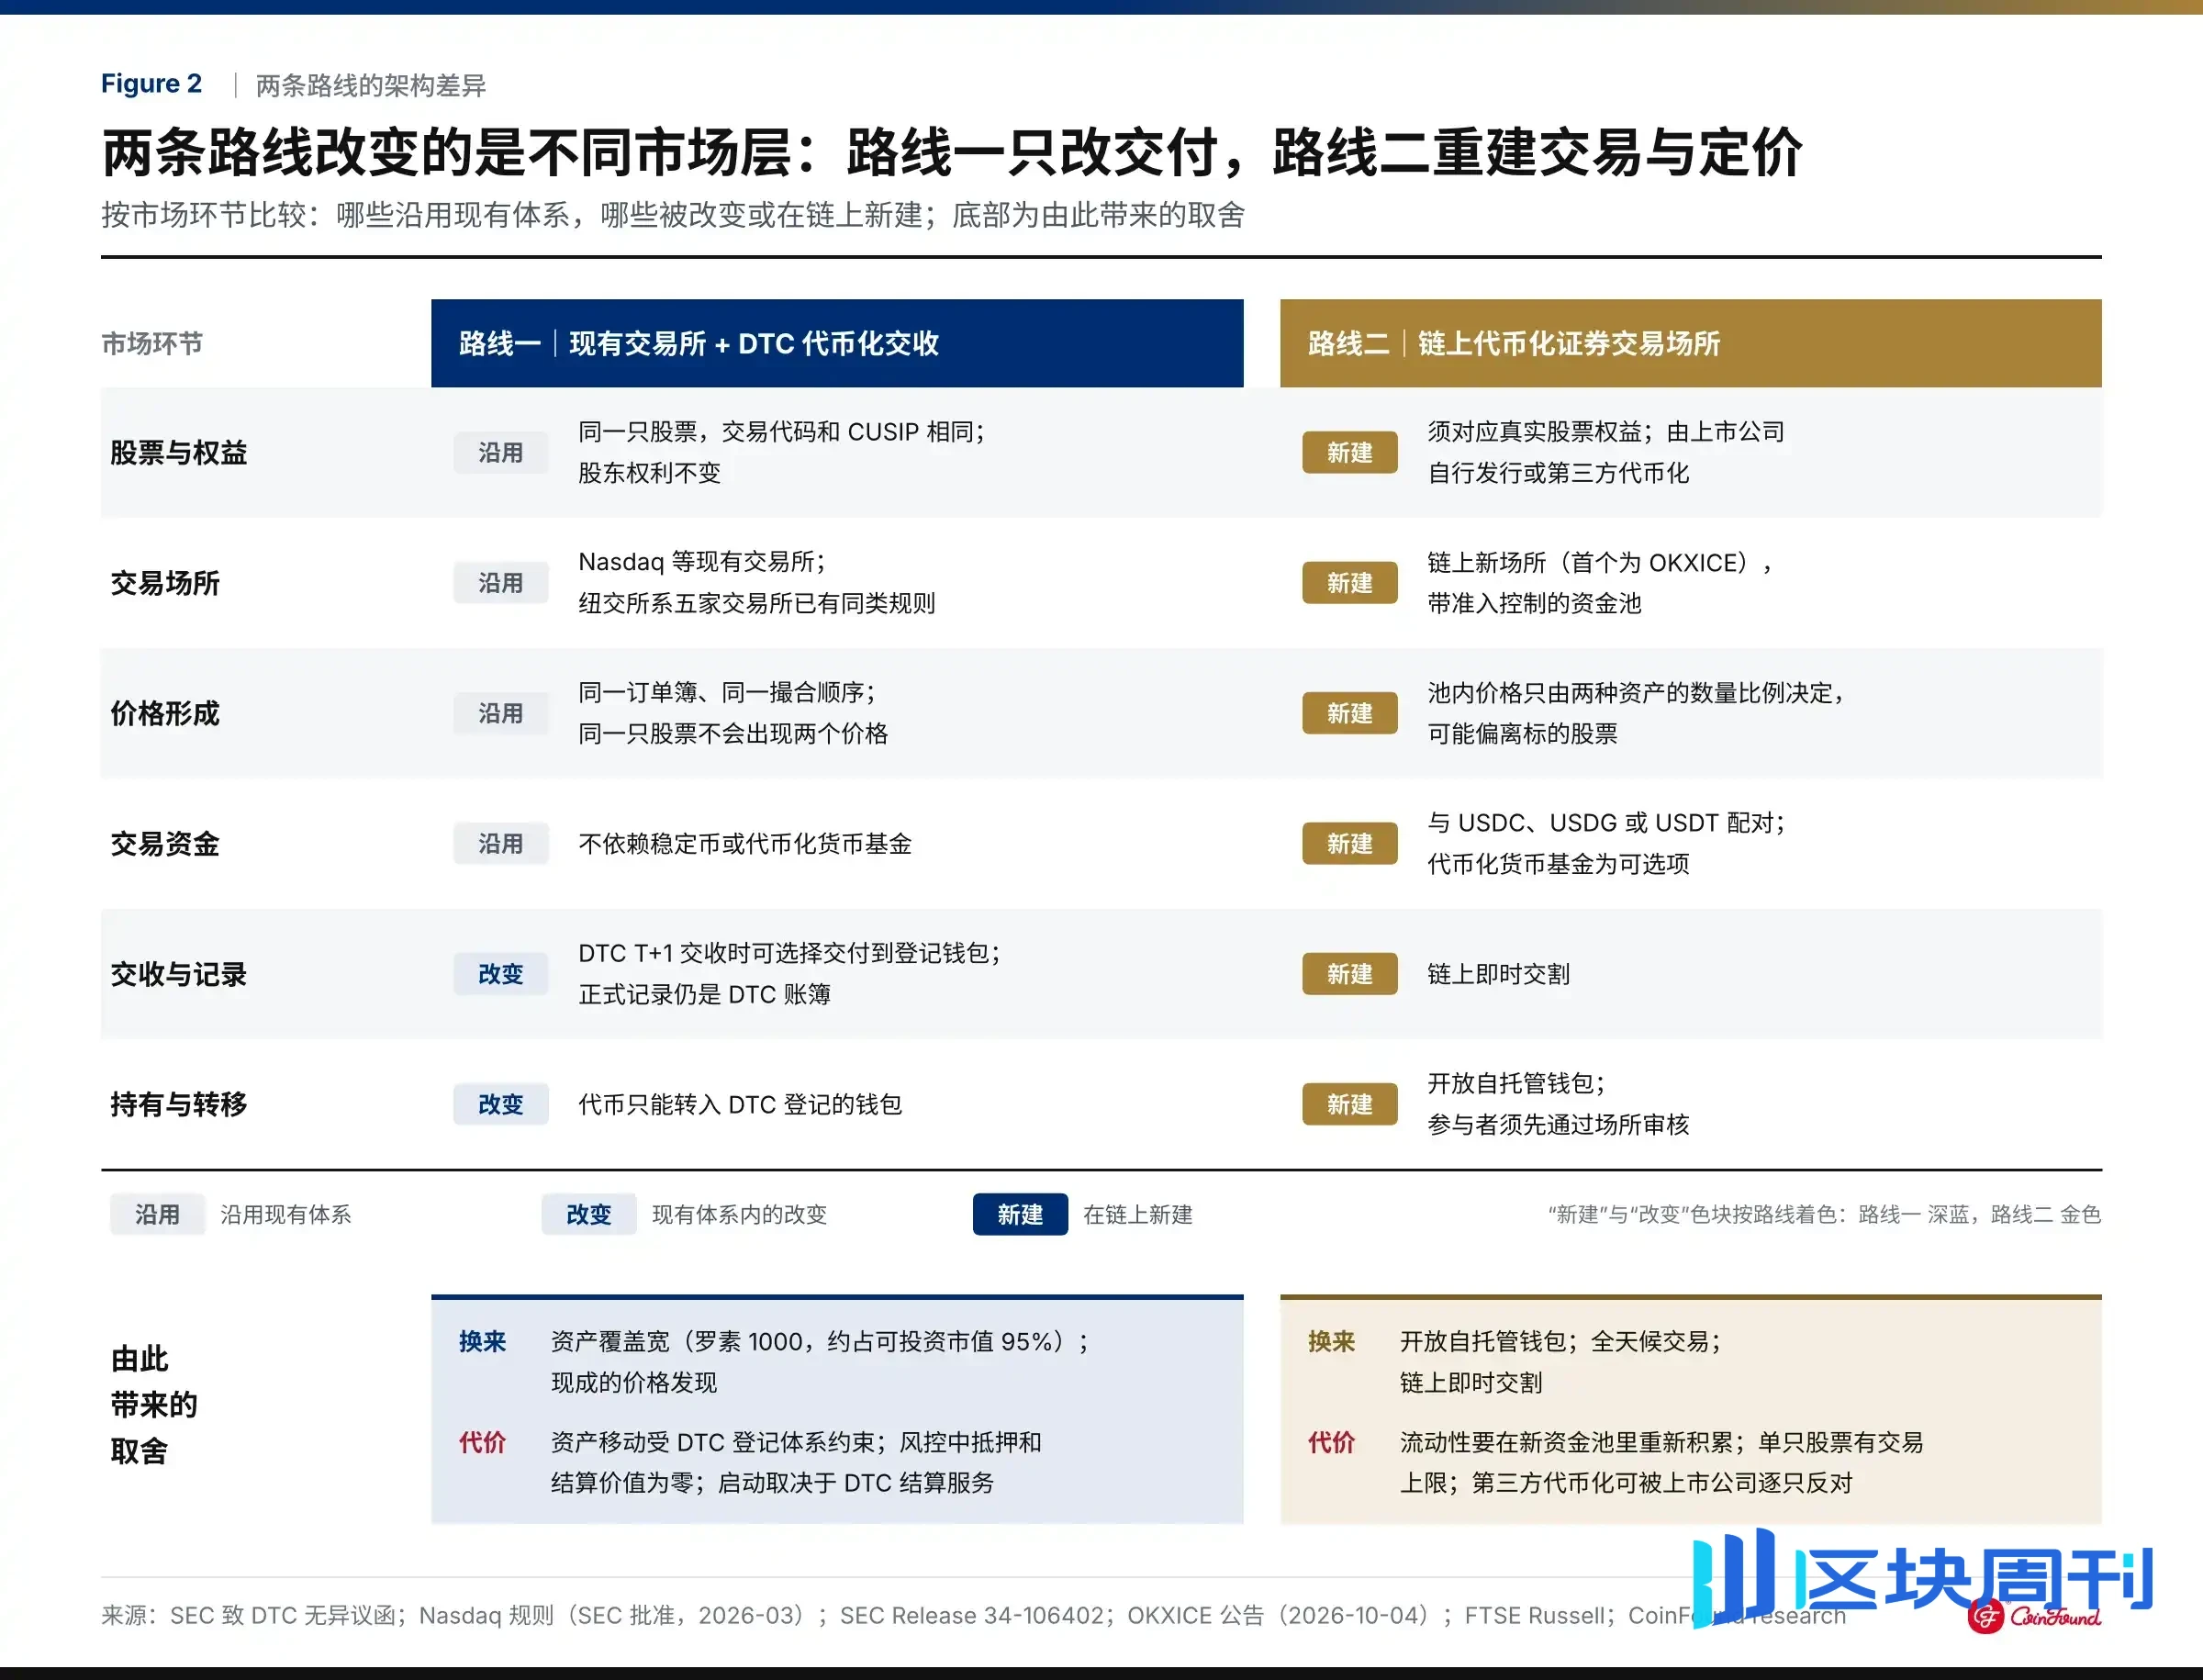
這四件事分屬這兩套架構,下文分別稱為路線一和路線二。前兩件讓代幣化股票進入了現有的交易所和結算體系:投資者多了一種鏈上的持有方式,股票還是本身的股票,交易依舊在 Nasdaq 發生,成交後照舊由 DTC 進行交收;後兩種則是在鏈上另開了新的交易場所:代幣化股票直接與穩定幣等鏈上資產進行配對買賣,交收也在鏈上完成。兩條路徑的核心區別,在於交易和交收是否還留在現有體系之內。
兩套架構的規則框架都已經形成,但對應的交易所或場所尚未進入實際交易。截至 2026 年 10 月 14 日,據 RWA.xyz 統計,鏈上流通的代幣化股票和 ETF 約 32.8 億美元,代幣化美國國債約 149 億美元,前者只有後者的五分之一左右[8]。需要說明的是,這個數字主要來自 xStocks、Ondo、Robinhood 等境外產品,和美國兩條路線要求的同權代幣化股票不是一回事。目前很難從規模這個角度去判斷後續路徑的發展,更具參考性的則是看誰在進行鋪路。但無論是哪條路徑,都繞不開下面幾個環節:制定規則,託管結算,提供交易場所,提供代幣化股票以及提供鏈上的錢。每個環節背後只有少數幾家機構。本文選出具備代表性的 8 個機構,觀察其相關進度,以判斷兩條路徑各自走到了哪一步、又分別受制於什麼。

圖 2|兩條路線改變的是不同市場層:路線一只改交付,路線二重建交易與定價
1 關鍵角色:誰決定兩條路線能否運轉
1.1 八個角色的篩選標準
挑選出標的核心標準只有兩條:1.過去一年有可以核實的實際動作,例如獲批,上線或發出公告;2.該標的處於兩條路徑中的某個必經環節上。
基於這兩條規則篩選,名單裡既有監管者和後台的結算機構,也有交易所、發行方和穩定幣公司。它們分屬不同行業,平時很少被放在一起討論。在股票上鏈這件事上,環節缺一不可,具體機構的分量卻並不相同。
1.2 按可替代性分為三層:架構、場所與資產服務
按「這家機構缺席後路線能否繼續」衡量,八個角色可以分成三層。SEC 和 DTC 決定架構本身:前者為兩條路線制定規則,後者是路線一唯一的啟動節點,目前都沒有替代者。Nasdaq 和 OKXICE 是兩條路線上第一個落地的場所,但紐交所旗下五家交易所已有同類規則[9],路線二的其他機構也可以按豁免另設場所[6],所以它們都可以被接替。第三層是 Circle、BlackRock 和 Ondo 等資產和服務提供方,目前都不是路線運轉的前提:OKXICE 同時接受三種穩定幣,USDC 只是其中之一,也沒有採用代幣化貨幣基金[7]。Securitize 的位置更複雜:它一方面為上市公司提供代幣化發行和過戶服務,另一方面已通過自身註冊的 broker-dealer 推出鏈上股票交易[2, 3]。因此,它不是這兩套架構的控制節點,但也不只是資產供給方。名單之外,上市公司握有逐隻股票的否決權,Cerebras 已經行使過一次[7],但這目前影響的是個別股票能否上線,還談不上限制整體供給。

圖 3|八個角色中,目前只有 SEC 和 DTC 沒有替代者
註:三層分組是 CoinFound 的分析分類,並非監管指定。Securitize 在本報告比較的兩套新架構之外,還運營著一條獨立受監管的 broker-dealer 交易路線。
2 路線一:代幣化只改變交付,不改變價格形成
2.1 DTC 把證券權益帶到鏈上,正式記錄仍在 DTC
路線一的起點是 DTC 的代幣化服務。基於 SEC 的無異議函,DTC 的參與者可以將託管於 DTC 的證券轉換為鏈上代幣,也可以隨時讓 DTC 將其轉換為原有的記帳形式。適用範圍包括服務上線時的羅素 1000 成分股、此後新加入指數的股票(之後被移出指數,也不會僅因此失去資格)、跟蹤主要指數的 ETF 和美國國債,期限為服務上線後 3 年。轉換不改變持倉適用的法律框架:股票仍登記在 DTC 的代名人 Cede & Co. 名下,DTC 只認參與者為權益持有人,正式記錄也仍是 DTC 的帳簿,股東權利不變[4]。
2.2 Nasdaq 沿用同一訂單簿,差異只在成交後的交付
2026 年 3 月,SEC 批准了 Nasdaq 的規則修改,納入 DTC 代幣化服務範圍的股票可以在 Nasdaq 以代幣化形式交易。在交易所,代幣化份額和傳統份額掛在同一個訂單簿裡,按同樣的順序撮合,交易代碼和 CUSIP 也相同,因此同一隻股票不會出現兩個價格。代幣化只是下單時附帶的一個交收標記:DTC 合格參與者勾選後,訂單的成交優先級不變,交易所也不核查其資格,不合格的按傳統形式交收;DTC 在 T+1 交收時,再按選擇將股票記入傳統帳戶或交付到登記錢包。行情數據也不區分兩種份額[5]。
路線一因此沒有建立獨立的代幣化股票市場:代幣化訂單進入這隻股票已有的報價、撮合和價格形成,變化只發生在成交後證券如何交付這一層,無須像路線二那樣在新的資金池裡另建流動性,也不依賴穩定幣或代幣化貨幣基金。

Figure 4|路線一沒有新建價格市場,差異只發生在成交後的交付環節
原生 RWA 平台 Ondo 表示,DTC 生成的代幣化權益可以作為 CRCLon 和 SPYon 所對應底層證券的「數字孿生」,底層證券始終留在 DTC 託管體系內,面向用戶的產品仍由 Ondo 自己提供[10]。這是一種已經發生的接入方式,目前沒有公開數據說明其規模。
2.3 覆蓋面寬,資產移動和風控計值受限
從資產覆蓋看,路線一已經覆蓋美國股票市場的主體部分:羅素 1000 約占美國股票可投資市值的 95%[11]。真正的限制在於這些權益能去哪裡:錢包只能由 DTC 參與者註冊,參與者可以為客戶開立錢包、甚至交出私鑰,但代幣只能轉入 DTC 登記的錢包,DTC 只認參與者為權益持有人,並保留在特定反轉情形下(例如處理公司行動、更正錯誤轉帳)強制轉換、轉移、鑄造或銷毀代幣的技術能力[4]。這更像是現有市場基礎設施的鏈上延伸,而不是一個開放的鏈上交易市場。
複用現有流動性,並不等於代幣化沒有代價。無異議函寫明,試點期間 DTC 在計算參與者的淨借記上限和抵押監控時,不給代幣化權益任何抵押價值或結算價值[4]。轉成代幣的持倉,在這部分風控裡不能像普通帳簿持倉那樣貢獻價值。這會不會對某類機構形成明顯成本,目前沒有參與者層面的公開數據可以量化。

Figure 5|路線一覆蓋約 95% 的可投資市值,約束落在資產移動和風控計值上
2.4 規則已獲批,交易所仍在等待 DTC 就位
截至 2026 年 10 月 13 日,路線一已經完成規則審批,但還沒有進入交易所正式交易階段。DTCC 7 月 15 日已經用真實託管的股票和國債完成首批生產環境交易,30 餘家機構參與[12];正式服務仍計劃在 10 月推出,目前尚未看到上線公告。Nasdaq 的規則已經獲批,紐交所系五家交易所也已採用基本相同的規則[5, 9],但這些交易所的代幣化交易都要等 DTC 建立相應的基礎設施和交易後結算服務[5]:前端可以由多家交易所承接,後台仍集中在同一個 DTC 結算層。
但上述兩個節點不能混為一談。7 月測試證明 DTC 一側已能在生產環境中完成多類代幣化證券的轉換、轉移和交收流程[12],但公開材料沒有明確說明這些測試是否覆蓋交易所成交後的完整代幣化交收流程;10 月的服務上線也只說明底層證券可以被代幣化並在登記錢包之間轉移。目前還不能確定,DTCC 10 月上線的服務是否已經包含 Nasdaq 啟動所需的全部結算功能。
判斷路線一有沒有真正啟動,最直接就看 Nasdaq 會不會發出 Equity Trader Alert。按規則,Nasdaq 開始代幣化股票交易前至少要提前 30 天通知會員[5]。交易開始後,普通行情本身無法區分哪些成交選擇了代幣化交收;DTC 須按季度向 SEC 工作人員報送代幣化規模、轉移量和錢包數量等數據,但現有文件沒有要求公開[4]。路線一的實際使用量,要看 DTC、交易所或監管機構是否單獨披露。
3 路線二:在鏈上重建交易與定價層
3.1 創新豁免下的鏈上交易場所
路線二的規則基礎,是 SEC 在 2026 年 9 月 17 日發布的創新豁免。它允許新的「代幣化證券交易場所」在鏈上交易已發行的美股,不需要按傳統證券交易所的方式註冊。交易可以通過自動定價的資金池完成,但只能做二級市場,不能在這裡發行新股;參與者也必須先通過場所審核。整個豁免目前有效期為五年[6]。
路線二最大的不同,是交易和結算都直接發生在鏈上。代幣化股票需要和另一種鏈上資產放進資金池,由算法完成定價和交換。可用於配對的資產只有三類:另一隻代幣化股票、穩定幣等非證券類加密資產,以及代幣化貨幣基金[6]。因此,路線二除了要有股票,還必須有能在鏈上完成交易的資金。
3.2 股票供給與上市公司反對權
代幣化股票通常有兩種來源:上市公司自己發行,或者由第三方代幣化。無論哪種方式,代幣都必須對應真實股票權益,不能只是跟蹤股價的合成產品。如果股票由第三方代幣化,不需要上市公司事先同意,但必須提前通知。上市公司有 30 天時間提出反對;一旦反對,這隻股票就不能在該場所交易[6]。Securitize 則在另一條供給路徑上布局:它與 Computershare、Continental 等過戶代理合作,為上市公司自己發行鏈上股票提供服務[13, 14]。
3.3 穩定幣配對、資金池與交易上限
股票來源解決之後,路線二還需要另一半:鏈上交易資金。OKXICE 的 63 隻股票全部與 USDC、USDG 或 USDT 配對,三類配對資產中只用了穩定幣,代幣化貨幣基金暫時沒有進入。資產類型已經齊備,資金池裡實際會有多少錢,目前還看不到:公告沒有提到初始流動性安排,OKXICE 的關聯方不擔任流動性提供者,其他流動性提供者一般也沒有義務持續留在池中[7]。
即使股票和鏈上資金都準備好了,路線二也不能馬上放大,因為規則本身對交易規模設了上限。SEC 按照美股現有分類,把大型、高流動性的股票歸為 Tier 1,其餘大部分股票歸為 Tier 2。一個場所最多可以交易 75 隻 Tier 1 股票和 250 隻 Tier 2 股票;單隻股票的代幣化交易量,也分別不能超過對應傳統股票上月日均成交量的 0.25% 和 2.5%。如果同一集團運營多個場所,這些額度還要合併計算[6]。因此,路線二初期更像受控試驗,而不是可以迅速放大的市場。
把這一上限換算成實際金額後,路線二的初期規模會更直觀。以 OKXICE 首批 63 隻股票為例,按 2026 年 9 月的日均成交量計算,10 月份合計每天最多只能交易約 7.1 億美元[7, 15]。而且額度高度集中在少數大盤股:上限最高的 10 隻股票占總額度的 55%,單隻股票上限的中位數只有約 540 萬美元。即使是成交最活躍的英偉達,每天也只能交易約 28 萬股、6,400 萬美元。這些數字還是理論上限,實際成交量只會更低。

圖 6|63 檔股票每天合計上限約 7.1 億美元,額度集中在少數大盤股
註:上限係依據 2026 年 9 月的平均每日成交量計算;為理論最大值,並非預期周轉量。
即使規模受限,路線二仍有自己的吸引力:它支援全天候交易與鏈上即時交割,也為加密交易所提供了一條在美國合規交易代幣化美股的途徑。不過,全天候目前更像是一項功能,還不是已被驗證的需求來源:近三週境外代幣化股票的交易額中,週末只占約 15%[16],週末日均只有工作日的三分之一到四成;逐檔來看,49 檔股票的週末日均都低於工作日。
3.4 鏈上價格獨立形成,庫存與停牌仍錨定傳統市場
OKXICE 的公告還給出了路線二更具體的落地方式:場所部署在 X Layer 上,採用帶准入控制的 Uniswap v4 資金池[7]。公告沒有給出正式上線日期,按 30 天提前通知的要求,最早也要到 11 月初才能營運[6]。
按 OKXICE 的公告,池內價格只由兩種資產的數量比例決定,不使用預言機或任何外部行情,除停牌外也不設熔斷和參考價格帶;公告也承認,代幣價格可能偏離標的股票,在常規交易時段之外尤其如此。把鏈上價格和股票連在一起的,是傳統市場這一端:代幣化方透過券商一比一持有股票,鑄造時先買入股票並確認託管,贖回時賣出或交付股票;標的股票一旦停牌,所有相關資金池同步暫停,直到復牌[7]。路線二新建的是一層鏈上的交易和定價,庫存和停牌仍然跟著傳統市場走。
圖 7|路線二在鏈上新建交易與定價層,庫存和停牌仍跟著傳統市場
4 從規則容量到真實需求:兩條路線的約束開始分化
規則落地只是起點。真正走到市場使用,還要依次經過五個階段:獲批或取得資格、接入系統、正式上線、出現真實交易或資金,最後才是形成有意義的規模。前面幾步主要看監管和基礎設施是否到位,後面則要看市場是否真的使用。截至目前,八個關鍵角色都還停留在前三個階段,公開資訊裡還沒有誰能證明已經進入「真實使用」。

圖 8|規則都已就位,但兩條路線都還沒有可驗證的真實交易
註:五階段階梯為分析框架;位置反映截至 2026-10-14 的公開資訊。
4.1 產品已經存在,不等於已被市場使用
從這五個階段來看,目前大多數角色還停在「獲批」和「接入系統」之間。走得相對靠前的是 DTCC 和 BlackRock,但兩者代表的進展並不一樣。DTCC 已經完成小範圍生產環境交易,正式服務還沒有上線[12];BlackRock 的代幣化貨幣基金雖然已經推出[17],但還沒有被任何場所選為配對資產,也沒有公開證據顯示已被穩定幣發行方採用。這裡需要區分「產品已經存在」和「產品已經被市場使用」:前者已經發生,後者目前還不能確認。
4.2 共同前提相同,限制來源不同
兩條路線還有一個共同前提:代幣必須對應真實股票權益,持有人享有與普通股東相同的權利[6]。Robinhood 面向歐盟用戶的股票代幣,本質上提供的是股票價格敞口,而不是實際股東權利[1],因此不能直接套用到美國這兩條路線裡。
在這個共同前提下,兩條路線面臨的限制並不一樣。路線一覆蓋面寬,但資產移動受 DTC 登記體系約束,在試點規定的淨借記上限和抵押監控計算中,代幣化權益不計抵押和結算價值,能否啟動也取決於 DTC 的結算服務是否就位。路線二的限制則來自規模和股票供給:額度按股票逐檔設定,第三方代幣化還可能被上市公司逐檔反對。
4.3 總額度尚有餘量,境外需求參照顯示單股額度可能先受限
上限是否構成實際約束,因股票而異。以境外代幣化股票的交易額作為需求參考,在 9 月 24 日至 10 月 12 日這 19 天裡,名單中有 49 檔股票能找到完整的境外代幣交易數據,合計日均約 4.3 億美元,只相當於 63 檔股票日上限合計的六成[15, 16]。總額度並不緊,單檔股票的額度卻可能先不夠用:6 檔股票的境外日均交易額超過了單一場所的日上限,Circle 約為上限的 14 倍,Strategy 約 2.7 倍,SpaceX 和 Coinbase 約 2 倍,輝達和谷歌約 1.35 倍[15, 16]。這 6 檔股票占了境外需求的六成;如果按單一場所的上限逐日截斷這組境外交易額,約三分之一將無法由一個場所承接。相比之下,特斯拉、美光等多數股票的境外交易額低於上限,限制它們的是需求,而不是規則。

圖 9|以境外需求作參照:總額度只用到六成,但 6 檔股票已高於單一場所理論上限
註:2026-09-24 至 2026-10-12(19 天)的境外代幣化股票交易額用作需求參考,並非預測。
兩邊錯配,是因為額度和需求的分布並不一致。額度按傳統成交量分配,上限最高的 10 檔股票占總額度的 55%;境外需求更集中,前 10 檔占 81%。境外需求大體仍跟著傳統成交額走,但在少數股票上明顯偏高:以同期境外代幣交易額除以傳統市場成交額,49 檔股票的中位數不到 0.1%,而以加密資產為核心業務的 Circle、Strategy 和 Coinbase 恰好排在前三,分別約為 6.4%、1.1% 和 0.7%[15, 16]。
圖 10|境外需求大體跟隨傳統成交額,但三家加密主營公司的需求強度排在前三
註:需求強度 = 同期境外代幣化交易額 ÷ 傳統市場成交額。
4.4 兩條路線都處在有期限的監管窗口
這些限制也不是最終定型的規則。DTC 的無異議函只在服務推出後的三年內有效,SEC 對路線二的創新豁免則有五年期限[4, 6]。兩條路線目前都處在試行階段,市場參與者現在面對的是一個有明確期限的監管窗口。到期後規則會繼續沿用、擴大範圍還是重新調整,目前都還沒有答案。
5 未來半年:哪些信號會改變當前判斷
接下來半年,兩條路線都將第一次接受「能不能真正進入交易」的檢驗。最先出現的信號大多來自基礎設施和監管機構,因為它們通常有明確的公告和通知要求。這些節點更容易被觀察,但不代表它們比實際交易本身更重要。
Figure 11|接下來改變判斷的不是新公告,而是兩條路線能否出現真實交易
Note: Observation framework, not a forecast.
5.1 路線一:DTC 上線與交易所啟動信號
路線一接下來最重要的,仍然是 DTC 的正式上線和交易所的啟動節奏。DTCC 計劃在 10 月推出代幣化服務,屆時重點看首批參與機構、可代幣化證券範圍和支持的區塊鏈[12]。至於交易所是否真正啟動,直接看 Nasdaq 是否發出 Equity Trader Alert[5];如果紐交所推進類似交易,也會有對應的提前通知。交易開始後,再看是否有單獨的使用數據披露。
5.2 路線二:OKXICE 運營、股票供給與第二家場所
路線二接下來最直接的觀察點,是 OKXICE 開張後的實際運行。上線後主要看三件事:首批股票能否順利交易、成交量會不會很快觸及上限,以及 USDC、USDG、USDT 中哪一種會成為主要配對資產。Circle、Strategy、SpaceX 等個別股票的境外交易需求已經接近或超過單一場所限額,因此上線後的實際成交會直接檢驗這些上限是否構成現實約束。
除了交易本身,股票供給也要繼續觀察。目前公開反對的上市公司只有 Cerebras[7]。後續如果更多公司提出反對,第三方代幣化能覆蓋的股票範圍就會收窄,路線二會更依賴上市公司主動參與。反過來,如果開始有上市公司自己發行代幣化股票並進入這些場所交易,就說明這條路線的股票供給開始變得更穩定。
另一個值得看的,是路線二會不會出現第二家場所。目前為止,還沒有看到其他場所發布公開公告。Robinhood 已表示,其股票代幣的交易量可能觸及部分上限,也在研究這項豁免的具體規則,但目前還沒有公布明確計劃[18]。如果後續出現第二家、第三家場所,說明路線二開始從單一項目擴展成更廣泛的市場嘗試;這些新場所會選擇哪些配對資產,也能看出代幣化貨幣基金是否真正進入這條路徑。
資金端的下一個時間點是 GENIUS 法案於 2027 年 1 月 18 日生效[19],OCC 計劃在 11 月前後發布最終細則[20]。細則會決定貨幣基金及其代幣化形式作為穩定幣儲備要滿足哪些條件,進而影響 BlackRock 等產品能否進入儲備體系。它不影響 OKXICE 開張,影響的是這類場所所用穩定幣背後的資產構成。
5.3 哪些結果才能說明市場進入使用階段
哪條路線先出現真實交易,只能說明它更早進入使用階段,不能據此判斷以後誰會佔主導。兩者爭取的需求有重疊,但路線一提供不了路線二的開放性;路線二每個場所(同一集團合併計算)都受額度所限,短期內難以承接傳統股票市場的主流流動性。如果一段時間後仍然只有服務上線和場所公告,卻看不到真實交易或資金數據,說明市場還沒有走出準備階段,但也不能進一步推斷為市場沒有需求。
Conclusion
過去一年,美國股票上鏈最大的變化,不是又出現了更多代幣化產品,而是兩套新的市場架構已經被搭了出來。路線一以很寬的資產覆蓋和現成的價格發現,換來受 DTC 登記體系約束的資產移動;路線二提供更開放的鏈上交易方式,但要重新積累流動性,並受到單隻股票交易上限約束。兩者的設計目標不同,進度也不同:路線二已經出現 OKXICE 的場所公告,路線一還在等待交易所啟動;但兩邊都還沒有走到真實交易階段。
目前還不能確認的,主要有三點。第一,兩條路線是否已經產生真實使用,目前還沒有公開的交易或資金數據能夠證明。第二,路線二資金池的實際深度。穩定幣已經滿足啟動所需的資產類型,代幣化貨幣基金並不是前提,但 OKXICE 沒有承諾任何初始流動性,池中實際會有多少資金,要等運營後才能看到。第三,境外股票代幣已經形成的交易需求,能否轉化為美國這兩條路線下的需求,目前也沒有足夠證據,因為兩邊對應的產品權利結構並不相同。
接下來真正會改變判斷的,不是新的公告數量,而是兩條路線能不能出現可驗證的實際進展。路線一要看交易所是否真正啟動;路線二要看 OKXICE 能否運營,並進一步擴展到更多股票、更多發行方和更多場所。只有這些變化真正發生,才能判斷美國股票上鏈是不是從制度準備進入了市場使用。
本文討論的兩套新架構已經成形,服務的需求有重疊,但至少在現階段更像並行的兩種架構,而不是簡單的替代關係。