Payward,即Kraken的母公司,正尋求一條受監管的途徑,透過Hyperliquid的HIP-3*基礎設施,將鏈上永續期貨引入美國客戶。該公司於2026年9月16日宣布了其計劃,而Hyperliquid於10月26日的更新則讓擬議中的許可制市場架構再次受到關注。根據該安排,Bitnomial將負責交易所和清算職能,NinjaTrader Clearing將維護客戶帳戶,而Hyperliquid將提供用於執行和記錄交易的區塊鏈基礎訂單簿。
Hyperliquid HIP-3提案之所以重要,是因為它試圖將共享的鏈上交易基礎設施與受監管衍生品市場所需的存取控制和機構問責制結合起來。該擬議系統並非讓美國客戶不受限制地進入現有的去中心化永續市場,而是將參與限制在透過註冊金融中介機構管理的獲批帳戶。
計劃部署與已運營市場之間的區別仍然至關重要。HIP-3*的許可機制仍在測試中,擬議的美國合約仍需獲得監管批准。因此,這一進展代表的是對金融市場架構的一次考驗,而非一個新的美國交易場所的落成。其長期重要性取決於持牌市場營運商能否在使用去中心化執行技術的同時,維持有效的清算、客戶保護和市場監管。
關鍵要點
- Payward打算使用Hyperliquid HIP-3*部署受監管的美國永續期貨,但須獲得監管批准。
- Bitnomial將負責市場運營和清算,而NinjaTrader Clearing將處理客戶帳戶。
- HIP-3*與現有的HIP-3市場不同,因為它引入了許可制的參與者存取控制。
- 該擬議結構將鏈上執行與監管問責分離開來,但並未移除任一功能。
- 機構採用將取決於清算可靠性、流動性、運營整合以及可持續的交易經濟效益。
Hyperliquid HIP-3與Payward的美國市場計劃
Payward的擬議部署是在其擴展至受監管的美國衍生品基礎設施之後進行的。2026年5月1日,該公司完成了對Bitnomial的收購,將指定合約市場、衍生品清算組織和期貨佣金商基礎設施納入其更廣泛的業務中。這為9月16日的公告提供了重要背景。Payward並非試圖用區塊鏈技術替代交易所註冊。相反,它打算將其現有子公司的監管能力與外部鏈上執行環境結合起來。Bitnomial將創建和管理新的永續期貨市場,而NinjaTrader Clearing將提供客戶帳戶基礎設施,符合條件的美國參與者透過該基礎設施存取這些合約。
交易公告與產品運營狀態之間的區別尤為重要。Payward已表示有意成為首家部署HIP-3*永續合約的註冊美國市場營運商,但擬議的合約尚未被確認獲得批准並全面投入運營。Hyperliquid現有的HIP-3基礎設施支持由建構者部署的永續市場;HIP-3*引入了為限制參與而設計的額外許可控制。Bitnomial和NinjaTrader持有的監管註冊確立了這些實體可以履行的角色,但這些註冊並不構成對每一項新衍生品或交易安排的全面授權。Payward的官方公告明確規定,擬議產品須獲得監管批准。
HIP-3*許可制市場將如何運作?
擬議的交易流程將傳統期貨帳戶存取與基於區塊鏈的訂單執行結合起來。客戶首先需透過NinjaTrader Clearing建立符合條件的期貨帳戶,並滿足相關的入職要求。NinjaTrader和Bitnomial都需要授權參與,該帳戶才能交易指定的HIP-3*市場。隨後,訂單將使用Hyperliquid的基礎設施執行和記錄,而受監管的交易所和清算組織將繼續負責各自的市场和財務義務。
由此產生的架構可以透過四項不同的職責來理解。
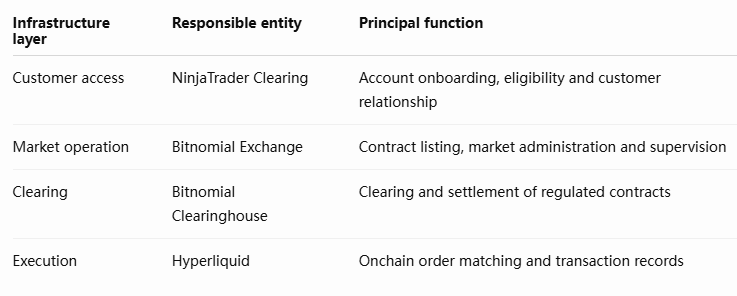
重要的區別在於,執行技術與監管責任並非同一回事。 Hyperliquid 將支持交易操作,但不會取代負責客戶准入或清算的註冊機構。公共區塊鏈可以提供共享的執行環境,而各個市場仍僅限於合格參與者。這種架構既不是傳統的無許可 DeFi 市場,也不是完全專有的中心化交易所系統;它將技術和法律責任分散到不同的組成部分。
HIP-3 與 HIP-3* 之間有什麼變化?
HIP-3 引入了合格建構者使用 Hyperliquid 的共享交易基礎設施創建永續市場的能力。這種模式允許市場營運者引入參考不同標的資產的合約,而不是完全依賴單一的中心化上市機構。HIP-3* 將設計擴展到需要參與者限制的市場。此類限制與受監管的金融機構相關,因為識別和批准客戶的能力是營運許多金融產品的核心部分。可公開訪問的區塊鏈並不一定要求其上的每種資產或金融合約都能被所有用戶自由轉讓或交易。
三個差異定義了這項擬議的擴展:
- 參與: HIP-3* 將使用允許清單將交易限制在已批准的帳戶,而不是依賴現有的通用訪問模式。
- 問責: 受監管的營運者將管理相關合約,客戶和清算責任分配給指定的機構。
- 產品狀態: 現有的 HIP-3 市場在主網上運行,而 Payward 計劃中討論的許可制 HIP-3* 功能仍處於測試階段。
這些變化可能使基於區塊鏈的衍生品基礎設施更兼容於那些無法提供無限制槓桿交易產品訪問的機構。然而,僅靠許可制無法建立監管合規。交易所仍必須滿足適用的產品規則、市場誠信要求、記錄保存義務和清算安排。因此,限制參與者的技術能力是一個賦能組件,而不是整個市場結構已獲得監管批准的證明。
監管責任在哪裡?
Payward 提案的核心創新在於市場執行與市場治理之間的劃分。傳統衍生品交易所通常營運專有的撮合基礎設施,同時依賴既有的機構安排來處理客戶帳戶、清算、保證金和監管報告。Payward 提出的結構通過引入 Hyperliquid 的鏈上訂單簿改變了執行組件,但並未消除其餘功能。Bitnomial 將保留管理其市場和清算合約的責任,而 NinjaTrader Clearing 將在其註冊活動範圍內繼續負責客戶帳戶關係。
這種分離對透明度和監督都有影響。區塊鏈交易可以提供可觀察的執行記錄,但這些記錄並不能獨立證明參與者滿足法律資格要求或在相關清算安排下擁有足夠的抵押品。同樣,區塊鏈共識可能確認訂單已按照協議規則執行,但並未解決受監管中介機構應如何應對帳戶虧空、市場中斷或法律糾紛。機構需要將交易活動與保證金義務、客戶記錄以及與受監管衍生品市場相關的金融保護聯繫起來的營運程序。
因此,擬議的模式創建了一個共享的技術基礎,同時保留了機構特定的義務。其成功將取決於各個組件在正常交易和市場壓力時期是否能協調運作。許可制的鏈上市場可能在交易透明度和執行基礎設施方面提供一些優勢,但如果清算系統、客戶控制和區塊鏈記錄不能可靠地同步,這些優勢將受到限制。
鏈上永續合約能服務受監管的美國交易者嗎?
永續期貨已成為國際加密貨幣衍生品交易的重要組成部分,因為它們允許交易者在沒有傳統固定到期日的情況下維持槓桿敞口。其市場價值取決於標的參考資產、保證金安排、清算規則以及用於使合約價格與現貨市場一致的資金機制。這些特徵在成熟交易者中創造了需求,但也引入了需要仔細管理的風險。沒有固定到期日並不能消除融資成本或確保頭寸可以無限期保持開放,尤其是在價格劇烈波動期間。
Payward 計劃在美國的部署必須證明,基於區塊鏈的執行能夠在受監管的清算框架內運作。專業交易者在投入大量資金前,通常會評估多項特徵:可執行價差、訂單簿深度、可預測的清算程序、保證金效率,以及在波動條件下交易的可靠性。區塊鏈的透明度或許有用,但並不會自動改善市場品質。即使是技術上可靠的交易所,若做市商面臨不利的抵押品要求,或其他交易者參與不足,也可能難以吸引流動性。
受監管的部署也可能面臨傳統無許可市場以不同方式應對的挑戰。限制准入可能改善合規性,但會減少潛在交易對手的數量,尤其是在市場發展的早期階段。流動性可能集中在少數獲准參與者之間,影響價差和執行品質。關鍵問題在於 Payward 能否將機構保障措施與足夠的做市商參與相結合,創造出具有商業價值的交易環境。
這對 HYPE 和 HIP-3 流動性可能意味著什麼?
這個潛在市場可能透過展示該協議的執行基礎設施能夠支持受監管營運商,來擴大 Hyperliquid 的機構相關性。專業交易公司的更多參與最終可能貢獻額外的訂單流和做市能力。然而,這些益處取決於實際部署和交易活動,而非宣布有意整合。Payward 九月的聲明引用了 Hyperliquid 現有的大量活動,包括前 30 天內超過 2,000 億美元的交易量,但該歷史平台數據並不能衡量對擬議美國市場的需求。
對 HYPE 的潛在影響需要單獨評估。
指標它將確立什麼它將不會確立什麼監管批准在適用條件下獲准推進保證機構採用交易量在新市場中執行的活動等值的新資金流入未平倉合約未償還的衍生品敞口市場營運商的盈利能力協議費用為基礎設施產生的經濟活動代幣價格自動升值與 HYPE 相關的部署要求最終規則下的特定代幣效用保證的投資回報
交易活動的增加可能支撐 Hyperliquid 的基礎設施經濟效益,但與 HYPE 的最終關係將取決於費用、部署條件、代幣相關要求,以及協議基礎設施與個別市場營運商之間的價值分配。將 CFTC 監管的參與等同於特定的代幣估值結果,為時過早。
MEXC 觀點:受監管市場可能使用共享執行層
Payward 的提案說明了區塊鏈基礎設施如何可能進入傳統金融市場,而無需這些市場放棄其監管結構。Hyperliquid 的競爭機會不一定是取代持牌交易所,而是成為受監管營運商可以使用的執行技術。如果此類安排變得可行,市場營運商可以透過合約設計、流動性、客戶關係和風險管理進行競爭,同時依賴共享技術基礎設施來執行特定交易功能。
這將代表從交易所通常開發和控制大部分交易技術的模式發生有意義的轉變。它也可能為區塊鏈協議帶來新的競爭壓力,這些協議需要展示適合專業金融機構的營運可靠性。涉及 Hyperliquid 的 HIP-3 市場和機構衍生品准入的現有發展提供了相關背景,但 Payward 的提案更進一步,將註冊交易所和清算組織置於預期部署的中心。
長期結果將取決於許可結構能否在保持受監管機構問責性的同時,提供足夠的流動性和營運韌性。鏈上執行可能成為金融市場的另一種可用基礎設施模式,但其採用將由實際表現而非去中心化這一抽象目標來決定。
風險與限制
擬議的 HIP-3* 市場仍受重要限制。預期合約的監管批准尚未確認,許可功能仍在開發中。未來的營運條件可能與目前宣布的結構不同。
最重要的風險分為三個方面:
- 監管與法律:產品授權、參與者資格、清算要求及司法管轄限制可能延遲或限制部署。
- 交易與流動性:槓桿、資金成本、清算風險、集中的做市活動及深度不足可能影響市場品質。
- 技術與營運:智慧合約漏洞、區塊鏈中斷、資料同步問題以及執行與清算系統之間的依賴關係可能產生額外風險。
在相關數據能夠被衡量之前,已宣布的機構參與也不應被視為收入、交易量或與 HYPE 相關財務收益的證據。
共享基礎設施並不能免除市場監管
Payward 計劃在 Hyperliquid 上的部署,為區塊鏈執行技術能否被納入受監管的衍生品市場提供了一次實際檢驗。擬議的架構將客戶接入、交易所營運、清算與訂單執行劃分為不同的責任,使每個組成部分都能由適合該功能的機構或基礎設施提供商來管理。其潛在意義在於證明公共區塊鏈技術與機構市場控制可以共存,而無需每個參與者都在不受限制的環境中運作。
儘管如此,Hyperliquid HIP-3 提案仍是一項開發計劃,而非已確認面向美國客戶的正式生產市場。下一個重要里程碑包括完成權限管理基礎設施、取得必要的監管批准、公布最終合約要求以及開始實盤交易。一旦投入運營,市場深度、未平倉合約、執行成本、清算可靠性及參與者多樣性將提供最有力的證據,說明該模式在經濟上是否可行。
其更廣泛的意義可能超越加密貨幣衍生品。如果註冊市場營運商能夠使用共享區塊鏈基礎設施而不損害監管或客戶保護,類似的安排可能會被考慮應用於其他金融產品。然而,採用將透過具體的監管與營運框架實現,而非對常規市場規則的普遍豁免。
結構性機遇在於使受監管的金融市場減少對專有執行技術的依賴,同時保持法律責任的明確歸屬。Payward 擬議的 HIP-3* 市場為該原則提供了一次檢驗,但結果將取決於實際交易表現與機構可靠性——而不僅僅是公共區塊鏈的存在。
資料來源
Payward — 擬向美國客戶提供鏈上永續期貨,2026年9月16日:
https://www.payward.com/press-release/payward-hyperliquid-onchain-perpetual-futures
Payward — 完成 Bitnomial 收購,2026年5月1日:
https://www.payward.com/press-release/payward-completes-acquisition-of-bitnomial-the-first-fully-cftc-licensed-crypto-native-derivatives-stack-in-the-us