

Verfasst von: Route 2 FI
Übersetzt von: AididiaoJP, Foresight News
Es heißt, in über 30 Ländern betrage die Krypto-Steuer 0 %. Das ist nicht völlig falsch, aber leicht irreführend.
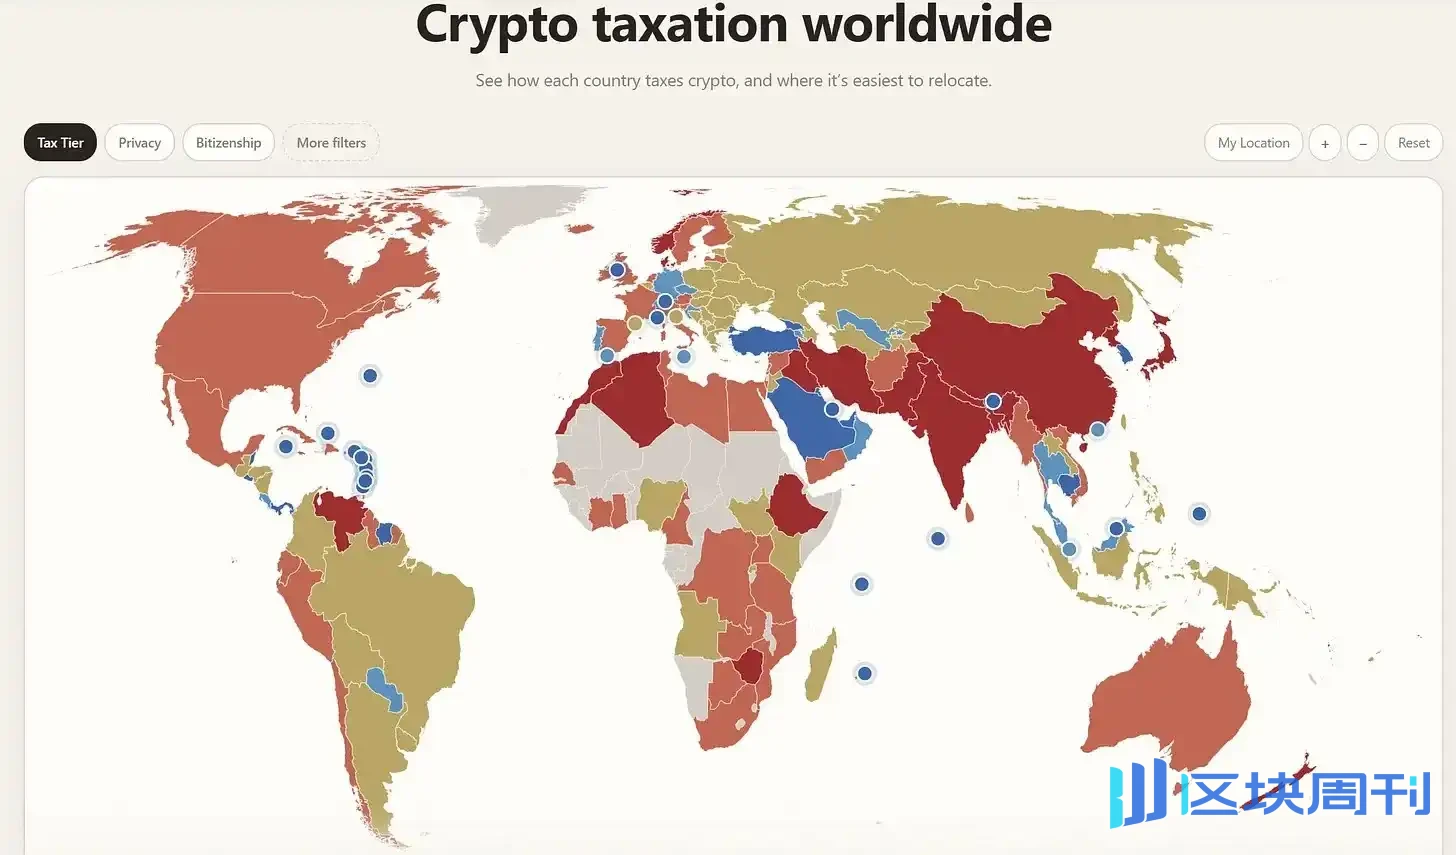
Dass ein Land keine Kapitalertragsteuer erhebt, und dass Ihre Krypto-Gewinne steuerfrei sind, sind zwei verschiedene Dinge. Was die tatsächliche Steuerlast bestimmt, ist oft nicht der nominelle Steuersatz, sondern die Kategorie, in die Ihr verdientes Geld fällt: Investition, professioneller Handel, Einkommen oder Geschäftsbetrieb.
Singapur und Hongkong erheben keine substanzielle Kapitalertragsteuer, können aber Gewinne besteuern, die Betriebseinnahmen darstellen. Die Schweiz befreit in der Regel private Investitionsgewinne, erhebt jedoch weiterhin Vermögensteuer. Deutschland, Portugal und Luxemburg gewähren Befreiungen über die Haltedauer. Zypern taucht noch in vielen alten Listen der „Nullsteuer-Krypto“ auf, aber ab 2026 werden qualifizierte Krypto-Veräußerungsgewinne mit 8 % besteuert.
Das Schlüsselwort ist „Kategorisierung“. Im Folgenden sehen wir, was die wichtigsten Destinationen tatsächlich befreien und was nicht, und wo die Aussage „0 % Krypto-Steuer“ nicht mehr haltbar ist.
Schweiz: Kapitalgewinne befreit, Vermögensteuer nicht
Die Attraktivität der Schweiz ist direkt: Als privat gehaltene Vermögenswerte sind Kapitalgewinne in der Regel von der Einkommensteuer befreit, einschließlich privat gehaltener Krypto-Vermögenswerte. Es gibt keine einheitliche einjährige Haltedaueranforderung wie in Deutschland.
Aber es gibt zwei Voraussetzungen.
Erstens muss Ihre Tätigkeit auf private Investition beschränkt bleiben. Wird sie als professioneller Handel oder selbstständige Erwerbstätigkeit eingestuft, fallen die Erträge in den steuerpflichtigen Bereich.
Zweitens werden Krypto-Bestände zum steuerpflichtigen Vermögen gezählt. Wie viel zu zahlen ist, hängt von den kantonalen und lokalen Steuersätzen ab.
Das ist eine andere Rechnung als in Ländern, die „nur realisierte Gewinne besteuern“. Schweizer Anleger zahlen möglicherweise Vermögensteuer, ohne im Jahr etwas verkauft zu haben. Die genauere Aussage ist daher „private Kapitalgewinne sind in der Regel steuerfrei“ und nicht „Krypto wird nicht besteuert“.
Zypern: Die alte Liste sollte aktualisiert werden
Zypern verdient eine gesonderte Erwähnung, weil sich die Regeln geändert haben.
Ab dem 1. Januar 2026 unterliegen Gewinne aus qualifizierten Krypto-Veräußerungen einer einheitlichen Einkommensteuer von 8 %. Der Verkauf von Coins, Krypto-zu-Krypto-Tausch, die Verwendung von Coins für Konsumzwecke und Schenkungen, die Erträge generieren, fallen alle darunter; Kapitalgewinne und Handelsgewinne bleiben nicht verschont.
Auch die Behandlung von Verlusten ist eingeschränkt. Krypto-Verluste können in der Regel nur mit Krypto-Gewinnen derselben Person im selben Jahr verrechnet werden und nicht nach diesem Sonderregime vorgetragen werden. Durch Mining erworbene Krypto-Vermögenswerte fallen nicht unter diese Sonderbehandlung.
Wer Zypern im Jahr 2026 noch als Nullsteuer-Destination für gewöhnliche Krypto-Veräußerungen betrachtet, folgt daher einem alten Leitfaden. Auch das Non-Dom-Regime ändert diese Schlussfolgerung nicht: Eine Vorzugsbehandlung für eine Einkommenskategorie bedeutet nicht, dass alle Einkünfte von Gebietsansässigen befreit sind. Zypern gehört jetzt zur Diskussion über niedrige Steuern, nicht in die Rubrik Nullsteuer.
Portugal: Langfristanleger profitieren weiterhin
Die Regeln Portugals sind konkreter als sein früherer Ruf als „Krypto-Paradies“.
Für qualifizierte Krypto-Vermögenswerte, die keine Wertpapiere sind, sind Gewinne aus einer Veräußerung nach einer Haltedauer von mindestens 365 Tagen steuerfrei. Gewinne, die nicht unter die Befreiung fallen, werden in der Regel mit 28 % besteuert; allerdings können Zusammenfassungsregeln und andere Ausnahmen das Ergebnis ändern.
Diese Struktur begünstigt eher geduldige Anleger als kurzfristige Trader.
Aber „ein Jahr halten“ ist nicht die vollständige Antwort auf alle Krypto-Steuerfragen. Die Befreiung betrifft eine definierte Kategorie von Veräußerungsgewinnen und bedeutet nicht, dass jeder Token, jede Geschäftstätigkeit und jede Art von Krypto-Einkommen gleich behandelt wird. Wer ausgewählte Vermögenswerte kauft und langfristig hält, für den kann die Befreiung sehr wertvoll sein; wer ein komplexes On-Chain-Portfolio hat und häufig handelt, muss auf die Details achten.
Monaco: Keine persönliche Einkommensteuer, aber der Status muss überprüfbar sein
Monaco erhebt für die meisten Einwohner keine persönliche Einkommensteuer. Französische Staatsangehörige sind die wichtigste Ausnahme, was auf das französisch-monegassische Steuerabkommen zurückzuführen ist.
Für qualifizierte Personen ist Monaco eine der klarsten Jurisdiktionen Europas mit Steuerbefreiung für private Investitionsgewinne.
Wichtige Voraussetzung ist: Sie müssen tatsächlich im Fürstentum ansässig sein. Und die Regeln Monacos können nicht regeln, wie andere Länder Sie einstufen. Eine bloße monegassische Adresse beweist nicht, dass Ihr Herkunftsland Sie nicht mehr als Steueransässigen betrachtet.
Der steuerliche Vorteil ist einfach: Die meisten qualifizierten Einwohner zahlen keine persönliche Einkommensteuer. Schwierig ist es, nachzuweisen, dass Sie tatsächlich qualifiziert sind und die Nachweise standhalten.
Luxemburg: Die Sechsmonatsregel wird oft übersehen
Luxemburg ist in der Diskussion um Krypto-Umzüge nicht besonders prominent, aber seine Regeln für Privatanleger sind einen Blick wert.
Private Krypto-Gewinne sind in der Regel als Spekulationsgewinne steuerpflichtig, wenn die Veräußerung innerhalb von 6 Monaten nach Erwerb erfolgt und die Spekulationsgewinne des Jahres insgesamt mindestens 500 Euro erreichen. Außerhalb dieses Zeitfensters sind echte private Investitionsgewinne in der Regel nicht steuerpflichtig.
Die Haltedauerschwelle ist kürzer als in Deutschland und Portugal.
Aber dies ist eine Anlegerregel, keine allgemeine Befreiung für Krypto-Geschäfte. Wenn kurzfristige Gewinne steuerpflichtig sind, gilt der normale persönliche Einkommensteuersatz und nicht ein besonderer niedriger Krypto-Steuersatz. Die Attraktivität Luxemburgs ist konkret: Für Privatanleger, die länger als 6 Monate halten, kann es vorteilhafter sein.
Malta: Zuerst schauen, was der Token ist, dann wie lange er gehalten wird
Malta wird oft vereinfacht als „langfristige Krypto-Gewinne steuerfrei“ dargestellt. Der tatsächliche Rahmen ist differenzierter.
Die Steuerrichtlinien unterscheiden zwischen Coins, Finanz-Token, Utility-Token und hybriden Vermögenswerten. Coins, die als Kapitalvermögen gehalten werden, fallen nicht unter die Kapitalertragsteuer; aber wenn Unternehmen Coins tauschen oder als Vorrat gehaltene Token verkaufen, gehören die Gewinne zum ordentlichen Einkommen.
Finanz-Token können zu anderen Ergebnissen führen. Wenn ein Token nach den relevanten Regeln ein Wertpapier darstellt, kann die Veräußerung unter die Kapitalertragsteuer fallen.
Es gibt auch keine allgemeine Regel, dass alle Krypto-Vermögenswerte nach 6 Monaten oder einem Jahr Haltedauer steuerfrei sind. Zweck und Kontext sind wichtig, nicht nur die Dauer. Malta kann für echte Investitionsbestände freundlich sein, aber „Malta = 0 % Krypto-Steuer“ lässt zu viel weg und taugt nicht als Schlussfolgerung.
Deutschland: Volle Befreiung nach einem Jahr Haltedauer, aber nicht nur auf ein Jahr schauen
Nach dem aktuellen deutschen Rahmen sind privat gehaltene Krypto-Vermögenswerte in der Regel steuerfrei, wenn sie nach mehr als einem Jahr Haltedauer verkauft werden. Die Höhe des Gewinns beeinflusst diese Befreiung nicht.
Wenn jedoch innerhalb des Ein-Jahres-Fensters verkauft, getauscht oder verwendet wird, können Gewinne nach den Regeln für private Veräußerungsgeschäfte steuerpflichtig sein. Für entsprechende private Veräußerungsgewinne gibt es zudem eine jährliche Freigrenze von 1000 Euro. Beachten Sie: Dies ist eine Schwelle, kein Abzugsbetrag: Wird die Schwelle erreicht, können alle relevanten Gewinne in den steuerpflichtigen Bereich fallen.
Zwei Unterschiede sind entscheidend.
Erstens kann auch der Tausch von Krypto gegen Krypto eine Veräußerung darstellen. Es muss nicht unbedingt ein Tausch in Euro sein, damit ein steuerpflichtiges Ereignis entsteht.
Zweitens gelten für Krypto-Assets, die von Unternehmen gehalten werden, andere Regeln als für privates Halten.
Zum Zeitpunkt der Erstellung dieses Artikels ist die Ein-Jahres-Befreiung noch die geltende Regel. Es wurden bereits Reformvorschläge gemeldet, daher muss man bei künftigen Umzugs- oder Veräußerungsplänen zwischen geltendem Recht und vorgeschlagenen Änderungen unterscheiden. Für geduldige Privatanleger kann Deutschland deutlich freundlicher sein als sein Ruf als „Hochsteuerland“; für häufige Trader kann das Ergebnis völlig anders aussehen. Allerdings ist das Risiko nicht gering, dass diese 0%-Behandlung in Deutschland angepasst wird.
Vereinigte Arabische Emirate: Privatanlage und unternehmerische Tätigkeit sind zwei getrennte Linien
Für Personen, die für qualifizierte private Krypto-Anlageerträge eine Nullbesteuerung erreichen wollen, sind die Vereinigten Arabischen Emirate eine der klarsten nicht-europäischen Optionen.
Qualifizierte private Anlageerträge sind von den Geschäftstätigkeiten ausgenommen, die eine Person in das Körperschaftsteuersystem bringen. Aber in den VAE sind nicht alle kryptobezogenen Aktivitäten automatisch mit einem Nullsatz besteuert.
Betreibt eine Person in den VAE ein Geschäft und übersteigt der Jahresumsatz 1 Million Dirham, kann sie in den Anwendungsbereich der Körperschaftsteuer fallen; qualifizierte private Anlageerträge werden auf diese Schwelle nicht angerechnet. Unter dem Standard-Körperschaftsteuersystem werden zu versteuernde Einkünfte bis 375.000 Dirham mit 0% und darüber mit 9% besteuert.
Dies sind Gewinnschwellen und nicht dasselbe wie der Umsatztest von 1 Million Dirham für Privatpersonen. Der Kernunterschied ist, ob man „die eigenen Investitionen verwaltet“ oder „eine steuerpflichtige Geschäftstätigkeit ausübt“, und nicht einfach eine Trennung von Krypto und anderen Dingen.
Singapur, Hongkong: Kapitalgewinne und Handelsgewinne getrennt
Singapur besteuert keine substanziellen Kapitalgewinne. Gewinne von Privatpersonen aus dem Kauf und Verkauf von Finanzinstrumenten, einschließlich digitaler Token, gelten im Allgemeinen als private Anlageerträge; kaufen und verkaufen Unternehmen jedoch Token im Rahmen ihrer gewöhnlichen Geschäftstätigkeit, sind die Handelsgewinne steuerpflichtig.
Wenn die Behörden zwischen Kapitalgewinnen und steuerpflichtigen Handelseinnahmen unterscheiden, berücksichtigen sie Faktoren wie Anlagezweck, Handelsfrequenz und Haltedauer. Es gibt keine einfache Regel, die besagt: Solange der Gewinn in Singapur entsteht, sind alle Krypto-Gewinne steuerfrei. Singapur kann in der Liste „keine Kapitalertragsteuer“ erscheinen, sollte aber nicht in der Liste „alle Krypto-Einkünfte sind steuerfrei“ erscheinen.
Hongkong trennt ebenfalls Anlagegewinne und Geschäftsgewinne. Kapitalgewinne fallen nicht in den Anwendungsbereich der Gewinnsteuer, was für als langfristige Investition gehaltene Krypto-Assets gelten kann; Geschäftsgewinne aus Krypto mit Hongkong-Quelle können jedoch steuerpflichtig sein. Bei der Bestimmung der Quelle sind die operativen Tätigkeiten, die den Gewinn erzeugen, und der Ort ihres Auftretens zu betrachten.
„Hongkong hat keine Kapitalertragsteuer“ ist ein nützlicher Ausgangspunkt; „alle Krypto-Handelsstrategien sind steuerfrei“ ist keine verlässliche Schlussfolgerung. Hongkong ist ein separates Steuerhoheitsgebiet, kein souveräner Staat.
Wo genau sind es 0%? Drei Arten von Antworten
Die erste Kategorie: keine allgemeine Erhebung einer persönlichen Kapitalertragsteuer. Qualifizierte private Anlageerträge in den VAE fallen im Allgemeinen nicht in das Steuernetz; Singapur besteuert substanzielle Kapitalgewinne nicht; Hongkong nimmt Kapitalgewinne von der Gewinnsteuer aus; in Monaco zahlen die meisten qualifizierten und tatsächlich ansässigen Einwohner keine Einkommensteuer, französische Staatsangehörige sind gesondert zu behandeln. Hongkong ist ein separates Steuerhoheitsgebiet, und diese Liste deckt nur die in diesem Artikel genannten Ziele ab, nicht eine vollständige globale Liste.
Die zweite Kategorie: Befreiung für qualifizierte private Investitionen. Private Anlagegewinne in der Schweiz sind im Allgemeinen befreit, aber die Vermögensteuer bleibt bestehen; in Malta fallen qualifizierte Coins nicht in den Anwendungsbereich der Kapitalertragsteuer, Handelseinnahmen und bestimmte Token werden gesondert behandelt.
Die dritte Kategorie: 0% nach Ablauf der Haltedauer. Private Investitionen in Luxemburg sind im Allgemeinen befreit, wenn sie länger als 6 Monate gehalten werden; nach den geltenden Regeln in Deutschland ist privates Krypto-Halten länger als 1 Jahr im Allgemeinen befreit; in Portugal qualifizierte Krypto-Assets mindestens 365 Tage und bei Erfüllung der anwendbaren Bedingungen.
Zypern gehört nicht zu diesen Nullsteuergruppen. Der Steuersatz für Veräußerungen, die unter sein System ab 2026 fallen, beträgt 8%.
DeFi macht den Vergleich schwieriger: vier Fragen zuerst trennen
Sobald das Portfolio nicht mehr nur aus Kaufen, Halten und Verkaufen besteht, ist der Vergleich zwischen Ländern nicht mehr so direkt.
Eine Kapitalgewinnbefreiung beantwortet nicht automatisch, wie Mining, Token-Vergütungen, Anlagerenditen und Geschäftstransaktionen behandelt werden. Bei einer steuerlichen Prüfung aktiver Krypto-Nutzer müssen mindestens vier Fragen getrennt werden:
Wie wird die Veräußerung von Token behandelt? Wie wird der Erhalt von Token als Einkommen oder Belohnung behandelt? Stellen deine Aktivitäten eine Geschäftstätigkeit dar? Fallen die Assets, die du tatsächlich hältst, unter die Befreiung, auf die du dich stützt?
Eine günstige Antwort auf die erste Frage bedeutet nicht, dass auch die anderen drei gelöst sind. Jemand, der BTC zwei Jahre hält, und jemand, der Token verdient, Positionen rotiert und Derivate handelt, können im selben Land leben und dennoch eine völlig unterschiedliche steuerliche Analyse benötigen.
Fragen, die ein Länderranking nicht beantworten kann
Selbst der niedrigste Nominalsteuersatz ist nur dann von Bedeutung, wenn die Regeln auf dich anwendbar sind. Du musst bestätigen, welches Hoheitsgebiet das Besteuerungsrecht hat, statt anzunehmen, dass ein Adresswechsel das Problem löst.
Niedrige Steuern bedeuten auch nicht niedrige Transparenz. Die Krypto-Melderegeln unter der EU-DAC8 gelten ab 2026 für meldepflichtige Aktivitäten, wobei die erste Meldung im Jahr 2027 nach den jeweiligen nationalen Umsetzungsregeln erfolgt. Steuerbefreiung und Meldepflichten sind zwei verschiedene Dinge.
Die wirklich nützliche Frage ist nicht „Wo sind Krypto-Steuern 0%“, sondern: Wo kann ich mit meinem tatsächlichen Portfolio, meinen Handelsaktivitäten und meinen Einkünften diese Behandlung erfüllen? Kann ich die Grundlage klar dokumentieren und nachweisen?





