
Autor: marlon
Zusammengestellt von: Saoirse, Foresight News
Der On-Chain-Optionssektor ist der größte blaue Ozean im aktuellen Krypto-Markt und die lohnendste Gelegenheit, sich zu positionieren.
Wenn Sie den potenziellen adressierbaren Gesamtmarkt (TAM) berechnen, ist es nicht schwer zu erkennen, dass Optionen nur eine Frage der Zeit und nicht des Ob sie zu einem Kernbestandteil des Marktes werden. Alle reifen Finanzmärkte bewegen sich in einer späteren Entwicklungsphase in Richtung Optionen; und der Krypto-Markt steht an diesem Wendepunkt.
In traditionellen Finanzmärkten ist die Privatkundennachfrage nach Optionen bereits vollständig validiert. Im On-Chain-Szenario ist der aktuelle Engpass nicht mehr die Regulierung oder die zugrunde liegende Infrastruktur. Die Liquidität der Market Maker verbessert sich kontinuierlich, der Request-for-Quote-Mechanismus (RFQ) kann große Aufträge abwickeln, und es gibt immer mehr Teilnehmer in diesem Sektor.
Dieser Sektor befindet sich jedoch noch in einer frühen Phase (derzeit macht das On-Chain-Optionsvolumen nur 6,9 % des Optionshandelsvolumens von Deribit aus), und seine Beliebtheit steigt rapide. Derzeit steht er vor seiner Kernaufgabe: der Erschließung von Vertriebskanälen für Nutzer.
Um explosives Wachstum zu erreichen, muss kontinuierlich Privatkunden-Orderflow (gutartige Käufer) zugeführt werden. Ein Blick auf die Geschichte zeigt, dass jeder Optionsmarkt, der eine schnelle Expansion erreicht hat, im Kern von Privatanlegern angetrieben wurde.
Wie der Optionshandel Skaleneffekte erzielt
In der Crypto-Twitter-Community (CT) ist die am weitesten verbreitete und am wenigsten haltbare Aussage: „Privatanleger verstehen Optionen nicht, daher werden sie niemals Optionen on-chain handeln.“
Diese Behauptung ist völlig unhaltbar, und alle empirischen Beweise deuten auf das Gegenteil hin. Das Verständnis von Griechen und Auszahlungsstrukturen erfordert zwar Lernkosten, aber die Komplexität der Preislogik hat die starke Nachfrage der Nutzer nach dieser Art von Produkt noch nie unterdrückt.
Privatanleger sind bereit, Optionen zu handeln, weil ihr Gewinnpotenzial leicht zu verstehen ist. Niemand berechnet sorgfältig den Theta-Zeitverfall.
Solange die Handelsschwelle gesenkt und die Benutzeroberfläche einfach und benutzerfreundlich gestaltet wird, wird das Optionshandelsvolumen von Privatanlegern beträchtlich sein. Die „Konvexität“ von Optionen ist genau ihr zentraler Reiz; einfach ausgedrückt: Das Aufwärtspotenzial ist unbegrenzt.
Tatsächlich sind Optionen das von Privatanlegern am meisten bevorzugte Derivat. Wer anderer Meinung ist, kann sich die folgenden Fälle ansehen:
Fall A: Angetrieben von US-Privatanlegern hat sich das Handelsvolumen von US-Optionskontrakten seit 2017 mehr als verdreifacht
Der US-Markt ist das beste Beispiel. Etwa zwischen 2014 und 2017 wurde der Optionsmarkt von Institutionen dominiert, und das Wachstum stagnierte, wobei das jährliche Kontraktvolumen stabil bei etwa 4 Milliarden Kontrakten lag, während die Beteiligung von Privatanlegern nahezu vernachlässigbar war.
Im Dezember 2017 führte Robinhood den provisionsfreien Optionshandel ein, und viele Broker folgten. Dann kam die COVID-19-Pandemie, und mehrere Bedingungen kamen zusammen.
Zu dieser Zeit waren alle zu Hause isoliert und warteten darauf, dass der Markt zur Normalität zurückkehrte. In den frühen Tagen der Pandemie stürzten die Vermögenspreise ab, und eine große Zahl gewöhnlicher Anleger begann, in den Markt einzusteigen. Kontinuierliche Marktförderung, kombiniert mit dem ständig wachsenden Interesse der Öffentlichkeit an Finanzinvestitionen, brachte diese Welle hervor. Massenhaft strömten Privatanleger in Finanz-Apps, und das Optionshandelsvolumen stieg entsprechend an.
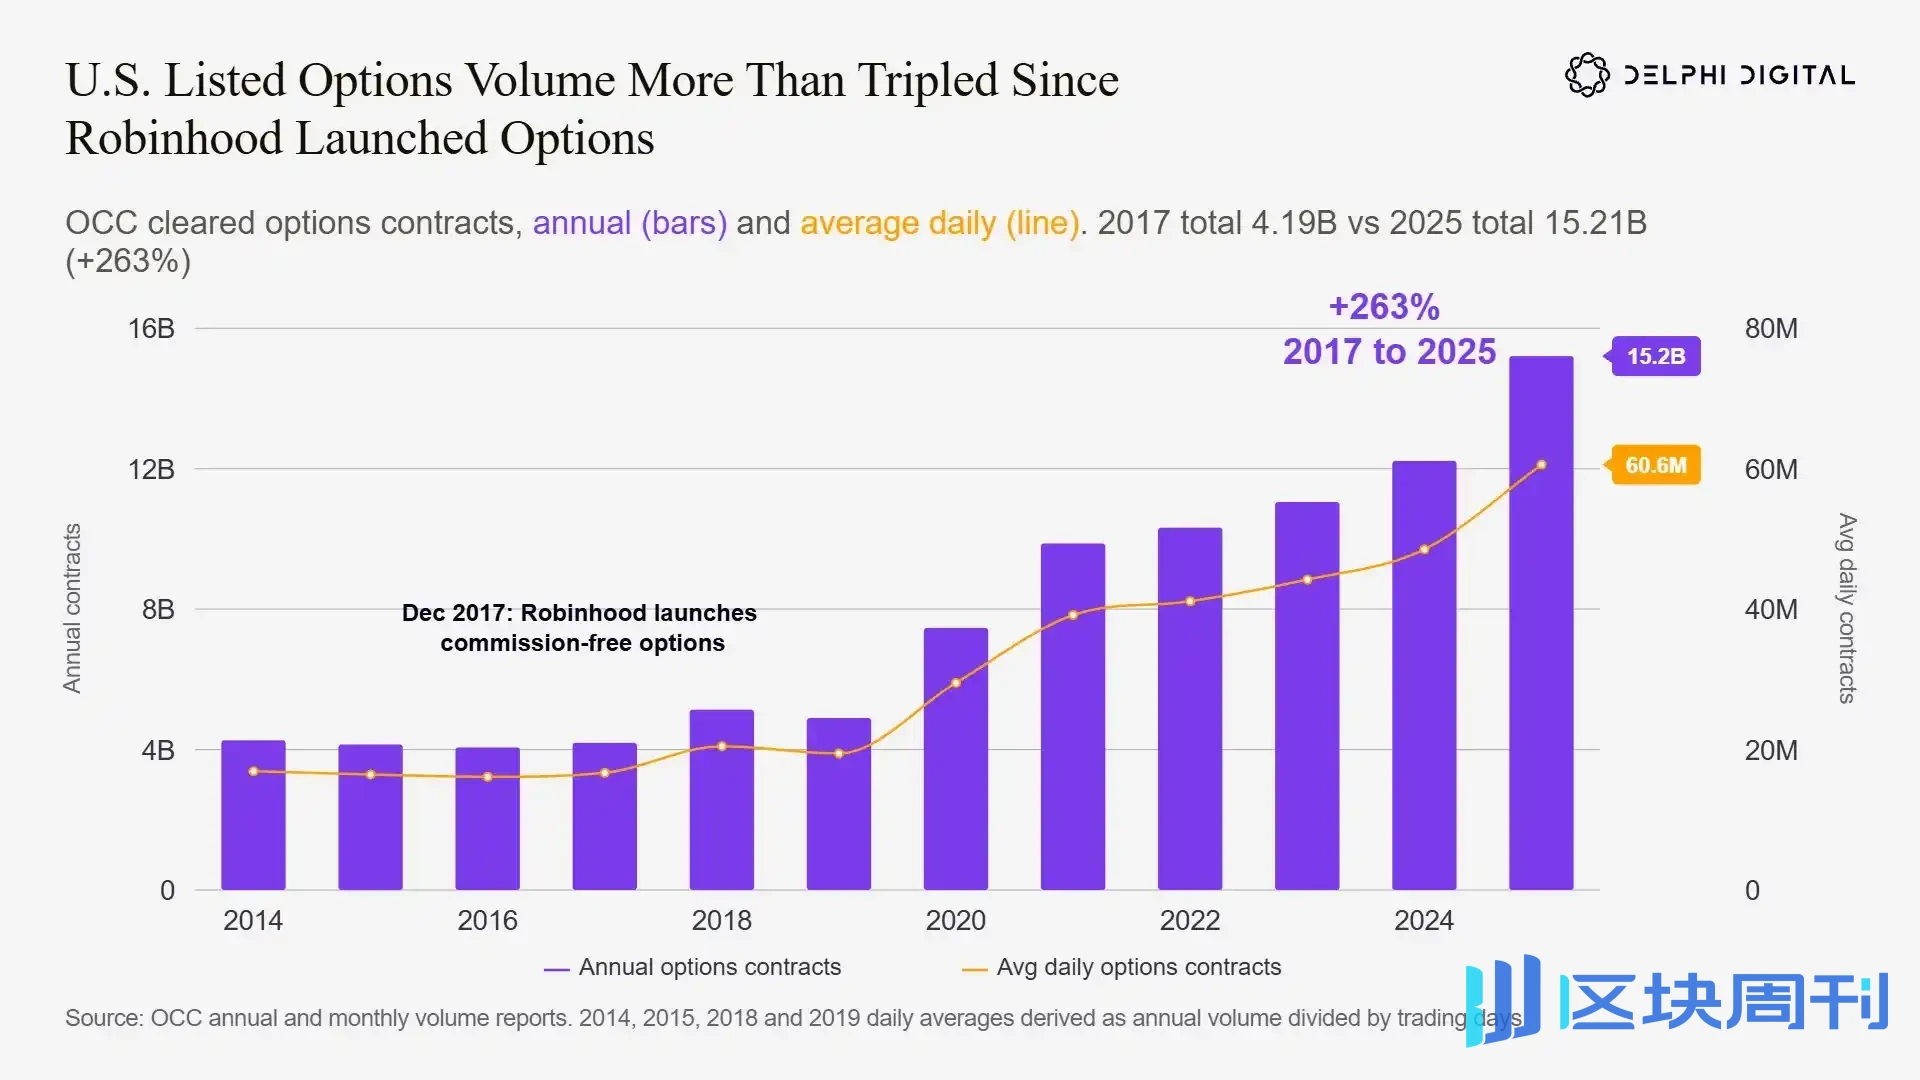
Nachdem Robinhood im Dezember 2017 den provisionsfreien Optionshandel eingeführt hatte, wuchs das jährliche Volumen an US-börsennotierten Optionskontrakten von 4,19 Milliarden auf 15,21 Milliarden, eine Steigerung von 263 %, und auch das durchschnittliche Tagesvolumen stieg im Gleichschritt.
Von 2017 bis 2025 stieg das jährliche Optionskontraktvolumen um 263 %, von 4,19 Milliarden auf 15,2 Milliarden Kontrakte. Nachdem die Handelsaktivität zunahm, stieg auch das institutionelle Volumen im Gleichschritt, Market Maker benötigten mehr Absicherungsinstrumente, und alle Marktteilnehmer jagten Konvexitätsrenditen. Aber der Haupttreiber dieses Wachstumsschubs waren Privatanleger.
Fall B: Der Anteil der Same-Day-Optionen auf den S&P 500 ist in zehn Jahren um das 12-Fache gestiegen
Der massenhafte Eintritt von Privatanlegern spiegelt sich auch im Anstieg des kurzfristigen Optionshandels wider. Privatanleger bevorzugen Konvexität; je kürzer die Restlaufzeit der Option, desto höher das potenzielle Aufwärtspotenzial bei einem Volatilitätssprung.
Die riskanteste Kategorie bei Optionen ist 0DTE (zero days to expiration): Sie verfällt und stellt den Handel noch vor Börsenschluss desselben Handelstags ein. (Hinweis: Jede Option an ihrem letzten Handelstag ist eine 0DTE.)
Im vergangenen Jahrzehnt hat die Nachfrage von Privatanlegern weiter beschleunigt, und das Angebot an Same-Day-Optionskontrakten ist ebenfalls kontinuierlich gestiegen. Das Handelsverhalten von Privatanlegern ist weltweit sehr ähnlich: Kontrakte mit 0DTE bis 3 Tagen Restlaufzeit weisen die höchste Handelsaktivität auf.
Institutionen beteiligen sich selten an diesem lotterieähnlichen spekulativen Handel, daher ist das Volumen kurzfristiger Kontrakte ein guter Indikator, um die Beteiligung von Privatanlegern zu beobachten.
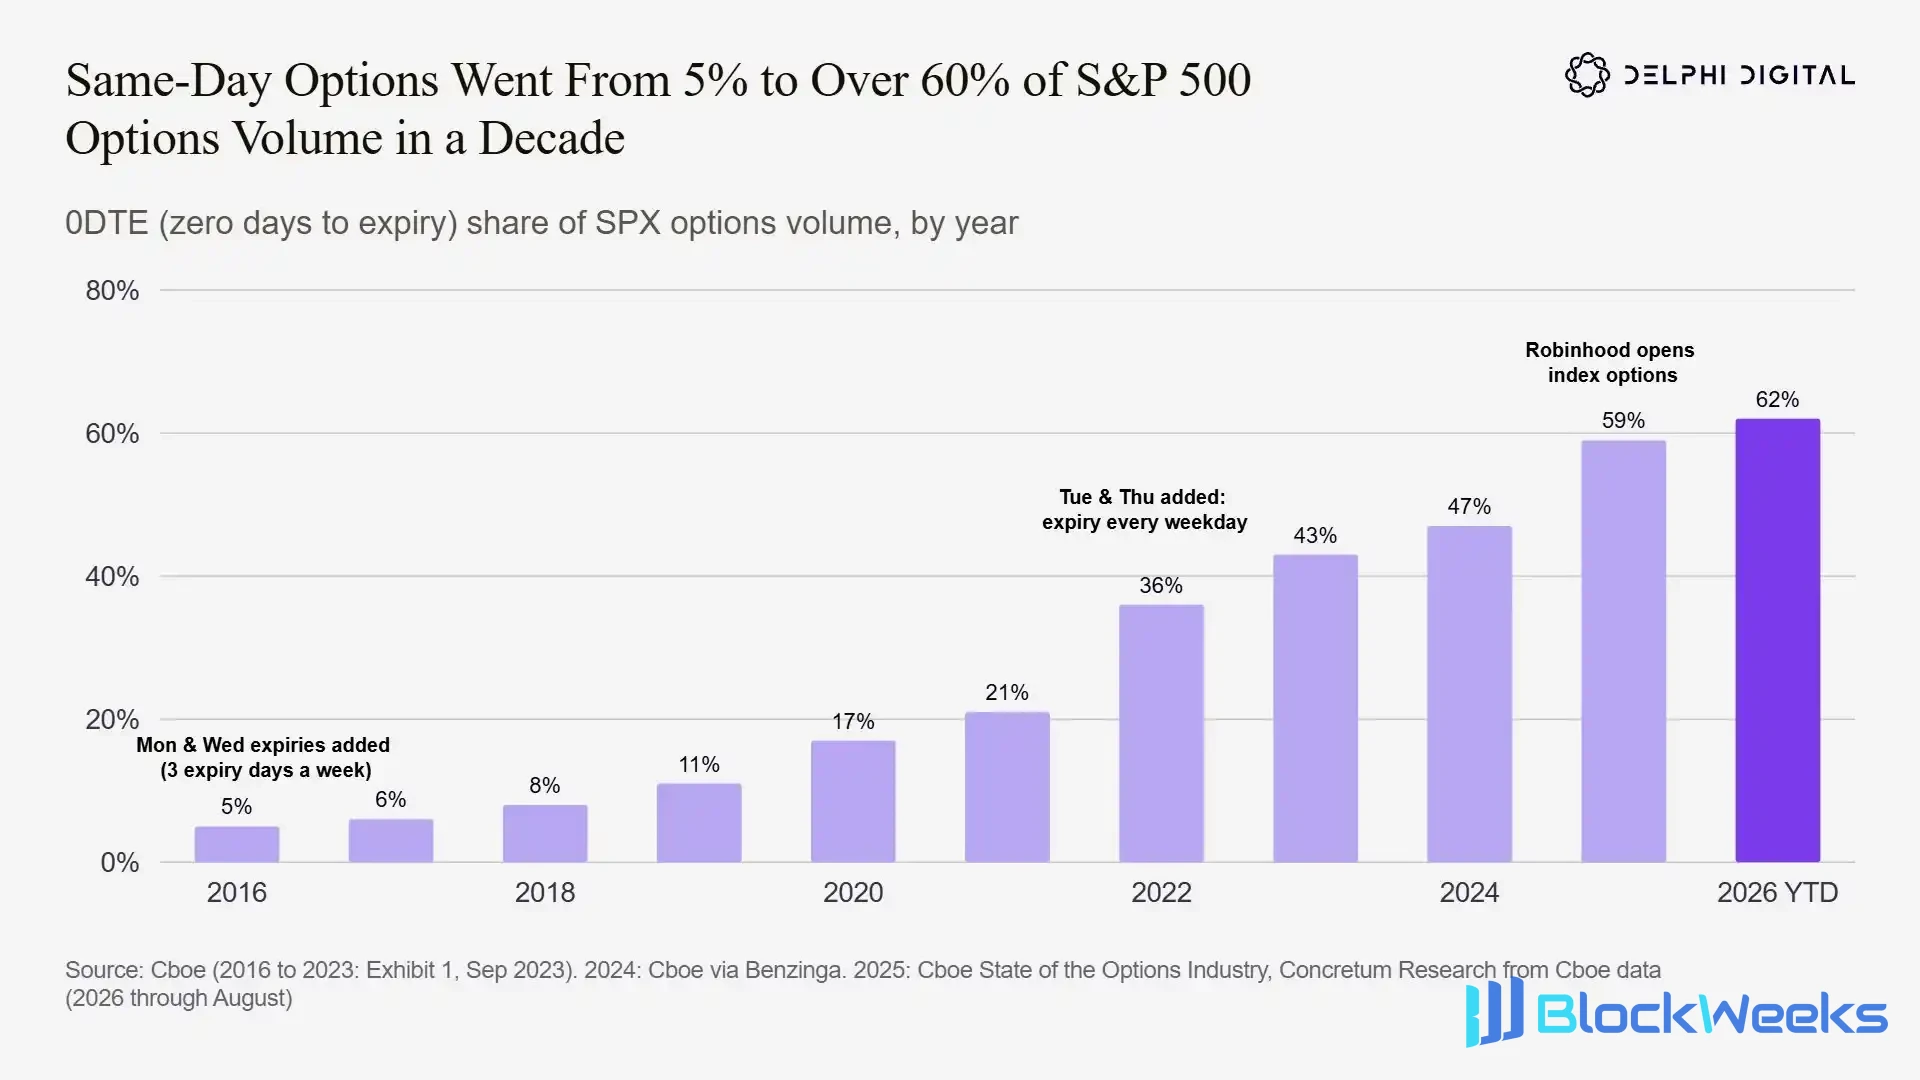
Über zehn Jahre ist der Anteil des Handelsvolumens von 0DTE-Same-Day-Optionen mit Verfall am selben Tag am S&P 500 (SPX) von 5% auf 62% gestiegen. Die Börsen fügten kontinuierlich Verfallstermine hinzu, und die Öffnung von Indexoptionen durch Robinhood befeuerte diesen Trend weiter.
Im vergangenen Jahrzehnt ist das Handelsvolumen von Same-Day-Optionen auf den S&P 500 (SPX) um mehr als das 12-Fache gestiegen, und sein Anteil am gesamten SPX-Optionsvolumen ist von 5% auf mehr als 60% geklettert.
SPX-Optionen verfallen seit 2005 jeden Freitag. Die Cboe fügte 2016 Verfallstermine am Montag und Mittwoch hinzu und ergänzte 2022 Verfallstermine am Dienstag und Donnerstag, sodass an jedem Handelstag ein Optionsverfall erreicht wurde.
Jedes zusätzliche Angebot an Verfallskontrakten stimuliert die Nachfrage weiter.
Im Januar 2025 öffnete Robinhood den Handel mit Indexoptionen für alle Kunden. Cboe-Daten zeigten, dass im darauffolgenden Monat der Anteil der Same-Day-Optionen auf einen damaligen Rekordwert von 56% stieg. Das Muster auf den globalen Märkten ist hochgradig konsistent: Bietet man Privatanlegern preisgünstige kurzfristige Optionskontrakte, beteiligen sie sich in großem Umfang am Handel.
Fall C: Kurzfristige Optionen dominieren bereits den Handel mit S&P 500-Optionen
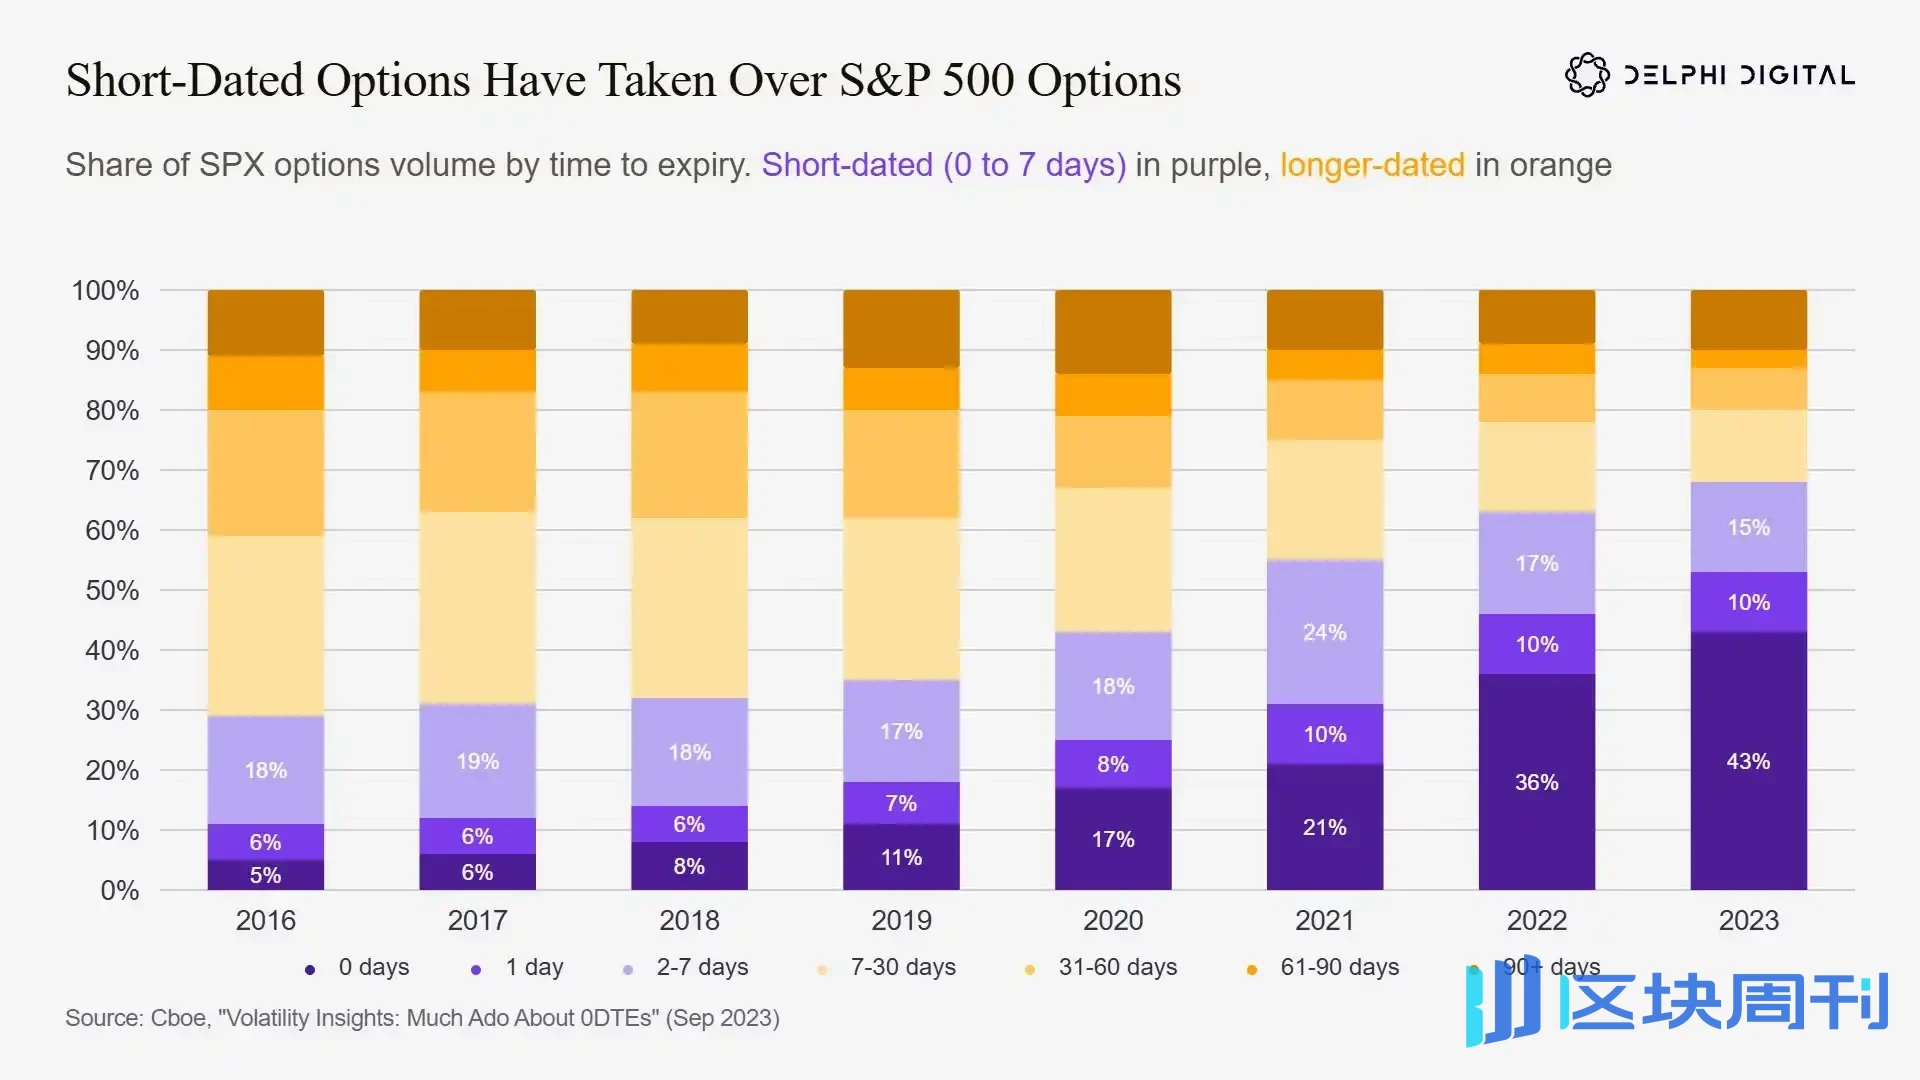
Zwischen 2016 und 2023 hat sich die Struktur des Handels mit S&P 500 (SPX)-Optionen vollständig umgekehrt. Der Anteil ultrakurzfristiger Optionen mit 0–7 Tagen Restlaufzeit stieg stark an, wobei 0DTE-Same-Day-Optionen bis 2023 43% des Gesamtvolumens ausmachten, während der Anteil mittel- und langfristiger Optionen weiter schrumpfte.
Diese Veränderung beschränkt sich nicht auf Same-Day-Optionen. Im gesamten Markt für S&P 500-Optionen verschiebt sich das Zentrum des Handels hin zu ultrakurzen Laufzeiten.
Daten von 2016: Optionen mit Verfall innerhalb einer Woche machten 29% des SPX-Volumens aus; eine Woche bis ein Monat hatte mit 30% den höchsten Anteil; mehr als ein Monat machte 41% aus.
Bis 2023 hatte sich die Marktstruktur vollständig umgekehrt:
- Verfall innerhalb einer Woche: 68% des Volumens, davon Same-Day-Optionen 43%
- Verfall in einer Woche bis einem Monat: fiel auf 12%
- Verfall in mehr als einem Monat: fiel auf 20%
In nur sieben Jahren hat sich der Markt für S&P 500-Optionen von mittel- und langfristigen Positionen dominiert zu zwei Dritteln aus Kontrakten mit Verfall innerhalb weniger Tage entwickelt.
Auch diese Transformation wird von Privatanlegern angeführt. Eine SSRN-Studie aus dem Jahr 2023 zeigt, dass für Privatanleger datierte Optionen fast alles sind, was sie handeln —über 75% der von Privatanlegern gehandelten SPX-Optionen sind 0DTE.
Fall D: Optionen waren schon immer Robinhoods größte Einnahmequelle im Handel
Robinhood ist allen bekannt. Die überwiegende Mehrheit des Privatanlegerhandels in den Vereinigten Staaten erfolgt über mobile Apps, und Robinhood ist eine führende Plattform darunter.
Das Optionsgeschäft ist die größte Quelle der Handelsumsätze von Robinhood. Anders als das hochvolatile Krypto-Geschäft ist der Optionsumsatz langfristig stabil und steht durchgängig an erster Stelle.
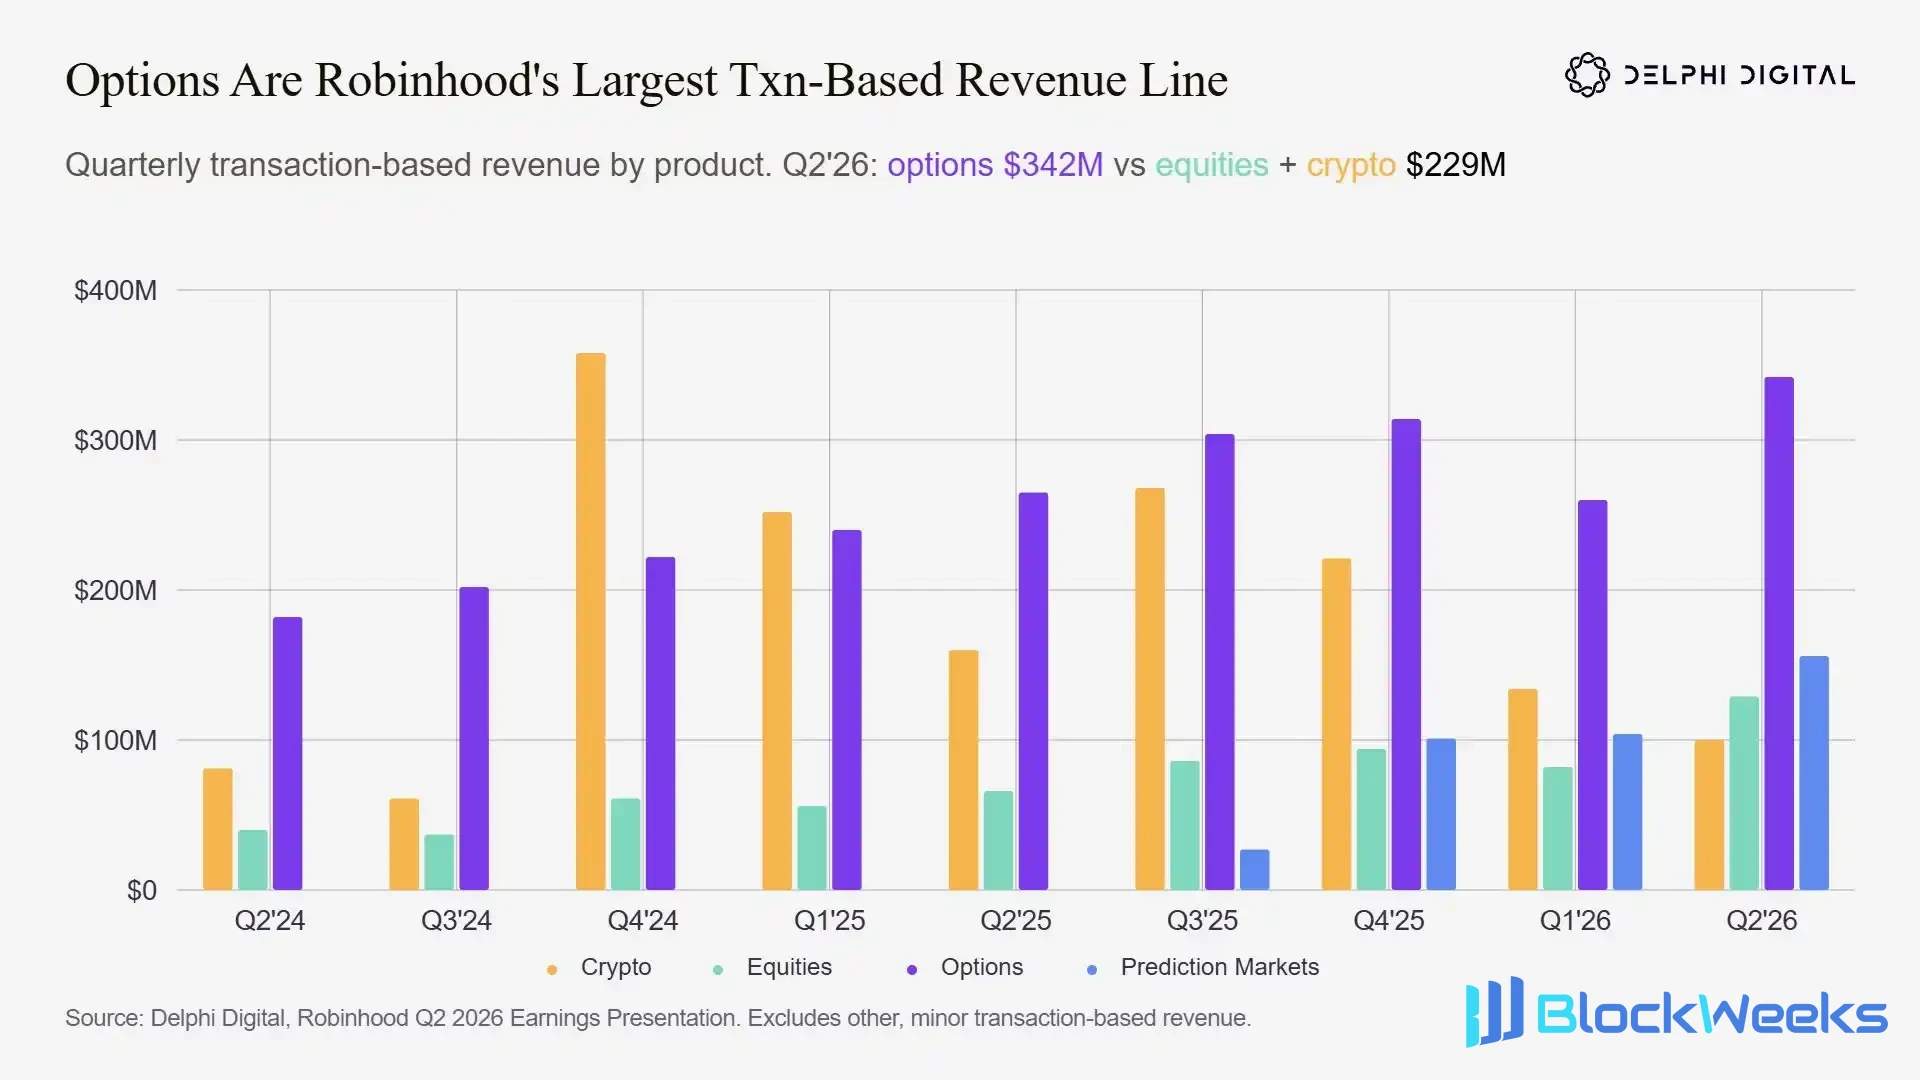
Optionen sind zur größten Quelle der Handelsumsätze von Robinhood geworden; im zweiten Quartal 2026 betrugen die Umsätze aus dem Optionshandel 342 Millionen US-Dollar und übertrafen damit bei Weitem die kombinierten Umsätze von 229 Millionen US-Dollar aus dem Aktien- und dem Krypto-Geschäft.
Der Vorteil ist sehr deutlich: Die durch den Optionshandel erzielten Umsätze übersteigen oft die kombinierten Umsätze des Aktiengeschäfts und des Krypto-Geschäfts.
Nehmen wir das jüngste zweite Quartal 2026 als Beispiel: Der Optionsumsatz im einzelnen Quartal betrug 342 Millionen US-Dollar, während Aktien + Krypto zusammen nur 229 Millionen US-Dollar ausmachten. Das Umsatzwachstum war stetig und stieg von 182 Millionen US-Dollar im zweiten Quartal 2024 auf 342 Millionen US-Dollar im zweiten Quartal 2026, eine Steigerung von 88 % über zwei Jahre.
Fall E: Indische Privatanleger dominieren den globalen Optionshandel
Keine Privatanlegergruppe ist so begeistert von Optionen wie indische Händler. Global betrachtet sind indische Privatanleger die Hauptkraft im Optionshandel und eine Forschungsstichprobe von großem Referenzwert.
Bevor wir mit der Analyse beginnen, klären wir zunächst die beiden zentralen statistischen Maße für Optionen: Prämie und Nominalbetrag.
- Prämie: das Bargeld, das Händler tatsächlich zahlen, um Optionen zu kaufen. Wer 200 US-Dollar ausgibt, um eine Call-Option zu kaufen, für den sind diese 200 US-Dollar die Prämie. Sie repräsentiert Mittel, die tatsächlich den Besitzer wechseln, und ist der objektivste Indikator zur Messung des Handelsvolumens einer Plattform.
- Nominalwert: der Nennwert des entsprechenden Basiswerts, gleich dem Kontraktmultiplikator × dem Basispreis. Eine Prämie von 200 US-Dollar kann ein Risikoengagement im Wert von 10.000 US-Dollar hebeln. Daher ist der Nominalwert oft sehr groß, aber die tatsächlich den Besitzer wechselnden Mittel sind nicht so hoch. Er eignet sich zur Beobachtung der Marktgröße, aber eine isolierte Betrachtung kann leicht zu Fehleinschätzungen führen.
Zurück zum indischen Markt.
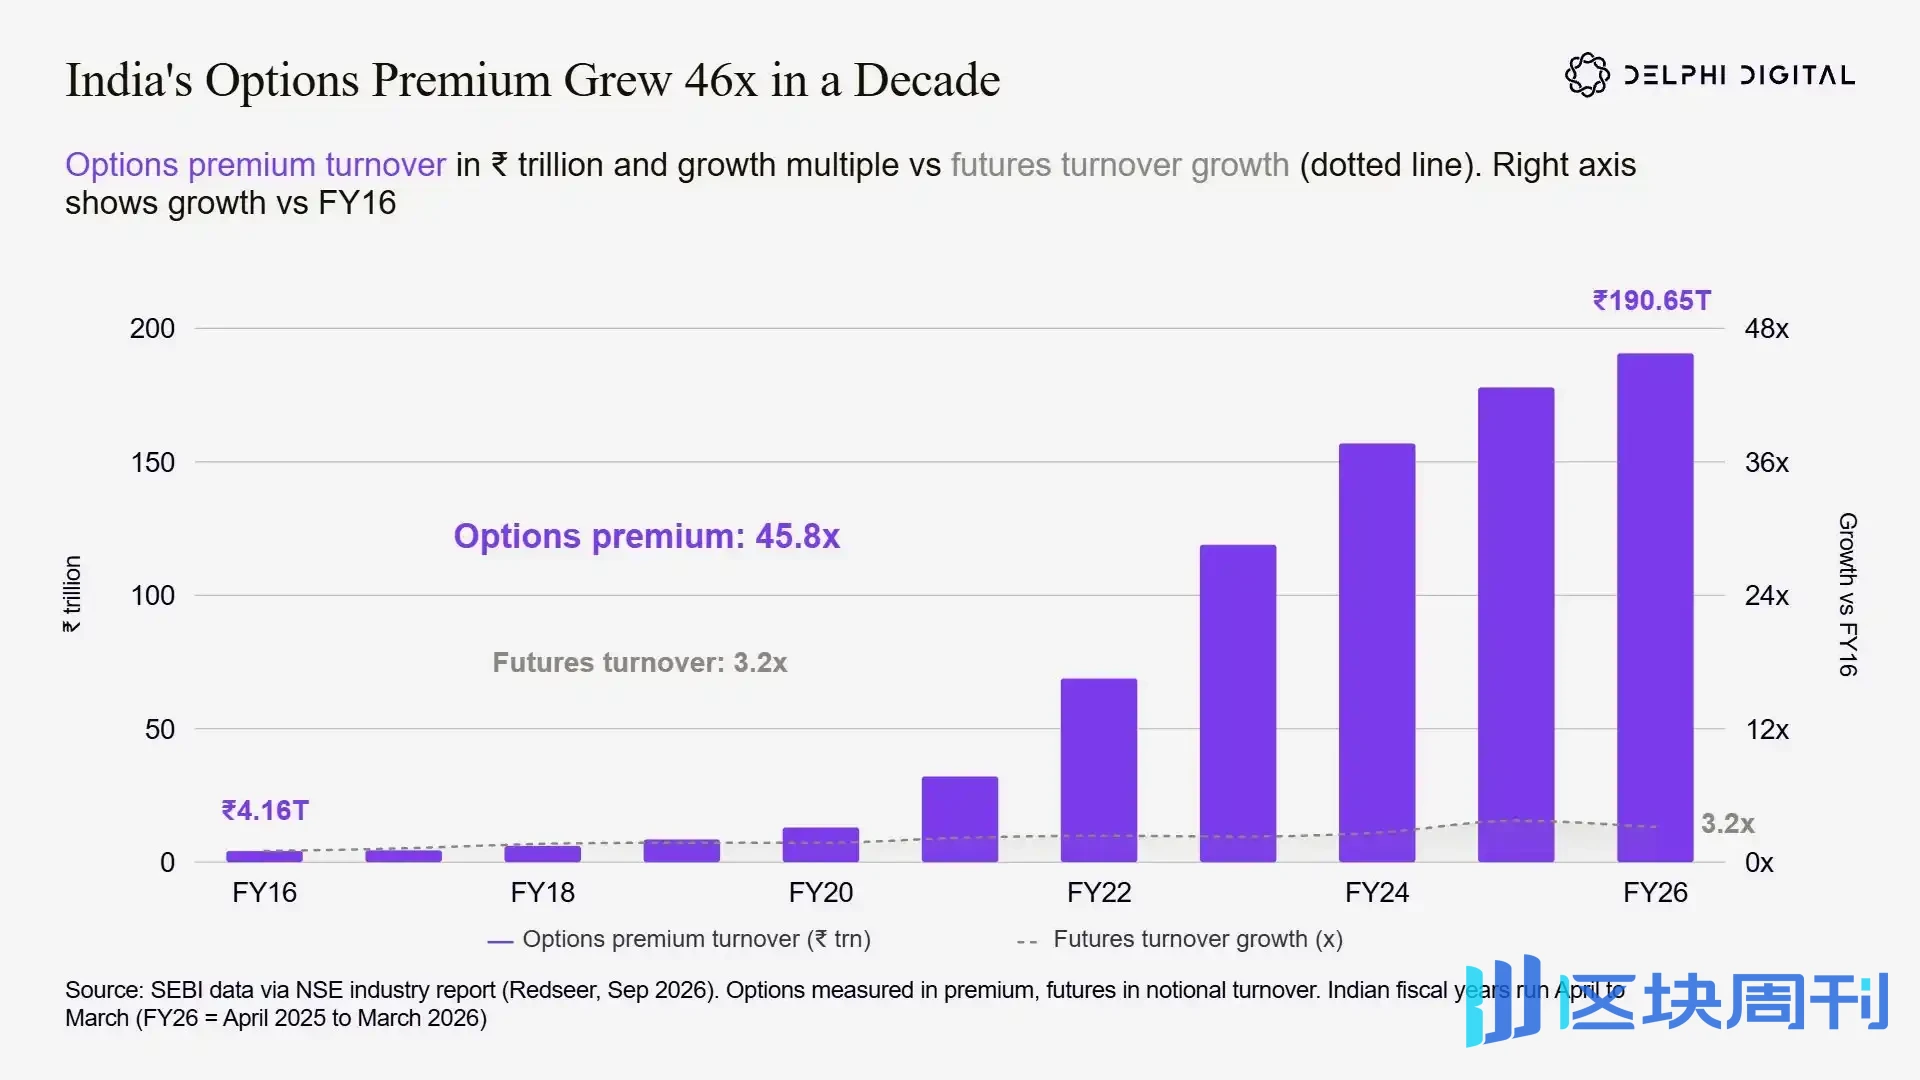
Vom indischen Fiskaljahr FY16 bis FY26 wuchs der Optionsprämienumsatz um das 45,8-Fache (auf 190,65 Billionen Rupien) und damit weit schneller als der nur 3,2-fache Anstieg des Terminkontraktumsatzes.
Im Fiskaljahr 2016 (April 2015–März 2016) zahlten indische Händler 4,16 Billionen Rupien an Aktienoptionsprämien; bis zum Fiskaljahr 2026 erreichte der Prämienumsatz 190,65 Billionen Rupien, eine Steigerung um das 45,8-Fache.
Ende 2024 führte die Securities and Exchange Board of India (SEBI) eine Reihe von Regulierungsmaßnahmen ein: Die Mindestkontraktgröße wurde von 500.000 Rupien auf 1,5 Millionen Rupien erhöht (eine Verdreifachung), während die Börsen verpflichtet wurden, Wochenablaufkontrakte nur für einen Referenzindex anzubieten.
Trotzdem stieg das Volumen der Optionsprämien weiter und wuchs im Fiskaljahr 2026 um weitere 7 %.
Unter den indischen Privatanlegern im Derivatehandel sind Optionen die absolute erste Wahl. Mehr als 90 % der Privatanleger, die am Derivatehandel teilnehmen, handeln ausschließlich mit Optionen. Man kann sagen, dass für indische Privatanleger der Derivatehandel im Grunde gleichbedeutend mit dem Optionshandel ist.
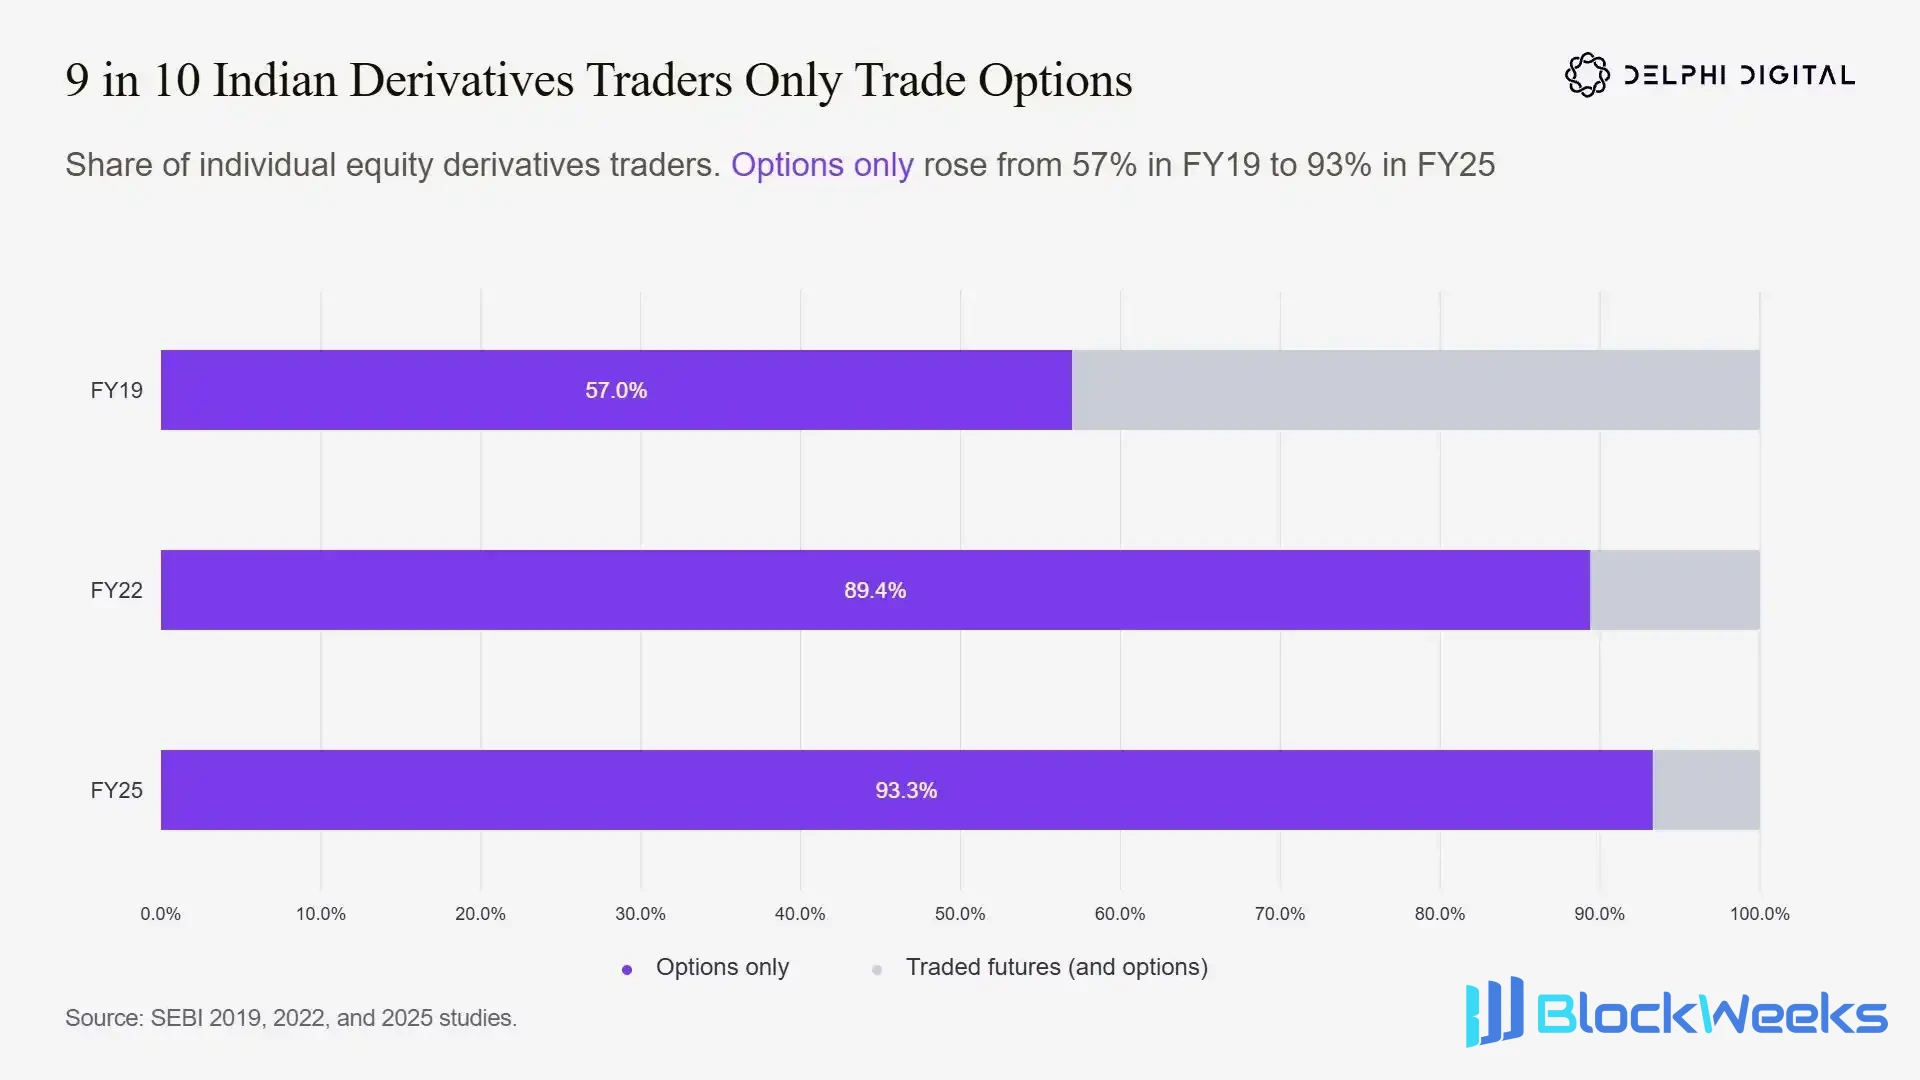
Unter den Einzelhändlern bei indischen Einzelaktien-Derivaten stieg der Anteil der Händler, die ausschließlich mit Optionen handeln und keine Terminkontrakte anfassen, von 57 % im FY19 auf 93,3 % im FY25; die überwiegende Mehrheit der Privatanleger handelt ausschließlich mit Optionen.
Bevor wir globale Vergleiche anstellen, klären wir zunächst, was „Dominanz“ auf dem indischen Markt bedeutet. Im ersten Halbjahr 2026 handelten indische Börsen 39,3 Milliarden Optionskontrakte, das 4,5-Fache der 8,7 Milliarden Kontrakte, die alle US-Optionsbörsen zusammen abwickelten.
Doch die von US-Händlern gezahlten Prämien erreichten 6,3 Billionen Dollar, fast das Fünffache der 1,3 Billionen Dollar Indiens. Umgerechnet beträgt die Prämie für einen einzelnen Kontrakt in Indien etwa 33 Dollar, während ein einzelner Kontrakt in den Vereinigten Staaten bis zu 719 Dollar beträgt.
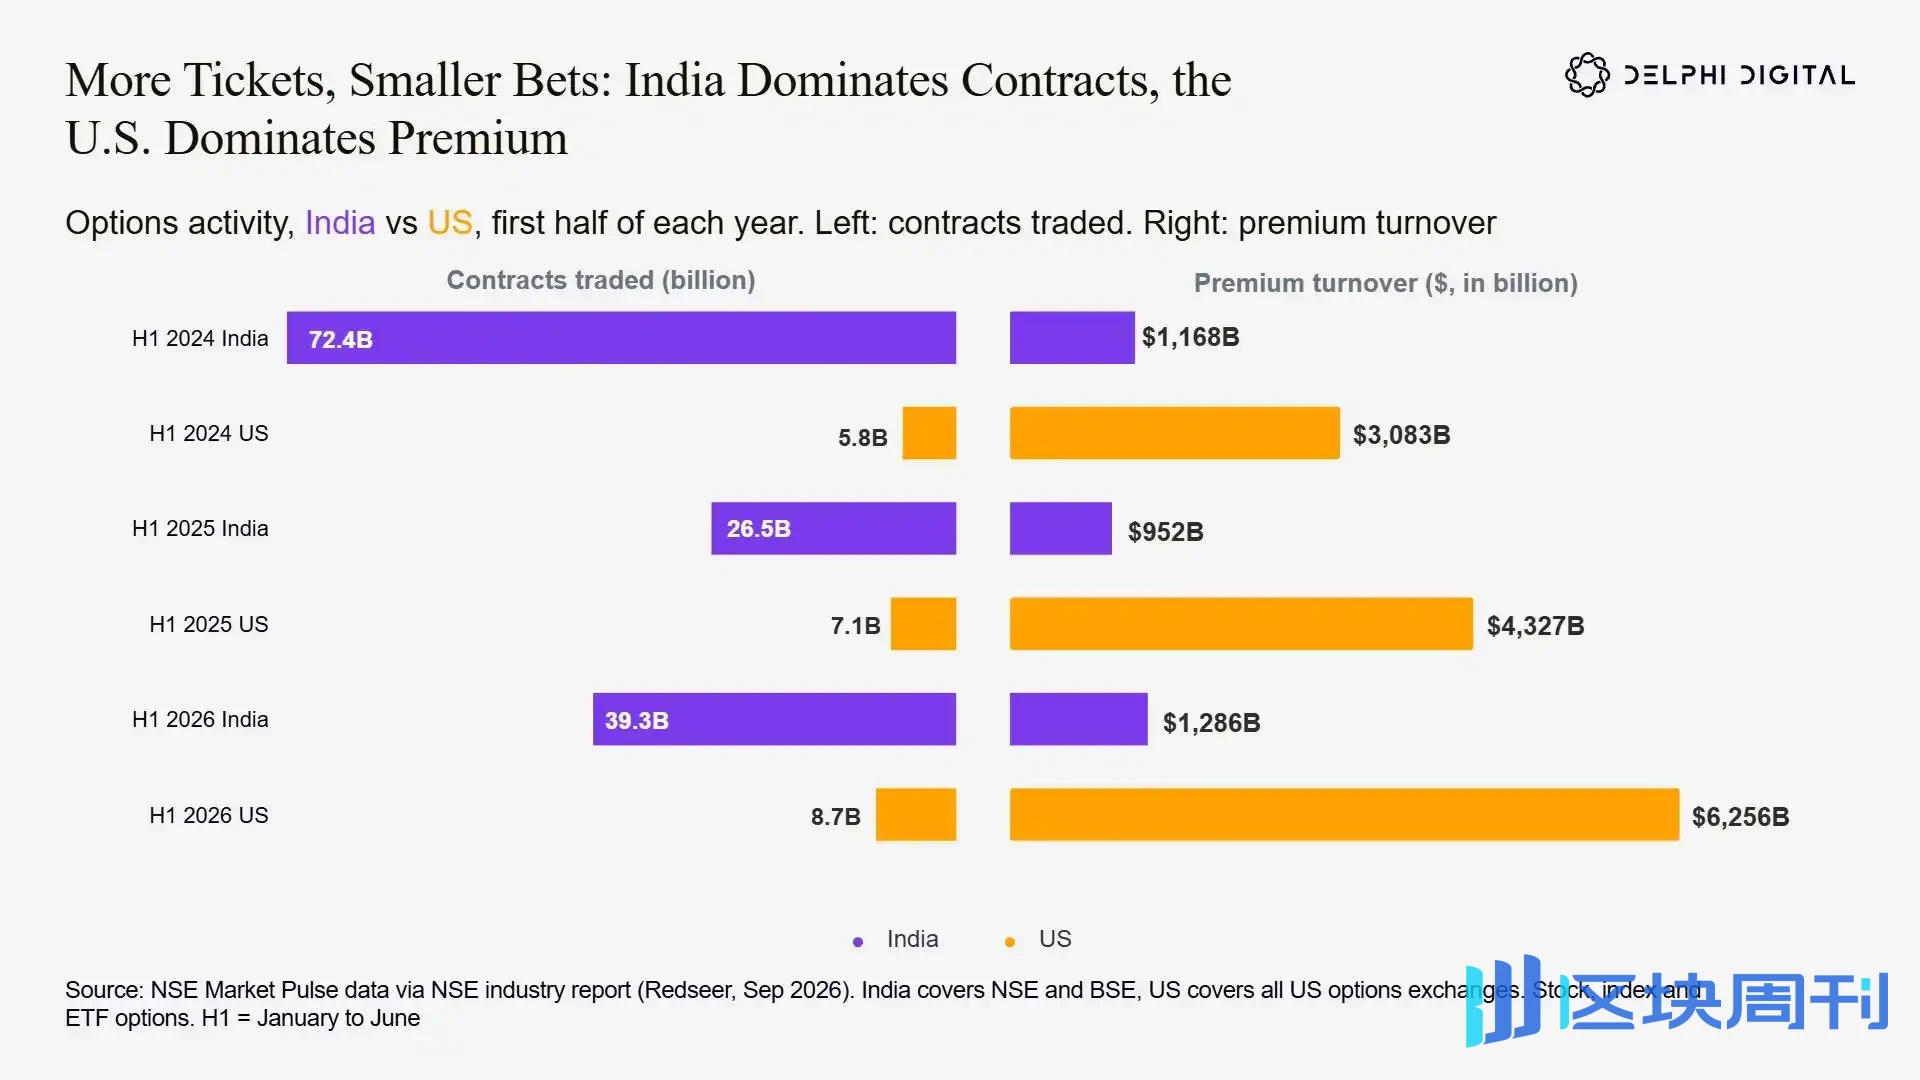
Vergleich der indischen und US-amerikanischen Optionsmärkte: Indien handelt weit mehr Kontrakte als die Vereinigten Staaten, aber der Prämienumsatz der US-Optionen ist deutlich höher, was widerspiegelt, dass indische Privatanleger kleinere individuelle Handelsgrößen und mehr Trades haben.
Der Unterschied kommt hauptsächlich aus zwei Punkten: Der Mindestnennwert der indischen Kontrakte ist niedriger, und die gehandelten Produkte sind ebenfalls unterschiedlich. Fast das gesamte indische Volumen stammt aus Indexoptionen mit niedrigen Kontrakteinheitspreisen, niedrigen Schwellenwerten und kurzen Laufzeiten; während der US-Markt Einzelaktienoptionen, ETF-Optionen und langfristige Kontrakte umfasst, mit viel höheren Prämien pro Kontrakt.
Was indische Privatanleger handeln, ist dieselbe Art von „Lotterie-Optionen“ wie US-Privatanleger, nur mit niedrigeren Einheitspreisen.
Diese Datenreihe zeigt auch anschaulich die Auswirkungen der SEBI-Regulierung: Von der ersten Hälfte 2024 bis zur ersten Hälfte 2025 fiel das Kontraktvolumen um 63 %, aber die Prämien fielen nur um 18 %. Was zurückging, waren hauptsächlich große Kontrakte, nicht Händler, die den Markt verließen. Bis zur ersten Hälfte 2026 erholte sich das Kontraktvolumen um 48 %, und die Prämien erholten sich um 35 %.
Mit dem obigen Hintergrund im Kopf können wir, wenn wir erneut auf das globale Optionskontrakthandelsvolumen schauen, klar erkennen, wo Indien steht.
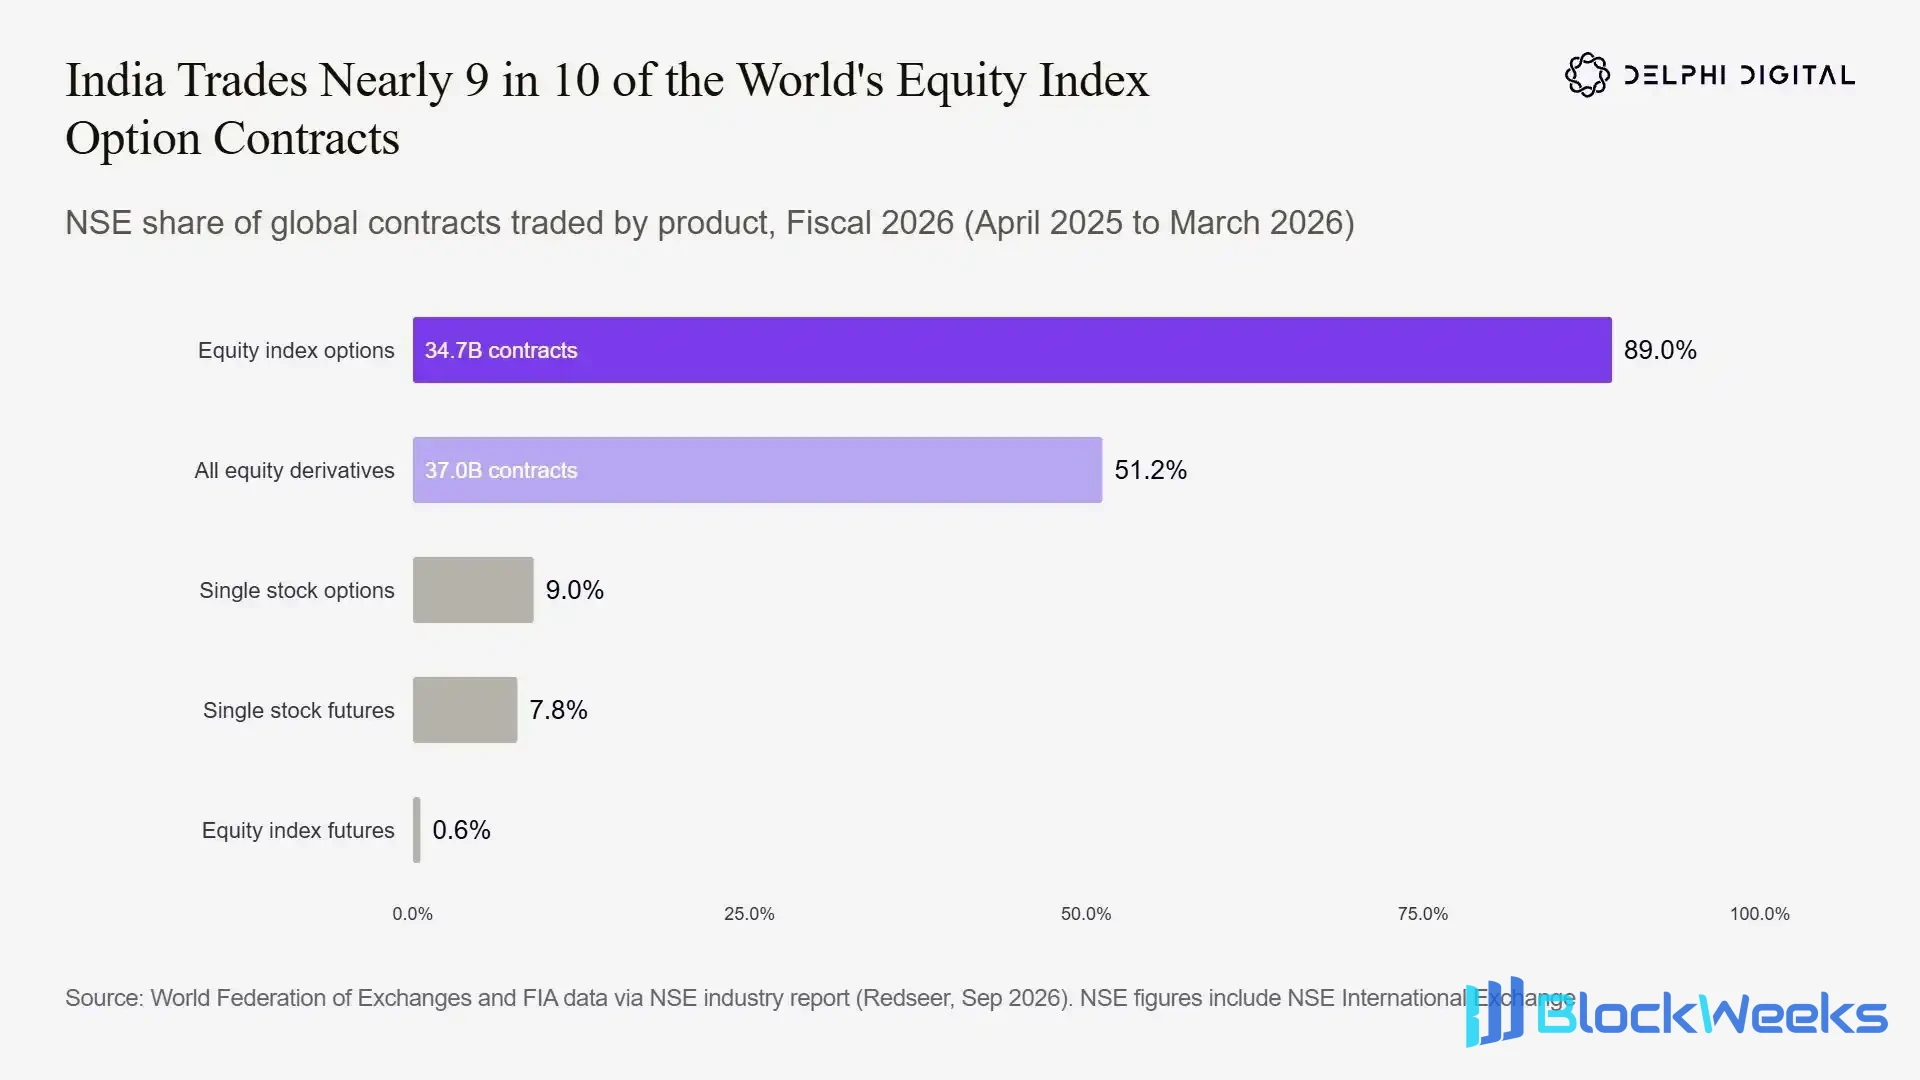
Im Geschäftsjahr 2026 machte das Handelsvolumen von Aktienindexoptionen an Indiens NSE 89 % aller globalen Aktienindexoptionskontrakte aus und nahm eine absolut dominierende Position im globalen Markt für Aktienindexoptionen ein.
Nur als Referenz: Gemessen allein an der Beteiligungsintensität dominiert Indien den globalen Optionshandel.
Im Geschäftsjahr 2026 handelte die National Stock Exchange of India (NSE) 34,7 Milliarden Aktienindexoptionskontrakte, was 89 % des globalen Gesamtvolumens und 51 % aller globalen Aktienderivatekontrakte entspricht. Gemessen am Kontrakthandelsvolumen liegt sie weit vor den führenden westlichen Derivatebörsen.
Zum Vergleich: Die CME lag im gleichen Zeitraum bei etwa 7,1 Milliarden Kontrakten und die ICE bei etwa 5 Milliarden Kontrakten. Das Handelsvolumen der NSE war 4,9-mal so hoch wie das der CME und 6,9-mal so hoch wie das der ICE.
Indische Privatanleger beteiligen sich nicht nur an Optionen – Optionen sind für sie zur wichtigsten Art der Marktbeteiligung geworden.
Fall F: Koreanische Aktienindexoptionen, eine Geschichte von Aufstieg und Fall des Marktes
Lange vor Indien hatte Südkorea bereits ein Szenario inszeniert: Was passiert mit dem Markt, wenn Privatanleger problemlos günstige Indexoptionen kaufen können.
KOSPI-200-Optionen bilden die 200 führenden börsennotierten Unternehmen Südkoreas ab und machen die überwiegende Mehrheit des Handelsvolumens bei Aktienoptionen an der Korea Exchange (KRX) aus.
In den frühen 2000er Jahren machten südkoreanische inländische Privatanleger 70 % des gesamten Handelsvolumens von KOSPI-Optionen aus. Als ausländische Institutionen und ausländische Privatanleger eintraten, kombiniert mit kontinuierlicher Verschärfung durch die inländischen Regulierungsbehörden, sank der Anteil des südkoreanischen Privatanlegerhandels auf unter 30 % und hat sich bis heute nicht erholt.
Der südkoreanische Aktienindexoptionsmarkt durchlief eine vollständige Aufstiegs- und Abstiegskurve: schneller Aufstieg, an der Weltspitze, und dann abrupte Schrumpfung unter schwerer Regulierung.
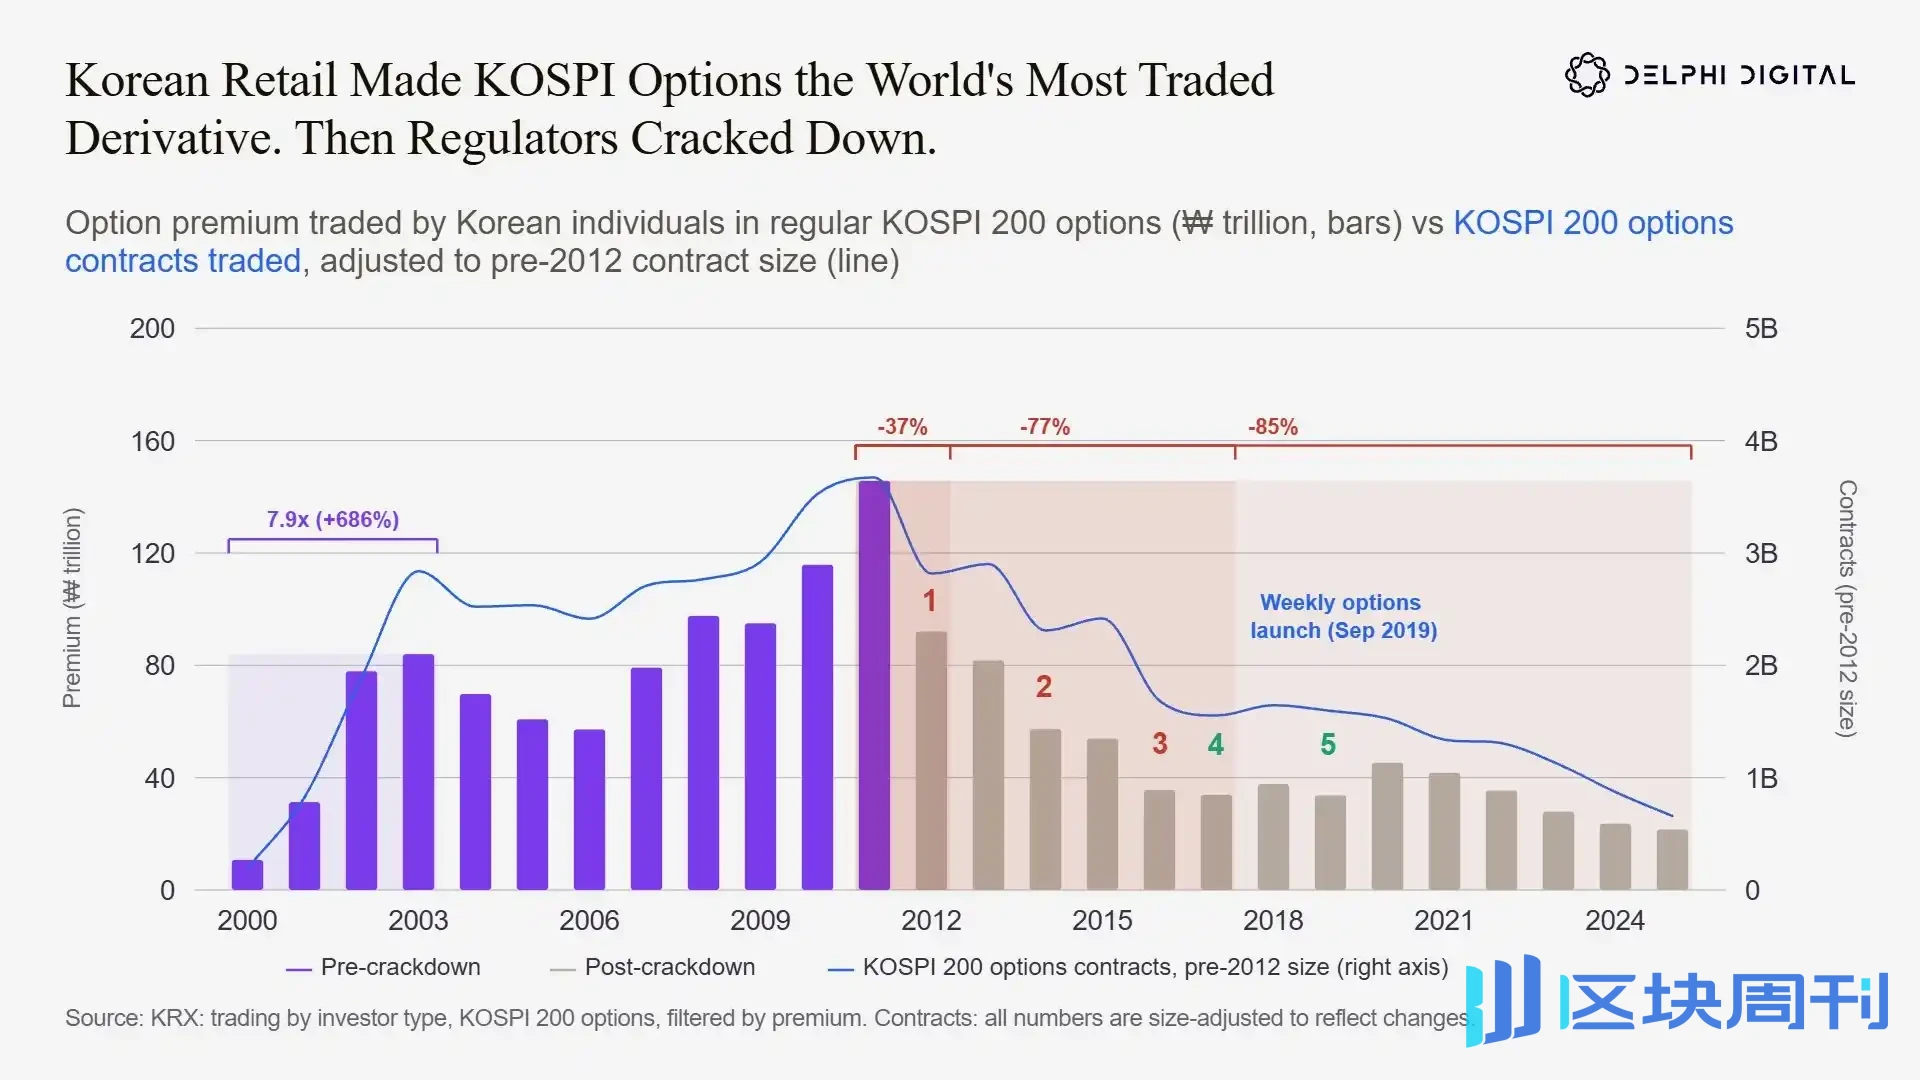
Südkoreanische Privatanleger trieben KOSPI200-Optionen einst zum meistgehandelten Derivat der Welt; nachdem die Regulierungsbehörden Beschränkungen einführten, fiel das Handelsvolumen stark, und selbst die spätere Einführung von Wochenoptionen konnte es nicht wieder auf frühere Höchststände bringen.
Daraus lassen sich viele Lehren ziehen, und wir werden sie schrittweise betrachten:
- Boomphase: 2000–2003. Die Gesamtzahl der Aktienoptionskontrakte stieg von 194 Millionen im Jahr 2000 auf 2,84 Milliarden im Jahr 2003, ein Anstieg um das 14,6-Fache in drei Jahren. Im selben Zeitraum stiegen die von Privatanlegern gezahlten Prämien um das 7,9-Fache. Privatanleger waren der Kern dieses Booms und machten 70 % des Handelsvolumens der KOSPI-200-Optionen aus.
- Globale Spitzenphase: 2004–2011. Im Jahr 2004 machte das Handelsvolumen der Aktienoptionen der KRX etwa 28 % des weltweiten Handelsvolumens mit Derivatenkontrakten aus. Fast ein Jahrzehnt lang belegten die KOSPI-200-Optionen Platz eins im globalen Kontrakthandelsvolumen der FIA und erreichten 2011 einen Höchststand von 3,67 Milliarden Kontrakten. Die Optionsprämien von Privatanlegern erreichten einen Höchststand von 145,7 Billionen koreanischen Won.
- Rückgangsphase: 2012–2017. Die Aufsichtsbehörden waren der Ansicht, die Spekulation von Privatanlegern sei überhitzt, und führten schließlich strenge Regulierungsmaßnahmen ein.
Im Dezember 2011 kündigte die südkoreanische Finanzaufsichtsbehörde (FSC) an, die Kontraktgröße der KOSPI-200-Optionen um das 5-Fache zu erhöhen, wobei der Multiplikator von 100.000 koreanischen Won auf 500.000 koreanische Won angehoben wurde. Basierend auf dem damaligen Wechselkurs von 1 US-Dollar = 1.327 koreanischen Won stieg die Schwelle für einen einzelnen Kontrakt von etwa 75,34 US-Dollar auf 376,71 US-Dollar.
Die neuen Regeln wurden von März bis Juni 2012 schrittweise umgesetzt. Das gesamte Kontrakthandelsvolumen sank um 23 % gegenüber dem Höchststand, und die Prämien von Privatanlegern fielen um 37 % im Jahresvergleich.
Im Dezember 2014 verschärften die Aufsichtsbehörden erneut: Neue Händler, die an Optionsgeschäften teilnehmen wollten, mussten einen 30-stündigen Kurs absolvieren, 50 Stunden simulierten Handel durchführen und 50 Millionen koreanische Won als Margin hinterlegen (entspricht 37.671 US-Dollar!!!).
Diese Politik schnitt neuen Privatanlegern praktisch den Einstieg ab.
Im Januar 2016 folgte eine dritte Regulierungsrunde: Die Kapitalertragsteuer auf KOSPI-200-Derivate wurde von 5 % auf 10 % erhöht, und das Handelsvolumen sank erneut.
Bis 2017 war die Marktaktivität nach der Anpassung der Kontraktgröße um 57 % gegenüber dem Höchststand gesunken; die Optionsprämien von Privatanlegern waren um 77 % vom Höchststand gefallen.
Später räumten die Aufsichtsbehörden auch ein, dass die Politik zu aggressiv gewesen war. Im März 2017 wurde der Kontraktmultiplikator halbiert und fiel auf 250.000 koreanische Won zurück. Im Jahr 2019 gab die FSC zu, dass die Eintrittsschwelle zu hoch angesetzt worden war, senkte die Margin auf 10–20 Millionen koreanische Won und komprimierte die Schulung auf einen 1-stündigen Kurs + 3 Stunden simulierten Handel.
Im Jahr 2019 führte die FSC außerdem wöchentliche KOSPI-200-Optionen ein, um den Markt wiederzubeleben. Die Bedingungen verbesserten sich etwas; von 2020 bis 2025 kehrte das bereinigte jährliche Kontraktvolumen auf 1,7–2 Milliarden Kontrakte zurück, lag aber immer noch bei der Hälfte des Höchststands von 2011.
Die Regulierung hat den Markt für KOSPI-200-Optionen nicht direkt geschlossen, aber sie hat die Bereitschaft von Privatanlegern zur Teilnahme stark beeinträchtigt. Im Jahr 2025 erreichten die Optionsprämien von Privatanlegern mit nur 21,5 Billionen koreanischen Won ein 20-Jahres-Tief, ein Rückgang um 85 % gegenüber dem Höchststand von 2011.
Wenn die Teilnahmebereitschaft inländischer Privatanleger einmal beeinträchtigt ist, ist es fast schwierig, sie wiederherzustellen. Zum vierten Quartal 2026 lag der Anteil von Privatanlegern unter 27 %, während der Anteil ausländischer Institutionen + ausländischer Privatpersonen 66 % überstieg.
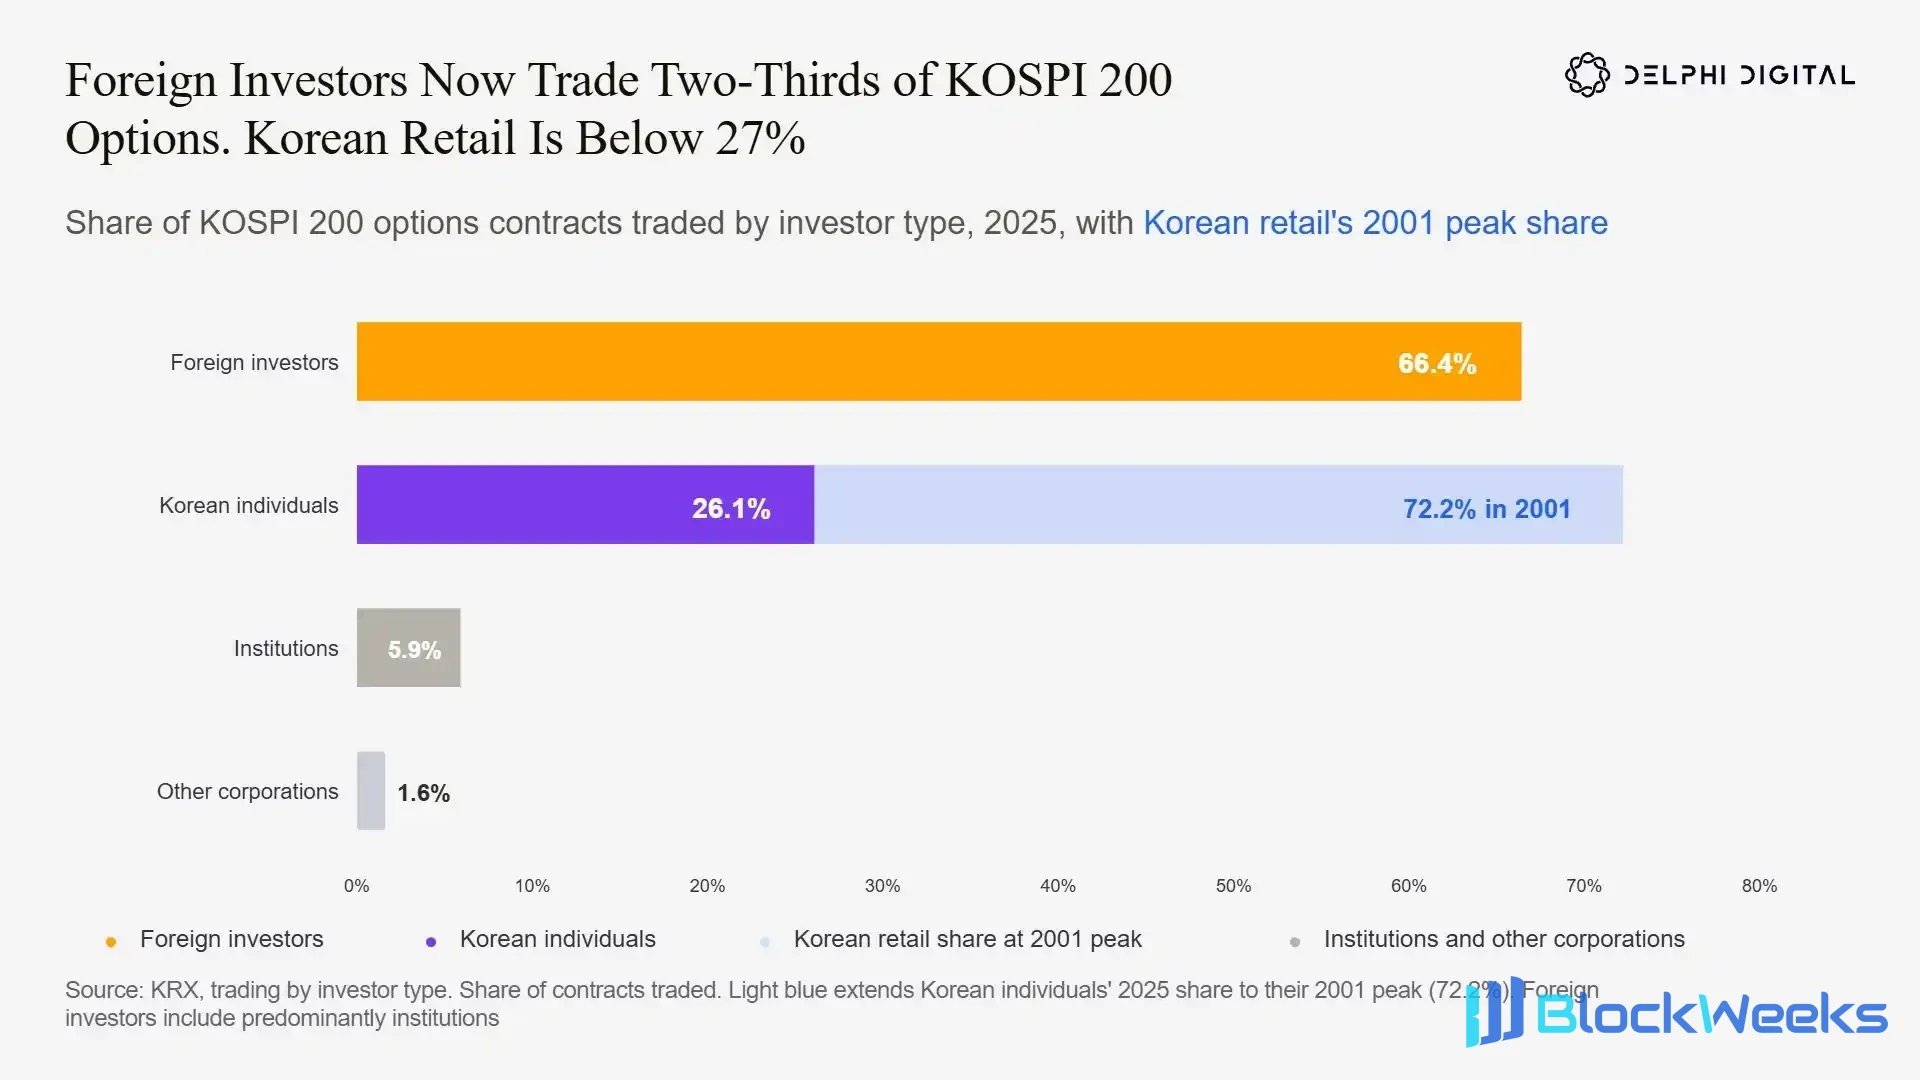
Im Jahr 2025 machten ausländische Anleger 66,4 % des Handels mit KOSPI200-Optionen aus, während südkoreanische Privatanleger nur 26,1 % ausmachten, ein starker Rückgang gegenüber dem Spitzenanteil von 72,2 % für Privatanleger im Jahr 2001.
Viele werden denken, dass diese Art von „vernünftiger Regulierung“ ihr Ziel erreicht hat, oder? Die Spekulation wurde unterdrückt, die Anleger wurden geschützt, und die frenetische Handelsnachfrage verblasste...
Dem ist nicht so.
In jedem boomenden Markt gilt: Wenn er übermäßig eingeschränkt wird, wird die Nachfrage nur ins Ausland abfließen.
Südkoreanische Händler verlagerten sich einfach auf den Handel mit Offshore-Futures und -Optionen; die Marktnachfrage nach Leverage-Handel verschwand nie.
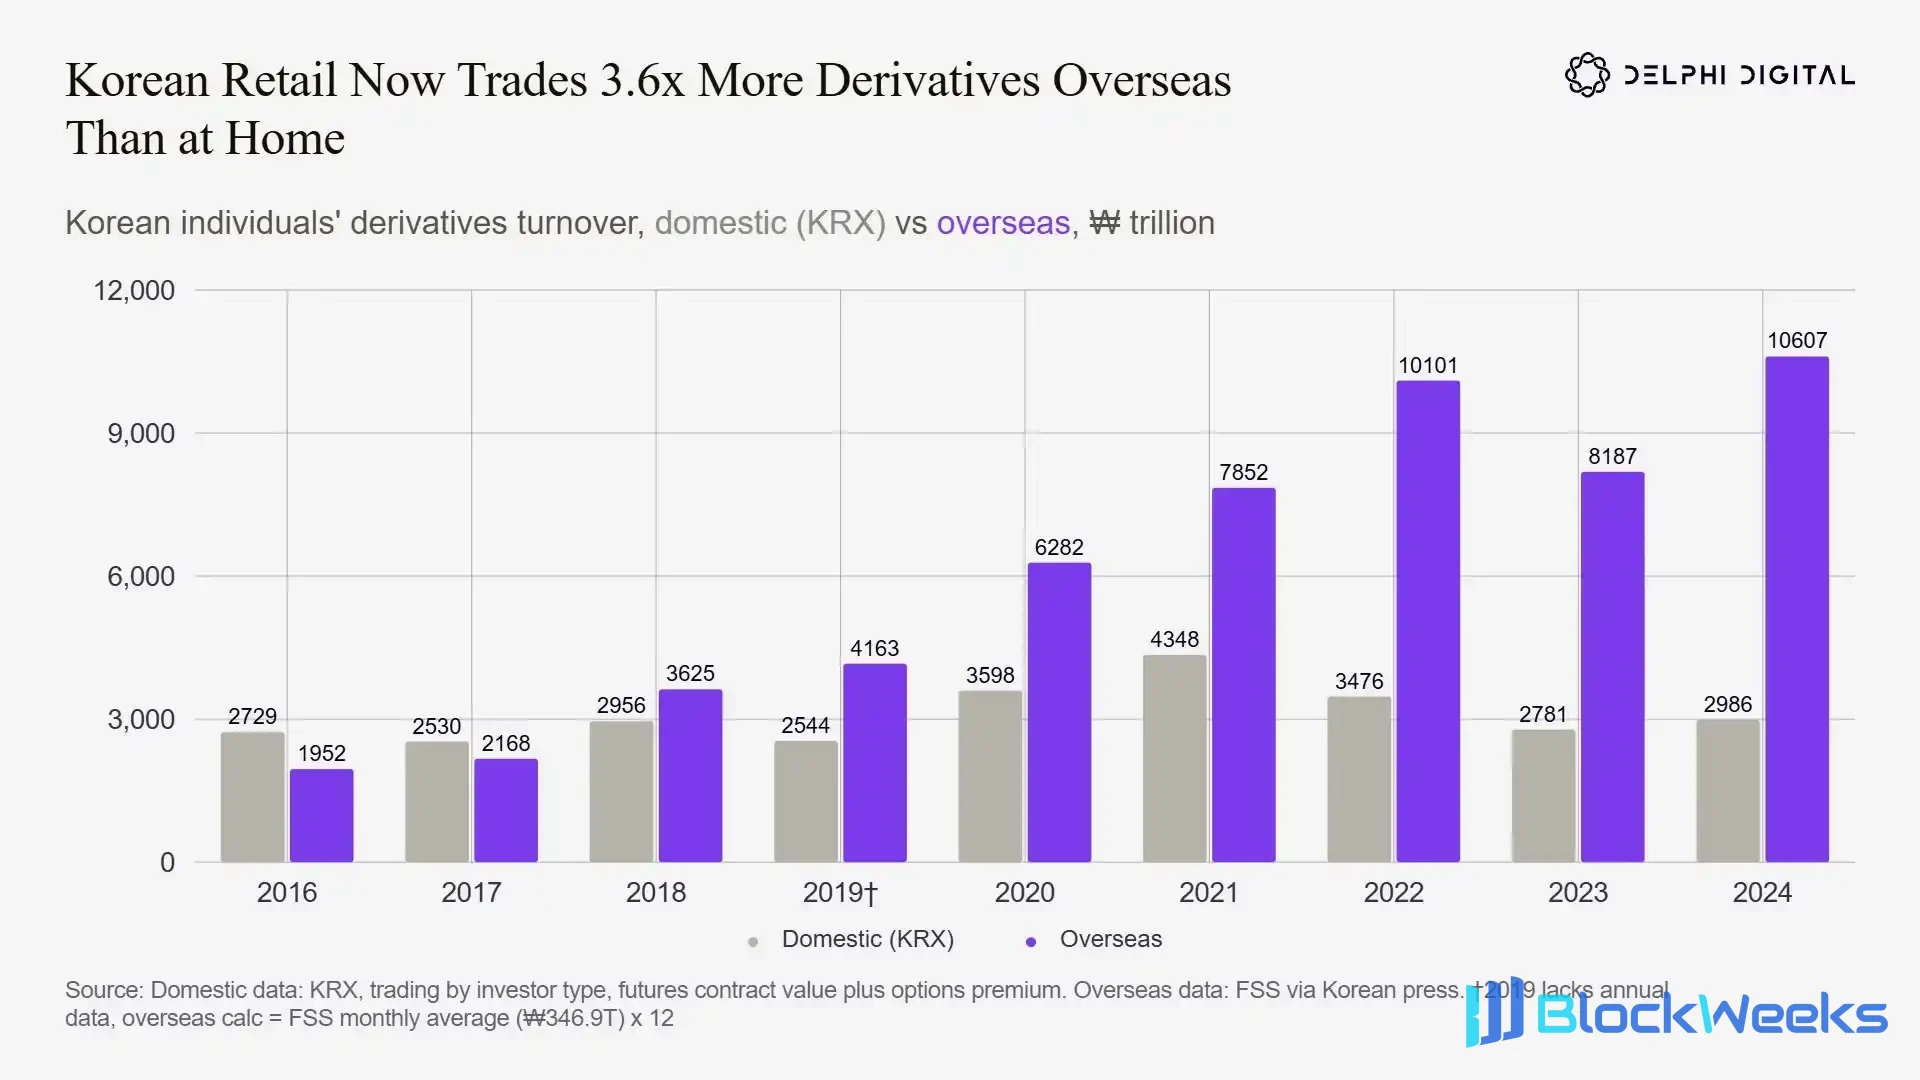
Das Handelsvolumen südkoreanischer Privatanleger mit ausländischen Derivaten hat das 3,6-Fache des Inlandsmarkts erreicht; nach den regulatorischen Beschränkungen für den Inlandshandel verlagerte sich ein großer Teil der Handelsnachfrage auf ausländische Märkte.
(Die Financial Supervisory Service (FSS) von Südkorea und die Korea Financial Investment Association (KOFIA) haben vor 2016 keine Daten zum Auslandshandel veröffentlicht, daher vergleichen wir 2016–2024.)
Der hier genannte Derivateumsatz bezieht sich auf das gesamte jährliche Derivatehandelsvolumen südkoreanischer Privatanleger, einschließlich Futures und Optionen. Bei Futures sind die Statistiken der volle Nominalwert der Positionen (Indexpreis × Multiplikator × Anzahl der Kontrakte); bei Optionen werden nur die gezahlten Prämien gezählt, nicht der Nominalwert der Positionen, die sie kontrollieren.
Im Jahr 2016 war der Umfang des Inlandsderivatehandels südkoreanischer Privatanleger noch höher als im Ausland: 2.729 Billionen koreanische Won an KRX-Börsen gegenüber 1.952 Billionen koreanische Won an ausländischen Börsen. Im Jahr 2018 übertraf der Auslandsumsatz erstmals den Inlandsmarkt.
Bis 2024 hatte sich die Lücke vollständig vergrößert: Der Auslandshandel betrug 10.607 Billionen koreanische Won, während der Inlandshandel nur 2.986 Billionen koreanische Won betrug, wobei der Auslandsumfang das 3,6-Fache des Inlandsumfangs betrug.
Über diese acht Jahre wuchs der Umfang des Auslandsderivatehandels von Privatanlegern um das 5,4-Fache, während der Inlandshandel nur um 9 % wuchs.
Im Inland müssen neue Derivatehändler weiterhin eine Mindestmargin von 10 Millionen koreanischen Won + eine Pflichtschulung erfüllen; die meisten ausländischen Broker haben keine solchen Margin- und Schulungsschwellen.
Infolgedessen flohen Privatanleger weiterhin aus dem Inlandsmarkt mit hohen Schwellen und wandten sich Plattformen im Ausland mit lockereren regulatorischen Umgebungen zu. Südkoreanische Privatanleger handeln im Ausland hauptsächlich mit US-Aktienindex-Futures, wobei Nasdaq-100-Mini-Futures den höchsten Umsatz aufweisen.
Die Geschichte wiederholt sich nicht einfach, aber sie reimt sich immer
Offensichtlich bevorzugen Privatanleger von Natur aus den Optionshandel. Die Aufschlüsselung der Nachfragemuster weltweit ist die Grundlage für das Verständnis des Problems der Vertriebskanäle.
- Im Laufe der Geschichte waren Privatanleger der zentrale Treiber jedes Optionsmarktes, der explosives Wachstum erzielte
- Regulierung kann das Handelsvolumen des Inlandsmarktes unterdrücken, aber sie kann die Handelsnachfrage nicht beseitigen
- Unter allen Handelskategorien ist die Anziehungskraft von Optionen auf Privatanleger weit voraus
Indien und die Vereinigten Staaten sind gute positive Beispiele, während die Lektion Südkoreas besonders beachtenswert ist.
Wenn es um On-Chain-Optionen geht, werden viele Leute sagen: DeFi kann im Privatanlegermarkt niemals mit Robinhood konkurrieren. Ich stimme dieser Ansicht nicht vollständig zu; der entscheidende Punkt ist: Damit der On-Chain-Optionssektor explodiert, muss er keineswegs US-Privatanleger anziehen, um einzusteigen.
Genau wie koreanische Händler damals werden zahlreiche Händler auf Offshore-Plattformen wechseln, um ihre Handelsbedürfnisse zu erfüllen. Solange die richtigen Vertriebskanäle gewählt werden, hat jedes permissionless Protokoll die Chance, diese Nachfrage zu erfassen.
Das derzeitige On-Chain-Optionsvolumen ist noch klein; durch die weitere Einbindung von Institutionen und nativen Krypto-Nutzern könnte das Handelsvolumen leicht um das Zehnfache steigen. Aber angesichts der Entwicklungsgeschichte des traditionellen Finanzwesens wird der Wendepunkt für die Massenadoption unweigerlich aus dem Orderflow gewöhnlicher Privatanleger kommen.




