In Kürze
- Die Gesetzgeber des Repräsentantenhauses werden am Mittwoch den Digital Asset Tax Certainty Act prüfen.
- Der Gesetzentwurf behandelt Transaktionsgebühren, Stablecoins, Staking, Mining, Kredite und Wash Sales.
- Vorgeschlagene Ausnahmen für kleine Gebühren und eine vereinfachte Buchhaltung würden 2028 beginnen.
Der Haushaltsausschuss des Repräsentantenhauses wird am Mittwoch einen Gesetzentwurf prüfen, der einige Krypto-Transaktionsgebühren von der Berechnung von Kapitalgewinnen ausnehmen und neue bundessteuerliche Regelungen auf Stablecoins, Staking, Mining und den Handel mit digitalen Vermögenswerten anwenden würde.
Der Ausschussvorsitzende Jason Smith, R-Mo., hat den 114-seitigen Digital Asset Tax Certainty Act eingebracht, oder H.R. 10357. Der Ausschuss hat seine Markup-Sitzung für den 16. September um 10 Uhr Eastern angesetzt.
Während einer Markup-Sitzung debattieren die Ausschussmitglieder über einen Gesetzentwurf, schlagen Änderungen vor und entscheiden, ob er dem gesamten Repräsentantenhaus vorgelegt wird.
Die Gesetzgebung würde eine „De-minimis“-Ausnahme für qualifizierende Netzwerk- oder Transaktionsgebühren von 10 US-Dollar oder weniger schaffen. De minimis bezeichnet einen Betrag, der als zu gering angesehen wird, um eine Standardsteuerbehandlung zu erfordern.
Die Zahlung einer Blockchain-Gebühr mit Krypto kann ein steuerpflichtiges Ereignis auslösen, da der IRS digitale Vermögenswerte als Eigentum behandelt. Die Ausnahme würde es Steuerzahlern ermöglichen, Gewinne oder Verluste bei förderfähigen Gebühren außer Acht zu lassen.
Gesetzgeber untersuchten Ausnahmen für Kleinstransaktionen und sechs weitere Krypto-Steuervorschläge während einer Anhörung im Juni zur Besteuerung digitaler Vermögenswerte.
Der Gesetzentwurf würde den Rückzahlungswert qualifizierender dollar-gekoppelter Stablecoins als ihre Steuerbasis verwenden, wenn sie nahe diesem Wert erworben werden, Mining- und Staking-Belohnungen als ordentliches Einkommen besteuern und bestimmten Investmentfonds erlauben, Vermögenswerte zu staken, ohne ihren Steuerstatus zu gefährden.
Ein früherer Vorschlag, der von Krypto-Industriegruppen unterstützt wurde, hätte die Einkommensrealisierung für einige neu geschaffene Mining- und Staking-Belohnungen aufgeschoben. Diese Bestimmung fehlt jedoch in H.R. 10357.
Der Gesetzentwurf würde die Wash-Sale-Regeln auf digitale Vermögenswerte ausweiten, qualifizierende Krypto-Darlehen von der Behandlung als Verkäufe ausnehmen und ein Treasury-Programm einrichten, das berechtigten Steuerzahlern ermöglicht, frühere Steuererklärungen zu ändern und ausstehende Steuern, Zinsen und Strafen zu zahlen.
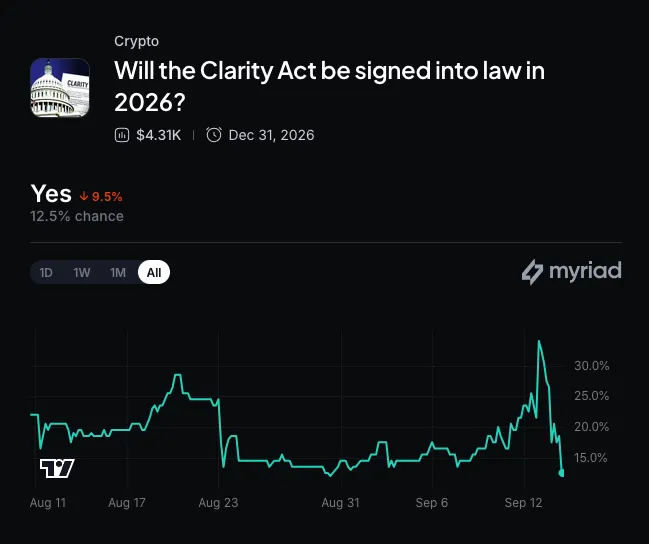
Der Vorschlag muss den Ausschuss passieren und die Zustimmung des Repräsentantenhauses, des Senats und des Präsidenten erhalten, bevor er Gesetz wird.