Kalshi bereitet den Eintritt in den institutionellen Markt für Inflationsderivate mit vorgeschlagenen börsengehandelten Futures-Kontrakten vor, die an den U.S. Consumer Price Index (CPI) gekoppelt sind. Laut dem Bericht von Bloomberg vom 23. Oktober 2026 peilt der Betreiber des Prognosemarktes einen Start im Dezember für Futures an, die sowohl den Gesamt-CPI als auch den Kern-CPI, der Nahrungsmittel und Energie ausschließt, abbilden. Das Unternehmen hat Michael Ashton, einen ehemaligen Inflationshändler bei Barclays, der als „Inflation Guy“ bekannt ist, engagiert, um bei der Gestaltung der Kontrakte zu helfen und institutionelles Interesse von großen Banken und Hedgefonds zu gewinnen.
Die Kalshi-CPI-Futures-Initiative stellt eine potenzielle Erweiterung über die ereignisgesteuerten Kontrakte hinaus dar, die Kalshis Position in Prognosemärkten begründet haben. Seine bestehenden Inflationskontrakte ermöglichen es Händlern, darauf zu spekulieren, ob der CPI bestimmte Schwellenwerte überschreitet, aber institutionelle Anleger benötigen oft Instrumente mit einer kontinuierlicheren Exposition gegenüber Veränderungen wirtschaftlicher Daten. Standardisierte Inflationsfutures könnten diese Differenz potenziell adressieren, sofern ihre Preisgestaltung, Abrechnung und Liquiditätseigenschaften professionellen Handelsanforderungen entsprechen.
Die geplanten Kontrakte sind noch nicht gestartet, und Kalshi hat einen Börsennotierungstermin im Dezember nicht offiziell bestätigt. Ihre eventuelle kommerzielle Bedeutung wird von mehr als dem regulatorischen Status oder der Produktverfügbarkeit abhängen. Die zentrale Frage ist, ob eine Plattform, die mit Prognosemärkten assoziiert wird, die Markttiefe, Clearing-Vereinbarungen und nachhaltige institutionelle Beteiligung etablieren kann, die notwendig sind, um im traditionellen Handel mit makroökonomischen Derivaten zu konkurrieren.
Wichtige Erkenntnisse
- Kalshi entwickelt CPI-gekoppelte Futures mit dem Ziel eines möglichen Starts im Dezember 2026, obwohl das Datum unbestätigt bleibt.
- Die vorgeschlagenen Produkte würden die US-Gesamt- und Kerninflation abbilden, anstatt einfach einzelne CPI-Ereignisprognosen abzurechnen.
- Die institutionelle Akzeptanz wird von Liquidität, standardisierten Kontraktspezifikationen, Margin-Vereinbarungen und effektiver Absicherungsleistung abhängen.
- Bestehende CPI-Prognosekontrakte bieten nicht dieselbe Exposition wie ein konventionelles Inflationsfutures-Instrument.
- Die Initiative könnte Kalshis Rolle von ereignisbasiertem Handel hin zu institutionellem Makro-Risikomanagement erweitern.
Kalshi CPI Futures: Was ist tatsächlich geplant?
Kalshis vorgeschlagene Inflationsfutures markieren einen Versuch, um eine andere Art von Finanztransaktion zu konkurrieren als diejenigen, die sein bestehendes Prognosemarktgeschäft dominieren. Bloomberg berichtete am 23. Oktober, dass das Unternehmen Banken und Hedgefonds Pläne für börsengehandelte Kontrakte vorstellte, die direkt an den Gesamt- und Kern-CPI gekoppelt sind. Die vorgeschlagene Fälligkeitsstruktur würde jeden der folgenden 12 Referenzmonate abdecken, gefolgt von Kontrakten, die mit Mai und November über die darauffolgenden vier Jahre verbunden sind. Das Unternehmen erwägt Berichten zufolge den Handel von Sonntag bis Freitag, wobei Kalshi Klear als vorgesehene Clearing-Stelle identifiziert wurde. Diese Details stammen aus berichteten Marketingmaterialien und nicht aus finalisierten öffentlichen Kontraktspezifikationen, was bedeutet, dass wichtige Elemente des Produkts sich vor dem Start ändern könnten. Kalshi bestätigte, dass es an CPI-Futures arbeitet, lehnte es jedoch ab, ein definitives Einführungsdatum anzugeben.
Die Erweiterung baut auf einem bestehenden Markt für inflationsbezogene Ereigniskontrakte auf. Kalshi bietet bereits Produkte an, die es Teilnehmern ermöglichen, Prognosen zu monatlichen CPI-Anstiegen, jährlichen Inflationsraten und ob bestimmte Zahlen festgelegte Schwellenwerte überschreiten, zu handeln. Diese Märkte können Informationen über erwartete wirtschaftliche Ergebnisse aggregieren und es Händlern ermöglichen, Positionen zu einzelnen Veröffentlichungen einzunehmen. Professionelle Makro-Investoren verwalten jedoch häufig Portfolios, deren Sensitivität gegenüber Inflation kontinuierlich statt binär ist. Anleiheportfolios, inflationsgebundene Wertpapiere und Zinsderivate können sich über eine Bandbreite von Inflationsergebnissen im Wert ändern, was eine Nachfrage nach Kontrakten schafft, die traditionellen finanziellen Absicherungsinstrumenten stärker ähneln. Kalshis vorgeschlagene Futures würden versuchen, diese Nachfrage zu adressieren, indem sie über ein eng definiertes Ereignisergebnis hinaus zu einem Instrument übergehen, dessen Wert direkter auf Veränderungen des zugrunde liegenden Inflationsmaßes reagieren könnte.
Wie würden Kalshi CPI Futures funktionieren?
Kalshi CPI Futures sollen eine standardisierte Exposition gegenüber US-Inflationsmessungen bieten, obwohl ihre endgültige Abrechnungsmethodik, Tick-Größe, Kontraktmultiplikator und Margin-Anforderungen in der verfügbaren Ankündigung nicht öffentlich bestätigt wurden. Ein konventioneller CPI-Futures-Kontrakt würde typischerweise auf einen vereinbarten Inflationsindex oder ein veröffentlichtes Maß verweisen und es Teilnehmern ermöglichen, Exposition gegenüber diesem Wert zu kaufen oder zu verkaufen. Seine Rentabilität würde von den spezifischen Preis- und Abrechnungsregeln des Kontrakts abhängen und nicht einfach davon, ob eine veröffentlichte Zahl einen einzelnen Schwellenwert überschritten hat. Im Vergleich dazu zahlt ein binärer CPI-Ereigniskontrakt gemäß einer bestimmten Bedingung, wie etwa ob die monatliche Inflation einen angegebenen Prozentsatz überschreitet. Diese Unterscheidung kann die Art und Weise, wie Positionen auf Inflationsüberraschungen reagieren, und wie effektiv sie Risiken in einem bestehenden Anlageportfolio ausgleichen, wesentlich verändern.
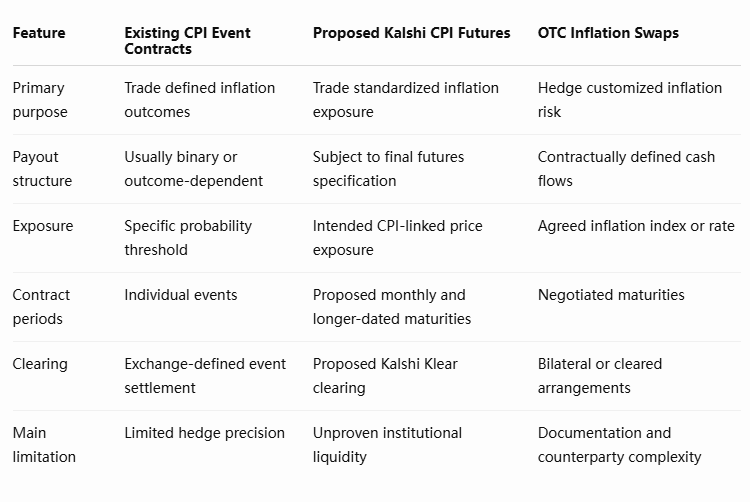
Der vorgeschlagene Fälligkeitsplan ist potenziell wichtig, weil das Inflationsengagement über die nächste Wirtschaftsveröffentlichung hinausreicht. Institutionelle Anleger möchten möglicherweise Risiken im Zusammenhang mit Inflationserwartungen über mehrere Monate oder Jahre steuern, und eine standardisierte Kontraktkurve könnte mehr Flexibilität bieten als separate Wetten auf einzelne Ankündigungen. Dennoch würde eine längere Laufzeitspanne nicht automatisch nutzbare Liquidität über jeden Kontrakt hinweg schaffen. Die Handelsaktivität konzentriert sich oft auf nahe oder Benchmark-Fälligkeiten, wodurch seltener gehandelte Kontrakte mit breiteren Spreads und höheren Ausführungskosten zurückbleiben. Kalshi müsste eine ausreichend konsistente Preisgestaltung und Market-Making-Aktivität unterstützen, damit die vorgeschlagene Struktur über die unmittelbarsten CPI-Veröffentlichungen hinaus nützlich wird.
Warum Inflationsabsicherung schwieriger ist als die Vorhersage des CPI
Die Richtung einer Inflationsankündigung vorherzusagen und das durch Inflation entstehende wirtschaftliche Engagement abzusichern, sind grundlegend unterschiedliche Tätigkeiten. Ein Anleger kann korrekt antizipieren, dass der CPI eine Marktkonsensschätzung übertreffen wird, ohne unbedingt ein Instrument zu halten, das Verluste an anderer Stelle in einem Portfolio ausgleicht. Inflation wirkt über verschiedene Kanäle auf Nominalanleiherenditen, Realzinsen, Zentralbankerwartungen, Unternehmensfinanzierungskosten und die Bewertung von Finanzanlagen. Die Beziehung zwischen einer bestimmten CPI-Veröffentlichung und dem Wert einer Anleihe- oder Zinsfutures-Position kann daher instabil sein. Ein direkt an den CPI gekoppelter Kontrakt kann eine gezieltere Quelle für Inflationsengagement bieten, aber seine Fähigkeit, ein Portfolio abzusichern, hängt vom Abrechnungsdesign des Instruments, seiner Sensitivität gegenüber dem relevanten Inflationsmaß und dem Zeitraum ab, den die zugrunde liegende Verbindlichkeit oder Investition abdeckt.
Betrachten Sie einen Investmentmanager, der Vermögenswerte hält, die einem unerwartet hartnäckigen Inflationsumfeld ausgesetzt sind. Der Manager könnte Schutz gegen Inflationsergebnisse über einer angenommenen Basislinie suchen, aber ein binärer Kontrakt, der darauf fokussiert ist, ob der CPI des nächsten Monats einen Schwellenwert überschreitet, kann eine diskontinuierliche Auszahlung erzeugen. Ein kleiner Unterschied zwischen dem veröffentlichten Ergebnis und dem Schwellenwert kann das gesamte Abrechnungsergebnis bestimmen, während die Inflationssensitivität des Portfolios sich möglicherweise gradueller verändert. Ein Futures-Kontrakt, der auf das relevante CPI-Maß verweist, könnte potenziell eine engere Beziehung zwischen der Absicherung und der gesteuerten wirtschaftlichen Variable bieten. Selbst dann würden wichtige Unterschiede zwischen realisiertem CPI, Markterwartungen und der Preisgestaltung inflationssensibler Vermögenswerte bestehen bleiben. Eine effektive Absicherung erfordert die Untersuchung dieser Beziehungen, anstatt anzunehmen, dass jeder inflationsgebundene Kontrakt austauschbaren Schutz bietet.
Liquidität ist die zweite große Herausforderung. Inflationsderivate werden von sophisticated Marktteilnehmern genutzt, die oft beträchtliche Transaktionen, verlässliche zweiseitige Quotierungen und die Fähigkeit benötigen, Positionen ohne übermäßige Marktauswirkungen anzupassen. Ein Kontrakt könnte konzeptionell gut zur Absicherung geeignet sein und dennoch kommerziell unattraktiv bleiben, wenn Händler Positionen nicht effizient eingehen oder verlassen können. Market Maker müssen auch in der Lage sein, ihre eigenen Engagements abzusichern, Sicherheiten zu verwalten und das Instrument konsistent gegenüber verwandten Märkten zu bewerten. Für Kalshi könnte es sich als schwieriger erweisen, diese Verbindungen herzustellen, als die Kontrakte selbst einzuführen. Die letztendliche Glaubwürdigkeit des vorgeschlagenen Produkts wird davon abhängen, ob Banken und Fonds bereit sind, nicht nur Interesse zu bekunden, sondern auch Handelskapital einzusetzen und wiederholt am Markt teilzunehmen.
Kann Kalshi mit traditionellen Terminbörsen konkurrieren?
Kalshis Vorschlag tritt in einen Markt ein, der historisch von etablierter Derivateinfrastruktur statt von Prognosemarktplattformen dominiert wird. Börsen wie die CME Group und Intercontinental Exchange unterstützen umfangreiche Aktivitäten in Zins-, Anleihe- und verwandten makroökonomischen Derivaten, während institutionelles Inflationsengagement auch über Inflationsswaps, inflationsgebundene Staatsanleihen und andere Instrumente erzielt werden kann. Die vorgeschlagenen CPI-Futures würden nicht unbedingt mit jedem dieser Produkte zu identischen Bedingungen konkurrieren. Ein standardisierter Kontrakt, der direkt an den Inflationsindex gekoppelt ist, könnte einem engeren Zweck dienen und möglicherweise Anleger anziehen, die eine explizitere Beziehung zwischen einem veröffentlichten CPI-Maß und ihrem Handelsengagement wünschen. Bloomberg berichtete, dass die CME zuvor CPI-Futures versucht hatte, sie derzeit aber nicht anbietet, was veranschaulicht, dass Produktdifferenzierung allein nicht die Schaffung eines nachhaltigen Marktes gewährleistet.
Kalshis bestehende institutionelle und regulatorische Infrastruktur könnte einen Einstiegspunkt bieten, doch die Anforderungen eines professionellen Terminmarkts unterscheiden sich von denen ereignisbasierter Spekulation. Banken und Hedgefonds bewerten typischerweise die Zuverlässigkeit des Clearings, die Effizienz der Sicherheiten, Positionslimits, die Teilnahme von Market Makern, die Preistransparenz und die Verfügbarkeit von Instrumenten zur Absicherung verwandter Risiken. Sie berücksichtigen auch, ob die Einführung einer neuen Börse Betriebskosten verursacht, die den Nutzen eines spezialisierten Kontrakts überwiegen. Selbst wenn die vorgeschlagenen CPI-Futures ein attraktives Auszahlungsdesign aufweisen, könnten sie Schwierigkeiten haben, institutionelle Aktivität anzuziehen, wenn Händler ähnliche Risiken effizienter über etablierte Instrumente steuern können. Kalshis Herausforderung besteht darin, eine ausreichend wertvolle Form von Inflationsengagement anzubieten und gleichzeitig das Liquiditätsnetzwerk aufzubauen, das erforderlich ist, um dieses Engagement praktikabel zu machen.
Die vorgeschlagene Beteiligung von Michael Ashton bietet relevante Marktexpertise, sollte jedoch nicht mit einem Nachweis künftigen Handelns erfolgreich verwechselt werden. Produktdesigner können Kontraktspezifikationen verbessern und Beziehungen zu potenziellen Teilnehmern aufbauen, doch Markttiefe entsteht letztlich durch wiederholte Transaktionen zwischen Käufern, Verkäufern und Liquiditätsanbietern. Institutionen könnten die Futures zunächst mit kleinen Positionen testen, bevor sie bedeutendes Kapital einsetzen. Der resultierende Markt könnte allmählich wachsen, sich auf bestimmte Laufzeiten konzentrieren oder begrenzt bleiben, wenn die Preisgestaltung erheblich von verwandten Inflationsinstrumenten abweicht. Diese Möglichkeiten machen das realisierte Handelsvolumen und das offene Interesse aussagekräftiger als die Anzahl der im Vorfeld des Marketings kontaktierten Institutionen.
Was würde institutionelle Akzeptanz tatsächlich erfordern?
Der erste aussagekräftige Indikator wäre eine nachhaltige zweiseitige Liquidität über die für institutionelle Anleger relevantesten Kontrakte. Das anfängliche Handelsvolumen könnte durch launchbedingte Aufmerksamkeit erhöht werden, ohne zu belegen, dass der Markt ein routinemäßiges Risikomanagement unterstützt. Ein dauerhafteres Maß würde offene Positionen, Geld-Brief-Spannen, Orderbuch-Tiefe und die Fähigkeit kombinieren, größere Transaktionen ohne signifikante Preisbewegung auszuführen. Institutionelle Händler bräuchten zudem Vertrauen, dass die Preise mit der zugrunde liegenden CPI-Referenz und verwandten Inflationsmärkten im Einklang bleiben. Anhaltende Preisunterschiede könnten Handelsmöglichkeiten schaffen, aber auch Absicherer abschrecken, wenn sie Unsicherheit über die Beziehung zwischen dem Futures-Kontrakt und dem Risiko einführen, das er steuern soll.
Clearing- und Sicherheitsanforderungen werden die Akzeptanz ebenfalls beeinflussen. Professionelle Handelstische operieren innerhalb etablierter Risikomanagementsysteme und bewerten, wie effizient Positionen mit Margin hinterlegt, finanziert und abgerechnet werden können. Wenn die vorgeschlagenen Produkte relativ hohe Sicherheitsanforderungen auferlegen oder nicht bequem in bestehende Risikoprozesse integriert werden können, könnte ihr Nutzen trotz attraktiver Kontraktspezifikationen begrenzt sein. Umgekehrt könnte ein effektives Clearing-Modell in Kombination mit zuverlässigem Market Making die Akzeptanz durch Institutionen unterstützen, die ein direkteres Inflationsengagement suchen. Diese Faktoren können erst vollständig bewertet werden, wenn Kalshi definitive Kontraktregeln, Margin-Vereinbarungen und operative Details veröffentlicht. Die aktuelle Ankündigung legt strategische Absicht dar und nicht eine nachgewiesene institutionelle Marktfunktionalität.
MEXC-Ansicht: Prognosemärkte benötigen institutionelle Marktstruktur
Kalshis geplante CPI-Futures veranschaulichen eine mögliche Entwicklung in der Beziehung zwischen Prognosemärkten und traditionellen Derivatemärkten. Ereigniskontrakte zeigen, dass Marktpreise Erwartungen über wirtschaftliche Ergebnisse aggregieren können, doch institutionelle Finanzmärkte erfordern mehr als informative Wahrscheinlichkeiten. Sie hängen von Produkten ab, die Risiken kontinuierlich übertragen, substanzielle Positionen aufnehmen und über verschiedene Marktbedingungen hinweg ausführbare Preise aufrechterhalten können. Kalshi testet, ob seine bestehende Börseninfrastruktur und sein regulatorischer Rahmen diese anspruchsvollere Funktion unterstützen können. Sein früheres Ereignismarktmodell bleibt relevant, doch das Wertversprechen von CPI-Futures würde anhand der Absicherungseffektivität und der Handelstiefe und nicht allein anhand der Vorhersagegenauigkeit beurteilt.
Die Unterscheidung beeinflusst auch, wie Kalshi mit anderen Prognosemarktanbietern verglichen werden sollte. Wie in MEXCs Leitfaden zu Kalshis regulierten Ereigniskontrakten erläutert, konzentrieren sich die bestehenden Produkte der Plattform im Allgemeinen auf definierte reale Ergebnisse. Inflations-Futures würden das Geschäft in Richtung von Instrumenten bewegen, die für ein breiteres makroökonomisches Engagement konzipiert sind. Wenn die geplanten Kontrakte eine nachhaltige institutionelle Beteiligung anziehen, könnte diese Entwicklung einen Weg für Betreiber von Prognosemärkten aufzeigen, in spezialisierte Derivateinfrastruktur zu expandieren. Wenn die Liquidität dünn bleibt, würde der Versuch stattdessen zeigen, warum traditionelle Terminbörsen Vorteile behalten, die nicht allein durch Kontraktinnovation repliziert werden können.
Kalshi braucht Liquidität, nicht nur einen Inflationskontrakt
Kalshis vorgeschlagene CPI-Futures stellen eine potenziell bedeutende Erweiterung seines Geschäftsmodells dar, doch die folgenreichste Entwicklung wäre nicht die Einführung eines weiteren inflationsgebundenen Produkts. Es wäre die Schaffung eines Marktes, der institutionelle Transaktionen unterstützen kann, die bestehende Event-Kontrakte nicht angemessen abdecken können. Eine Plattform, die um definierte wirtschaftliche Ergebnisse herum aufgebaut ist, mag wertvolle Erfahrung bei der Aggregation von Erwartungen besitzen, doch professionelles Inflationsrisikomanagement erfordert kontinuierliche Preisbildung, zuverlässige Ausführung, ausreichende Sicherheiteninfrastruktur und Instrumente, die den Risiken, die Anleger managen müssen, sinnvoll entsprechen.
Die Kalshi-CPI-Futures-Initiative stellt daher einen Test der Marktstruktur dar und nicht bloß Produktinnovation. Banken und Hedgefonds mögen Gründe haben, Kontrakte zu prüfen, die direkt an die Gesamt- und Kern-CPI gebunden sind, insbesondere wenn Inflationsunsicherheit Anleihebewertungen, Finanzierungskosten und geldpolitische Erwartungen beeinflusst. Ein spezialisierter börsengehandelter Kontrakt wird jedoch nur dann nachhaltige Nutzung anziehen, wenn Teilnehmer Positionen effizient eingehen, halten und schließen können. Die Existenz eines potenziellen Absicherungsbedarfs garantiert nicht, dass sich um einen neu eingeführten Kontrakt ein eigenständig liquider Markt entwickeln wird.
Die nächsten Meilensteine sind die Bestätigung des Startzeitplans, die Veröffentlichung der endgültigen Kontraktspezifikationen, die Klärung der Margin- und Clearing-Vereinbarungen und die Beteiligung von Market Makern. Sobald der Handel beginnt, werden offenes Interesse, ausführbare Spreads, Markttiefe und wiederkehrende institutionelle Aktivität eine verlässlichere Bewertung der Akzeptanz liefern als das anfängliche Volumen allein.
Kalshis Chance liegt darin, direktere Inflationsexposure in eine standardisierte Börsenumgebung zu bringen, doch seine Fähigkeit, mit etablierter Derivateinfrastruktur zu konkurrieren, wird von der Liquidität und Risikotransferkapazität abhängen, die es um dieses Produkt herum aufbauen kann. Bis diese Bedingungen nachgewiesen sind, bleibt die geplante Expansion ein vielversprechendes Marktstruktur-Experiment und nicht der Beweis, dass Prognosemärkte erfolgreich in den institutionellen Makro-Derivatehandel eingetreten sind.
Quellen
Bloomberg — Kalshi Taps Inflation Guy to Break Into $8 Trillion Market, 23. Oktober 2026:
https://news.bloomberglaw.com/banking-law/kalshi-taps-inflation-guy-to-break-into-8-trillion-market-1
Kalshi — Existing Inflation Prediction Markets:
https://kalshi.com/category/economics/inflation
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist hochvolatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.