Autor: Zhao Ying
La empresa surcoreana de centros de datos Elice se desplomó un 32% en su primer día de cotización en el Kosdaq, convirtiéndose en el caso más reciente de la lista de OPV de infraestructura de cómputo de IA que fracasan a nivel global. Esta compañía, que se autodenomina «neocloud» (nube de cómputo de nuevo tipo) y que, algo poco habitual, ya es rentable, salió a bolsa con una valoración que era solo una fracción de la de sus pares, y aun así no logró escapar de las ventas, lo que marca que la lógica de valoración de los activos de centros de datos de IA en el mercado ha pasado de las «expectativas de crecimiento» al «capex».
Elice fijó el precio en el límite superior del rango de precios de emisión, 90.500 wones, recaudando 201.000 millones de wones (aproximadamente 151 millones de dólares), y tras la salida a bolsa su capitalización bursátil superó ligeramente el billón de wones, siendo la OPV más grande del año en el Kosdaq. Los inversores minoristas surcoreanos destinaron unos 10,3 billones de wones (aproximadamente 7.700 millones de dólares) en fondos de suscripción, con una sobresuscripción minorista de más de 400 veces —equivalente a congelar en las cuentas, a la espera de la asignación, fondos por aproximadamente 51 veces el tamaño total de la emisión.
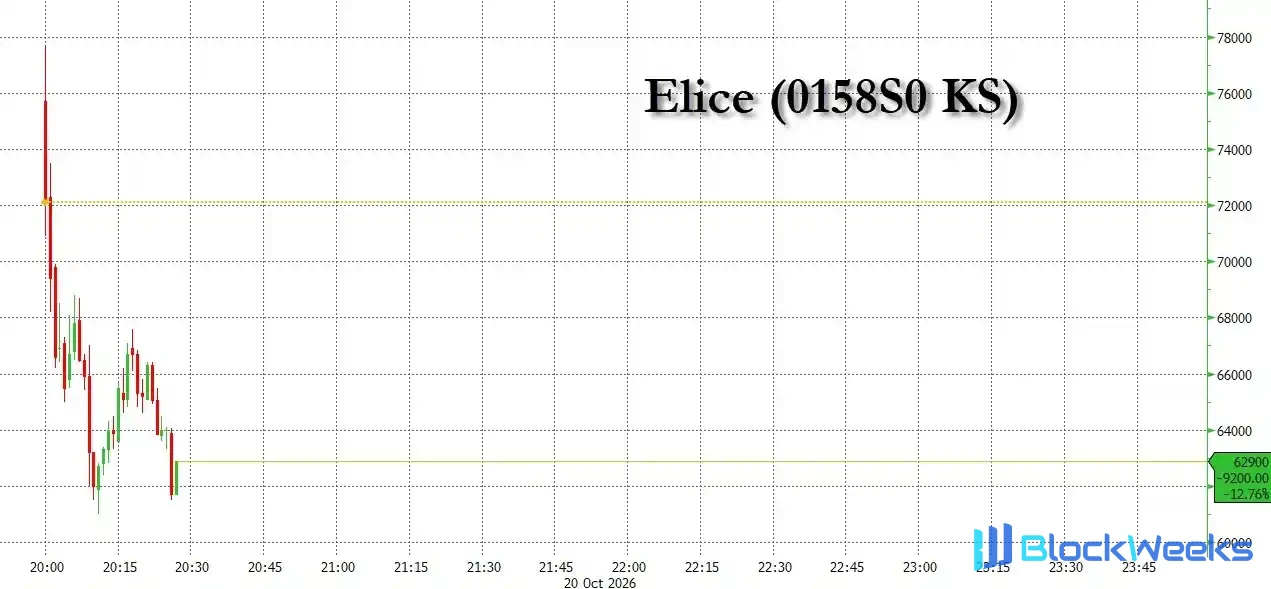
Pero se hundió en la apertura. El precio de la acción subió brevemente hasta unos 78.000 wones (ese máximo, en sí mismo, seguía estando un 14% por debajo del precio de emisión) y luego se desplomó rápidamente, tocando un mínimo de 61.400 wones, un 32% por debajo del precio de emisión; hasta el cierre de este artículo rondaba los 62.900 wones, aproximadamente un 30% por debajo del precio de emisión, evaporando unos 300.000 millones de wones de capitalización bursátil en menos de media hora.
No es un caso aislado. Anteriormente, la empresa australiana de centros de datos Firmus, respaldada por Nvidia, retiró su OPV tras recortar el precio de emisión un 25%; la solicitud de financiación de 30.000 millones de dólares de Nscale fue recortada por los inversores en casi la mitad; y AirTrunk, propiedad de Blackstone, pospuso la salida a bolsa de su REIT en Singapur.Pero, a diferencia de las empresas similares que han fracasado sucesivamente antes, Elice es en realidad una empresa rentable, con unos ingresos que se dispararon un 200% en su primer semestre, un margen de beneficio operativo de alrededor del 30% y una valoración relativamente moderada. Sin embargo, ninguna de estas ventajas impidió que el mercado votara con los pies.
Esta caída por debajo del precio de emisión en la salida a bolsa consolida aún más las dudas sistémicas del mercado sobre el sector de centros de datos de IA. Según Bloomberg, el analista de Goldman Sachs Rich Privorotsky señaló recientemente en un informe que «el mercado está descubriendo que la demanda de cómputo puede crecer de forma exponencial, pero el capital disponible para sostener ese crecimiento no puede expandirse al mismo ritmo».
Ni siquiera el barato y rentable logra venderse
Elice es la excepción entre este grupo de fracasos: realmente está ganando dinero. El folleto de emisión muestra que los ingresos de la compañía en el primer semestre aumentaron un 200% interanual hasta 34.400 millones de wones, pasando de pérdidas a ganancias con un beneficio operativo de 10.300 millones de wones, y el EBITDA creció más de 11 veces interanual hasta 23.200 millones de wones. Douglas Kim, de Smartkarma, prevé que sus ingresos en 2026 aumenten otro 83%, con un margen de beneficio operativo de alrededor del 33%.
Según el precio de la OPV, la valoración de la compañía era de aproximadamente 14,5 veces los ingresos anualizados, y tras la apertura cayó aún más hasta alrededor de 10 veces. En comparación, Nscale llegó a pedir al mercado público 3.000 millones de dólares con una relación precio-ventas de aproximadamente 107 veces, y en el primer semestre perdió 1.020 millones de dólares. Elice no es una muestra de burbuja de alta valoración, pero aun así perdió un tercio de su capitalización bursátil en el tiempo que se tarda en tomarse un café.
Kim Dojoon, consejero delegado de Zian Investment Management, considera que el sentimiento del mercado podría haberse debilitado por el caso CoreWeave, pero la estructura financiera de Elice es completamente distinta a la de CoreWeave, y los inversores no necesitan considerarla especialmente de alto riesgo. Albert Yong, de Petra Capital, señala por su parte que el sentimiento en el sector de infraestructura de IA es altamente volátil y a menudo se desvincula de los fundamentos.
El aumento del coste del capital atrapa al modelo de nueva nube en contradicciones estructurales
La conclusión del analista de Goldman Sachs Rich Privorotsky da en el clavo: el mercado está descubriendo que la demanda de cómputo puede crecer de forma exponencial, pero el capital disponible para financiarla no. Jae Won Kim, consejero delegado de Elice, reconoce que los fondos recaudados en la OPV se destinarán a construir más centros de datos de IA en Corea del Sur y en el extranjero, y que esta OPV le proporciona la potencia financiera para ejecutar.
Jae Won Kim, consejero delegado de Elice, admitió en una entrevista con Bloomberg que los fondos recaudados en la OPV se utilizarán para construir más centros de datos de IA en Corea del Sur y en el extranjero: «Apostamos con todas nuestras fuerzas por convertirnos en líderes globales de infraestructura de IA de pila completa; el significado de esta OPV es proporcionarnos munición para nuestra ejecución».
Los últimos cálculos de Morgan Stanley muestran que el flujo de caja libre combinado de los hiperescaladores de la nube y los neocloud alcanzará su peor nivel en 2027, con un déficit cercano a los 600.000 millones de dólares tras contabilizar los arrendamientos; el año de mayor inversión de capital es también el año de mayor déficit de financiación.Gartner va más allá y prevé que, para 2030, la presión sobre los costes y la falta de modelos de negocio diferenciados obligarán a más del 80% de los proveedores de neocloud a cesar sus operaciones independientes.
Los costes de financiación también aumentan al mismo tiempo. Los economistas de Goldman Sachs esperan que el Banco de Corea mantenga los tipos sin cambios con un tono hawkish esta semana, y que posiblemente vuelva a subir los tipos 25 puntos básicos en el primer trimestre de 2027; Goldman Sachs calcula que los tipos de interés globales ya se encuentran en su nivel más alto desde 2007. KEPCO, la empresa eléctrica surcoreana con una deuda de 210 billones de wones (aproximadamente 148.000 millones de dólares), también busca aumentar las tarifas eléctricas, lo que presiona aún más el coste energético, el más central para los centros de datos.
El invierno de las IPO de centros de datos a nivel global: la lista de damnificados sigue creciendo
En apenas cuatro semanas, las IPO de centros de datos a nivel global han fracasado una tras otra: SB Energy, filial de SoftBank, aplazó el 22 de septiembre la IPO con la que pretendía recaudar fondos para el mayor centro de datos del mundo; Firmus, respaldada por Nvidia, retiró su oferta el 8 de octubre tras rebajar el precio de emisión un 25%; AirTrunk, propiedad de Blackstone, aplazó el 14 de octubre hasta 2027 un REIT de Singapur de 1.500 millones de dólares; a Nscale, tras la retirada de Microsoft de su acuerdo en el Reino Unido, los inversores le exigieron recortar casi a la mitad su pretensión de recaudar 30.000 millones de dólares; las acciones de CoreWeave se han desplomado a la mitad respecto a su máximo de mayo, sus bonos entraron la semana pasada en zona de dificultades y los CDS implican una probabilidad de impago a cinco años de aproximadamente el 63%.
Apenas unas 12 horas antes de la apertura de Elice, Gabriela Borges, de Goldman Sachs, elevó la calificación de CoreWeave a compra, pero rebajó el precio objetivo de 139 a 106 dólares; su tesis alcista asume explícitamente que la empresa se expandirá endeudándose a un coste de aproximadamente el 10% (1.000 puntos básicos). El mercado respondió a este informe con una venta casi inmediata.
El siguiente en someterse a examen es DayOne, socio de Firmus en Batam, que aún busca recaudar hasta 5.000 millones de dólares mediante una cotización en el mercado estadounidense y que podría iniciar la gira de presentaciones a inversores tan pronto como este miércoles; si la operación aún puede llevarse a cabo, se convertirá en la próxima piedra de toque para observar si esta ventana de financiación se ha cerrado por completo.