
Autor: 0xFacai, Blockbeats
Hemos mencionado anteriormente que en septiembre, el volumen nocional de opciones en cadena alcanzó los 4.829 millones de USD, un aumento intermensual del 121,7%; el volumen mensual de primas también creció desde más de veinte millones de USD a principios de año hasta más de ochenta millones de USD. El fundador de Hyperliquid, Jeff, discutió públicamente las oportunidades de desarrollo para las opciones.
Sin embargo, muchos traders nativos de cripto llevan mucho tiempo acostumbrados a la forma en que funcionan los contratos perpetuos. Si son alcistas, abren una posición larga; si son bajistas, abren una posición corta; depositan margen y abren y cierran posiciones en cualquier momento. Al cambiar a la interfaz de opciones, enfrentándose a filas de precios de ejercicio, fechas de vencimiento y letras griegas, las ganas de operar se consumen a medias por las complejas operaciones antes siquiera de comenzar.
Los Power Perps recién anunciados por la plataforma de trading HIP-3 Paragon ofrecen otro punto de entrada. Comenzando con HYPE², permite a los traders obtener curvas de rendimiento al estilo de opciones mediante "abrir contratos".
Sin precio de ejercicio, sin fecha de vencimiento. Sigues operando con un contrato perpetuo, excepto que el precio que rastrea se ha convertido en el cuadrado de HYPE.
Convexidad
El rendimiento de un contrato perpetuo ordinario es una línea recta. Manteniendo un número fijo de posiciones largas, por cada 1 USD que sube el subyacente, el dinero ganado es el mismo; por cada 1 USD que baja, el dinero perdido también es el mismo. Añadir apalancamiento hace que esta línea recta sea más pronunciada, pero la forma permanece sin cambios.
Los "contratos de potencia n-ésima" cambian esto.
Para facilitar el cálculo, supongamos que un activo tiene un precio de 100 USD al cotizar, y el precio del contrato al cuadrado también comienza en 100.
El subyacente sube a 110, el índice alcanza 121, un aumento del 21%; el subyacente baja a 90, el índice cae a 81, una disminución del 19%. Para el mismo cambio de precio del 10%, las posiciones largas ganan un poco más cuando sube y pierden un poco menos cuando baja.
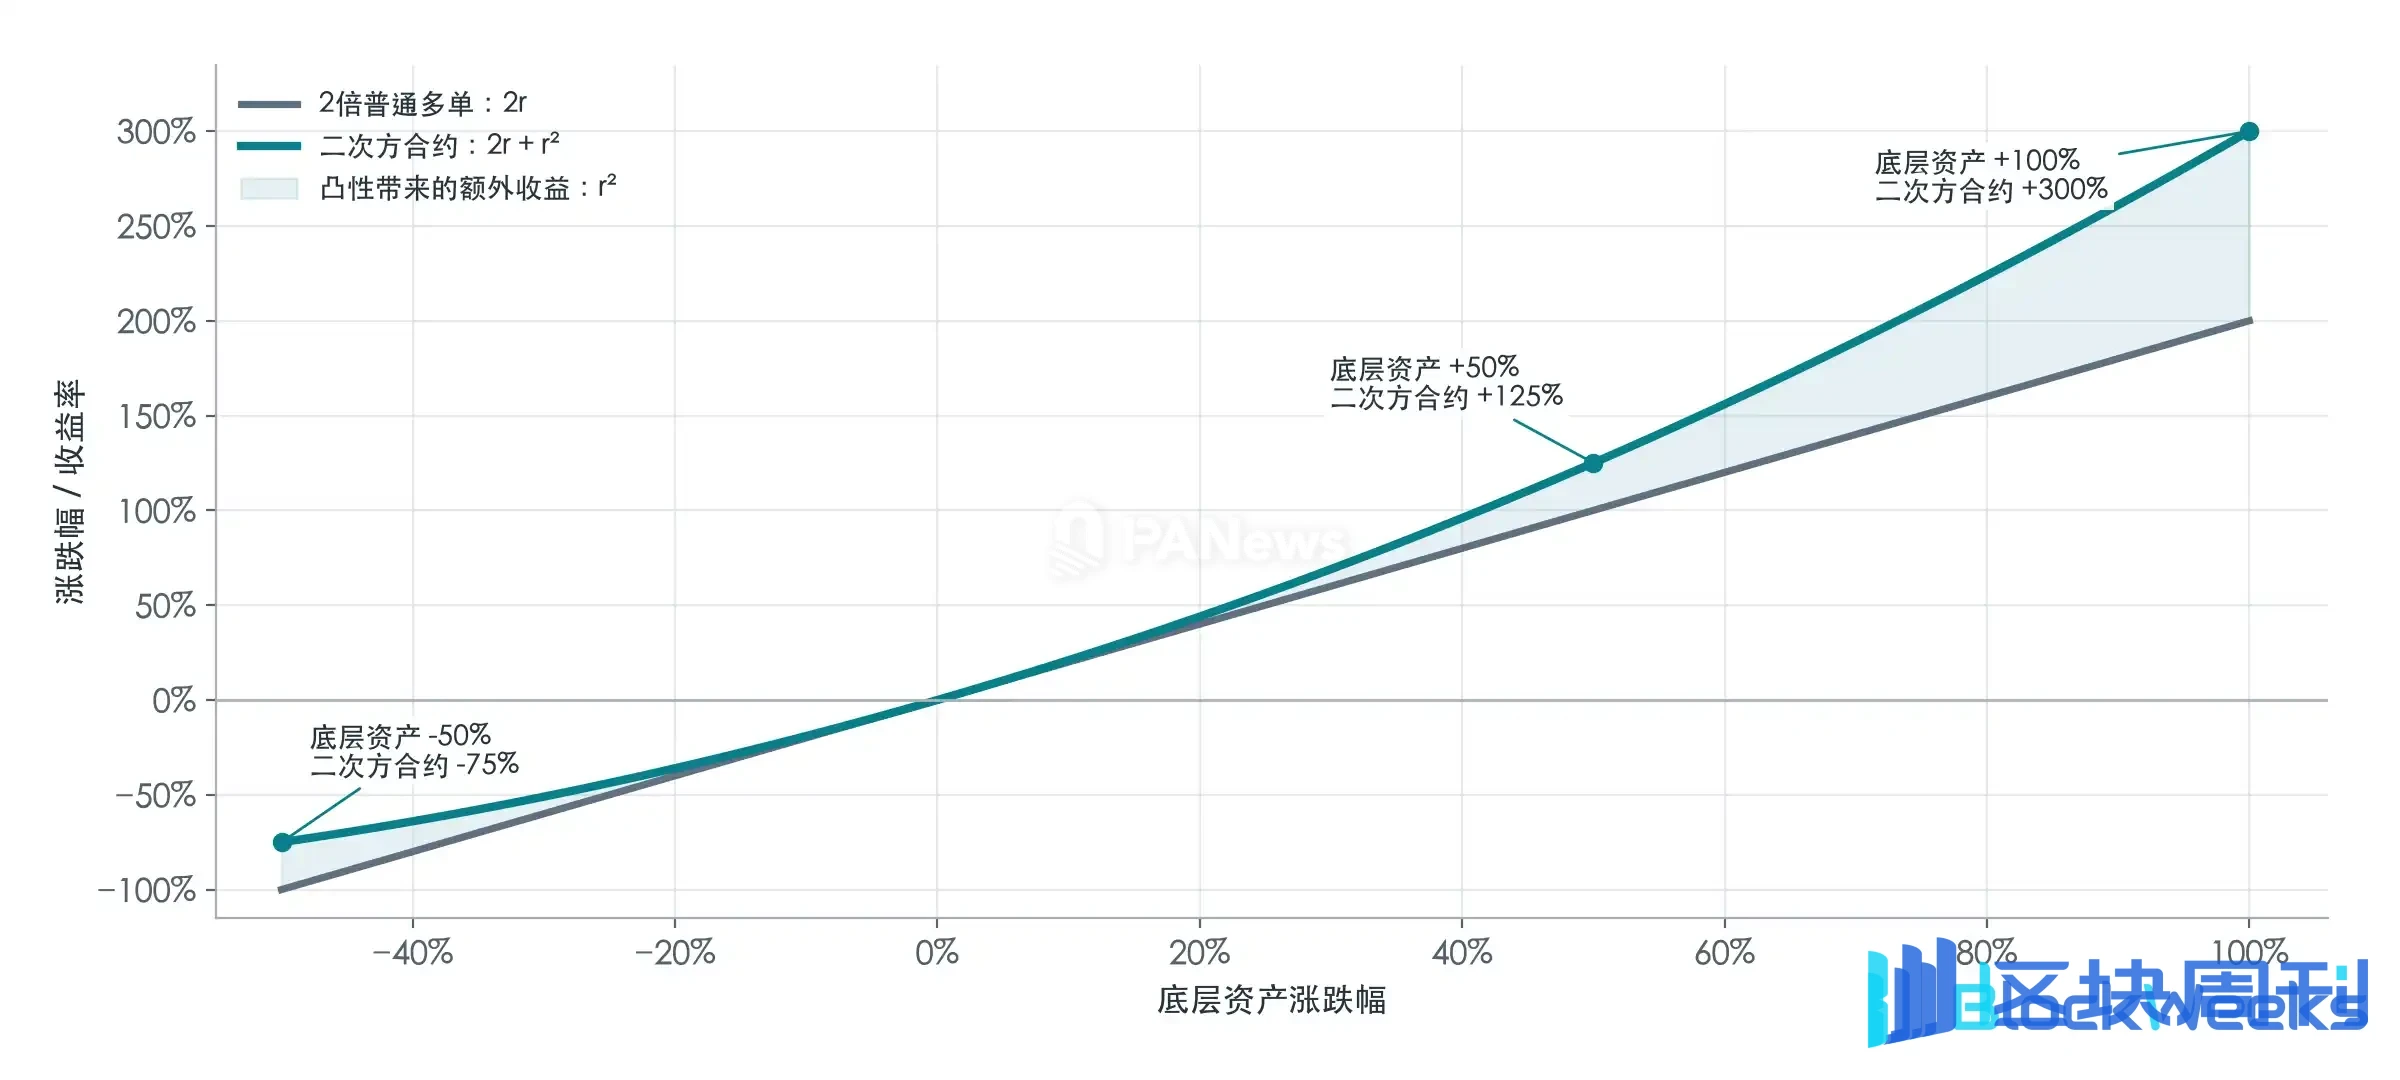
Amplíe el movimiento del precio y la diferencia se vuelve más obvia. El subyacente sube un 50%, el índice al cuadrado sube un 125%; el subyacente baja un 50%, el índice cae un 75%. Si el subyacente se duplica, el índice se convierte en cuatro veces el original. Los contratos al cubo van más allá: si el subyacente se duplica, el índice se convierte en ocho veces el original.
Supongamos que el cambio porcentual del subyacente es r:
Cambio porcentual del contrato al cuadrado = 2r + r²
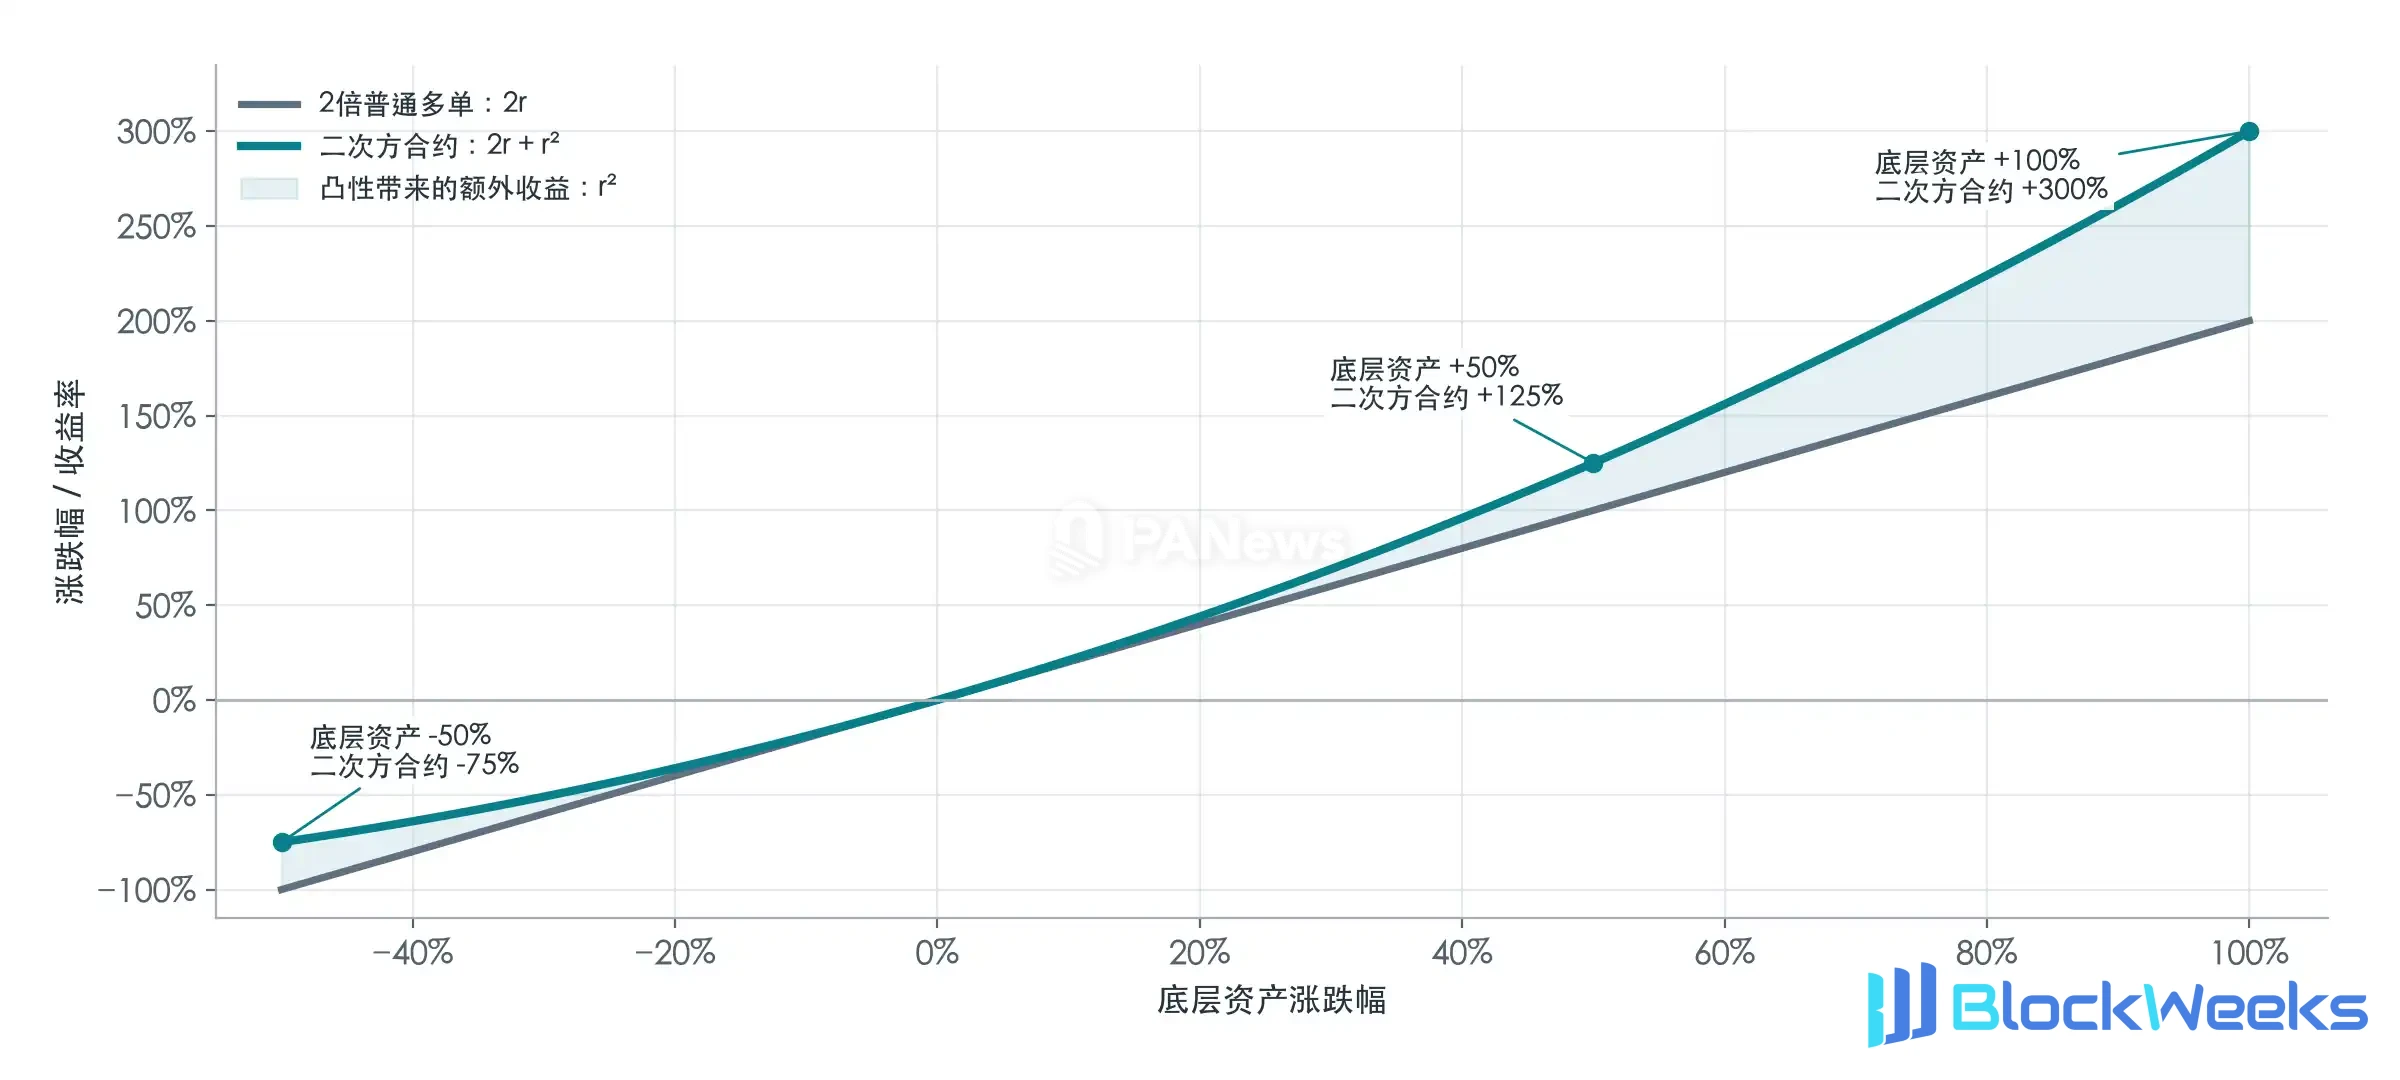
El 2r inicial proporciona la magnitud del rendimiento de una posición larga apalancada 2x; el r² final nunca es menor que cero independientemente de si sube o baja, por lo que en comparación con una posición larga 2x, puede aumentar los rendimientos cuando sube y reducir las pérdidas cuando baja, y cuanto mayor es el movimiento del precio, mayor es esta diferencia.
Esto es "convexidad". Moviéndose hacia arriba a lo largo de la curva al cuadrado, por cada 1 USD adicional de subida, las posiciones largas ganan más que en el 1 USD anterior; moviéndose hacia abajo, por cada 1 USD adicional de caída, la pérdida es menor que en el 1 USD anterior. La sensibilidad de un contrato al cuadrado cambia automáticamente con el precio, algo que los contratos ordinarios no pueden hacer.
Lo que los traders de opciones están dispuestos a comprar incluye precisamente esta "convexidad".
Esta idea ya tenía una base teórica desde 2021. Las Everlasting Options de Paradigm discutieron cómo utilizar comisiones de financiación continuas para mantener una exposición a opciones "sin vencimiento", y el posterior artículo sobre Power Perpetuals utilizó potencias del precio como objetivo de seguimiento. Opyn luego practicó esto con Squeeth siguiendo ETH², y Paragon quiere llevar este tipo de producto al libro de órdenes de Hyperliquid.
Además, la demanda de trading de opciones tradicionales se dispersa entre muchos contratos con diferentes precios de ejercicio y fechas de vencimiento, lo que hace que la liquidez esté altamente fragmentada. Los "contratos de potencia n-ésima" permiten a los traders del mismo subyacente y la misma potencia compartir un único libro de órdenes.
Tasa de financiación
En este punto, es fácil tener una idea. Los contratos cuadráticos suben más rápido y caen más lento: ¿cuál es el costo de este beneficio?
Hagamos un experimento con posiciones largas y cortas abiertas. Supongamos que un trader, cuando el precio es 100, abre simultáneamente una posición larga cuadrática y cubre con dos unidades de contratos cortos ordinarios sobre el activo subyacente. El activo subyacente sube de 100 a 110, la posición larga cuadrática gana 21, la corta lineal pierde 20, para una ganancia total de 1. El activo subyacente cae de 100 a 90, la posición larga cuadrática pierde 19, la corta lineal gana 20, para una ganancia total de 1 nuevamente. Si sube a 120 o cae a 80, ambos casos ganan 4.
Escrito como fórmula, la ganancia y pérdida de esta combinación de largo y corto es:
Precio P&L de la combinación largo-corto = cuadrado de la diferencia entre el precio del activo subyacente y 100 ÷ 100

Si no hubiera tasa de financiación, los traders podrían arbitrar gratis de la manera anterior.
Pero el "principio de no arbitraje" requiere que tal beneficio tenga un precio, es decir, la tasa de financiación.
Es más fácil de entender desde el lado del creador de mercado. Un creador de mercado vende un contrato cuadrático y simultáneamente compra dos unidades del activo subyacente para cubrirse. El subyacente sube 10 USD, la posición corta del creador de mercado pierde 21, mientras que el spot cubierto solo gana 20, para una pérdida neta de 1; el subyacente cae 10 USD, la posición corta gana 19, mientras que el spot cubierto pierde 20, también una pérdida neta de 1. Esto es exactamente la ganancia de "arbitraje" del otro lado.
El creador de mercado también tiene que seguir ajustando la cantidad de cobertura a medida que cambia el precio. Después de cada ajuste, el siguiente movimiento del precio volverá a producir P&L relacionado con el cuadrado del cambio porcentual. Acumular estos cuadrados da la "varianza" aquí. Cuanto más violentamente se mueva el precio de un lado a otro, mayor será el costo de cobertura que soporta el creador de mercado por proporcionar convexidad.
Por lo tanto, además del costo de mantenimiento de los contratos ordinarios, las posiciones largas en contratos de potencia N también necesitan pagar continuamente por la convexidad. Esta porción de la tarifa está relacionada con la varianza (el cuadrado de la volatilidad) y generalmente la pagan las posiciones largas a las cortas. La prima o el descuento en el libro de órdenes también afectará la tasa de financiación final.
Liquidación
Aún comenzando desde 100 USD, deposite 100 USD de principal y compare una posición larga de 2x con una posición larga cuadrática totalmente colateralizada por valor de 100 USD.
El subyacente cae de 100 a 50, la pérdida en la posición larga de 2x es de 100 USD, el principal ya está agotado, y la liquidación real se activaría incluso antes. Ignorando las tasas de financiación y las pérdidas de otras posiciones de margen cruzado, la posición larga cuadrática en este punto cae de 100 a 25 y aún conserva 25 USD de capital, y no será liquidada simplemente por una caída de precio.
Una posición larga cuadrática totalmente colateralizada otorga a los traders aproximadamente el doble de la sensibilidad inicial al precio mientras evita la liquidación causada por una caída pura del precio.
Pero una vez que se agrega apalancamiento sobre un contrato cuadrático, la liquidación se acerca rápidamente. Según el ejemplo en la documentación de riesgos de Paragon, ignorando temporalmente las tarifas de financiación acumuladas y otros activos de la cuenta, una posición larga de 2x HYPE² se liquidará cuando HYPE caiga aproximadamente un 22.5%, y una posición larga de 3x HYPE² se liquidará después de una caída de solo aproximadamente un 10.6%.

El lado corto necesita ser aún más cuidadoso. Cuanto más sube el precio, más rápido pierde una posición corta cuadrática, e incluso una posición corta cuadrática de 1x será liquidada.
Trading de volatilidad
La combinación de un largo cuadrático emparejado con un corto lineal descrita anteriormente también puede convertirse en una estrategia de trading. No necesitas juzgar si el precio subirá o bajará a continuación; solo necesitas juzgar si el precio se moverá lo suficientemente lejos de su posición actual.
En las opciones tradicionales, comprar una call y una put con el mismo precio de ejercicio y la misma fecha de vencimiento forma un "straddle". Cuando hay una gran subida, la opción call genera ganancias; cuando hay una gran caída, la opción put genera ganancias—hay oportunidades de beneficio en ambas direcciones. Power Perps, utilizando un largo cuadrático emparejado con un corto lineal, también puede componer una curva de pagos que se inclina hacia arriba en ambos lados.

Este es un punto de entrada intuitivo para ir largo en volatilidad. Tanto las grandes subidas como las grandes caídas pueden traer oportunidades, pero el precio necesita suficiente volatilidad para compensar el costo de la tarifa de financiamiento.
A la inversa, al ponerse corto en contratos cuadráticos y luego comprar una cantidad correspondiente del activo subyacente o largos lineales para cubrirse, se puede ir corto en volatilidad. Si el precio se mantiene cerca de la posición de apertura, las tarifas de financiamiento cobradas por los contratos cortos cuadráticos tienen la oportunidad de convertirse en ganancias; una vez que hay una gran subida o una gran caída, la pérdida después de la cobertura aumentará con el cuadrado de la magnitud del movimiento.
Sin embargo, la característica de "sin fecha de vencimiento" de los contratos cuadráticos también significa que el costo de mantenimiento de las tarifas de financiamiento puede acumularse indefinidamente.
Power Perps tampoco puede replicar exactamente todas las estrategias de opciones tradicionales. Una combinación strangle requiere dos precios de ejercicio diferentes, uno por encima y otro por debajo; las estrategias de spread pueden establecer un límite máximo de ganancia y un límite mínimo de pérdida mediante diferentes precios de ejercicio; las covered calls y covered puts también requieren vender opciones a precios de ejercicio especificados, renunciando a parte del potencial de ganancia en la dirección correspondiente a cambio de la prima.
Todas estas estrategias tienen puntos de inflexión en los pagos delimitados por los precios de ejercicio, y generalmente también especifican un tiempo de vencimiento. Los contratos cuadráticos emparejados con posiciones lineales producen una curva suave. Al ajustar la proporción de la posición, se pueden aproximar algunas estrategias de opciones dentro de un cierto rango de precios; pero si se quiere especificar con precisión "limitar la ganancia una vez que suba a un cierto precio" o "mantener la ganancia sin cambios dentro de un cierto rango", las opciones siguen siendo indispensables.
El precio de las operaciones simplificadas y la liquidez concentrada es la pérdida de algunas estructuras de pagos libremente seleccionables.
La evolución de la estrategia de "listado"
Hyperliquid proporciona el libro de órdenes, los mercados spot y el sistema de margen, mientras que Paragon diseña nuevas curvas de pagos sobre estos fundamentos. Los creadores de mercado pueden cubrirse más convenientemente, y los desarrolladores pueden seguir empaquetando combinaciones en estrategias, reduciendo las operaciones de los traders de tener que construir y ajustar posiciones ellos mismos.
Las opciones tradicionales ya han demostrado que el mercado tiene una demanda a largo plazo de diferentes estructuras de pagos. El valor del intento de Paragon esta vez radica en expresar parte de esa demanda de una manera familiar para los traders nativos de cripto, y también permitir que la liquidez perpetua existente proporcione cobertura para nuevos productos.
La tendencia que vale más la pena observar es que el "listado" de los exchanges HIP-3 ha evolucionado desde seleccionar activos financieros tradicionales con hype hasta crear nuevas formas de derivados. Espero ver más experimentos financieros nuevos de este tipo en Hyperliquid.