Wnioski
- Ten artykuł koncentruje się na dwóch nowych architekturach, które się ukształtowały, ale żadna z nich nie weszła jeszcze do publicznie weryfikowalnego użytku rynkowego. Ścieżka 1 wprowadza tokenizowane akcje do istniejącej księgi zleceń Nasdaq i systemu rozliczeń DTC; zmiana następuje wyłącznie w łączu dostawy po transakcji. Ścieżka 2 buduje odrębne miejsce obrotu on-chain, gdzie tokenizowane akcje i stablecoiny są łączone w pule płynności, a zarówno obrót, jak i rozliczenie są realizowane on-chain. Na dzień 14 października 2026 r. ramy regulacyjne dla obu architektur zostały ukształtowane, ale odpowiednie giełdy lub miejsca obrotu nie weszły jeszcze do rzeczywistego obrotu.
- Obie ścieżki napotykają różne ograniczenia. Ścieżka 1 ma szeroki zasięg — Russell 1000 odpowiada za około 95% inwestowalnej kapitalizacji rynkowej akcji amerykańskich — a odkrywanie cen nadal wykorzystuje istniejący rynek, ale tokeny mogą być przenoszone wyłącznie między portfelami zarejestrowanymi w DTC, nie są wliczane do wartości zabezpieczenia i rozliczenia w obliczeniach kontroli ryzyka DTC określonych w pilocie, a uruchomienie zależy od tego, czy usługi rozliczeniowe DTC są dostępne. Ścieżka 2 musi ponownie zgromadzić płynność w nowych pulach płynności, ma limity obrotu dla poszczególnych akcji, a tokenizacja przez podmioty trzecie może również spotkać się ze sprzeciwem spółek giełdowych akcja po akcji.
- Ograniczenia Ścieżki 2 mogą najpierw pojawić się w limitach dla poszczególnych akcji, a nie w limicie całkowitym. Na podstawie wolumenu obrotu z września 2026 r. łączny dzienny limit dla pierwszej partii 63 akcji na OKXICE wynosi około 710 mln USD; przyjmując 19 dni wolumenu obrotu tokenizowanymi akcjami offshore jako punkt odniesienia popytu, łączna dzienna średnia dla 49 akcji wynosi około 430 mln USD, co stanowi zaledwie 60% całkowitego limitu, ale 6 akcji ma już wolumen obrotu offshore wyższy niż limit pojedynczego miejsca obrotu. Top 10 według limitu odpowiada za 55%, a top 10 według popytu za 81%; popyt jest bardziej skoncentrowany niż limit.
Wprowadzenie
Umieszczanie akcji on-chain nie jest już nowym tematem. W ciągu ostatnich kilku lat poza Stanami Zjednoczonymi pojawiły się różne tokenizowane produkty oparte na akcjach amerykańskich: Robinhood uruchomił tokeny akcji w 2025 r. dla użytkowników z UE[1], a inne platformy offshore mają podobne produkty. Jednak te tokeny nie miały bezpośrednich powiązań z krajowymi giełdami amerykańskimi ani systemem rozliczeń i są skierowane głównie do użytkowników spoza Stanów Zjednoczonych. W Stanach Zjednoczonych istnieją również instytucje, które uruchomiły obrót akcjami on-chain w ramach istniejących ram broker-dealer / ATS, takie jak Securitize[2, 3]. Ten artykuł koncentruje się na dwóch innych nowych architekturach rynkowych.
Te dwie nowe architektury ukształtowały się niemal jedna po drugiej w ciągu roku. W grudniu 2025 r. SEC zgodziła się, aby DTC pilotowało usługi tokenizacji[4]. DTC jest centralnym depozytem dla amerykańskiego rynku papierów wartościowych, gdzie duża liczba akcji dokonuje zapisów pozycji back-office i rozliczeń; w marcu 2026 r. Nasdaq został zatwierdzony do obrotu tokenizowanymi akcjami[5]; we wrześniu tego samego roku SEC wydała zwolnienie innowacyjne pozwalające na dodanie nowych miejsc obrotu on-chain[6]; 4 października OKX i spółka joint venture ICE, OKXICE, wydały swoje pierwsze ogłoszenie otwarcia na mocy nowych przepisów[7].
Rysunek 1 | Cztery węzły, dwie ścieżki: jedna łączy się z istniejącym systemem obrotu i rozliczeń, druga buduje odrębne miejsce obrotu on-chain
Te cztery wydarzenia należą do tych dwóch architektur, określanych poniżej jako Ścieżka 1 i Ścieżka 2. Pierwsze dwa wprowadzają tokenizowane akcje do istniejącego systemu giełdowego i rozliczeniowego: inwestorzy zyskują dodatkowy sposób posiadania on-chain, akcja pozostaje tą samą akcją, obrót nadal odbywa się na Nasdaq, a po realizacji DTC nadal zajmuje się rozliczeniem jak dotychczas; dwa ostatnie otwierają nowe miejsca obrotu on-chain: tokenizowane akcje są bezpośrednio łączone i handlowane z aktywami on-chain, takimi jak stablecoiny, a rozliczenie również jest realizowane on-chain. Zasadnicza różnica między obiema ścieżkami polega na tym, czy obrót i rozliczenie pozostają w istniejącym systemie.
Ramy regulacyjne dla obu architektur zostały ukształtowane, ale odpowiednie giełdy lub miejsca obrotu nie weszły jeszcze do rzeczywistego obrotu. Na dzień 14 października 2026 r., według RWA.xyz, tokenizowane akcje i ETF-y w obiegu on-chain wynoszą około 3,28 mld USD, a tokenizowane amerykańskie obligacje skarbowe około 14,9 mld USD; te pierwsze stanowią zaledwie około jednej piątej tych drugich[8]. Należy zauważyć, że liczba ta pochodzi głównie z produktów offshore, takich jak xStocks, Ondo i Robinhood, i nie jest tym samym co tokenizowane akcje o równych prawach wymagane przez dwie amerykańskie ścieżki. Obecnie trudno jest ocenić rozwój dalszych ścieżek z perspektywy skali; bardziej informacyjne jest zobaczenie, kto toruje drogę. Ale niezależnie od ścieżki, następujące ogniwa są nieuniknione: ustalanie zasad, przechowywanie i rozliczanie, zapewnianie miejsc obrotu, zapewnianie tokenizowanych akcji i zapewnianie pieniądza on-chain. Za każdym ogniwem stoi tylko kilka instytucji. Ten artykuł wybiera 8 reprezentatywnych instytucji i obserwuje ich odpowiednie postępy, aby ocenić, gdzie dotarła każda z dwóch ścieżek i przez co każda jest ograniczona.

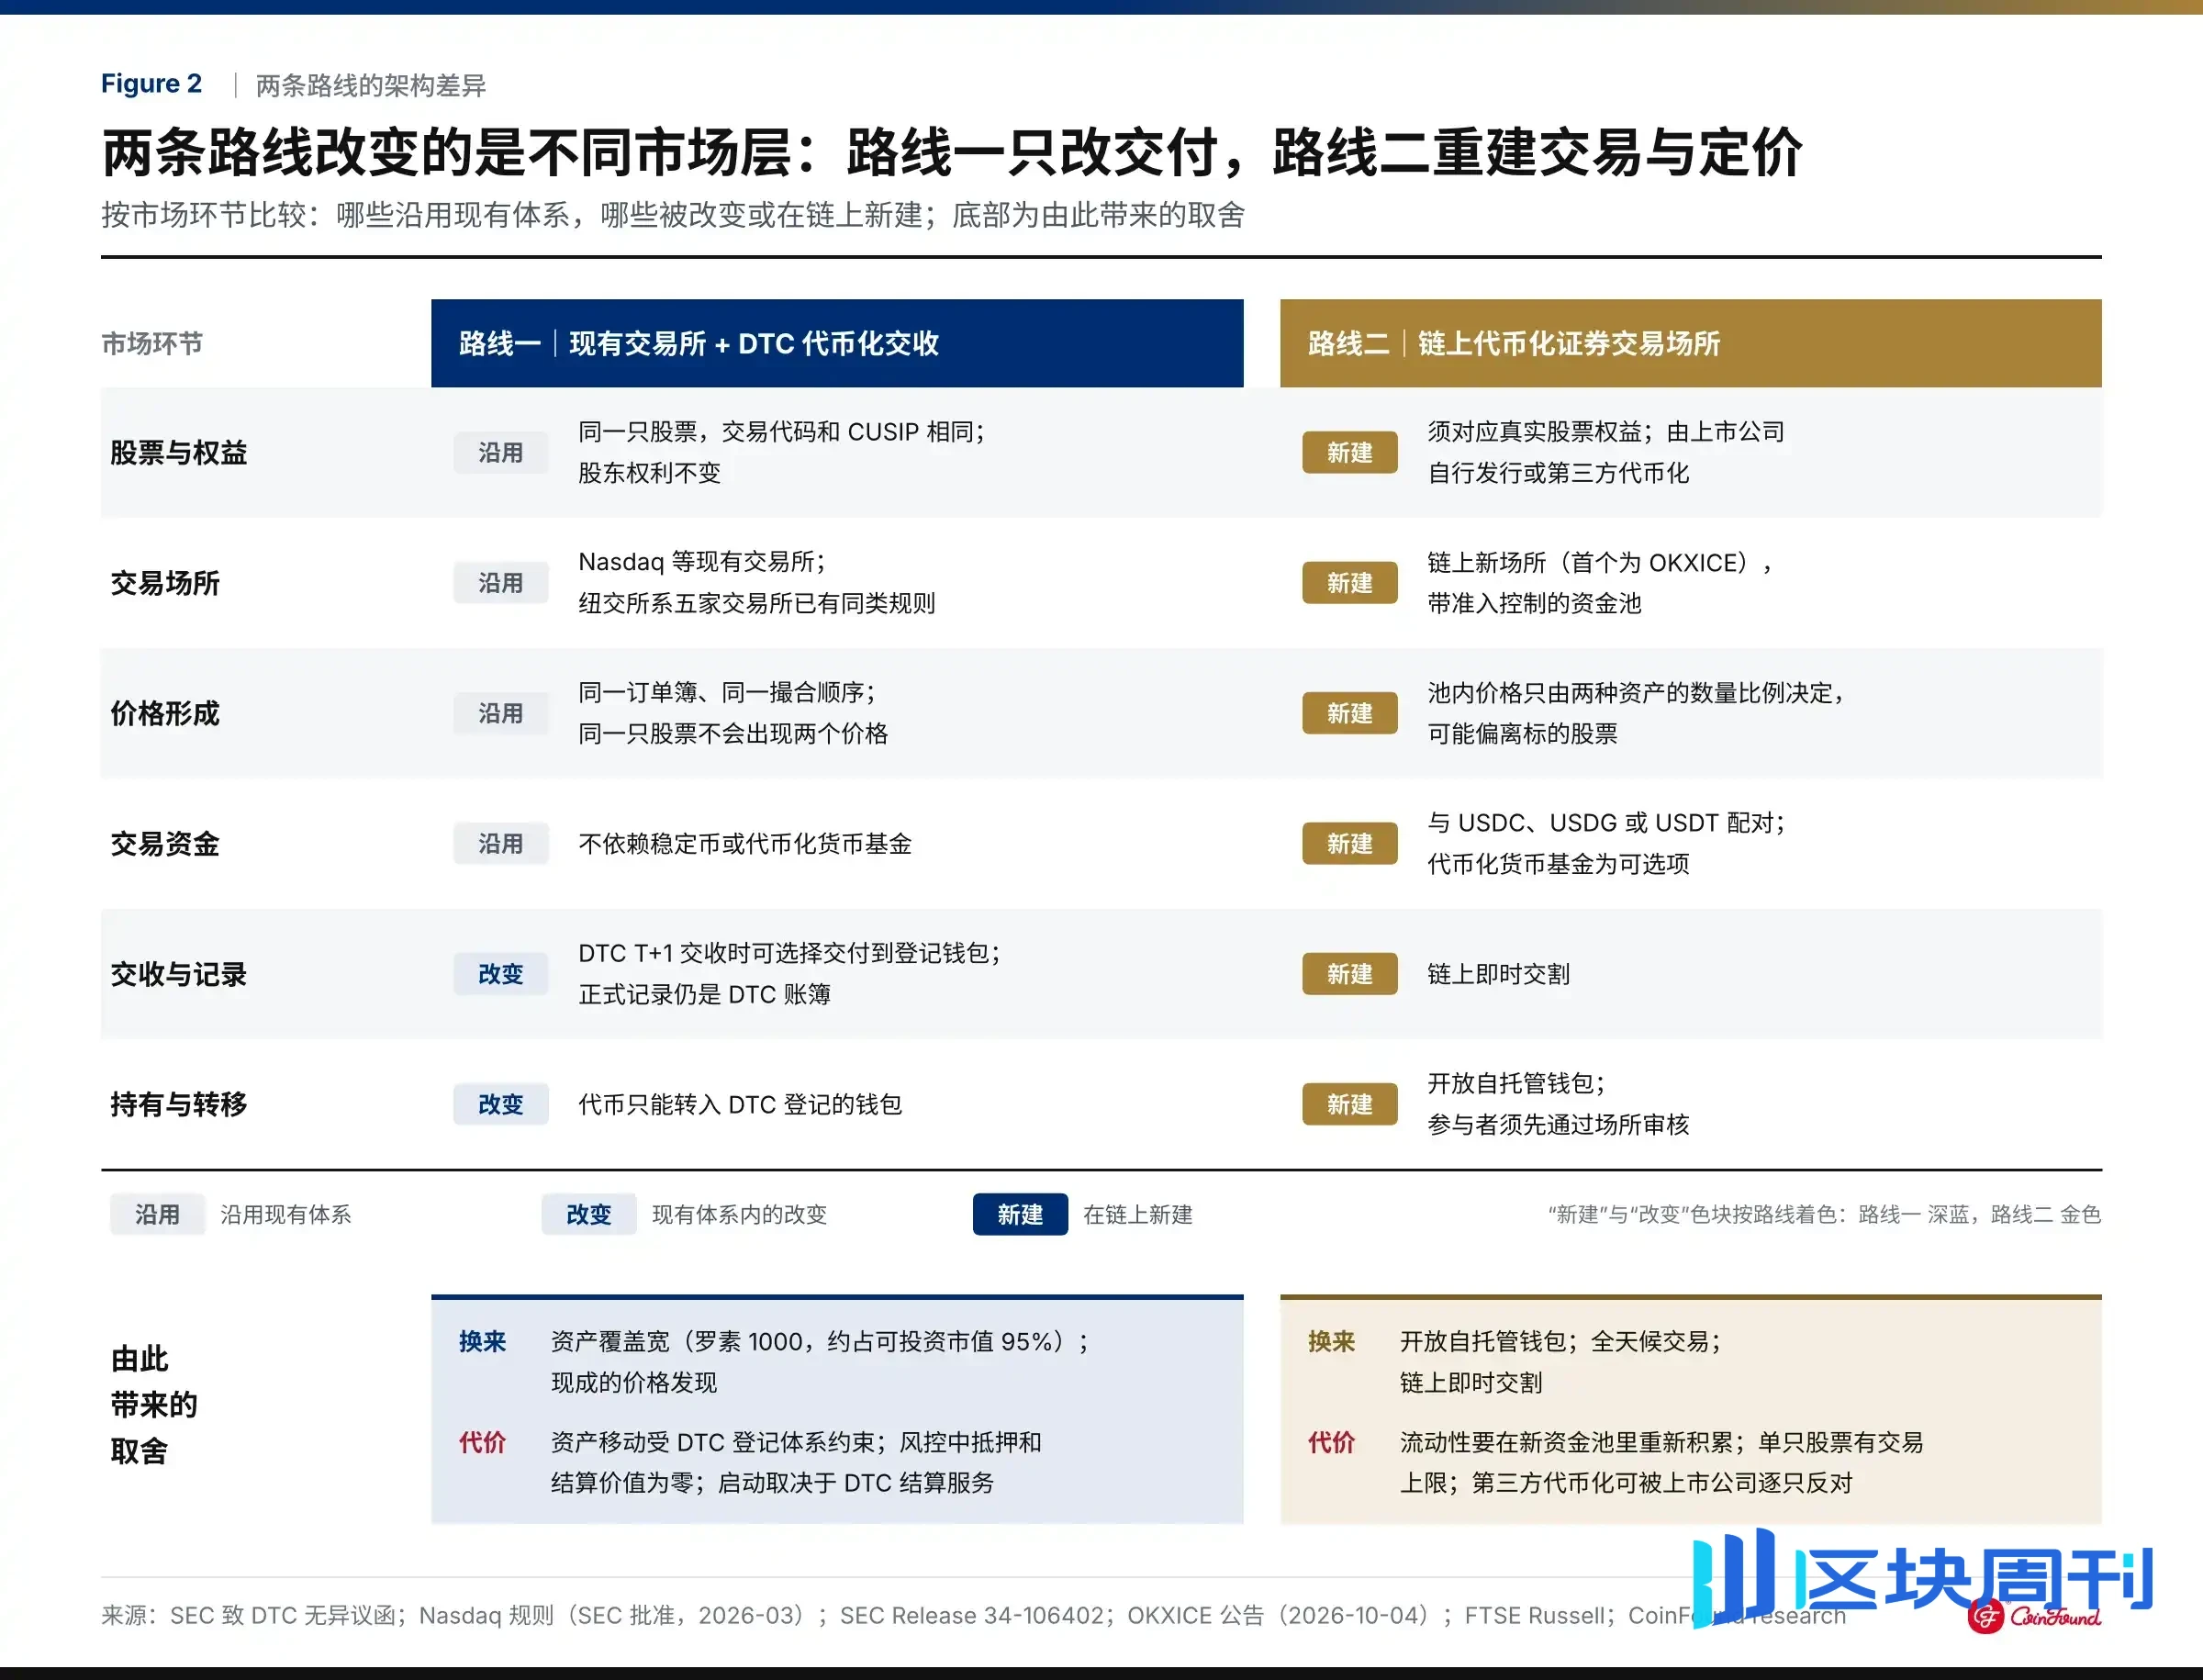
Rysunek 2 | Dwie ścieżki zmieniają różne warstwy rynku: Ścieżka 1 zmienia jedynie dostawę, Ścieżka 2 przebudowuje handel i wycenę
1 Kluczowe role: kto decyduje, czy obie ścieżki mogą funkcjonować
1.1 Kryteria selekcji ośmiu ról
Istnieją tylko dwa podstawowe kryteria wyboru podmiotów: 1. W ciągu ostatniego roku miały miejsce weryfikowalne rzeczywiste działania, takie jak zatwierdzenie, uruchomienie lub ogłoszenie; 2. Podmiot znajduje się na niezbędnym ogniwie jednej z dwóch ścieżek.
Na podstawie tych dwóch zasad lista obejmuje zarówno regulatorów i instytucje rozliczeniowe zaplecza, jak i giełdy, emitentów oraz firmy stablecoinowe. Należą do różnych branż i rzadko są omawiane razem. W kwestii wprowadzania akcji do łańcucha żadne ogniwo nie jest zbędne, ale waga poszczególnych instytucji nie jest taka sama.
1.2 Podział na trzy warstwy według zastępowalności: architektura, miejsce obrotu i usługi aktywów
Mierzone kryterium „czy ścieżka może być kontynuowana, jeśli ta instytucja jest nieobecna”, osiem ról można podzielić na trzy warstwy. SEC i DTC determinują samą architekturę: pierwsza ustala zasady dla obu ścieżek, a druga jest jedynym węzłem startowym Ścieżki 1; obecnie żadna z nich nie ma substytutu. Nasdaq i OKXICE są pierwszymi miejscami obrotu, które wdrożyły obie ścieżki, ale pięć giełd należących do NYSE ma już podobne zasady[9], a inne instytucje na Ścieżce 2 mogą również osobno tworzyć miejsca obrotu na podstawie zwolnienia[6], więc wszystkie można zastąpić. Trzecia warstwa to dostawcy aktywów i usług, tacy jak Circle, BlackRock i Ondo, którzy obecnie nie są warunkiem wstępnym funkcjonowania ścieżek: OKXICE akceptuje jednocześnie trzy stablecoiny, USDC jest tylko jednym z nich, i nie przyjął tokenizowanych funduszy rynku pieniężnego[7]. Pozycja Securitize jest bardziej złożona: z jednej strony zapewnia tokenizowaną emisję i usługi transferowe dla spółek publicznych; z drugiej strony uruchomiła obrót akcjami w łańcuchu za pośrednictwem własnego zarejestrowanego brokera-dealera[2, 3]. Dlatego nie jest węzłem kontrolnym tych dwóch architektur, ale też nie jest wyłącznie dostawcą aktywów. Poza listą spółki publiczne mają prawo weta w odniesieniu do poszczególnych akcji, a Cerebras już raz z niego skorzystała[7], ale obecnie wpływa to na to, czy poszczególne akcje mogą być notowane, i nie można jeszcze powiedzieć, że ogranicza ogólną podaż.

Rysunek 3 | Spośród ośmiu ról obecnie tylko SEC i DTC nie mają substytutów
Uwaga: Podział na trzy warstwy jest klasyfikacją analityczną CoinFound, a nie oznaczeniem regulacyjnym. Securitize prowadzi również odrębną regulowaną ścieżkę handlu brokera-dealera poza dwiema nowymi architekturami porównywanymi w tym raporcie.
2 Ścieżka 1: Tokenizacja zmienia jedynie dostawę, a nie kształtowanie ceny
2.1 DTC przenosi uprawnienia do papierów wartościowych do łańcucha, ale oficjalne rejestry pozostają w DTC
Punktem wyjścia Ścieżki 1 jest usługa tokenizacji DTC. Na podstawie pisma SEC o braku działań (no-action letter) uczestnicy DTC mogą konwertować papiery wartościowe przechowywane w DTC na tokeny w łańcuchu, a także mogą w dowolnym momencie zlecić DTC konwersję z powrotem do pierwotnej formy zapisu księgowego. Zakres obejmuje akcje wchodzące w skład indeksu Russell 1000 w momencie uruchomienia usługi, akcje nowo dodane do indeksu później (a później usunięte z indeksu nie utracą kwalifikowalności wyłącznie z tego powodu), ETF-y śledzące główne indeksy oraz amerykańskie obligacje skarbowe, przez okres 3 lat od uruchomienia usługi. Konwersja nie zmienia ram prawnych mających zastosowanie do posiadanych aktywów: akcje są nadal zarejestrowane na nazwę nomineego DTC, Cede & Co., DTC uznaje wyłącznie uczestników za posiadaczy uprawnień, a oficjalny rejestr pozostaje w księgach DTC; prawa akcjonariuszy pozostają niezmienione[4].
2.2 Nasdaq korzysta z tej samej księgi zleceń; jedyna różnica dotyczy dostawy po transakcji
W marcu 2026 r. SEC zatwierdziła zmianę regulaminu Nasdaq, zezwalającą na handel w formie tokenizowanej akcjami objętymi usługą tokenizacji DTC na Nasdaq. Na giełdzie akcje tokenizowane i akcje tradycyjne znajdują się w tej samej księdze zleceń, są dopasowywane w tej samej kolejności i mają ten sam ticker oraz CUSIP, więc ta sama akcja nie będzie miała dwóch cen. Tokenizacja jest jedynie znacznikiem rozliczeniowym dołączanym przy składaniu zlecenia: po zaznaczeniu go przez uprawnionego uczestnika DTC priorytet realizacji zlecenia pozostaje niezmieniony, a giełda nie weryfikuje uprawnień; zlecenia nieuprawnione są rozliczane w formie tradycyjnej; przy rozliczeniu T+1 DTC następnie, zgodnie z wyborem, zapisuje akcje na rachunku tradycyjnym lub dostarcza je do zarejestrowanego portfela. Dane rynkowe również nie rozróżniają obu rodzajów akcji [5].
Route One nie tworzy zatem niezależnego rynku akcji tokenizowanych: zlecenia tokenizowane wchodzą do istniejącego kwotowania, dopasowywania i kształtowania ceny danej akcji, a zmiana następuje wyłącznie na warstwie sposobu dostarczania papierów wartościowych po transakcji, bez potrzeby budowania odrębnej płynności w nowej puli, jak to ma miejsce w Route Two, i bez polegania na stablecoinach lub tokenizowanych funduszach rynku pieniężnego.

Rysunek 4|Route One nie tworzy nowego rynku wyceny; różnica występuje wyłącznie na etapie dostawy po transakcji
Platforma natywnych RWA Ondo twierdzi, że tokenizowane uprawnienia generowane przez DTC mogą służyć jako „cyfrowe bliźniaki” instrumentów bazowych odpowiadających CRCLon i SPYon, przy czym instrumenty bazowe zawsze pozostają w systemie depozytowym DTC, a produkty dla użytkowników są nadal dostarczane przez samą Ondo [10]. Jest to metoda dostępu, która już wystąpiła; obecnie brak publicznych danych wskazujących na jej skalę.
2.3 Szeroki zasięg, ale ograniczony przepływ aktywów i wycena w kontroli ryzyka
Pod względem zasięgu aktywów Route One obejmuje już główną część amerykańskiego rynku akcji: Russell 1000 odpowiada za około 95% kapitalizacji rynkowej inwestowalnej części amerykańskiego rynku akcji [11]. Rzeczywiste ograniczenie polega na tym, dokąd te uprawnienia mogą trafić: portfele mogą być rejestrowane wyłącznie przez uczestników DTC, a uczestnicy mogą otwierać portfele dla klientów, a nawet przekazywać klucze prywatne, ale tokeny mogą być przenoszone wyłącznie do portfeli zarejestrowanych w DTC; DTC uznaje jedynie uczestników za posiadaczy uprawnień i zachowuje techniczną możliwość, w określonych scenariuszach odwrócenia (takich jak obsługa działań korporacyjnych lub korygowanie błędnych transferów), wymuszenia konwersji, przeniesienia, emisji lub spalenia tokenów [4]. Jest to bardziej rozszerzenie istniejącej infrastruktury rynkowej na łańcuch niż otwarty łańcuchowy rynek handlowy.
Ponowne wykorzystanie istniejącej płynności nie oznacza, że tokenizacja jest bezkosztowa. Pismo no-action stwierdza, że podczas pilotażu, przy obliczaniu limitów debetu netto uczestników i monitorowaniu zabezpieczeń, DTC nie przypisuje tokenizowanym uprawnieniom żadnej wartości zabezpieczenia ani wartości rozliczeniowej [4]. Pozycje zamienione na tokeny nie mogą wnosić wartości w tej części kontroli ryzyka w taki sposób, jak zwykłe pozycje księgowe. Czy spowoduje to znaczące koszty dla niektórych typów instytucji, obecnie brak publicznych danych na poziomie uczestników, aby to skwantyfikować.

Rysunek 5|Route One obejmuje około 95% inwestowalnej kapitalizacji rynkowej, a ograniczenia dotyczą przepływu aktywów i wyceny w kontroli ryzyka
2.4 Zasady zatwierdzone, ale giełdy wciąż czekają na wdrożenie DTC
Na dzień 13 października 2026 r. Route One zakończyła zatwierdzanie zasad, ale nie weszła jeszcze w formalny etap obrotu giełdowego. W dniu 15 lipca DTCC zrealizowała swoje pierwsze transakcje w środowisku produkcyjnym z wykorzystaniem faktycznie przechowywanych akcji i obligacji skarbowych, w których uczestniczyło ponad 30 instytucji [12]; formalna usługa jest nadal planowana do uruchomienia w październiku i nie odnotowano jeszcze żadnego ogłoszenia o uruchomieniu. Zasady Nasdaq zostały zatwierdzone, a pięć giełd należących do grupy NYSE również przyjęło zasadniczo te same przepisy [5, 9], jednak tokenizowany obrót na tych giełdach musi poczekać, aż DTC ustanowi odpowiednią infrastrukturę i usługi rozliczeń potransakcyjnych [5]: front end może być obsługiwany przez wiele giełd, podczas gdy back office pozostaje skoncentrowany w tej samej warstwie rozliczeniowej DTC.
Jednak powyższych dwóch kamieni milowych nie można ze sobą łączyć. Lipcowy test dowiódł, że strona DTC jest już w stanie zrealizować procesy konwersji, transferu i rozliczenia dla wielu rodzajów tokenizowanych papierów wartościowych w środowisku produkcyjnym [12], ale materiały publiczne nie precyzują wyraźnie, czy testy te obejmowały kompletny proces rozliczenia tokenizowanego po wykonaniu transakcji na giełdzie; październikowe uruchomienie usługi również wskazuje jedynie, że instrumenty bazowe mogą być tokenizowane i transferowane między zarejestrowanymi portfelami. Nie można jeszcze ustalić, czy usługa, którą DTCC uruchomi w październiku, obejmuje już wszystkie funkcje rozliczeniowe potrzebne Nasdaq do rozpoczęcia działalności.
Najbardziej bezpośrednim sposobem oceny, czy Route One rzeczywiście została uruchomiona, jest sprawdzenie, czy Nasdaq wyda Equity Trader Alert. Zgodnie z przepisami Nasdaq musi powiadomić członków co najmniej 30 dni przed rozpoczęciem tokenizowanego obrotu akcjami [5]. Po rozpoczęciu obrotu same zwykłe dane rynkowe nie pozwalają rozróżnić, które transakcje wybrały tokenizowane rozliczenie; DTC musi co kwartał raportować personelowi SEC dane takie jak skala tokenizacji, wolumen transferów i liczba portfeli, ale istniejące dokumenty nie wymagają publicznego ujawniania [4]. Rzeczywiste wykorzystanie Route One będzie zależeć od tego, czy DTC, giełdy lub regulatorzy ujawnią je osobno.
3 Ścieżka druga: Odbudowa warstwy obrotu i wyceny on-chain
3.1 Platformy obrotu on-chain w ramach wyłączenia innowacyjnego
Podstawą prawną ścieżki drugiej jest wyłączenie innowacyjne wydane przez SEC w dniu 17 września 2026 r. Pozwala ono nowym „platformom obrotu tokenizowanymi papierami wartościowymi” na handel już wyemitowanymi akcjami amerykańskich spółek on-chain bez rejestracji w sposób właściwy tradycyjnym giełdom akcji. Transakcje mogą być realizowane za pośrednictwem automatycznie wycenianych pul płynności, ale dozwolony jest wyłącznie obrót wtórny; nie można tu emitować nowych akcji; uczestnicy muszą również najpierw przejść weryfikację platformy. Całe wyłączenie jest obecnie ważne przez pięć lat [6].
Największą różnicą w ścieżce drugiej jest to, że zarówno obrót, jak i rozliczenie odbywają się bezpośrednio on-chain. Tokenizowane akcje muszą zostać umieszczone w pulach płynności razem z innym aktywem on-chain, przy czym wycena i wymiana są realizowane przez algorytmy. Istnieją tylko trzy rodzaje aktywów, które można wykorzystać do parowania: inne tokenizowane akcje, aktywa kryptograficzne niebędące papierami wartościowymi, takie jak stablecoiny, oraz tokenizowane fundusze rynku pieniężnego [6]. Dlatego oprócz akcji ścieżka druga musi również dysponować funduszami, które mogą realizować obrót on-chain.
3.2 Podaż akcji i prawo spółek giełdowych do sprzeciwu
Tokenizowane akcje mają zazwyczaj dwa źródła: są emitowane przez samą spółkę giełdową lub tokenizowane przez stronę trzecią. W obu przypadkach tokeny muszą odpowiadać rzeczywistym uprawnieniom do akcji i nie mogą być jedynie produktami syntetycznymi śledzącymi cenę akcji. Jeśli akcje są tokenizowane przez stronę trzecią, uprzednia zgoda spółki giełdowej nie jest wymagana, ale należy ją wcześniej powiadomić. Spółka giełdowa ma 30 dni na wniesienie sprzeciwu; po jego wniesieniu akcje nie mogą być przedmiotem obrotu na tej platformie [6]. Securitize tymczasem pozycjonuje się na innej ścieżce podaży: współpracuje z agentami transferowymi, takimi jak Computershare i Continental, świadcząc usługi dla spółek giełdowych emitujących akcje on-chain samodzielnie [13, 14].
3.3 Parowanie ze stablecoinami, pule płynności i limity obrotu
Gdy źródło akcji zostanie rozwiązane, ścieżka druga wciąż potrzebuje drugiej połowy: funduszy obrotowych on-chain. Wszystkie 63 akcje na OKXICE są parowane z USDC, USDG lub USDT; spośród trzech rodzajów aktywów do parowania wykorzystywane są wyłącznie stablecoiny, a tokenizowane fundusze rynku pieniężnego jeszcze nie weszły. Rodzaje aktywów są już na miejscu, ale ile pieniędzy faktycznie znajdzie się w pulach płynności, wciąż nie jest widoczne: ogłoszenie nie wspomina o ustaleniach dotyczących płynności początkowej, podmioty powiązane z OKXICE nie pełnią funkcji dostawców płynności, a inni dostawcy płynności generalnie nie mają obowiązku pozostawania w pulach w sposób ciągły [7].
Nawet jeśli zarówno akcje, jak i fundusze on-chain są gotowe, Ścieżka Druga nie może zostać natychmiast rozszerzona, ponieważ same przepisy nakładają limity na skalę obrotu. SEC, opierając się na istniejących amerykańskich klasyfikacjach akcji, kategoryzuje duże, wysoce płynne akcje jako Poziom 1, a większość pozostałych akcji jako Poziom 2. Platforma może handlować maksymalnie 75 akcjami Poziomu 1 i 250 akcjami Poziomu 2; tokenizowany wolumen obrotu pojedynczej akcji również nie może przekroczyć odpowiednio 0,25% i 2,5% średniego dziennego wolumenu obrotu odpowiadającej jej tradycyjnej akcji w poprzednim miesiącu. Jeśli ta sama grupa prowadzi wiele platform, te kwoty muszą być również obliczane łącznie [6]. Dlatego Ścieżka Druga na wczesnym etapie jest bardziej kontrolowanym eksperymentem niż rynkiem, który można szybko rozszerzyć.
Przeliczenie tego limitu na rzeczywiste kwoty czyni początkową skalę Ścieżki Drugiej bardziej intuicyjną. Biorąc za przykład pierwszą partię 63 akcji OKXICE, opierając się na średnim dziennym wolumenie obrotu we wrześniu 2026 r., w październiku mogłyby one łącznie handlować maksymalnie około 710 milionów dolarów dziennie [7, 15]. Co więcej, kwota jest silnie skoncentrowana w kilku akcjach o dużej kapitalizacji: 10 akcji o najwyższych limitach stanowi 55% całkowitej kwoty, a mediana limitu dla pojedynczej akcji wynosi tylko około 5,4 miliona dolarów. Nawet Nvidia, będąca najaktywniejszą w obrocie, mogłaby handlować tylko około 280 000 akcji, czyli 64 miliony dolarów, dziennie. Te liczby są nadal teoretycznymi górnymi limitami; rzeczywisty wolumen obrotu będzie tylko niższy.

Rysunek 6|Łączny dzienny limit dla 63 akcji wynosi około 710 milionów dolarów, a kwota jest skoncentrowana w kilku akcjach o dużej kapitalizacji
Uwaga: Limity opierają się na średnim dziennym wolumenie z września 2026 r.; teoretyczne maksimum, nie oczekiwany obrót.
Nawet przy ograniczonej skali Ścieżka Druga wciąż ma swoją atrakcyjność: obsługuje handel przez całą dobę i natychmiastowe rozliczenie on-chain, a także daje giełdom kryptowalutowym ścieżkę do handlu tokenizowanymi amerykańskimi akcjami w sposób zgodny z przepisami USA. Jednak handel przez całą dobę obecnie wygląda bardziej na cechę niż sprawdzone źródło popytu: w ciągu ostatnich trzech tygodni weekendy stanowiły tylko około 15% obrotu tokenizowanymi akcjami offshore[16], a średnie dzienne w weekendy wynosiły tylko jedną trzecią do czterech dziesiątych poziomów dni roboczych; patrząc akcja po akcji, średnia dzienna w weekendy dla wszystkich 49 akcji była niższa niż w dni robocze.
3.4 Ceny on-chain kształtują się niezależnie, podczas gdy zapasy i wstrzymania handlu pozostają zakotwiczone w rynkach tradycyjnych
Ogłoszenie OKXICE również przedstawia bardziej konkretne podejście do wdrożenia Ścieżki Drugiej: platforma jest wdrożona na X Layer i wykorzystuje pulle Uniswap v4 z ograniczonym dostępem[7]. Ogłoszenie nie podało oficjalnej daty uruchomienia; w ramach wymogu 30-dniowego wyprzedzenia nie mogłaby działać wcześniej niż na początku listopada[6].
Zgodnie z ogłoszeniem OKXICE, ceny w puli są ustalane wyłącznie przez stosunek ilości obu aktywów, bez użycia oracle'ów ani jakichkolwiek zewnętrznych danych rynkowych, a poza wstrzymaniami handlu nie ma żadnych wyłączników ani pasm cen referencyjnych; ogłoszenie przyznaje również, że ceny tokenów mogą odbiegać od akcji bazowej, szczególnie poza regularnymi godzinami handlu. To, co łączy ceny on-chain z akcją, to strona rynku tradycyjnego: tokenizator posiada akcję jeden do jednego za pośrednictwem brokera, kupując akcję i potwierdzając przechowywanie przy mintowaniu, oraz sprzedając lub dostarczając akcję przy umorzeniu; gdy akcja bazowa zostanie wstrzymana, wszystkie powiązane pulle są wstrzymywane synchronicznie do wznowienia handlu[7]. Ścieżka Druga buduje nową warstwę handlu i wyceny on-chain, podczas gdy zapasy i wstrzymania handlu nadal podążają za rynkami tradycyjnymi.
Rysunek 7|Ścieżka Druga buduje nową warstwę handlu i wyceny on-chain, podczas gdy zapasy i wstrzymania handlu nadal podążają za rynkami tradycyjnymi
4 Od zdolności regulacyjnych do rzeczywistego popytu: ograniczenia obu ścieżek zaczynają się rozchodzić
Wejście przepisów w życie to dopiero początek. Osiągnięcie rzeczywistego wykorzystania rynkowego wciąż wymaga przejścia kolejno przez pięć etapów: zatwierdzenie lub kwalifikacja, integracja systemów, oficjalne uruchomienie, pojawienie się rzeczywistego handlu lub funduszy, a na końcu uformowanie znaczącej skali. Wcześniejsze kroki zależą głównie od tego, czy regulacje i infrastruktura są na miejscu, podczas gdy późniejsze zależą od tego, czy rynek faktycznie z nich korzysta. Na dzień dzisiejszy wszystkie osiem kluczowych podmiotów pozostaje w pierwszych trzech etapach i nikt w informacjach publicznych nie może jeszcze udowodnić, że wszedł w „rzeczywiste użycie”.

Rysunek 8|Zasady są już wszystkie na miejscu, ale żadna z dróg nie ma jeszcze weryfikowalnego rzeczywistego obrotu
Uwaga: pięciostopniowa drabinka to ramy analityczne; pozycje odzwierciedlają informacje publiczne na dzień 2026-10-14.
4.1 Istnienie produktu nie oznacza, że jest on już wykorzystywany przez rynek
Patrząc na te pięć etapów, większość uczestników znajduje się obecnie wciąż między „zatwierdzony” a „integracja systemów”. DTCC i BlackRock są stosunkowo dalej, ale reprezentowany przez nich postęp nie jest taki sam. DTCC zakończył handel w środowisku produkcyjnym na małą skalę, ale oficjalna usługa nie została jeszcze uruchomiona[12]; chociaż tokenizowany fundusz rynku pieniężnego BlackRock został uruchomiony[17], nie został jeszcze wybrany przez żadną platformę jako aktywo parowane, ani nie ma publicznych dowodów na to, że został przyjęty przez emitentów stablecoinów. Tutaj konieczne jest rozróżnienie między „produkt już istnieje” a „produkt jest już wykorzystywany przez rynek”: to pierwsze już nastąpiło, podczas gdy tego drugiego nie można jeszcze potwierdzić.
4.2 Wspólna przesłanka jest ta sama, ale źródła ograniczeń się różnią
Obie drogi dzielą również wspólną przesłankę: tokeny muszą odpowiadać rzeczywistym prawom do akcji, a posiadacze cieszą się tymi samymi prawami co zwykli akcjonariusze[6]. Tokeny akcji oferowane przez Robinhood użytkownikom z UE zasadniczo zapewniają ekspozycję na ceny akcji, a nie rzeczywiste prawa akcjonariusza[1], więc nie można ich bezpośrednio zastosować do tych dwóch amerykańskich dróg.
W ramach tej wspólnej przesłanki ograniczenia, przed którymi stoją obie drogi, nie są takie same. Droga pierwsza ma szeroki zasięg, ale przepływ aktywów jest ograniczony przez system rejestracji DTC; w ramach określonego w pilocie limitu netto debetu i obliczeń monitorowania zabezpieczeń tokenizowane udziały nie są liczone do wartości zabezpieczenia i rozliczenia, a to, czy można ją uruchomić, zależy również od tego, czy usługa rozliczeniowa DTC jest gotowa. Ograniczenia drogi drugiej wynikają ze skali i podaży akcji: limity są ustalane akcja po akcji, a tokenizacja przez strony trzecie może również spotkać się ze sprzeciwem spółek giełdowych akcja po akcji.
4.3 Całkowity limit wciąż ma zapas, podczas gdy referencje popytu offshore sugerują, że limity na poszczególne akcje mogą wiązać jako pierwsze
To, czy limit stanowi rzeczywiste ograniczenie, różni się w zależności od akcji. Wykorzystując obrót tokenizowanymi akcjami offshore jako referencję popytu, w ciągu 19 dni od 24 września do 12 października można było znaleźć kompletne dane dotyczące obrotu tokenami offshore dla 49 akcji z listy, co daje łącznie średni dzienny wolumen około 430 mln dolarów, co odpowiada jedynie 60% łącznego dziennego limitu dla 63 akcji[15, 16]. Całkowity limit nie jest napięty, ale limity na poszczególne akcje mogą się wyczerpać jako pierwsze: średni dzienny obrót offshore 6 akcji przekroczył dzienny limit dla pojedynczej platformy, przy czym Circle około 14 razy przekroczył limit, Strategy około 2,7 razy, SpaceX i Coinbase około 2 razy, a Nvidia i Google około 1,35 razy[15, 16]. Te 6 akcji odpowiadało za 60% popytu offshore; gdyby ta grupa obrotu offshore była codziennie obcinana zgodnie z limitem pojedynczej platformy, około jednej trzeciej nie mogłoby zostać wchłonięte przez jedną platformę. Dla kontrastu, w przypadku większości akcji, takich jak Tesla i Micron, obrót offshore był poniżej limitu; tym, co je ogranicza, jest popyt, a nie zasady.

Rysunek 9|Wykorzystanie popytu offshore jako referencji: wykorzystano tylko 60% całkowitego limitu, ale 6 akcji już przekracza teoretyczny limit dla pojedynczej platformy
Uwaga: obrót tokenizowanymi akcjami offshore w okresie 2026-09-24 do 2026-10-12 (19 dni) jest wykorzystywany jako referencja popytu, a nie prognoza.
Niedopasowanie między obiema stronami wynika z tego, że podział kwot i popyt nie są ze sobą zsynchronizowane. Kwoty są przydzielane według tradycyjnego wolumenu obrotu, a 10 akcji z najwyższymi limitami odpowiada za 55% całkowitej kwoty; popyt offshore jest bardziej skoncentrowany, a pierwsze 10 odpowiada za 81%. Popyt offshore w dużej mierze nadal podąża za tradycyjnym wolumenem obrotu, ale jest zauważalnie wyższy w przypadku kilku akcji: dzieląc obrót tokenami offshore przez obrót na rynku tradycyjnym w tym samym okresie, mediana dla 49 akcji wyniosła mniej niż 0,1%, podczas gdy Circle, Strategy i Coinbase — których podstawową działalnością są aktywa kryptowalutowe — zajęły dokładnie trzy pierwsze miejsca, odpowiednio około 6,4%, 1,1% i 0,7% [15, 16].
Rysunek 10|Popyt offshore w dużej mierze podąża za tradycyjnym wolumenem obrotu, ale intensywność popytu trzech firm skoncentrowanych na kryptowalutach zajmuje trzy pierwsze miejsca
Uwaga: Intensywność popytu = obrót tokenizowany offshore ÷ obrót na rynku tradycyjnym w tym samym oknie czasowym.
4.4 Obie ścieżki mieszczą się w ograniczonym czasowo oknie regulacyjnym
Te ograniczenia również nie są ostatecznymi przepisami. Pismo no-action DTC jest ważne tylko przez trzy lata od uruchomienia usługi, a wyłączenie innowacyjne SEC dla Ścieżki Drugiej ma pięcioletni termin [4, 6]. Obie ścieżki znajdują się obecnie w fazie pilotażowej, a uczestnicy rynku stoją w obliczu okna regulacyjnego z jasną datą wygaśnięcia. Czy przepisy będą nadal stosowane, rozszerzane czy dostosowywane po wygaśnięciu, pozostaje na razie bez odpowiedzi.
5 Najbliższe sześć miesięcy: jakie sygnały zmienią obecną ocenę
W ciągu najbliższych sześciu miesięcy obie ścieżki po raz pierwszy zostaną poddane testowi, czy rzeczywiście mogą wejść do obrotu. Najwcześniejsze sygnały będą pochodzić głównie od infrastruktury i regulatorów, ponieważ zazwyczaj mają jasne wymogi dotyczące ogłoszeń i powiadomień. Te kamienie milowe są łatwiejsze do zaobserwowania, ale nie oznacza to, że są ważniejsze niż sam rzeczywisty obrót.
Rysunek 11 | Tym, co zmieni ocenę w przyszłości, nie będą nowe ogłoszenia, lecz to, czy obie ścieżki będą w stanie wygenerować rzeczywiste transakcje
Uwaga: Ramy obserwacyjne, nie prognoza.
5.1 Ścieżka Pierwsza: uruchomienie DTC i sygnały startu giełd
Najważniejszymi rzeczami dla Ścieżki Pierwszej w przyszłości pozostają oficjalne uruchomienie DTC i tempo startu giełd. DTCC planuje uruchomić swoją usługę tokenizacji w październiku, a wtedy uwaga skupi się na pierwszej grupie uczestniczących instytucji, zakresie papierów wartościowych podlegających tokenizacji oraz obsługiwanych blockchainach [12]. Co do tego, czy giełdy rzeczywiście wystartują, bezpośrednim sygnałem jest to, czy Nasdaq wyda Equity Trader Alert [5]; jeśli NYSE będzie rozwijać podobny obrót, również pojawią się odpowiednie wcześniejsze powiadomienia. Po rozpoczęciu obrotu należy obserwować, czy ujawniane są odrębne dane dotyczące użytkowania.
5.2 Ścieżka Druga: działalność OKXICE, podaż akcji i druga platforma
Najbardziej bezpośrednim punktem obserwacyjnym dla Ścieżki Drugiej w przyszłości jest rzeczywiste funkcjonowanie OKXICE po otwarciu. Po uruchomieniu należy obserwować przede wszystkim trzy rzeczy: czy pierwsza partia akcji może być płynnie przedmiotem obrotu, czy wolumen obrotu szybko osiągnie limit oraz które z USDC, USDG lub USDT stanie się głównym aktywem pary. Zagraniczny popyt na handel poszczególnymi akcjami, takimi jak Circle, Strategy i SpaceX, już zbliżył się do limitów pojedynczej platformy lub je przekroczył, więc rzeczywisty obrót po uruchomieniu bezpośrednio przetestuje, czy te limity stanowią realne ograniczenie.
Oprócz samego obrotu, ciągłej obserwacji wymaga również podaż akcji. Obecnie jedyną spółką giełdową, która publicznie się temu sprzeciwiła, jest Cerebras [7]. Jeśli później więcej firm zgłosi sprzeciw, zakres akcji, które może objąć tokenizacja stron trzecich, zawęzi się, a Ścieżka Druga będzie bardziej polegać na aktywnym udziale spółek giełdowych. I odwrotnie, jeśli spółki giełdowe zaczną emitować własne tokenizowane akcje i handlować nimi na tych platformach, pokazałoby to, że podaż akcji dla tej ścieżki zaczyna się stabilizować.
Inną rzeczą wartą obserwacji jest to, czy pojawi się druga platforma dla Ścieżki Drugiej. Jak dotąd żadna inna platforma nie wydała publicznego ogłoszenia. Robinhood stwierdził, że wolumen obrotu jego tokenami akcji może osiągnąć pewne limity i również bada szczegółowe zasady tego wyłączenia, ale nie ogłosił jeszcze jasnego planu [18]. Jeśli później pojawi się druga lub trzecia platforma, pokazałoby to, że Ścieżka Druga zaczyna rozszerzać się z pojedynczego projektu w szerszy eksperyment rynkowy; to, jakie aktywa parowania wybiorą te nowe platformy, pokaże również, czy tokenizowane fundusze rynku pieniężnego rzeczywiście wchodzą na tę ścieżkę.
Kolejnym punktem czasowym po stronie finansowania jest wejście w życie GENIUS Act 18 stycznia 2027 r. [19], przy czym OCC planuje wydanie ostatecznych przepisów około listopada [20]. Przepisy określą, jakie warunki muszą spełniać fundusze rynku pieniężnego i ich tokenizowane formy jako rezerwy stablecoinów, co z kolei wpłynie na to, czy produkty takie jak BlackRock będą mogły wejść do systemu rezerw. Nie wpływa to na otwarcie OKXICE; wpływa na skład aktywów stojących za stablecoinami używanymi przez takie platformy.
5.3 Które wyniki pokazałyby, że rynek wszedł w fazę użytkowania
To, która ścieżka jako pierwsza wygeneruje rzeczywiste transakcje, pokazuje jedynie, że wcześniej weszła w fazę użytkowania; nie można na tej podstawie oceniać, kto będzie dominował później. Popyt, którego obie poszukują, pokrywa się, ale Ścieżka Pierwsza nie może zapewnić otwartości Ścieżki Drugiej; każda platforma w ramach Ścieżki Drugiej (obliczana na podstawie skonsolidowanej w ramach tej samej grupy) jest ograniczona kwotami, co utrudnia w krótkim terminie wchłonięcie głównej płynności tradycyjnego rynku akcji. Jeśli po pewnym czasie nadal będą tylko uruchomienia usług i ogłoszenia platform, bez rzeczywistych danych transakcyjnych lub finansowych, oznaczałoby to, że rynek jeszcze nie wyszedł z fazy przygotowawczej, ale nie można z tego dalej wnioskować, że nie ma popytu rynkowego.
Wniosek
W ciągu ostatniego roku największą zmianą w przenoszeniu akcji amerykańskich do łańcucha bloków nie jest pojawienie się większej liczby tokenizowanych produktów, lecz to, że zbudowano dwie nowe architektury rynkowe. Ścieżka Pierwsza wymienia szerokie pokrycie aktywów i gotowe odkrywanie cen na przemieszczanie aktywów ograniczone systemem rejestracji DTC; Ścieżka Druga oferuje bardziej otwartą metodę handlu on-chain, ale musi odbudować płynność i jest ograniczona limitami handlu na akcję. Obie mają różne cele projektowe i różny postęp: w ramach Ścieżki Drugiej miało już miejsce ogłoszenie platformy OKXICE, podczas gdy Ścieżka Pierwsza wciąż czeka na uruchomienie przez giełdy; ale żadna ze stron nie osiągnęła jeszcze fazy rzeczywistego handlu.
Istnieją głównie trzy rzeczy, których nie można jeszcze potwierdzić. Po pierwsze, czy obie ścieżki wygenerowały już rzeczywiste użytkowanie; obecnie nie ma publicznych danych transakcyjnych ani finansowych, które by to potwierdzały. Po drugie, rzeczywista głębokość puli finansowania Ścieżki Drugiej. Stablecoiny już spełniają wymagane typy aktywów do uruchomienia, a tokenizowane fundusze rynku pieniężnego nie są warunkiem wstępnym, ale OKXICE nie zobowiązało się do żadnej początkowej płynności, więc ile finansowania faktycznie będzie w puli, będzie widoczne dopiero po rozpoczęciu działalności. Po trzecie, czy popyt handlowy już ukształtowany dla tokenów akcji zagranicznych można przekształcić w popyt w ramach tych dwóch amerykańskich ścieżek; obecnie nie ma wystarczających dowodów, ponieważ struktury praw do produktów po obu stronach nie są takie same.
To, co naprawdę zmieni ocenę w przyszłości, to nie liczba nowych ogłoszeń, lecz to, czy obie ścieżki mogą wykazać weryfikowalny rzeczywisty postęp. W przypadku Ścieżki Pierwszej należy obserwować, czy giełdy rzeczywiście uruchomią; w przypadku Ścieżki Drugiej należy obserwować, czy OKXICE może działać i dalej rozszerzać się na więcej akcji, więcej emitentów i więcej platform. Dopiero gdy te zmiany rzeczywiście nastąpią, będzie można ocenić, czy przenoszenie akcji amerykańskich do łańcucha bloków przeszło z instytucjonalnych przygotowań do rynkowego użytkowania.
Dwie nowe architektury omówione w tym artykule przybrały kształt. Popyt, któremu służą, pokrywa się, ale przynajmniej na tym etapie wyglądają bardziej jak dwie równoległe architektury niż prosta relacja zastępowania.