Oryginalny | Odaily Planet Daily (@OdailyChina)
Autor|Azuma (@azuma_eth)
28 października globalny gigant pamięci SK Hynix przedstawił raport finansowy za trzeci kwartał roku obrotowego 2026, który można nazwać „eksplozywnym”.
Pod wpływem podwójnego impulsu – szaleństwa inwestycji w infrastrukturę AI oraz niedoboru podaży wysokowartościowych produktów – SK Hynix po raz pierwszy w historii przekroczył kwartalne przychody na poziomie 100 bilionów wonów; zysk operacyjny wzrósł eksplozywnie o 632,1% rok do roku; zysk netto wyniósł 39,77 biliona wonów, co oznacza wzrost o 215,7% rok do roku.
Jednocześnie SK Hynix nie tylko ogłosił roczny plan zwrotu dla akcjonariuszy o łącznej wartości do 100 bilionów wonów, ale także publicznie stwierdził: „Niedobór podaży globalnych pamięci półprzewodnikowych będzie trwał przez całą drugą połowę lat 2020., aż do 2030 roku.”
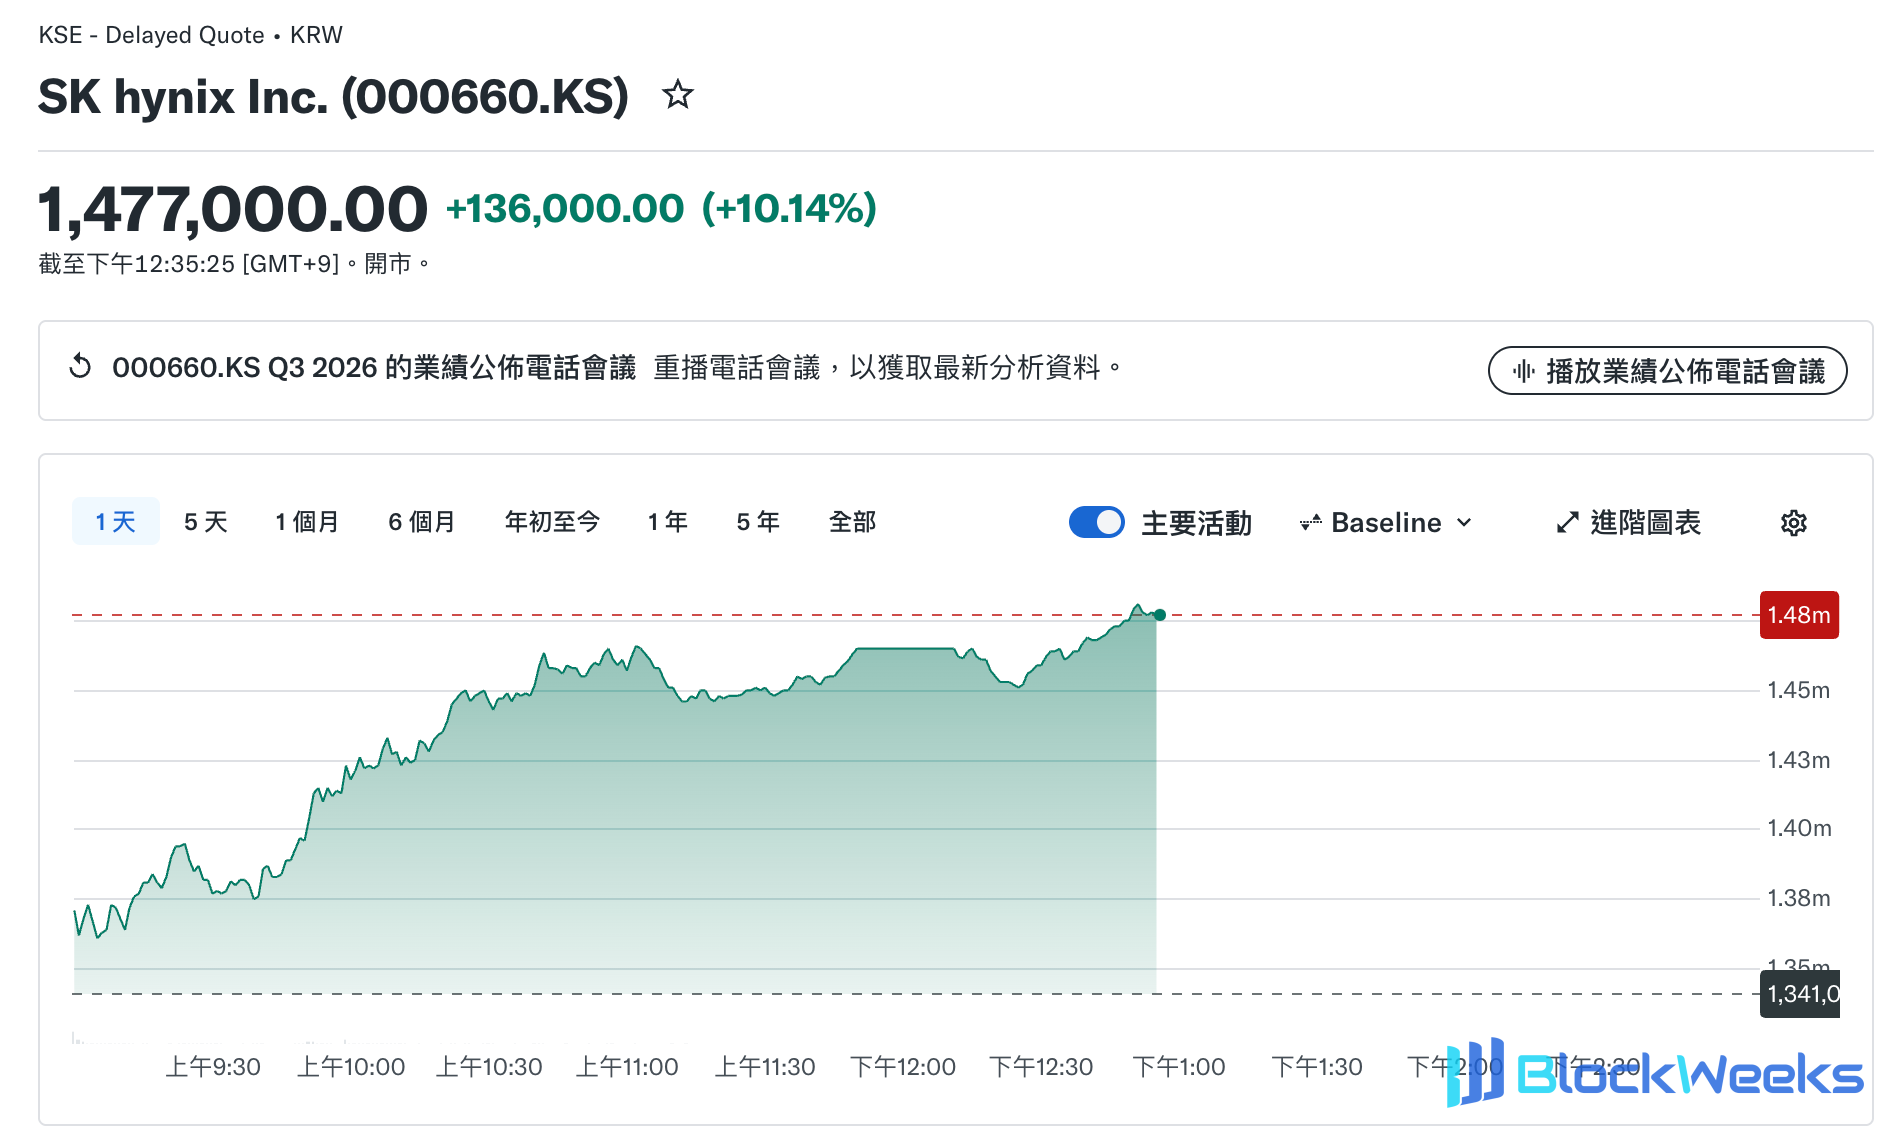
Pod wpływem tych mocnych wyników finansowych akcje SK Hynix dziś na rynku koreańskim poszły w górę, ciągnąc za sobą całą branżę pamięci na rynkach azjatyckich, a nawet w nocnych notowaniach na rynku amerykańskim, oraz sektor sprzętu półprzewodnikowego upstream. Według czasu koreańskiego do godz. 12:35 SK Hynix notowany był tymczasowo po 1 477 000 wonów, co oznacza dzienny wzrost o 10,14%.
Eksplozywne dane: historyczne przekroczenie 100 bilionów wonów przychodów
Raport finansowy pokazuje, że w trzecim kwartale roku obrotowego 2026 (lipiec-wrzesień) SK Hynix przedstawił dość ekstrawaganckie wyniki.
- Przychody: 104,62 biliona wonów (około 78,32 miliarda dolarów), wzrost o 32% kwartał do kwartału i o ponad 320% rok do roku; kwartalne przychody po raz pierwszy przekroczyły próg 100 bilionów wonów, znacznie przewyższając oczekiwania rynkowe na poziomie około 98 bilionów wonów.
- Zysk operacyjny: 83,33 biliona wonów (około 62,38 miliarda dolarów), oszałamiający wzrost o ponad 630% rok do roku, znacznie powyżej oczekiwań rynkowych (około 76,7 biliona wonów). Najbardziej zaskakująca dla rynku jest jakość zysków – kwartalna marża operacyjna zbliża się do 80% (wzrost o kolejne 4 punkty procentowe kwartał do kwartału), co oznacza, że z każdych 100 wonów sprzedanych chipów Hynix prawie 80 wonów bezpośrednio zamienia się w zysk operacyjny. Ta niemal monopolistyczna siła cenowa przewyższa nawet zdecydowaną większość lekkich gigantów oprogramowania.
- Zysk netto: 39,78 biliona wonów (około 29,78 miliarda dolarów), wzrost o 216% rok do roku, ale spadek o 58% kwartał do kwartału, również poniżej oczekiwań rynkowych na poziomie 60,73 biliona wonów.
- Przepływy pieniężne: Na koniec trzeciego kwartału środki pieniężne i ich ekwiwalenty wyniosły 114,5 biliona wonów (około 85,72 miliarda dolarów), o 26,5 biliona wonów więcej niż na koniec poprzedniego kwartału; zadłużenie zmniejszyło się o 2,8 biliona wonów do 15,8 biliona wonów. W rezultacie pozycja gotówki netto wzrosła do 98,7 biliona wonów (około 78,39 miliarda dolarów), a bogactwo księgowe osiągnęło historyczny szczyt.
Należy zauważyć, że chociaż wskaźnik zysku netto odbiega od oczekiwań rynkowych o około jedną trzecią, nie wynika to z zahamowania podstaw biznesowych, lecz z „księgowego uszczerbku” spowodowanego nałożeniem się wielu czynników nieoperacyjnych. Z jednej strony firma w tym roku skoncentrowała się na realizacji ogromnych zysków inwestycyjnych z japońskiej Kioxia, co spowodowało duże obciążenia podatkowe; z drugiej strony, różnice kursowe oraz akcje skupu i umorzenia o wartości dziesiątek bilionów wonów spowodowały gwałtowne potrącenia w rachunku zysków i strat za bieżący okres.
Nie tylko HBM – podwyżki cen tradycyjnych pamięci to prawdziwy „wzmacniacz zysków”
W przeszłości, gdy wspominano SK Hynix, pierwsza myśl to często „władca HBM (pamięci o wysokiej przepustowości) stojący za NVIDIĄ”, ale w trzecim kwartale to, co naprawdę wyniosło przychody firmy na poziom bilionów wonów, to rezonans dwóch silników: „iteracja zaawansowanych HBM + powszechne podwyżki cen tradycyjnych pamięci”.
Na froncie wysokiej klasy dominacja HBM pozostaje stabilna. Wraz z pełnym wykorzystaniem mocy produkcyjnych fabryki M15X do końca roku, wyższe premium HBM4 jest już w pełni dostarczane. Kierownictwo jasno określiło harmonogram – w czwartym kwartale tego roku HBM4 pod względem wolumenu dostaw i przychodów oficjalnie wyprzedzi HBM3E i stanie się absolutnym motorem.
Jednak w trzecim kwartale bardziej godny uwagi jest wybuch tradycyjnych DRAM i pamięci flash NAND. Ponieważ w ciągu ostatnich dwóch lat trzej główni producenci pamięci (Hynix, Samsung, Micron) wspólnie przesunęli zaawansowane moce produkcyjne i nakłady inwestycyjne w kierunku HBM, co w sposób niewidoczny osuszyło pulę podaży tradycyjnych pamięci. W kontekście szalonego wykupywania przez centra danych AI serwerów DDR5 i dużych 321-warstwowych korporacyjnych dysków SSD (eSSD), szala podaży i popytu na tradycyjne pamięci całkowicie się zachwiała.
Dane pokazują, że w trzecim kwartale średnie ceny DRAM i NAND SK Hynix wzrosły odpowiednio o około 20% i 25% kwartał do kwartału. Counterpoint Research w swojej analizie stwierdził, że HBM wprawdzie ustalił ton wysokiej marży, ale to szybki wzrost cen ogromnych ilości tradycyjnych DRAM i NAND w krótkim czasie był największym motorem wykładniczego skoku zysków w tym kwartale.
Plan zwrotu dla akcjonariuszy o wartości 100 bilionów wonów
Wraz z ogłoszeniem wyników SK Hynix zapowiedział bezprecedensową akcję zwrotu dla akcjonariuszy, co dodatkowo pobudziło nastroje rynkowe.
SK Hynix ogłosił: w roku obrotowym 2026 łącznie zwróci akcjonariuszom około 100 bilionów wonów (około 74,86 miliarda dolarów), w pełni realizując obietnicę przeznaczenia ponad 50% wolnych przepływów pieniężnych (FCF) na wynagrodzenie akcjonariuszy. Konkretny plan wykonania dzieli się na dwie główne części:
- Dywidenda gotówkowa: łączna roczna dywidenda gotówkowa przekroczy 30 bilionów wonów. W tym dywidenda za trzeci kwartał wynosi 20 000 wonów na akcję – warto zauważyć, że obejmuje to specjalną dywidendę w wysokości 10 000 wonów na akcję. SK Hynix jasno stwierdził, że ma to na celu zwrócenie większości zysków osiągniętych w tym roku dzięki strategicznej inwestycji w japońską Kioxia bez zastrzeżeń szerokiemu gronu akcjonariuszy.
- Skup i umorzenie akcji: roczny plan zakłada skup i umorzenie akcji o wartości ponad 60 bilionów wonów. Oprócz wcześniej ogłoszonego w sierpniu i zakończonego w zeszłym tygodniu skupu o wartości 40 bilionów wonów, rada dyrektorów w tę środę zatwierdziła dodatkowy program skupu o wartości 20 bilionów wonów (z czego około połowa przeznaczona na umorzenie, a druga połowa zarezerwowana jako zachęta dla pracowników).
Za tymi hojnymi gestami kryje się w istocie wyrafinowana gra kapitałowa. Na dzisiejszej konferencji wynikowej CEO SK Hynix, Kwak Noh-Jung, osobiście potwierdził, że w obliczu niesprzyjających warunków na rynkach finansowych firma zdecydowała się wstrzymać rozpatrywanie IPO swojej spółki zależnej Solidigm w USA.
Wcześniej rynek obawiał się, że niezależne notowanie Solidigm rozwodni prawa akcjonariuszy spółki matki lub że dalsza rozbudowa mocy produkcyjnych będzie nadal obciążać przepływy pieniężne Hynix. Teraz kierownictwo zdecydowanie wstrzymało IPO, jednocześnie ujawniając owoce inwestycji w Kioxia i masowo skupując oraz umarzając akcje, najwyraźniej chcąc wysłać rynkowi bardziej pozytywny sygnał – obecne przepływy pieniężne firmy są w pełni samowystarczalne, nie trzeba „upuszczać krwi” poprzez wydzielenie i upublicznienie, a interes akcjonariuszy pozostaje na pierwszym miejscu.
Perspektywy branży: niedobór podaży potrwa do 2030 roku
Dlaczego SK Hynix odważył się w tym momencie jednorazowo rozdzielić 100 bilionów wonów? Podstawą jest prawdopodobnie absolutna wiara w koniunkturę branży w ciągu najbliższych czterech lat.
W raporcie finansowym SK Hynix przedstawił jasną ocenę średnio- i długoterminowej sytuacji podaży i popytu w branży, uznając, że niedobór podaży utrzyma się do 2030 roku – inwestycje w AI rozszerzyły się z kilku gigantów chmurowych na państwa suwerenne i zwykłe przedsiębiorstwa, a przyszły popyt rynkowy będzie przejmowany przez „fizyczną AI” (Physical AI), taką jak autonomiczna jazda i inteligencja ucieleśniona, podczas gdy podaż jest nadal ograniczona przez niezwykle wysokie progi technologiczne zaawansowanych procesów (np. proces 1c) i długie cykle budowy fabryk waferów. Niedobór podaży będzie trwał do 2030 roku, a szczyt zysków jeszcze nie nadszedł.
W tym kontekście SK Hynix podpisał już z 14 kluczowymi klientami na świecie (głównie północnoamerykańskimi dużymi dostawcami usług chmurowych CSP) umowy długoterminowe zwykle na 5 lat, zablokowana długoterminowa podaż odpowiada ponad 50% całkowitych mocy produkcyjnych w 2027 i 2028 roku, a mechanizm cenowy został w pełni zbudowany jako dynamiczna struktura elastycznie odzwierciedlająca warunki rynkowe.
To głębokie powiązanie długoterminowymi umowami zasadniczo przepisuje logikę wyceny branży pamięci masowych. W przeszłości chipy pamięci były postrzegane jako typowy silnie cykliczny surowiec – gwałtowny wzrost cen często prowokował chaotyczne zwiększanie produkcji, a gdy tylko odbiorcy zmniejszali zamówienia, branża szybko pogrążała się w wojnie cenowej, dlatego rynki kapitałowe na szczytach zysków sektora skłonne były raczej do niskich wycen. Teraz jednak, poprzez umowy LTA obejmujące ponad połowę mocy produkcyjnych oraz mechanizm dynamicznego ustalania cen „zgodnie z rynkiem”, SK Hynix w istocie zamienia pierwotnie wysoce zmienny cykliczny handel w „quasi-dostosowane” biznesy o bardzo wysokiej deterministyczności, odpowiadając tym samym na obawy rynku dotyczące tego, „czy wyniki w przyszłym roku osiągną szczyt”.
Jednocześnie pewność wynikająca z posiadania zamówień długoterminowych bezpośrednio przełożyła się na nową falę zapowiedzi zwiększenia produkcji. SK Hynix jednoznacznie stwierdził, że wraz z oficjalnym uruchomieniem w przyszłym roku pierwszej fazy fabryki waferów (Fab) w Yongin, skala nakładów inwestycyjnych (CapEx) oraz inwestycji infrastrukturalnych spółki w przyszłym roku znacznie wzrośnie w porównaniu z rokiem bieżącym. To doskonale wyjaśnia dzisiejszy efekt sprzężenia na parkiecie – lider branży pamięci za pomocą realnych planów zwiększenia produkcji nie tylko zakotwiczył cykl koniunkturalny dla takich konkurentów jak Micron i Samsung, lecz także bezpośrednio nakarmił łańcuch dostaw upstreamowej produkcji waferów, sprzętu do trawienia i osadzania oraz zaawansowanego pakowania, wywołując tym samym zbiorowy rezonans całego sektora sprzętu półprzewodnikowego.
Jednak za kulisami tej napędzanej przez AI hossy pamięciowej różnica temperatur w branży również się pogłębia. SK Hynix podczas konferencji wynikowej ostrzegł jednocześnie, że z powodu ciągłego wzrostu cen pamięci i silnego przesunięcia mocy produkcyjnych w stronę serwerów, producenci komputerów PC i smartfonów na downstreamie ponoszą wyraźną presję kosztową, a popyt końcowy tradycyjnej elektroniki użytkowej zaczął być tłumiony.
Z jednej strony elektronika użytkowa z trudem bada granice popytu w obliczu fali podwyżek cen, z drugiej strony giganci chmurowi nie szczędzą środków, podpisując pięcioletnie umowy, by zabezpieczyć sobie żetony mocy obliczeniowej. SK Hynix za pomocą raportu finansowego, w którym po raz pierwszy przekroczono bilion wonów, udowodnił absolutną siłę przetargową upstreamowego kluczowego sprzętu w obecnej fali AI; jednak stojąc na historycznym szczycie marży operacyjnej bliskiej 80%, rynek poza płaceniem za obecną deterministyczność z pewnością skieruje wzrok dalej – gdy upstream z góry wyczerpie oczekiwania na najbliższe kilka lat, czy komercjalizacja AI na downstreamie zdoła na czas wygenerować przepływy pieniężne, które jej dorównają, będzie następną kluczową zmienną decydującą o jakości tego supercyklu.