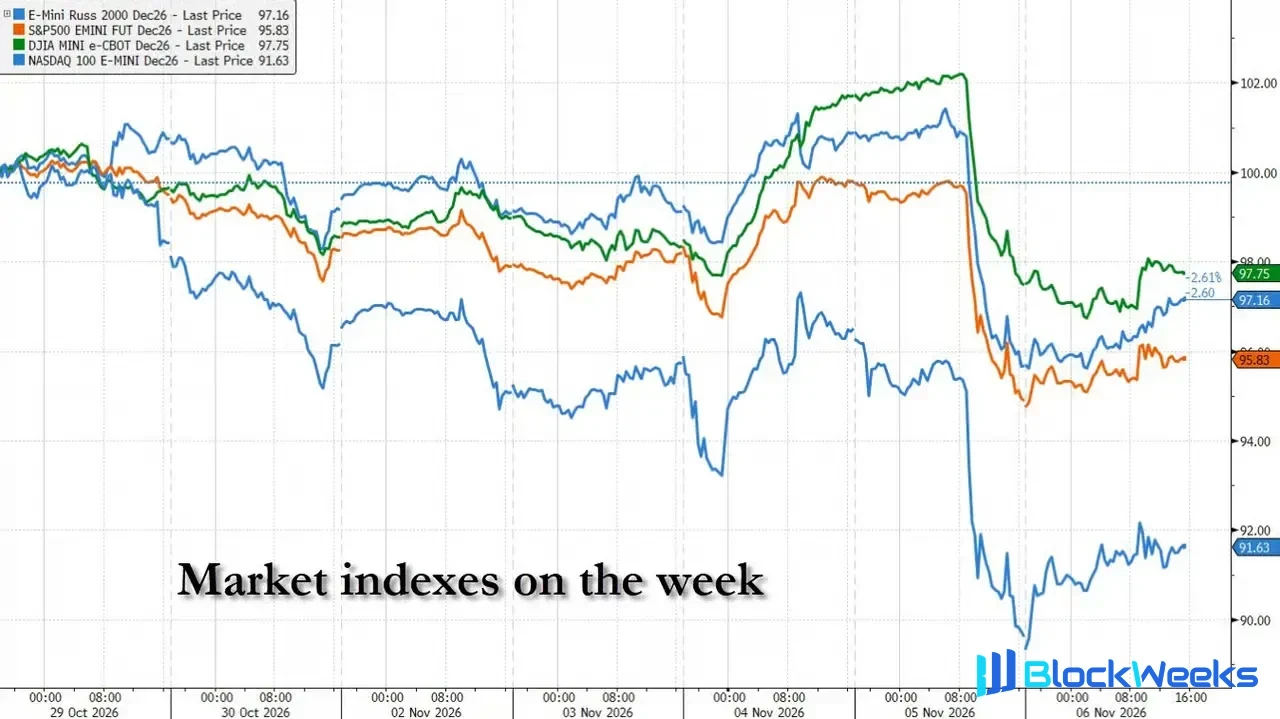
Preocupações acumuladas há muito tempo com a bolha da IA foram repentinamente desencadeadas pelo resultado de uma eleição.
A vitória esmagadora dos democratas nas eleições de meio de mandato para o Congresso dos EUA deveria ter sido um sinal de "eliminação de risco" — e o mercado de ações inicialmente reagiu assim. Mas em menos de 24 horas, Wall Street completou uma reversão dramática da celebração ao pânico. Na quinta-feira, o Nasdaq 100 registrou sua maior queda diária desde março de 2020, apagando US$ 2,3 trilhões em valor de mercado em um dia; medido a partir de sua máxima de 6 de outubro, as ações dos EUA perderam um total acumulado de US$ 5,7 trilhões em valor de mercado. O índice de medo VIX disparou de 16,6 pontos para quase 28 pontos, um dos eventos de volatilidade mais violentos da história partindo do ponto de partida mais calmo.
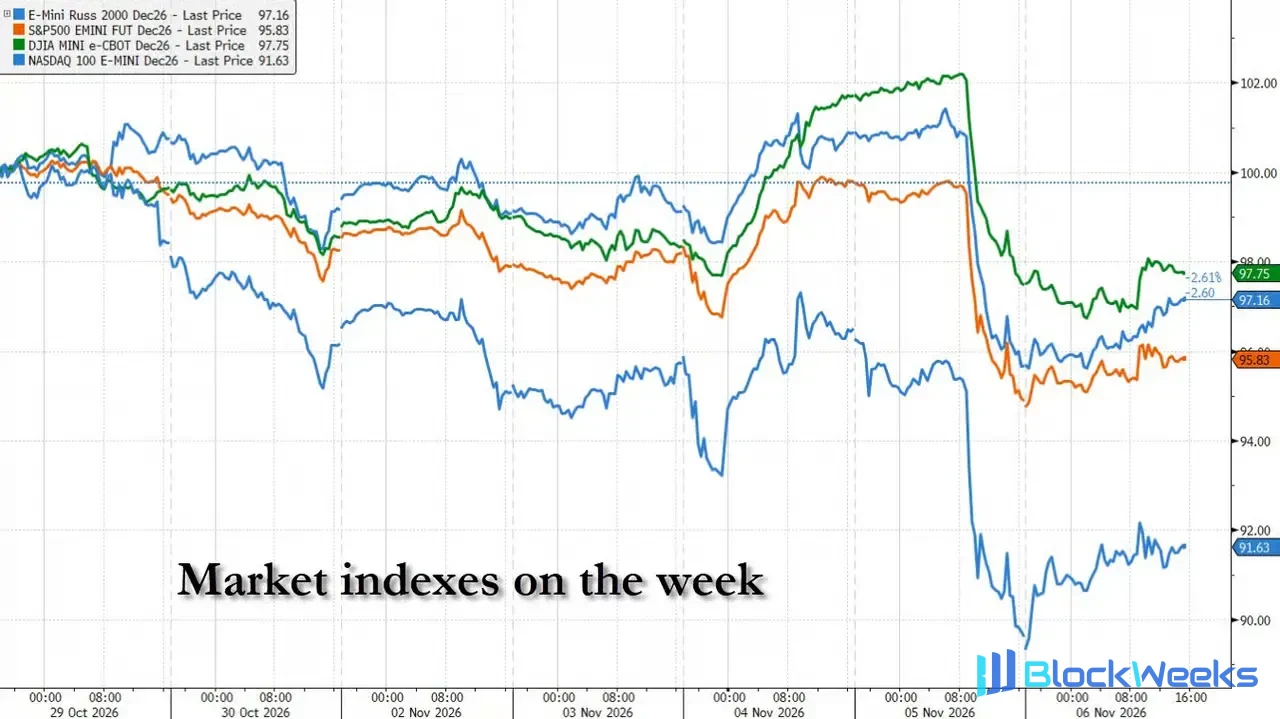
O gatilho foi a reprecificação pelo mercado da posição política do Partido Democrata — especialmente o profundo ceticismo deste último em relação à expansão em larga escala dos data centers de IA. Essa variável política, combinada com posições de negociação em IA já altamente congestionadas, criou uma cena rara de investidores individuais, fundos de hedge e estratégias quantitativas correndo simultaneamente. A razão pela qual essa liquidação foi tão devastadora é que ela não deixou quase ninguém com tempo para reagir — desde os investidores individuais fugindo primeiro, até os fundos de hedge seguindo, até as estratégias quantitativas liquidando mecanicamente — tudo concluído em apenas algumas horas.
Noite da Eleição: Da Celebração à Confusão
Na noite de terça-feira, a vitória esmagadora do Partido Democrata superou as expectativas. De acordo com o The Wall Street Journal, Ben Emons, chefe de uma instituição de pesquisa de investimentos, ficou sentado em seu escritório em Manhattan das 21h à meia-noite enquanto seu telefone quase não parava de tocar. Enquanto atendia ligações de clientes, ele fazia flexões ao lado da mesa para se manter alerta. "As pessoas foram pegas de surpresa", disse ele. "Este é um evento de choque real."
Na época, os futuros de índices de ações inicialmente caíram durante a contagem inicial dos votos, mas à medida que a vitória democrata se tornou clara e Trump disse publicamente que aceitava o resultado da eleição, os futuros rapidamente se tornaram positivos. George Mateyo, diretor de investimentos do Key Private Bank, assistiu à transmissão ao vivo em casa enquanto enviava mensagens aos colegas. Seu julgamento foi que o risco de uma disputa acirrada pós-eleitoral havia se dissipado, e o mercado deveria, com razão, receber isso com bons olhos.
Esse julgamento foi confirmado na manhã de quarta-feira. Setores ligados à "economia real", como construção e varejo, subiram fortemente, e o Dow registrou seu melhor desempenho diário desde abril. Wall Street respirou aliviada brevemente — pensando que a incerteza eleitoral havia sido descartada.
No entanto, esse rali logo se provou um falso rompimento.
Investidores Individuais Fogem Primeiro, Pânico se Espalha nas Redes Sociais
A liquidação de quinta-feira foi primeiro incendiada pelos investidores individuais.
Na primeira meia hora após a abertura, o Nasdaq despencou acentuadamente, e a venda líquida dos investidores individuais atingiu um recorde histórico. De acordo com dados da empresa de pesquisa Vanda Research, a venda líquida individual de quinta-feira ficou atrás apenas dos dois dias de negociação durante o choque da COVID em março de 2020. A mesa de inteligência de mercado do JPMorgan observou que a venda individual se desviou dos níveis normais em mais de três desvios padrão.
"Comecei a trabalhar às 7 da manhã", disse Raphael Monges, estudante de pós-graduação em engenharia da Universidade Columbia e membro do Columbia Options and Futures Trading Club. "Vi o mercado abrir, o Nasdaq caindo rápido, depois o S&P. O Nasdaq estava louco, todas as ações de IA sendo despejadas. Meu telefone começou a vibrar sem parar, todos estavam olhando para as ações, tudo vermelho."
O investidor de São Francisco e criador de conteúdo Kevin Xu olhou para o mercado às 10h30 de quinta-feira e congelou. O Nasdaq já estava caindo 4%, e sua conta de aposentadoria havia evaporado seis dígitos da noite para o dia. "Não há nada que você possa fazer", disse ele. "Você só pode assistir." Em seu feed de mídia social, outros investidores individuais postaram memes, desabafaram em letras maiúsculas, e alguns até postaram o número de telefone de uma linha de apoio à saúde mental.
Joel Rieger, um trader individual de 50 anos na Califórnia, não ajustou suas posições durante a turbulência. "O portfólio de ontem levou um golpe pesado, vermelho em todo lugar", disse ele. "Vai doer no curto prazo."
Fundos de hedge seguem o movimento, vendas institucionais não encontram compradores
O êxodo do varejo foi apenas o prelúdio. À medida que a direção do mercado se estabeleceu, fundos de hedge e gestores de ativos long-only se juntaram às vendas, enquanto quase nenhum comprador apareceu do outro lado.
Segundo a Bloomberg, "investidores institucionais se afastaram, enquanto o varejo e as estratégias sistemáticas estão vendendo agressivamente", escreveu Viraj Patel, estrategista de macro global da Vanda, em um relatório. "Esse tipo de dinâmica de fluxo é extremamente raro fora de períodos genuínos de estresse de mercado."
Ron Adler, co-chefe de negociação de alta frequência de ações globais do JPMorgan, testemunhou todo o processo da mesa de negociação à vista—o volume de negociação naquele dia disparou 50% em relação aos níveis normais. "O que vimos foi em parte dor de portfólio e vendas indiscriminadas", ele escreveu em uma nota aos clientes. "A franqueza dos fluxos de hoje foi razoável em direção, mas a escala foi impressionante."

De acordo com estimativas da mesa de Prime Brokerage do Goldman Sachs, fundos de hedge fundamentalistas long/short perderam 1,3% na quinta-feira, um evento de dois desvios-padrão; fundos focados em tecnologia caíram mais de 4%, quase apagando seus ganhos acumulados no ano. Estratégias de momentum sofreram uma perda de 3,7 desvios-padrão. Dados do Morgan Stanley mostraram que a queda na alavancagem total dos fundos de hedge desde seu pico em junho foi a maior em mais de uma década.
Liquidação quantitativa assume o controle, pressão de venda sistemática se autorreforça
Uma vez estabelecida a queda do mercado, uma série de mecanismos de negociação quantitativa foi acionada, empurrando a pressão de venda para uma nova magnitude.
Charlie McElligott, diretor-gerente de estratégia multi-ativos da Nomura Securities, estimou que durante a sessão de quinta-feira, a exposição gama negativa dos dealers de opções era de cerca de US$ 7 bilhões para cada movimento de 1% do mercado—ou seja, para cada queda de 1% nas ações, os dealers precisavam vender US$ 7 bilhões adicionais em ações para hedgear o risco. Ao mesmo tempo, fundos de controle de volatilidade precisavam vender cerca de US$ 61 bilhões em ações, dos quais US$ 25 bilhões vieram de liquidação não concluída na quarta-feira; o rebalanceamento de fechamento de ETFs alavancados contribuiria com mais aproximadamente US$ 47 bilhões em vendas.
Fundos quantitativos de acompanhamento de tendência (CTAs) também estavam recuando em tandem. Segundo estimativas da Vanda, os CTAs venderam um total combinado de cerca de US$ 13 bilhões em futuros do S&P 500 e do Nasdaq, com posições caindo para perto de mínimas históricas.

O Barclays estimou que fundos de controle de volatilidade cortaram a exposição a ações em 30 pontos percentuais em um único dia, a maior redução em um dia desde o choque da COVID em fevereiro de 2020. "Conversas com clientes me dizem que eles têm um incentivo mais forte para reduzir ainda mais esse risco neste momento", escreveu McElligott. "O tema de feedback é: preservar o pouco que resta dos ganhos acumulados no ano e viver para entrar no novo ciclo de capital novo e risco novo do próximo ano."
Por volta das 15h, o Nasdaq caía 4,5%, e alguns traders ainda esperavam uma recuperação na última hora. Em vez disso, as vendas se intensificaram, e o S&P 500 fechou perto de sua mínima do dia, registrando sua maior queda em um único dia desde abril do ano passado.
Setor de IA liquidado, danos concentrados e profundos
A força destrutiva dessa liquidação foi altamente concentrada em setores relacionados à IA.
Subsetores como chips de memória, redes ópticas, data centers e semicondutores de IA caíram de 12% a 15% em um único dia, representando movimentos extremos de cinco a seis desvios-padrão. Cerca de uma dúzia de cestas de ações de IA registraram seu pior desempenho em um único dia desde o lançamento do ChatGPT em novembro de 2022. Entre elas, as cestas de memória e comunicações ópticas mais atingidas foram cortadas pela metade em relação às suas máximas de junho, superando qualquer recuo dos últimos quatro anos.
Até o fechamento de quinta-feira, 57% dos constituintes do Nasdaq 100 haviam caído mais de 20% em relação às suas máximas—uma proporção ainda maior do que quando o próprio índice entrou em mercado baixista em março de 2022.
Parte do que tornou essa queda tão dramática é que ela irrompeu quase da calmaria. O VIX estava em apenas 16,6 pontos na abertura de quinta-feira, abaixo da sua média de um ano; no fechamento, estava perto de 28. Desde 1980, o S&P 500 caiu mais de 2% no dia seguinte a uma alta de 1,5% apenas 48 vezes, quase todas durante mercados em baixa ou crises.
Choque político agrava preocupações antigas, narrativa da IA enfrenta reprecificação
A reação violenta do mercado reflete a ansiedade profundamente enraizada dos investidores em relação à tese de investimento em IA.
Antes da eleição, o mercado já nutria dúvidas sobre a sustentabilidade do comércio de IA: os gastos de capital das gigantes de tecnologia continuavam a inchar, as reservas de caixa encolhiam e a dívida se acumulava nos balanços dos operadores de data centers. A vitória democrata acrescentou uma nova camada de risco político — a forte oposição do Partido Democrata à expansão de data centers, especialmente em estados como Texas, Ohio e Geórgia, que se tornaram campos de batalha cruciais para a construção de data centers, lançando uma sombra sobre as perspectivas de expansão da infraestrutura de IA.
O analista do BofA Michael Hartnett observou que entre os eleitores pesquisados, nada menos que 76% se opõem à construção de novos data centers perto de suas comunidades, o que está se tornando um obstáculo severo à expansão da infraestrutura de IA.
Matt Rowe, gestor sênior de portfólio da Man Group, disse que os resultados eleitorais forneceram "evidências quantificáveis de que há genuína antipatia pública à construção de data centers", o que "está começando a mudar meu julgamento sobre a probabilidade de esses projetos se concretizarem". "Tudo o mais constante, esses projetos levarão mais tempo para avançar e custarão mais."
Joe Gubler, gestor de portfólio da Causeway Capital Management, observou que "sempre haverá perdedores, e nem todos que apostam em gastos de capital podem ser vencedores".
Do outro lado, os investidores que saíram cedo evitaram a tempestade. Jeff Muhlenkamp havia praticamente esvaziado todas as posições em IA de seu fundo antes do mergulho; seu portfólio de US$ 275 milhões está praticamente estável desde novembro e superou o S&P 500 no ano. "Vendemos o que estava caro e popular e compramos o que estava barato e esquecido", disse ele. "Quando o momentum virou, nos beneficiamos."
O mercado busca uma saída
À medida que o comércio de IA é liquidado, os investidores procuram novos portos seguros — mas o caminho não é tranquilo.
Mesmo antes da eleição, o dinheiro já havia começado a migrar para setores defensivos de avaliação mais baixa, como utilities e bens de consumo básico. Em outubro, as ações de crescimento tiveram desempenho 10 pontos percentuais inferior ao das ações de valor, a maior diferença mensal desde 2001. No entanto, o mergulho de quinta-feira mostrou que esses novos favoritos também não resistiram à onda de choque da liquidação de tecnologia.
Alguns investidores, tendo se posicionado cedo, conseguiram sair ilesos. O gestor de fundos Jeff Muhlenkamp havia liquidado quase todas as posições em IA antes do mergulho; seu portfólio de US$ 275 milhões ficou basicamente estável em novembro e superou o S&P 500 no acumulado do ano. "Vendemos o caro e popular e compramos o barato e esquecido", disse ele. "Quando o momentum virou, nos beneficiamos."
Na sexta-feira, as ações de chips se recuperaram primeiro, com o Nasdaq 100 recuperando brevemente mais de 2,6%, mas os principais índices de ações ainda terminaram a semana em baixa, com o S&P 500 caindo 2,68% na semana. Sinisa Sorgic, um trader veterano da Bright Trading, vendeu a descoberto as ações americanas da TSMC naquele dia, mas foi "queimado" quando a ação se recuperou mais de 7,8% intradiário. Ele resumiu o sentimento da semana: "Ontem foi um banho de sangue. O mercado está tão louco agora que eu simplesmente não ouso comprar tudo na baixa."
A divergência no mercado já emergiu. Mateyo, do Key Private Bank, acredita que as regulamentações estaduais atrasarão, mas não impedirão, a construção de data centers, e o ceticismo público em relação à IA pode diminuir gradualmente à medida que o uso real se tornar mais difundido. Casaletto, da Wellington Management, é mais cauteloso, acreditando que a tendência de desaceleração da expansão da IA já se consolidou.
Se esta tempestade é um sacudida violenta no meio do mercado altista da IA ou o início de uma mudança cíclica mais profunda, Wall Street ainda não chegou a um consenso. Mas uma realidade já está clara: quando os ventos políticos e o posicionamento lotado viram ao mesmo tempo, o amortecedor que o mercado pode oferecer é muito mais fino do que se imagina.