


Резюме
• Фокус применения систем ИИ-трейдинга смещается с краткосрочного прогнозирования цен к идентификации рыночных режимов, кросс-активному ранжированию, бюджетированию рисков, извлечению событий и контролю издержек исполнения; ценность моделей будет всё больше измеряться доходностью после вычета издержек и стабильностью риска.
• Криптоактивы и фондовые рынки имеют общие драйверы, такие как ликвидность, аппетит к риску и стиль роста; BTC, ETH, SOL, технологические индексы и лидеры ИИ необходимо включить в единую структуру рисков, чтобы избежать маскировки факторной концентрации диверсификацией по классам активов.
• Стратегия GCRA (Gate Cross-Asset Regime Allocation) формирует ежедневные позиции на основе многофакторных сигналов тренда, скученности, волатильности и корреляции на разных горизонтах, а также устанавливает ограничения по левериджу, просадке, марже и отказам модели, обеспечивая чёткий путь для бумажной торговли и мелкомасштабной валидации в реальных условиях.
• Спотовые рынки Gate, бессрочные контракты, прямой доступ к акциям, TradFi CFD и TradFi Perps образуют кросс-активную систему исполнения; выбор продукта зависит от периода удержания, направления торговли, ликвидности, ставок финансирования, ночных издержек и правил счёта.
Введение
Исследовательская ценность систем ИИ-трейдинга сосредоточена на идентификации рыночных режимов, кросс-активном ранжировании, бюджетировании рисков, извлечении текстовых событий и контроле издержек исполнения. Поручение направления следующей свечи одной модели делает её уязвимой к шуму, переобучению и изменениям рыночных режимов. В этом отчёте строится кросс-активная стратегия, которую можно запускать ежедневно для валидации в реальных условиях, включая BTC, ETH, SOL, SPY, QQQ и акции цепочки поставок ИИ в единую структуру, и завершается маршрутизация продуктов на основе торговых часов, издержек финансирования, структур счетов и возможностей коротких продаж различных продуктов Gate.
Крипто-раздел использует 7-дневную доходность, 7/30/90-дневную волатильность, дневной RSI, ADX, ставки финансирования, соотношения длинных/коротких позиций и 24-часовые изменения открытого интереса; фондовый раздел наблюдает за траекторией за последний месяц, относительной силой индекса, доходностью отдельных акций относительно индекса и событийными окнами. Данные Gate показывают, что BTC, ETH и SOL выросли примерно на 21,3%, 27,4% и 25,3% соответственно за последние 7 дней, при этом дневной RSI всех трёх активов выше 75, а открытый интерес снизился на 1,84%–3,31% за последние 24 часа. Рынок находится в смешанном состоянии продолжения среднесрочного тренда, роста краткосрочной скученности и маргинального сокращения левериджа.
В этой статье предлагается живая структура, объединяющая многофакторные режимы, двойные оценки тренда и скученности, таргетирование волатильности, кросс-активные корреляционные ограничения и исполнение продуктов Gate. Система формирует целевые позиции один раз в день; в течение дня модель отвечает только за исполнение и аварийное отключение и не переворачивает направление часто на основе краткосрочного шума.
Эта статья предназначена только для исследовательских и образовательных целей и не является инвестиционной рекомендацией, торговым предложением, обещанием доходности или автоматическими инструкциями по заказам. Акции, криптоактивы, CFD и бессрочные контракты могут привести к потере основного капитала. Леверидж, гэпы, ставки финансирования и снижающаяся ликвидность могут усиливать убытки.
I. Структура данных: от снимков к многофакторным свидетельствам
1.1 Горизонтное расслоение крипторынка
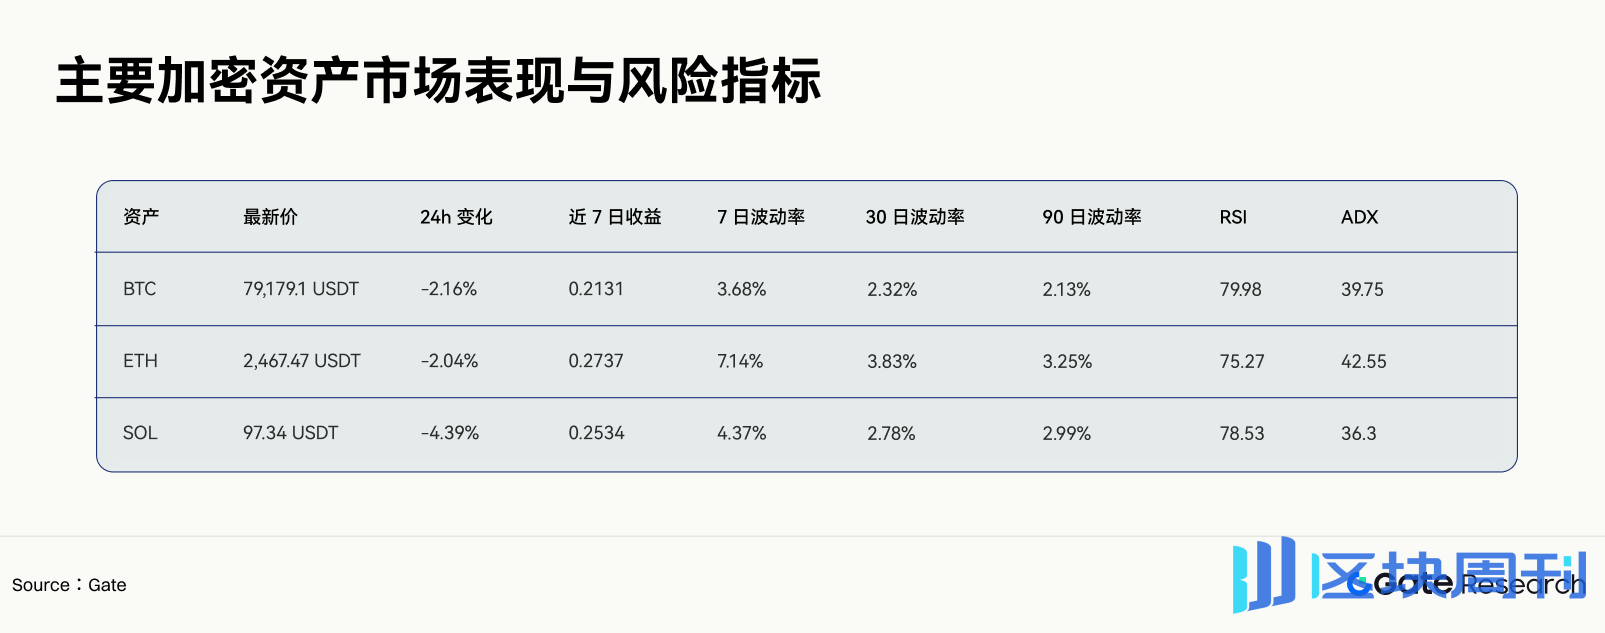
Данные по состоянию на: 26 августа 2026 г. (все данные в этой статье приведены по состоянию на эту дату)
7-дневная доходность всех трёх активов значительно положительна, и однодневный откат не нарушил недельный тренд. 7-дневная волатильность ETH достигла 7,14%, что близко к 1,86-кратной его 30-дневной волатильности, указывая на то, что краткосрочное расширение волатильности сосредоточено в ETH. 7/30/90-дневная волатильность BTC составляет 3,68%, 2,32% и 2,13% соответственно; краткосрочный риск также вырос, но меньше, чем у ETH.
Многофакторное суждение следует этому порядку:
• 90-дневные индикаторы определяют базовую среду риска;
• 30-дневные индикаторы определяют тренд и бюджет волатильности;
• 7-дневные индикаторы выявляют ускорение, скученность и расширение волатильности;
• 24-часовые данные используются только для подтверждения изменений позиции и условий исполнения.
1.2 Широта крипторынка и структура финансирования

Индекс страха и жадности находится на высоком уровне, в то время как AHR999 остаётся в более низком диапазоне; два индикатора охватывают разные горизонты. Стратегия сохраняет аллокационную экспозицию на длинном горизонте и снижает новый леверидж на коротком горизонте. Доминирование BTC близко к 60%, а индекс сезона альткоинов составляет всего 37; рыночный рост по-прежнему смещён в сторону высоколиквидных активов, и широкое распространение альткоинов ещё не подтверждено.
1.3 Позиционирование по деривативам: раздельная обработка силы тренда и скученности

Снижение цен и падение открытого интереса происходят параллельно, и левериджные фонды находятся в фазе вывода средств. Коэффициент покупок/продаж тейкеров BTC остаётся немного выше 1, в то время как у ETH и SOL он уже ниже 1. Коэффициент длинных/коротких позиций SOL достиг 1,82 — более высокая скученность, чем у BTC и ETH. Система на этом этапе уменьшает размер длинных позиций, но не открывает напрямую контртрендовые позиции на основе высокого RSI.
1.4 Фондовый рынок использует месячную траекторию и относительную силу
SPY совокупно изменился примерно на +3,66% в период с 27 июля по 25 августа 2026 года, при этом максимумы и минимумы диапазона составили приблизительно 778,98 и 731,00. QQQ испытал месячную просадку -6,60% в июле, восстановившись с 687,99 31 июля до 723,70 12 августа в начале августа; стиль роста претерпел быстрое восстановление. NVIDIA упала с 225,01 до 208,48 в период с 17 по 24 августа, затем восстановилась примерно до $213 25 августа; риск событий по отдельным акциям выше риска индекса.
Модуль акций не выдаёт торговых сигналов на основе роста или падения QQQ или NVIDIA в какой-либо отдельный день. Система использует три ряда относительных цен:
• QQQ / SPY: стиль роста относительно широкого рынка;
• NVDA / QQQ: лидеры ИИ относительно технологического индекса;
• BTC / QQQ: аппетит к риску в криптовалютах относительно стиля роста американских акций.
20-дневный наклон, 60-дневная корреляция и изменения волатильности относительных цен совместно определяют бюджеты риска для акций и криптовалют. Три торговых дня до и после дат отчётности отдельно помечаются как событийные окна, и модель не должна рассматривать событийные разрывы как обычные трендовые выборки.
II. Стратегии, допущенные к мелкомасштабной реальной торговле
2.1 Название и цель стратегии
Название стратегии: Gate Cross-Asset Regime Allocation, сокращённо GCRA.
Частота стратегии — ежедневное принятие решений с почасовым исполнением. Пул наблюдения включает BTC, ETH, SOL, SPY, QQQ, NVDA, а также соответствующие акции, CFD или TradFi Perps, доступные в реальных аккаунтах Gate. Цель стратегии — захватить доходность среднесрочного тренда и относительной силы между активами, контролируя целевую годовую волатильность портфеля в пределах 10%–12%.
2.2 Ежедневный график работы
• UTC 00:10: Считывание дневных свечей криптовалют Gate, ставок финансирования, OI и данных об объёме торгов;
• Через 30 минут после закрытия американского рынка: Обновление данных по акциям, таким как SPY, QQQ, NVDA;
• UTC 01:00: Расчёт вероятностей режимов, оценок активов и целевого риска на следующий день;
• UTC 01:00–03:00: Исполнение ребалансировки криптоактивов;
• Через 30 минут после открытия следующего торгового дня в США: Исполнение ребалансировки акций или CFD;
• Каждые 15 минут в течение дня: Проверка условий автоматического прерывания; разрешены только сокращение позиции, приостановка или продолжение исполнения.
2.3 Оценка рыночного режима
RegimeScore = 0.30 × Trend + 0.20 × Breadth + 0.20 × Liquidity + 0.15 × Volatility + 0.15 × Leverage
Каждый фактор сначала проходит скользящую стандартизацию в рамках своего собственного рынка, при этом диапазон сжимается до -1…+1. Значение RegimeScore выше 0.35 означает переход в режим расширения риска; ниже -0.35 — в защитный режим; оставшийся диапазон использует нейтральный бюджет.

2.4 Сигналы по активам
Каждый актив получает оценку тренда и оценку скученности:
TrendScore(i) = 0.35 × Mom20 + 0.25 × Mom60 + 0.20 × ADX + 0.20 × MA_Structure
CrowdingScore(i) = 0.30 × RSI + 0.25 × Funding + 0.25 × LongShortRatio + 0.20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0.50 × max(CrowdingScore(i), 0)
Все входные данные являются стандартизированными значениями. Скученность только ослабляет длинные сигналы и не генерирует автоматически короткие сигналы. Для коротких позиций требуется FinalSignal ниже -0.25 вместе с тремя подтверждениями: цена пробивает 20-дневную скользящую среднюю, ADX больше не растёт, а открытый интерес (OI) увеличивается во время снижения.
2.5 Формула расчёта размера позиции
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1.5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol по умолчанию равен 10%. RegimeMultiplier принимает значения 1.00, 0.70 и 0.35 в режимах расширения риска, нейтральном и защитном соответственно. ForecastVol использует большее из оценок за 10 и 60 дней, чтобы предотвратить слишком медленную корректировку позиций при быстром росте волатильности.
2.6 Ограничения риска при реальной торговле
• Ограничение вклада в риск по одному активу: 20%;
• Ограничение совокупного вклада в риск по криптоактивам: 45%;
• Ограничение вклада в риск по тематике цепочки поставок ИИ: 30%;
• Ограничение использования маржи по продуктам с кредитным плечом: 25% от капитала счёта;
• Убыток портфеля за один день достигает 1.5%: прекратить добавление новых позиций;
• Убыток портфеля за один день достигает 2.5%: сократить общий бюджет риска до 35% от нормального;
• Скользящая просадка за 20 дней достигает 6%: выйти из всех продуктов с кредитным плечом и перейти к пересмотру модели;
• Фактическое проскальзывание превышает прогнозируемое в два раза: приостановить исполнение по данному продукту;
• Задержка источника рыночных данных превышает два цикла принятия решений: удерживать или сокращать позиции; не генерировать новые позиции.
2.7 Пример вывода стратегии на текущих данных

Примечание: выше приведена демонстрация модели, которая не представляет собой конкретную торговую рекомендацию. Для формальной реальной торговли требуется пересчёт с использованием инструментов, доступных для торговли на Gate на тот момент, актуальных издержек и разрешений счёта.
III. Маршрутизация исполнения мультипродуктов Gate

Прямой доступ к акциям, CFD и TradFi Perps не могут быть напрямую взаимозаменяемы по тикеру. Механизм маршрутизации рассчитывает ожидаемую стоимость удержания перед размещением ордеров:
TotalCost = Fee + Spread + ExpectedSlippage + FundingCost + OvernightCost
NetEdge = ExpectedAlpha − TotalCost
Когда NetEdge меньше 0,10 от прогнозируемой волатильности, ордер отменяется. Этот порог используется для отсеивания сигналов с недостаточным торговым преимуществом и чрезмерно высоким соотношением затрат.
IV. Алгоритмы исполнения и управление ордерами
4.1 Разбиение ордеров
ImpactEstimate = η × ShortVol × sqrt(OrderSize ÷ AverageDailyVolume)
η подбирается по историческим исполнениям. Когда размер ордера превышает 20% исполняемого объёма первых пяти уровней книги ордеров, система переключается на поэтапные лимитные ордера или исполнение с временным взвешиванием. На криптовалютных рынках коэффициенты участия снижаются по выходным, в периоды расчётов и перед публикацией макроэкономических данных; для акций и CFD используются отдельные параметры затрат в течение 30 минут до открытия и 15 минут до закрытия.
4.2 Обязанности ИИ на уровне исполнения
• Преобразование объявлений, отчётов о прибылях и макроэкономических событий в категории событий, направление, длительность и уверенность;
• Выявление аномального проскальзывания, задержек рыночных данных, недостаточного баланса счёта и конфликтов торговых сессий продуктов;
• Формирование постторговой атрибуции с разделением потерь сигнала, потерь затрат и отклонения исполнения;
• Инициирование сокращения позиции или приостановки, но не должно самостоятельно нарушать лимиты позиции, кредитного плеча и убытков.
V. Процесс бэктестинга, бумажной торговли и развёртывания в реальном режиме
5.1 Дизайн бэктеста
Рекомендуется использовать скользящее окно: 24 месяца для обучения, 3 месяца для валидации и 3 месяца для тестирования, сдвигаясь вперёд каждые три месяца. Все параметры стандартизации используют только данные, доступные на тот момент. Данные по акциям требуют скорректированных цен, финансовые и макроэкономические данные сохраняют время первой публикации, а новостным моделям запрещено читать ретроспективные резюме.
Бэктесты должны учитывать комиссии, спреды, проскальзывание, ставки финансирования, ночные сборы по CFD, торговые сессии акций и гэпы. При отсутствии исторических данных книги ордеров используйте модель коэффициента участия по объёму для оценки воздействия и проводите стресс-тесты затрат при 1x, 1,5x и 2x.
5.2 Пороги развёртывания

5.3 Метрики оценки
• Годовая доходность, годовая волатильность, максимальная просадка, Calmar и Sortino;
• Распределение доходности при различных рыночных режимах;
• Разница доходности до и после затрат, оборачиваемость и ёмкость;
• Rank IC, период полураспада сигнала и калибровка вероятности;
• Корреляции в стрессовые периоды, использование маржи и расстояние до ликвидации;
• Постатейная атрибуция доходности модели, доходности выбора продуктов и доходности исполнения.
VI. Отказ модели и автоматические выключатели
Система отслеживает дрейф входных данных, дрейф взаимосвязей и дрейф исполнения. Любое из следующих условий запускает деградацию модели:
• 20-дневный Rank IC падает ниже 10-го исторического процентиля;
• Доходность после затрат отрицательна в течение двух последовательных периодов оценки;
• Фактическое проскальзывание превышает прогнозируемое значение в два раза пять раз подряд;
• Корреляция портфеля значительно выше, чем предполагает стресс-матрица;
• Один признак вносит более 50% общего вклада модели;
• Изменяются правила по продуктам, торговые сессии или структура комиссий.
После деградации сохраняются только функции таргетирования волатильности, ограничения рисков и сокращения позиций, а модуль прогнозирования переключается на линейную базовую модель. Для восстановления требуется завершить проверку данных, пересмотр параметров и новую валидацию на вневыборочных данных.
VII. Заключение
Недельные тренды BTC, ETH и SOL остаются сильными, 7-дневная волатильность выросла относительно уровней 30- и 90-дневной волатильности, а настроения и скученность позиционирования находятся на высоких уровнях. Снижение открытого интереса показывает, что leveraged-фонды сокращаются, и краткосрочные позиции должны быть ниже нормы. На фондовом рынке SPY сохранял положительную доходность в последние месяцы, QQQ восстановился после июльской просадки, а NVIDIA демонстрировала значительные колебания в преддверии окна отчётности. Криптоактивы и акции роста разделяют факторы ликвидности и склонности к риску, и портфели необходимо кластеризовать по источнику риска.
Стратегия GCRA обеспечивает проверяемый путь к реальной торговле. Идентификация режимов на дневной частоте определяет риск-бюджет, двойные оценки тренда и скученности генерируют сигналы по активам, таргетирование волатильности контролирует совокупную экспозицию, ограничения корреляции решают проблему межрыночной концентрации, а маршрутизация продуктов Gate сравнивает чистые издержки прямого доступа к акциям, CFD, TradFi Perps, спота и бессрочных контрактов. Внутридневной ИИ отвечает за извлечение событий, оптимизацию исполнения и мониторинг аномалий, не нарушая заранее установленных границ риска.
Ссылки
• Gate TradFi: https://www.gate.com/tradfi
• Gate, https://www.gate.com/zh/help/tradfi/stock-spot/50974
• Gate CFD, https://www.gate.com/zh/learn/articles/what-is-gate-tradfi-cfd-trading
• Invesco QQQ Monthly Review, https://www.invesco.com/qqq-etf/en/etf-insights/qqq-monthly-review.html
Gate Research — это комплексная исследовательская платформа по блокчейну и криптовалютам, которая предоставляет читателям углублённый контент, включая технический анализ, актуальные инсайты, обзоры рынка, отраслевые исследования, прогнозы трендов и анализ макроэкономической политики.
Отказ от ответственности
Инвестирование на рынке криптовалют сопряжено с высоким риском. Пользователям рекомендуется провести независимое исследование и полностью понять природу активов и продуктов, которые они приобретают, прежде чем принимать любое инвестиционное решение. Gate не несёт ответственности за любые убытки или ущерб, вызванные такими инвестиционными решениями.





