


Локальная попытка зашортить XRP на часовом таймфрейме спровоцировала волну принудительного закрытия коротких позиций. Актив не только удержал ключевую поддержку, но и превратил агрессивные продажи в топливо для шорт-сквиза на $2 млн, успешно нейтрализовав критический дисбаланс на рынке деривативов.
Согласно CoinGlass, совокупные ликвидации на крипторынке за последние 24 часа превысили $386,09 млн, затронув 78 000 трейдеров. Крупнейший ордер стоимостью $11,76 млн был зафиксирован в паре ETH/USDT на Binance. Однако наиболее аномальная динамика развивалась в течение одного часа в деривативах XRP.
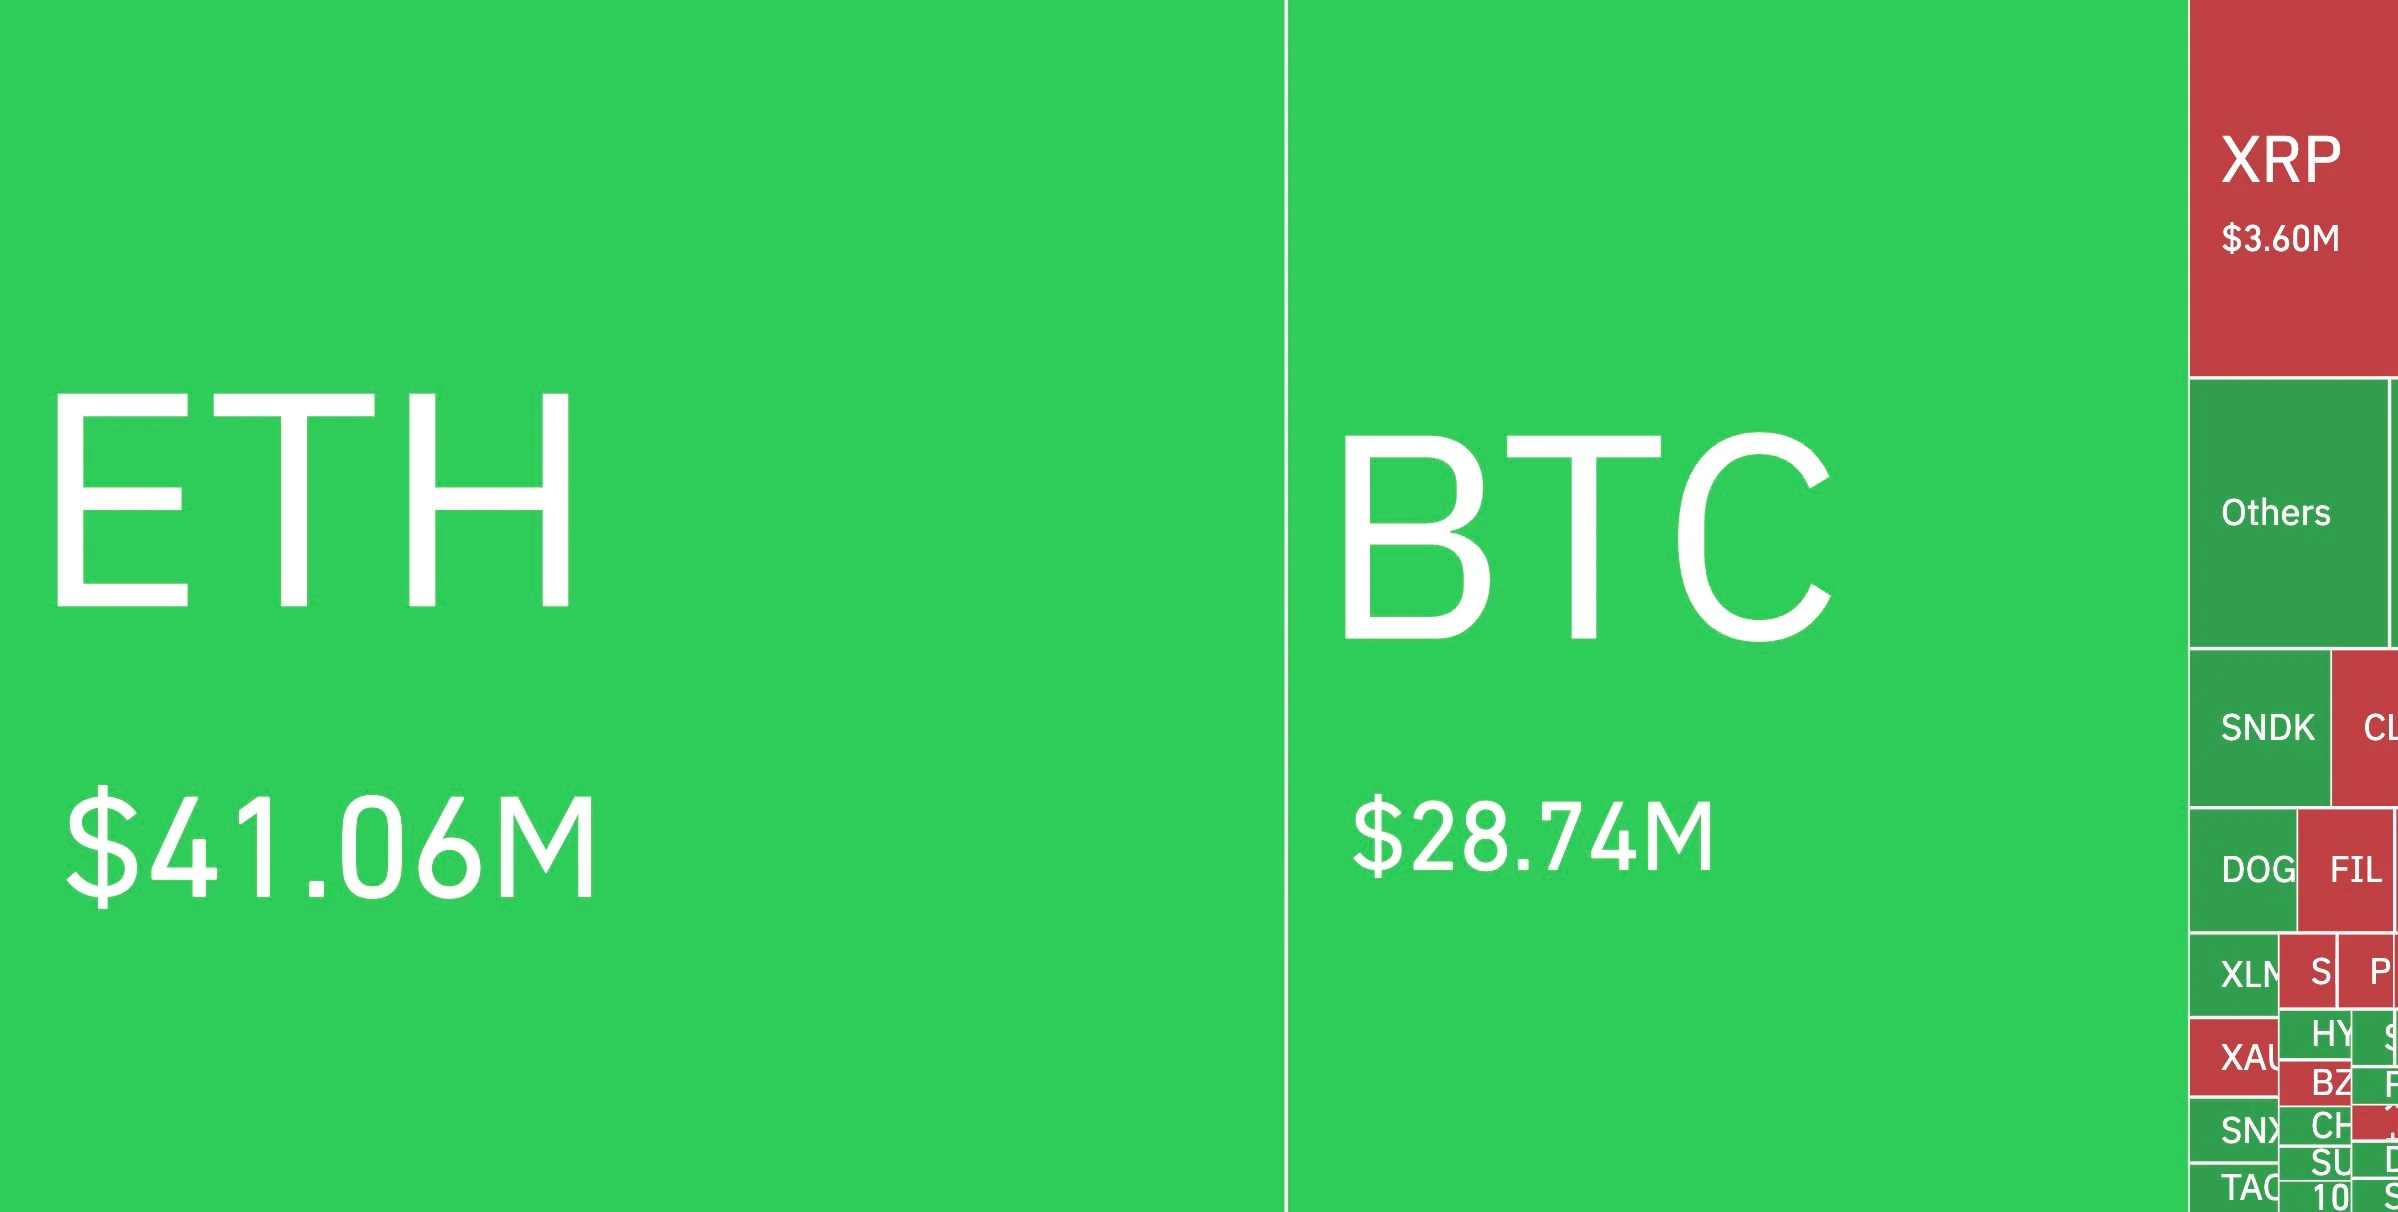
Объём ликвидаций коротких позиций в этом узком временном окне достиг $2,02 млн, тогда как было закрыто лишь $1,58 млн длинных позиций.
Каскад принудительного закрытия среди продавцов создал часовой дисбаланс ликвидаций в 851%. Зажатые требованиями по марже, медведи были вынуждены закрывать свои позиции по рыночным ценам, что послужило катализатором роста цены.
На графике TradingView ценовая реакция была мгновенной:
- В районе $1,38–$1,39 продавцы наткнулись на плотную стену лимитных ордеров на покупку.
- Импульс покупок сработал по стопам шорт-селлеров и подтолкнул цену к локальному пику на уровне $1,44.
- Индекс относительной силы (RSI) взлетел в зону перекупленности.
Попытка загнать XRP в зону низкой ликвидности провалилась. Из-за отсутствия реального предложения биржевые алгоритмы исполняли рыночные ордера на покупку по всё более высоким ценам.
Почему шортить XRP в сентябре было плохой идеей
Дисбаланс на рынке деривативов совпал с сильным новостным фоном в середине сентября. Медведи недооценили внешние факторы: сеть XRP Ledger удерживает рекордные 8,57 млн уникальных адресов.
В то же время, согласно текущим данным SoSoValue, совокупный чистый приток в американские спотовые XRP-ETF составил $1,71 млрд, а общие чистые активы под управлением фондов достигли $1,588 млрд.
В преддверии ключевых макроэкономических событий этой недели — голосования в Сенате США по закону CLARITY и заседания Федеральной резервной системы по процентной ставке — любая агрессивная медвежья ставка против устойчивого институционального накопления изначально несла повышенные риски.





