


Локальна спроба зашортити XRP на одногодинному таймфреймі спричинила хвилю примусового закриття коротких позицій. Актив не лише втримав ключову підтримку, а й перетворив агресивні продажі на паливо для шорт-сквізу на $2 мільйони, успішно нейтралізувавши критичний дисбаланс на ринку деривативів.
Згідно з CoinGlass, сукупні ліквідації на крипторинку за останні 24 години перевищили $386,09 мільйона, торкнувшись 78 000 трейдерів. Найбільший ордер вартістю $11,76 мільйона було зафіксовано в парі ETH/USDT на Binance. Однак найаномальніша динаміка розвинулася протягом однієї години в деривативах XRP.
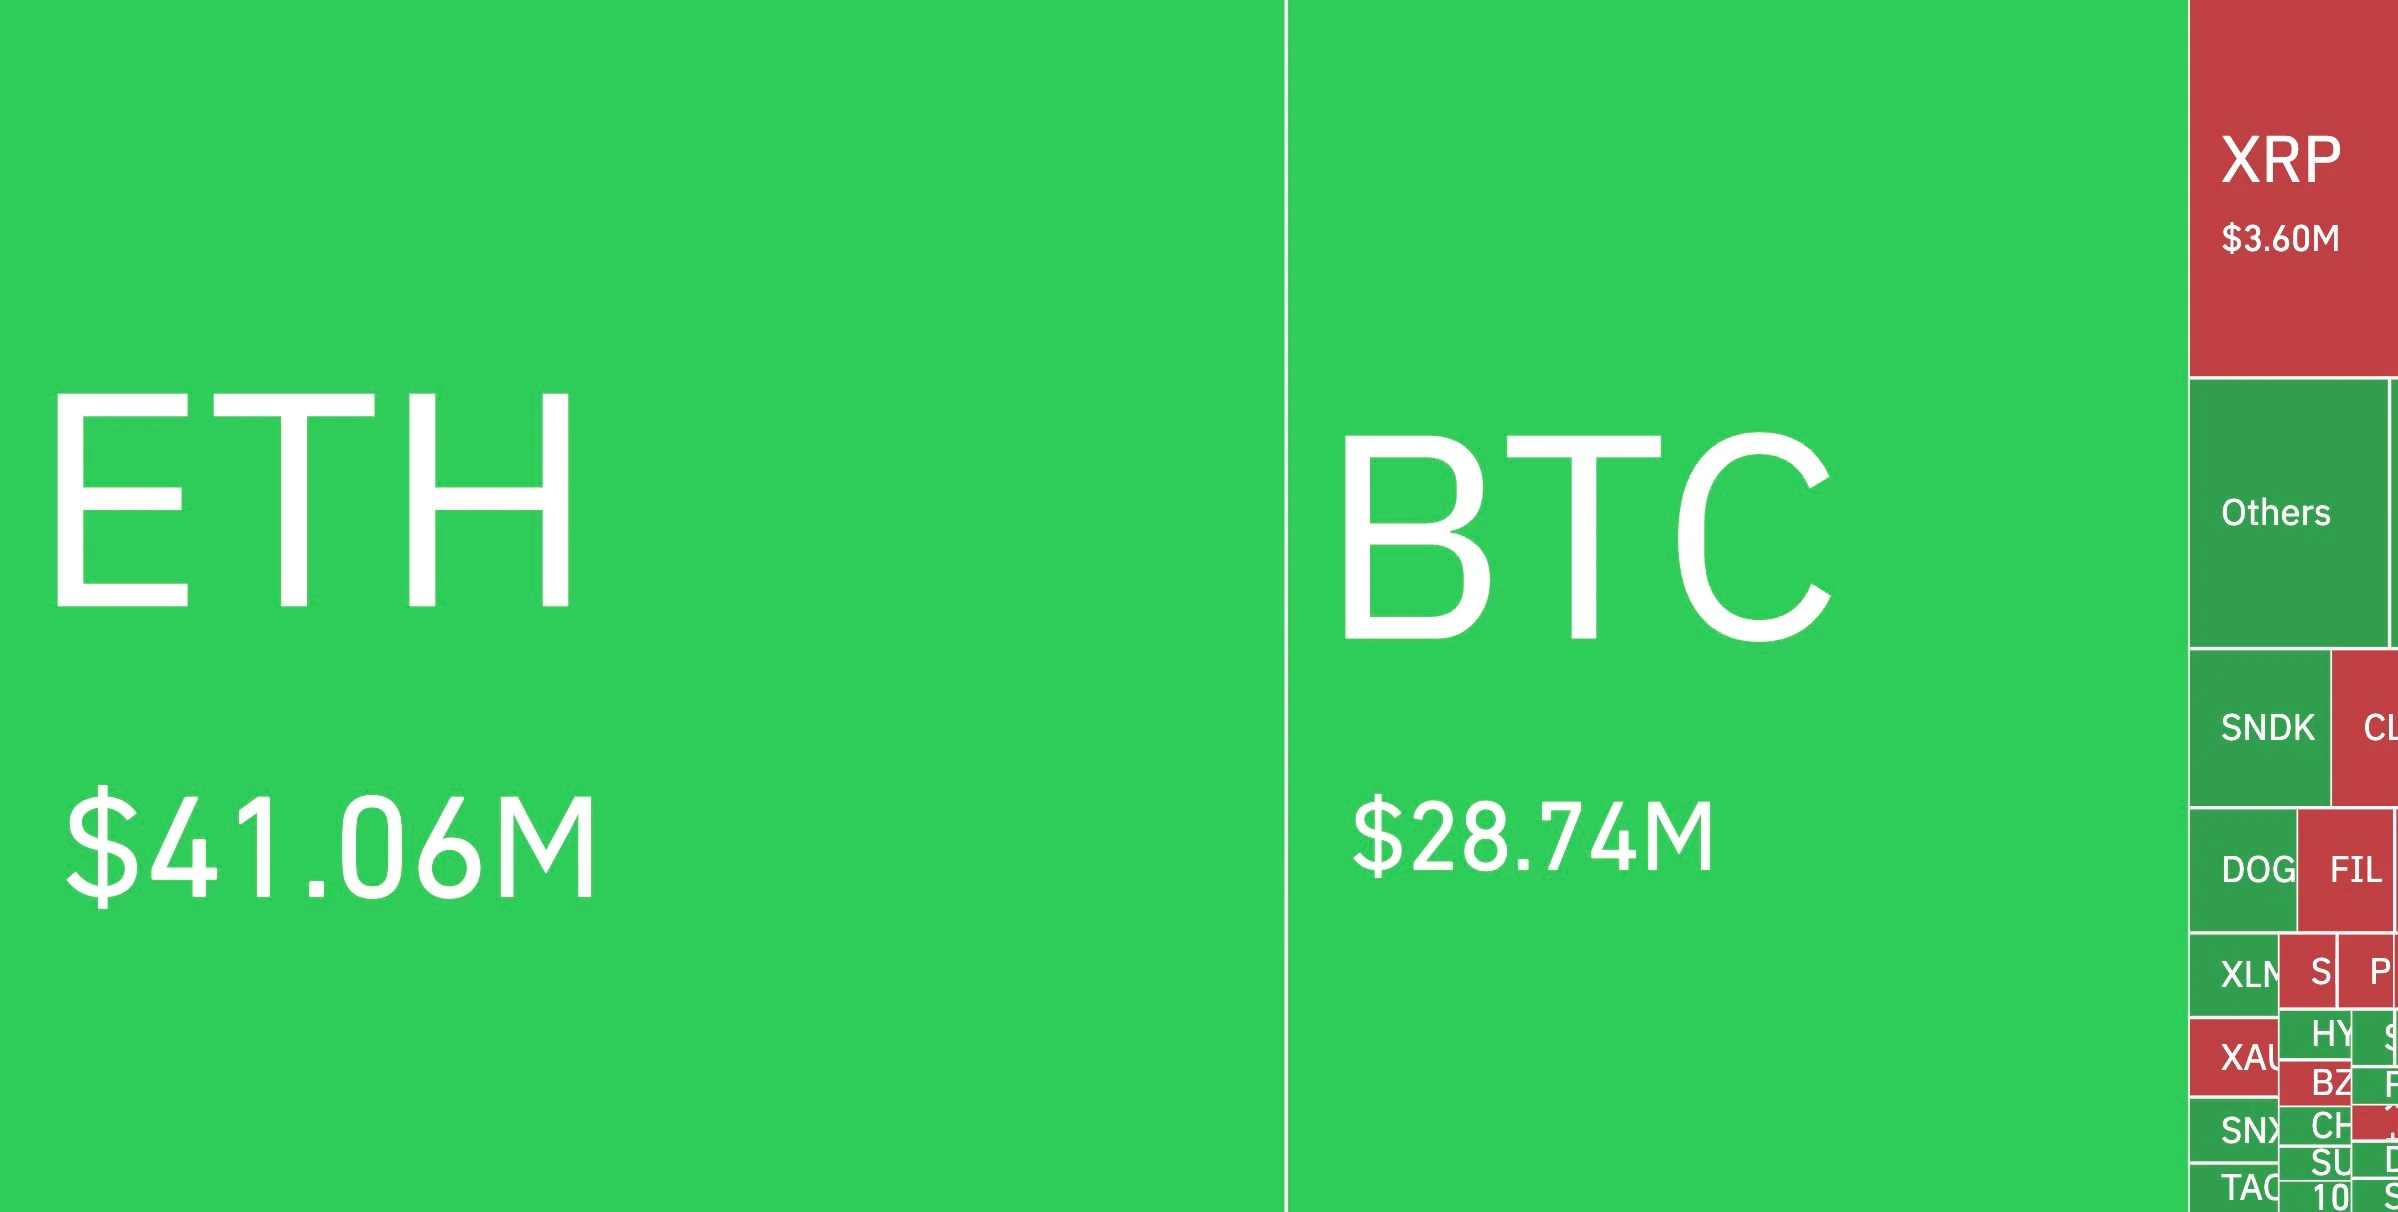
Обсяг ліквідацій коротких позицій протягом цього вузького часового вікна досяг $2,02 мільйона, тоді як було закрито лише $1,58 мільйона довгих позицій.
Каскад примусового покриття серед продавців створив погодинний дисбаланс ліквідацій у 851%. Затиснуті вимогами маржі, ведмеді були змушені закривати свої позиції за ринковими цінами, що стало каталізатором зростання ціни.
На графіку TradingView цінова реакція була миттєвою:
- Близько $1,38–$1,39 продавці натрапили на щільну стіну лімітних ордерів на купівлю.
- Імпульс купівлі спричинив спрацювання стопів шорт-продавців і підштовхнув ціну до локального піку на рівні $1,44.
- Індекс відносної сили (RSI) різко зріс у зону перекупленості.
Спроба заштовхнути XRP у зону низької ліквідності провалилася. Через відсутність реальної пропозиції біржові алгоритми виконували ринкові ордери на купівлю за дедалі вищими цінами.
Чому шортити XRP у вересні було поганою ідеєю
Дисбаланс у деривативах збігся з сильним новинним тлом у середині вересня. Ведмеді недооцінили зовнішні фактори: мережа XRP Ledger утримує рекордні 8,57 мільйона унікальних адрес.
Водночас, згідно з поточними даними SoSoValue, сукупні чисті надходження до американських спотових XRP ETF становили $1,71 мільярда, тоді як загальні чисті активи під управлінням фондів становили $1,588 мільярда.
Напередодні ключових макроекономічних подій цього тижня — голосування в Сенаті США щодо закону CLARITY та засідання Федеральної резервної системи щодо процентної ставки — будь-яка агресивна ведмежа ставка проти стабільного інституційного накопичення від початку несла підвищені ризики.





