
概述
DIGY11为投资者提供了一种不同的方式,以获取不断扩大的比特币企业金融生态系统的敞口。该ETF围绕比特币储备公司发行的证券构建,旨在主要投资于永续优先股,例如Strategy的STRC和Strive的SATA,而非直接持有比特币。
这一区别至关重要。DIGY11并非现货比特币ETF。其底层敞口来自资产负债表持有大量比特币的公司所发行的收益型证券。该ETF旨在将这种优先股敞口转化为一个能够以巴西雷亚尔进行月度分配的投资组合,同时纳入货币对冲机制。
“比特币支持的数字信贷ETF”这一术语描述了这些证券与比特币持仓较重的公司资产负债表之间的关系,但不应被解读为ETF投资者直接拥有比特币抵押品。比特币仍留在发行公司的资产负债表上,而非DIGY11自身内部。
因此,DIGY11将比特币相关的公司敞口与优先股收益、利率敏感性、发行人信用风险、流动性考量以及外汇对冲结合在一起。在将该产品与传统的现货比特币ETF进行比较之前,理解这些差异至关重要。
关键要点
- DIGY11不直接购买或托管比特币。
- 其投资组合专注于比特币储备公司发行的优先证券。
- STRC和SATA是其初始投资范围相关的主要证券之一。
- 该ETF以巴西雷亚尔为目标进行月度分配,并纳入货币对冲。
- 诸如CDI加3%–5%之类的估计回报仅为示例,而非保证。
- DIGY11承担发行人、优先股、利率、流动性以及比特币相关资产负债表风险。
什么是比特币支持的数字信贷ETF DIGY11?
DIGY11投资于比特币储备优先证券
DIGY11被构建为一只数字收益ETF,旨在提供对持有大量比特币的公司所发行的优先证券的敞口。
该基金并不购买BTC本身,而是跟踪一个以比特币储备优先股为核心的投资范围。
底层指数评估的因素包括发行人的比特币储备、资产负债表结构、杠杆、流动性、波动性以及进行分配的能力。
资格要求旨在确保纳入该策略的公司具有有意义的比特币敞口,而非附带性的加密货币持仓。
投资链条可以理解为:
投资者 → DIGY11 → 优先证券 → 比特币储备公司 → 企业比特币持仓
因此,比特币位于发行人的资产负债表上,而非ETF的托管结构内部。
这一差异对于理解DIGY11的潜在回报特征和风险都至关重要。
为什么它被称为数字信贷?
比特币储备公司越来越多地使用普通股或传统公司债务之外的方式来筹集资金。
优先股已成为另一种融资渠道。
这些证券通常位于公司资本结构中普通股与传统债务之间。投资者可能获得高于或比普通股股息更可预测的分配,但优先证券也可能是永续的,这意味着它们可能没有固定到期日。
因此,其市场价格可能对利率、发行人信用状况、流动性、比特币价格以及公司融资策略的变化作出反应。
“数字信贷”一词用于描述这一新兴资本市场板块,它围绕金融结构与大量比特币储备密切相关的公司而构建。
然而,优先股仍然是公司发行的证券。它们不应被自动视为传统的担保债券。
持有DIGY11并不赋予投资者对特定数量比特币的直接法律索取权。
DIGY11如何产生月度收益?
STRC和SATA是收益敞口的重要来源
与DIGY11相关的投资范围包括Strategy的STRC和Strive的SATA等证券。
这些优先工具旨在向持有人进行分配,从而创造潜在的收益流,该收益流可由ETF收取,并最终反映为对基金投资者的分配。
根据产品材料中使用2026年8月4日数据所呈现的数字,STRC显示年化分配率为12.00%,而SATA显示为13.00%。相应的加权指数收益率估计约为每年12%。
这些数字不应被解读为DIGY11的保证回报。
标的证券的分派率可能发生变化,指数再平衡期间投资组合权重可能发生变化,优先股价格也可能大幅波动。
因此,如果标的证券的市值下跌幅度更大,投资者可能在获得分派的同时仍遭受资本损失。
CDI加3%–5%是什么意思?
产品材料展示了一个说明性的潜在年回报率,约为CDI加3%–5%。
这是一个估算值,而非承诺的回报率。
标的优先证券主要以美元计价,而DIGY11是为巴西投资者设计的。因此,最终回报情况取决于多项调整。
这些调整可能包括优先证券产生的收益率、外汇对冲成本、巴西国家风险状况、主经纪商融资成本、ETF费用以及标的资产市值的变化。
这意味着DIGY11不应被视为银行存款或固定利率政府证券。
其分派可能发生变化,投资者可能损失本金。
DIGY11与现货比特币ETF相同吗?
不相同。DIGY11不直接持有比特币
DIGY11与现货比特币ETF之间最重要的区别在于标的资产。
现货比特币ETF通常通过合格托管安排直接持有比特币。其主要投资目标是反映BTC市场价格的变化,扣除费用和跟踪差异。
DIGY11不遵循这一模式。
其标的资产是比特币储备公司发行的优先证券。
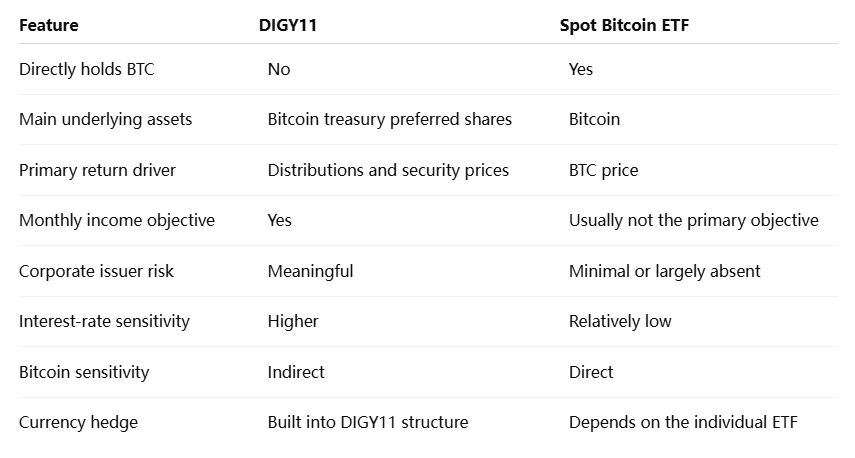
这一区别导致了不同的市场表现。
如果比特币上涨20%,DIGY11不一定会上涨类似百分比,因为优先证券的价格还受到收益率预期、利率、发行人特定风险和流动性的影响。
同样,如果比特币下跌,优先证券的走势可能不会与BTC完全一致。其收益特征可能缓和部分价格波动,尽管资产负债表状况恶化也可能带来额外压力。
为什么比特币对DIGY11仍然重要?
尽管DIGY11不持有BTC,但比特币仍是投资逻辑的核心,因为标的发行人持有大量比特币储备。
这些储备的价值可能影响资产覆盖、融资条件、市场信心以及发行人资产负债表的预期强度。
当比特币大幅上涨时,发行人储备资产的市值可能增加,从而可能增强资产负债表覆盖。
当比特币大幅下跌时,可能出现相反情况。
然而,这些计算描述的是公司资产覆盖,而非专门向DIGY11投资者质押的正式抵押品。
Strategy、Strive或其他发行人持有的比特币仍是公司资产。它不会自动为DIGY11股东隔离,ETF投资者通常也无法用其基金份额赎回发行人的标的BTC。
DIGY11的主要风险是什么?
比特币资产覆盖并不保证分派
一个常见的误解是认为比特币储备公司发行的优先证券自动由这些公司持有的比特币提供担保。
情况未必如此。
公司持有的比特币可以增强发行人的资产负债表,但这并不意味着有特定数量的BTC已被法律质押,以担保每一笔优先股分派。
如果比特币价格大幅下跌,发行人资产的市值可能下降。
与此同时,市场状况走弱可能增加融资成本、减少资本获取渠道,或对优先证券造成压力。
因此,DIGY11投资者面临与比特币相关的资产负债表风险和传统公司资本结构风险的组合。
利率和流动性也很重要
优先证券可能对利率变化高度敏感。
当无风险收益率上升时,投资者可能要求优先股提供更高收益率。现有证券价格可能下跌以补偿这一差异。
流动性是另一个考虑因素。
一些优先证券的交易量可能远低于主要普通股或比特币本身。更宽的买卖价差和更低的市场深度可能在压力时期增加价格波动。
DIGY11 还通过指数集中度、外汇对冲、ETF 交易流动性、基金费用以及个别发行人的财务状况引入了额外的风险层面。
这些因素使该产品在结构上比传统的现货比特币 ETF 更为复杂。
为什么 DIGY11 可能对比特币市场具有重要意义?
比特币储备公司正在构建新的资本结构
早期的比特币储备模式相对简单。
一家公司通过普通股或债务筹集资金,并将部分收益用于积累比特币。
STRC 和 SATA 等优先证券的发展表明,这一模式正变得更加复杂。
公司现在可以尝试通过其资本结构的不同层级来服务不同的投资者群体。
普通股股东可能寻求对比特币和公司增长更高的敏感度。
优先股股东可能优先考虑分派、资产覆盖和收益。
像 DIGY11 这样的 ETF 通过将其中几种优先证券打包成一只交易所交易产品,又增加了一个层级。
如果这一模式继续扩展,比特币与传统资本市场之间的关系可能会远远超出比特币现货 ETF。
比特币可能日益影响优先股、类结构化信贷产品、公司储备策略、指数以及以收益为重点的投资基金。
应如何解读“全球首只”这一描述?
DIGY11 属于一个非常新的产品类别,但“全球首只比特币支持的数字信贷 ETF”这一说法需要谨慎解读。
数字信贷并非一个普遍标准化的监管类别,全球已有若干投资产品提供与比特币相关的公司或证券的敞口。
更准确的描述是,DIGY11 是一只数字收益 ETF,围绕比特币储备公司发行的优先证券构建,并专门为巴西市场设计。
其显著特点是结合了比特币储备优先股、ETF 包装、货币对冲以及月度分派目标。
DIGY11 是比特币金融化的另一分支
DIGY11 不应被视为比特币现货 ETF 的另一个版本。
其投资结构有着根本性的不同。
DIGY11 并不直接持有 BTC,而是投资于那些资产负债表包含大量比特币持仓的公司所发行的优先证券。它将比特币储备敞口与以收益为导向的优先股以及专为巴西投资者设计的 ETF 结构结合在一起。
这创造了一个可能具有吸引力的、多元化的比特币相关敞口来源,但同时也引入了直接比特币现货 ETF 中不存在的额外变量。
投资者必须考虑发行人质量、资产覆盖、分派政策、利率、优先证券流动性、货币对冲、基金费用以及比特币市场状况。
DIGY11 更广泛的意义在于它所暗示的比特币在资本市场中的演变。
比特币正日益不仅作为一种可投资资产发挥作用,还作为一种重要的资产负债表资产,公司可以围绕它构建不同层级的融资。
如果比特币储备公司继续开发优先股和其他以收益为导向的证券,未来的比特币金融化可能会远远超出简单地买入并持有 BTC。
DIGY11 代表了这一转变的一个例子——从直接的比特币敞口,转向围绕比特币持仓较重的公司资产负债表构建的不断扩大的证券生态系统。
来源
https://www.oranjebtc.com/digy1
https://www.analistas.com.br/noticias/digy11-oranjebtc-marca-lancamento-do-etf-para-15-de-setembro





