La edición 23 cerró sobre un comprador declarado que gastaba un saldo publicado y sobre un tramo largo que se había movido con el calendario vacío, y preguntó qué financiaría el siguiente informe y si el treinta años cerraría por encima del 5,50%. El informe volvió a las ventas de acciones, y el treinta años ya estaba por encima de la línea al cierre de la primera sesión [1][2].
El hecho más útil de esta edición es cómo pagó el comprador. El informe que cubre del 21 al 27 de septiembre registra 246,2 millones de dólares de ingresos netos por venta de acciones ordinarias en el programa de emisión a precio de mercado —tras tres informes sin ninguna— e indica adónde fueron: 142,7 millones de dólares a 1.665 bitcoins a un precio medio de 85.681 dólares con comisiones, y 103,5 millones de dólares a recompras de las preferentes Stretch de la compañía; otros 48,1 millones de dólares de USD Cash se destinaron a esas mismas recompras [1]. USD Cash cerró el periodo en 1,00 mil millones de dólares, la línea que trazó la edición 23. La edición 23 dijo que un solo informe podía devolver el patrón de vender acciones; el siguiente lo hizo, y el 42,0% de lo que recaudaron las acciones se fue a recomprar las propias preferentes de la compañía.
El tramo largo siguió subiendo, y esta vez a través de un calendario lleno. El treinta años cerró todas las sesiones por encima del 5,50%, marcó un máximo de 2026 del 5,64% el 30 de septiembre y terminó la ventana 14 puntos básicos más arriba; el dos años, 2 más arriba [2]. La ventana trajo el JOLTS, el informe de ingresos y gastos personales de agosto con el PCE junto con la tercera estimación del PIB del segundo trimestre, y un aumento del empleo de 29.000 en septiembre con los dos meses anteriores revisados a la baja en 60.000 [8][9][10][11]. El diferencial 2s30s se amplió de 68 puntos básicos a 80.
Los cinco días laborables le sumaron a bitcoin un 0,06%; el fin de semana, un 2,37%. La ventana terminó en +2,43% a 86.482,80, su cierre más alto, y la ganancia llegó en las dos sesiones con menos volumen de la ventana [3]. El apalancamiento tomó caminos distintos según la plaza: el interés abierto en Binance terminó la ventana un 3,61% más alto y el de Bybit un 3,02% más bajo, y el sábado Bybit imprimió un total diario de financiación negativo, el primero en cualquiera de las dos plazas desde el 5 de septiembre [4][5][6][7].
Dos asuntos más completan la edición. La sección 5 corrige tres frases de la edición 22, y la sección 6 expone las fechas por las que ahora se rige la normativa de la ley de stablecoins, publicadas en el Federal Register en esta ventana [12][13][14].
Semana del 28 de septiembre al 4 de octubre de 2026
Bitbase Research · 5 de octubre de 2026
El único gráfico que importa
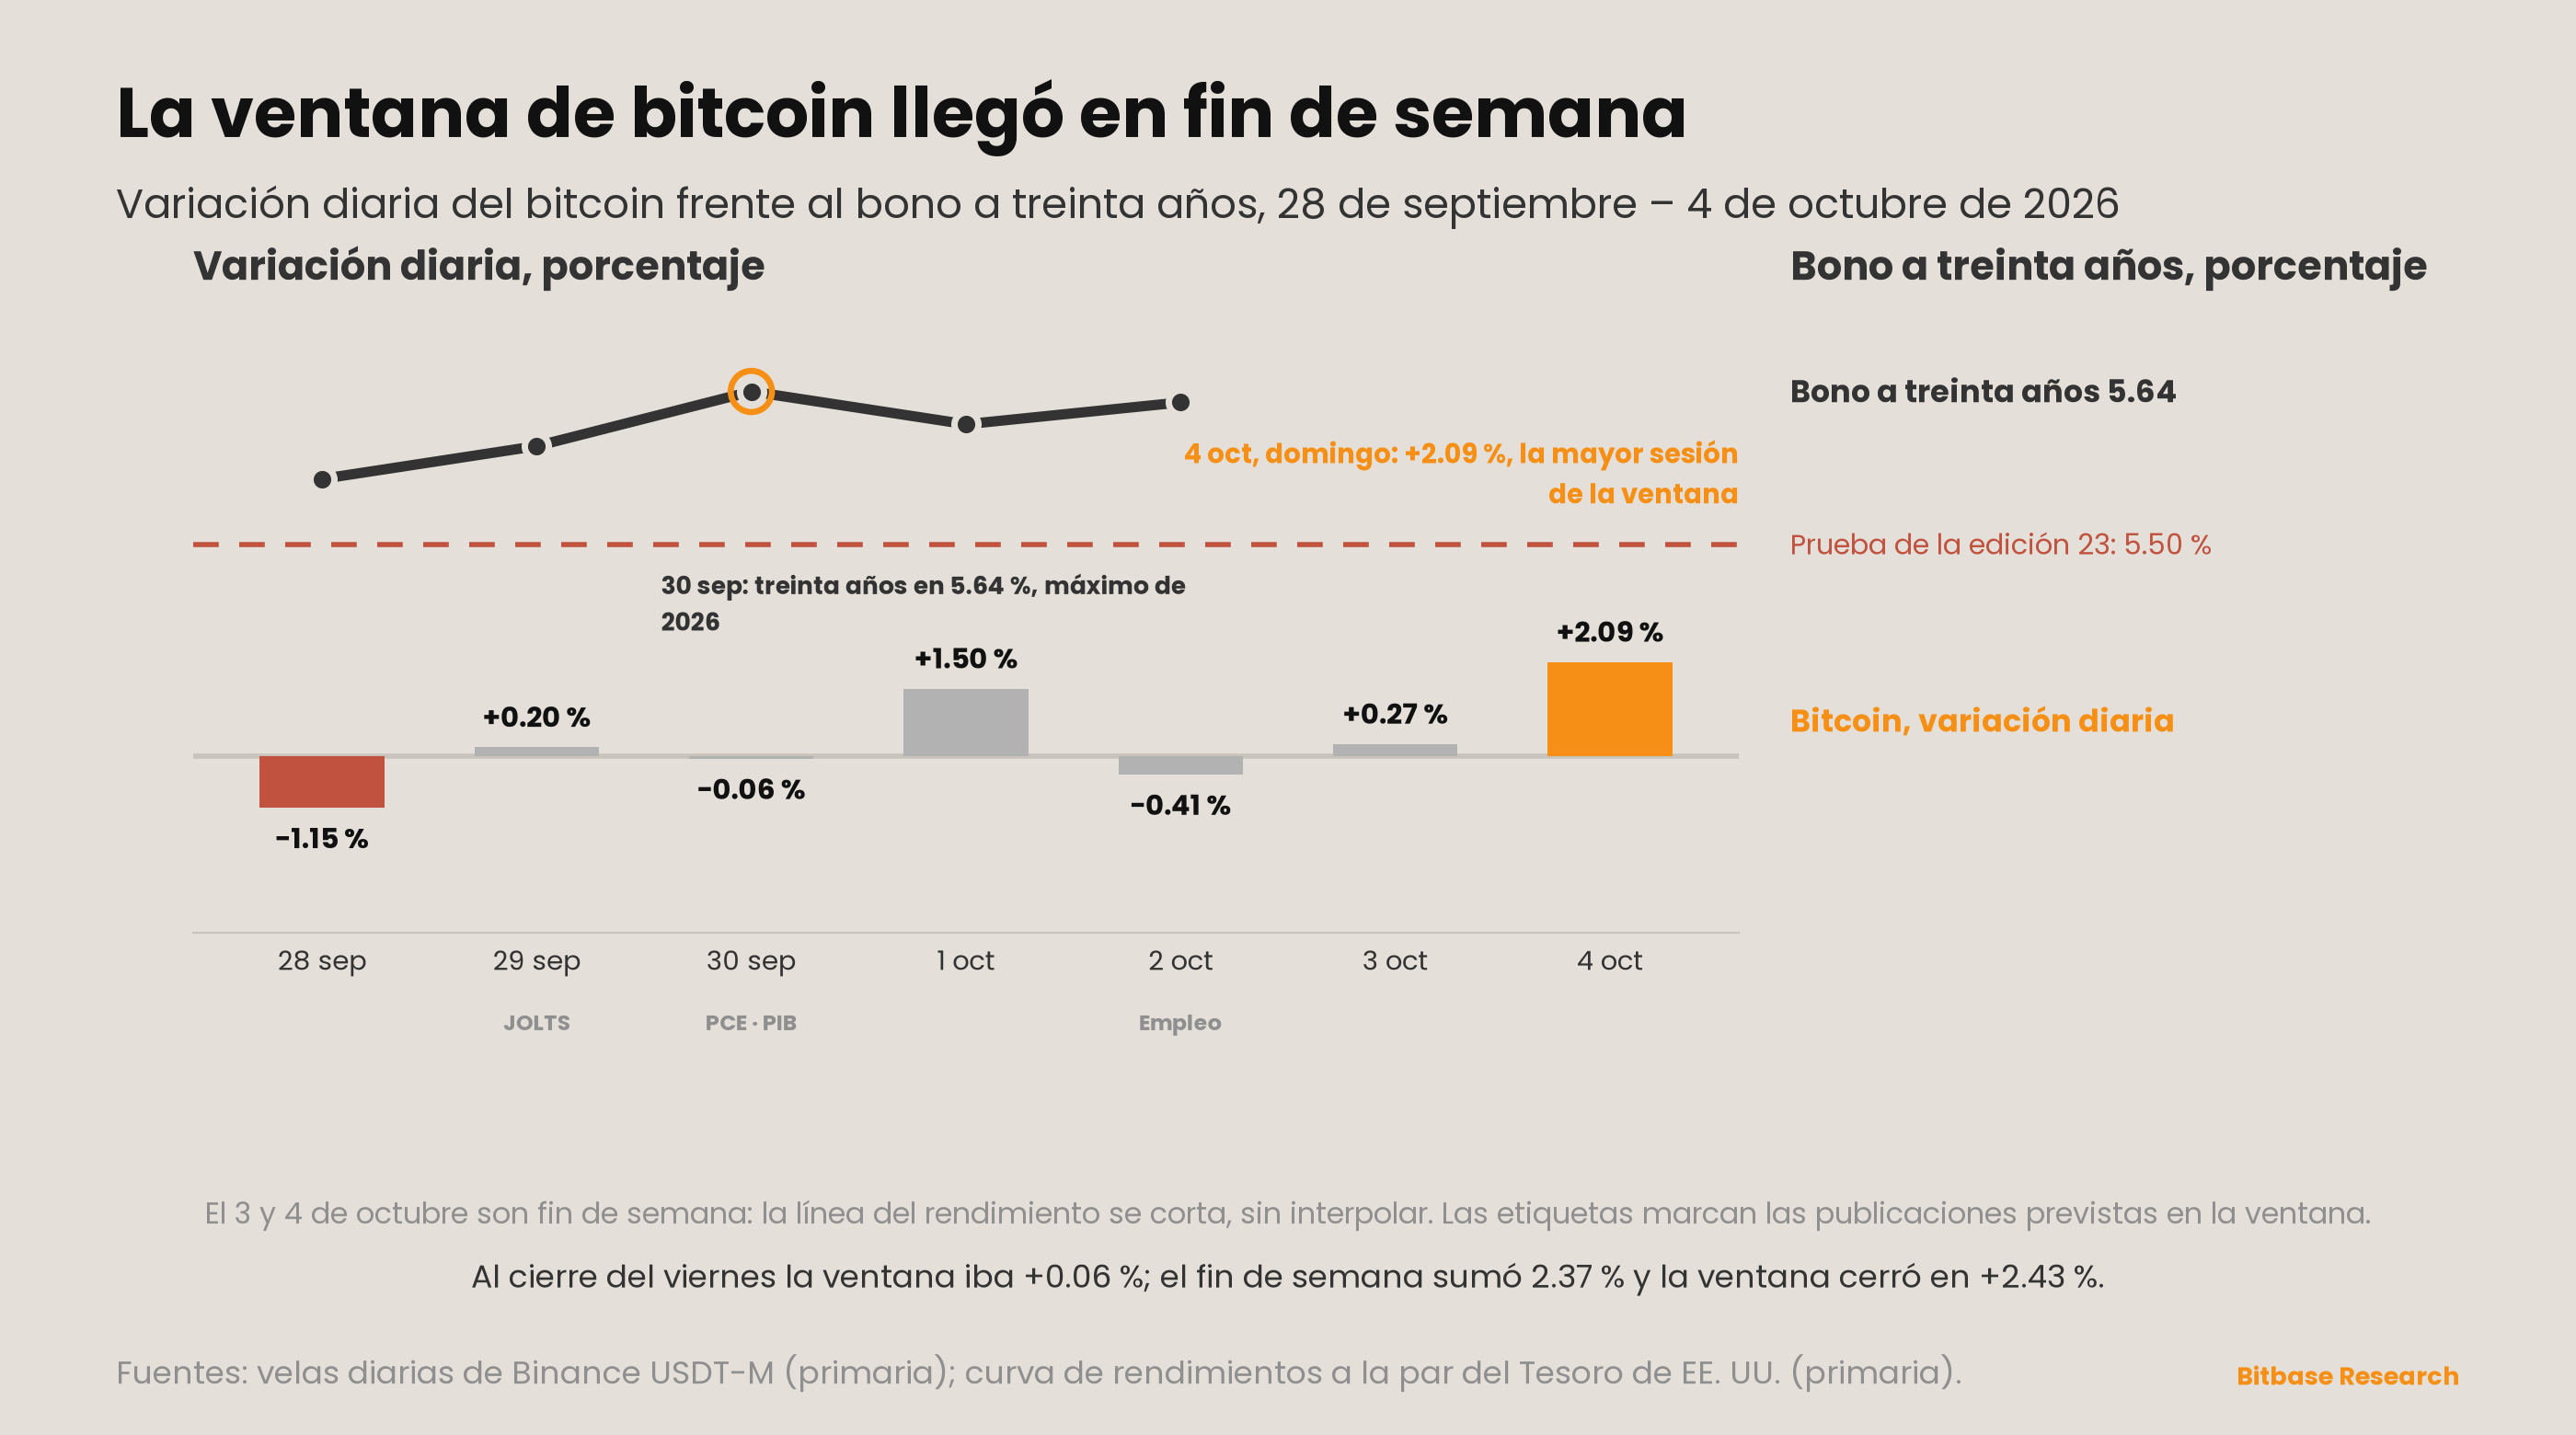
Cierres diarios de los perpetuos BTCUSDT, futuros con margen en USDT, hora UTC, con el rendimiento a la par del bono del Tesoro a treinta años en el eje derecho y la línea del 5,50% de la edición 23 marcada [2][3]:
| Fecha (UTC) | Cierre | Sesión | Publicación | Rendimiento a 30 años |
|---|---|---|---|---|
| 27 de septiembre (cierre ant.) | 84.432,90 | +0,04% | — | — |
| 28 de septiembre | 83.461,00 | −1,15% | — | 5,56 |
| 29 de septiembre | 83.624,50 | +0,20% | JOLTS | 5,59 |
| 30 de septiembre | 83.576,90 | −0,06% | PCE, PIB | 5,64 |
| 1 de octubre | 84.829,60 | +1,50% | — | 5,61 |
| 2 de octubre | 84.482,80 | −0,41% | Empleo | 5,63 |
| 3 de octubre | 84.710,60 | +0,27% | — | — |
| 4 de octubre | 86.482,80 | +2,09% | — | — |
Al cierre del viernes la ventana seguía prácticamente donde empezó [3]. Las cinco sesiones que trajeron el JOLTS, el informe del PCE, la revisión del PIB y el informe de empleo dejaron el contrato, según nuestra aritmética, solo un 0,06% por encima del cierre anterior; el mínimo, 82.500,10, llegó en la primera de ellas. El sábado sumó un 0,27% y el domingo un 2,09%, la mayor subida dominical desde el 7 de junio, y la ventana cerró en 86.482,80, +2,43%. Las dos sesiones del fin de semana fueron las dos de menor volumen negociado en el contrato —43.166 y 66.983 bitcoins— frente a un rango en los días laborables de 123.045 a 232.091.
El día del PCE y el del informe de empleo marcaron su máximo en torno a la publicación y cerraron por debajo [3][8][10]. El 30 de septiembre, cuando el informe del PCE y la revisión del PIB salieron a las 12:30 UTC, el máximo de la sesión, 85.632,70, llegó en la hora de las 13:00 UTC, y el cierre quedó un 2,40% por debajo. El 2 de octubre, día del informe de empleo, el máximo de la ventana, 87.249,60, llegó en la hora de las 12:00 UTC, y el cierre quedó un 3,17% por debajo. En ambas sesiones el cierre quedó por debajo del precio de apertura de la hora de las 12:00 UTC. Es una descripción de la secuencia temporal de dos días, no un hallazgo sobre cómo responde bitcoin a los datos; la sección 7 explica por qué dos días no dan para más.
El eje derecho superó la línea de la edición 23 en la primera sesión y se quedó por encima [2]. El treinta años cerró en el 5,56% el 28 de septiembre, en el 5,64% el 30 de septiembre —su lectura más alta de 2026— y en el 5,63% el 2 de octubre. Los dos mercados no compartieron sus sesiones grandes: la mayor subida diaria del treinta años, 7 puntos básicos, llegó el 28 de septiembre, cuando bitcoin cerró en −1,15%, y la mayor ganancia de bitcoin llegó un domingo, con el mercado del Tesoro cerrado. Es una observación sobre el momento, no una afirmación de que no estén relacionados.
La señal estructural de la semana
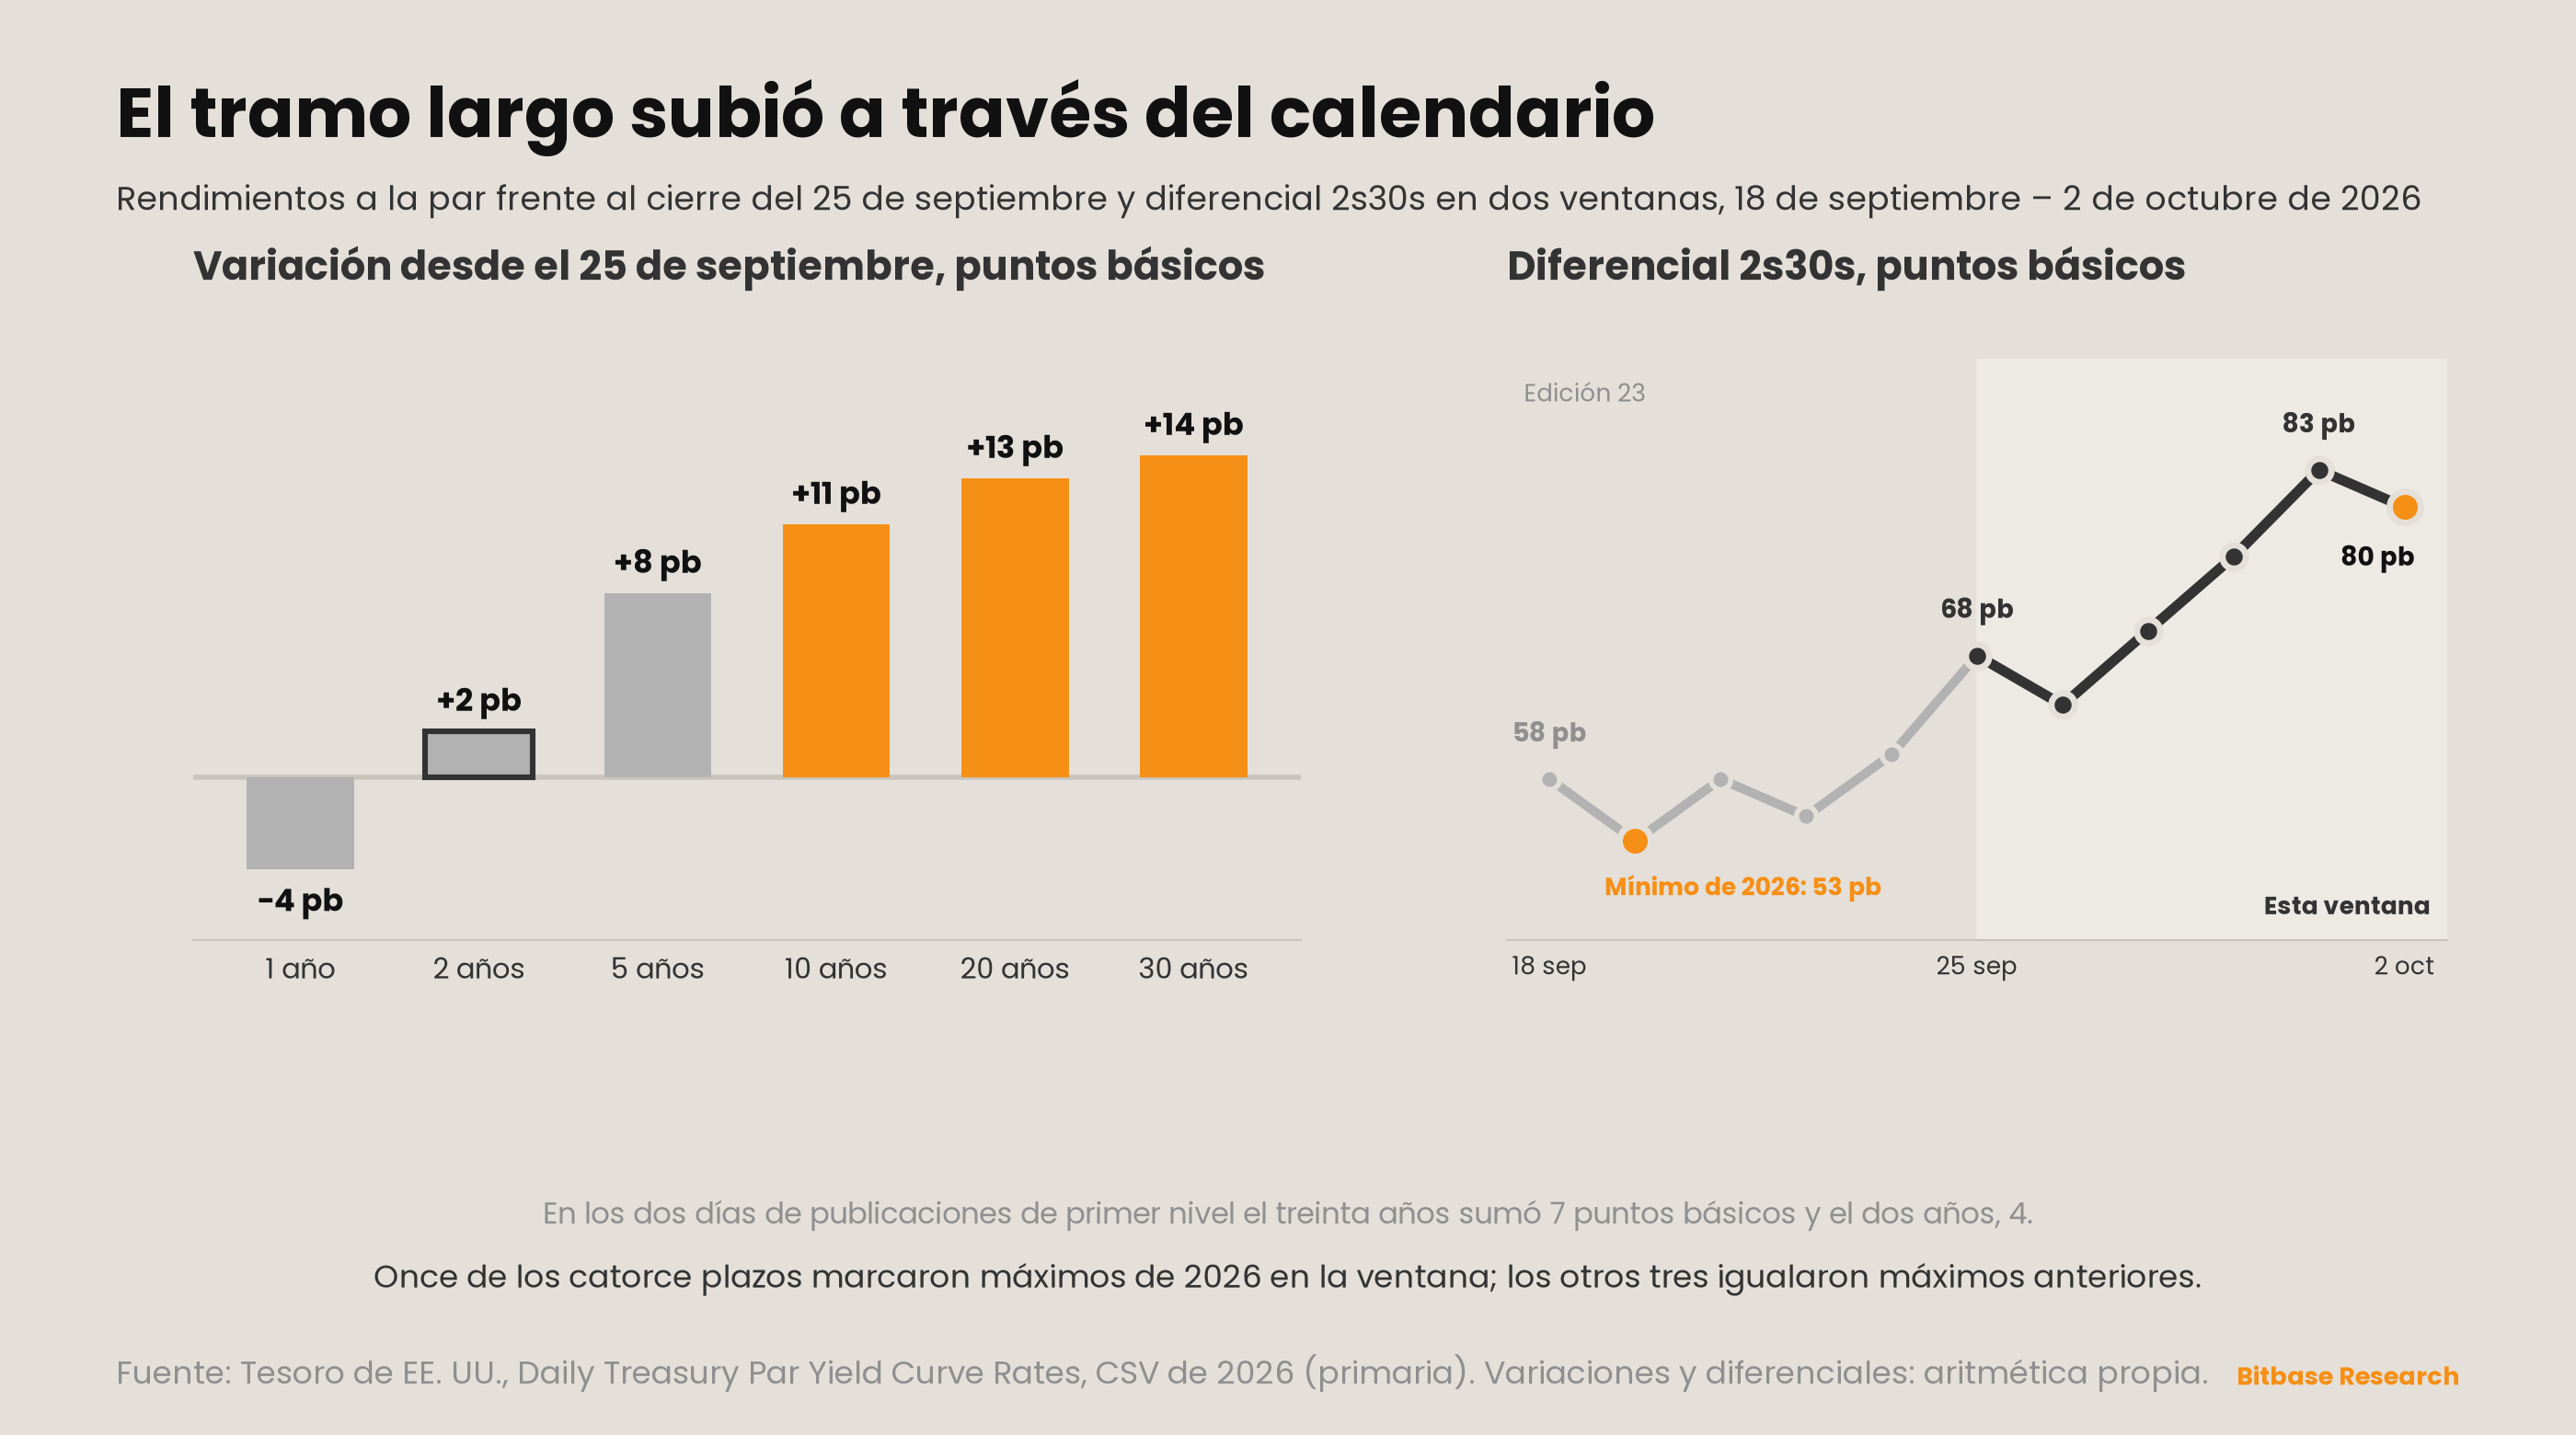
Variación frente al cierre anterior del 25 de septiembre, en puntos básicos [2]:
| 1 año | 2 años | 5 años | 10 años | 20 años | 30 años |
|---|---|---|---|---|---|
| −4 | +2 | +8 | +11 | +13 | +14 |
Por segunda ventana seguida se movió el tramo largo, y esta vez tenía un calendario sobre el que moverse [2][8][9][10][11]. La edición 23 registró una subida de 15 puntos básicos del treinta años en una semana sin reunión del FOMC y sin publicaciones de primer nivel, y señaló que la ventana siguiente traería un calendario lleno. Sumó otros 14. El dos años terminó la ventana 2 puntos básicos más arriba y el un año, 4 más abajo. Una curva cuyo tramo corto está plano o baja mientras el largo sube se empina desde atrás, y el diferencial 2s30s se amplió de 68 puntos básicos a 80, tras tocar 83 el 1 de octubre.
| 25 sep (cierre ant.) | 28 sep | 29 sep | 30 sep | 1 oct | 2 oct | |
|---|---|---|---|---|---|---|
| 2 años | 4,81 | 4,92 | 4,89 | 4,88 | 4,78 | 4,83 |
| 10 años | 5,17 | 5,24 | 5,26 | 5,29 | 5,24 | 5,28 |
| 30 años | 5,49 | 5,56 | 5,59 | 5,64 | 5,61 | 5,63 |
| 2s10s | 36 pb | 32 pb | 37 pb | 41 pb | 46 pb | 45 pb |
| 2s30s | 68 pb | 64 pb | 70 pb | 76 pb | 83 pb | 80 pb |
Los dos días con publicaciones de primer nivel concentraron la mitad del movimiento del tramo largo, y los mayores movimientos del dos años no cayeron en ninguno [2]. Según nuestra aritmética, en las dos sesiones con una publicación de primer nivel —el informe del PCE y la revisión del PIB el 30 de septiembre, el informe de empleo el 2 de octubre— el treinta años sumó 7 de sus 14 puntos básicos y el dos años, 4, más que su variación neta en la ventana. Los dos mayores movimientos del dos años llegaron en sesiones sin ninguna: +11 puntos básicos el 28 de septiembre, hasta el 4,92%, su máximo de 2026, y −10 el 1 de octubre. El JOLTS del 29 de septiembre queda fuera del primer nivel tal como lo define esta serie; ese día el treinta años sumó 3 y el dos años perdió 3. Lo que movió el tramo corto no llegó por el calendario que lee esta serie, y esta edición no nombra qué fue.
Las publicaciones en sí, tal como salieron [8][9][10]. El índice de precios del PCE de agosto subió un 0,3% mensual y un 3,4% interanual; sin alimentos ni energía, un 0,2% y un 3,0%. El PIB real del segundo trimestre se revisó al alza en 0,7 puntos porcentuales, hasta una tasa anualizada del 2,2%. El empleo no agrícola de septiembre aumentó en 29.000, la tasa de desempleo fue del 4,2% y julio y agosto juntos se revisaron a la baja en 60.000. El día del informe de empleo, el dos años subió 5 puntos básicos y el treinta años, 2. Un aumento de 29.000 con 60.000 borrados por las revisiones, y un dos años que subió ese mismo día: es una combinación que esta edición registra sin explicarla.
Once de los catorce plazos de la tabla del Tesoro marcaron nuevos máximos de 2026, y los otros tres igualaron máximos anteriores [2]. El dos años marcó su máximo en la primera sesión; del cinco al treinta años, el 30 de septiembre, el día del PCE. El diferencial 2s30s se ha ampliado 27 puntos básicos en las nueve sesiones desde su mínimo de 2026, 53 el 21 de septiembre, y sigue muy por debajo de su máximo de 2026, 139 el 6 de enero. La lectura estructural pasa de la edición 23 sin cambio de naturaleza y ya suma dos ventanas: un empinamiento bajista, liderado desde atrás, que los datos de aquí no pueden atribuir ni a una respuesta tardía a las proyecciones de septiembre, ni a una mayor prima por mantener duración, ni a la oferta.
Tablero de doble vía
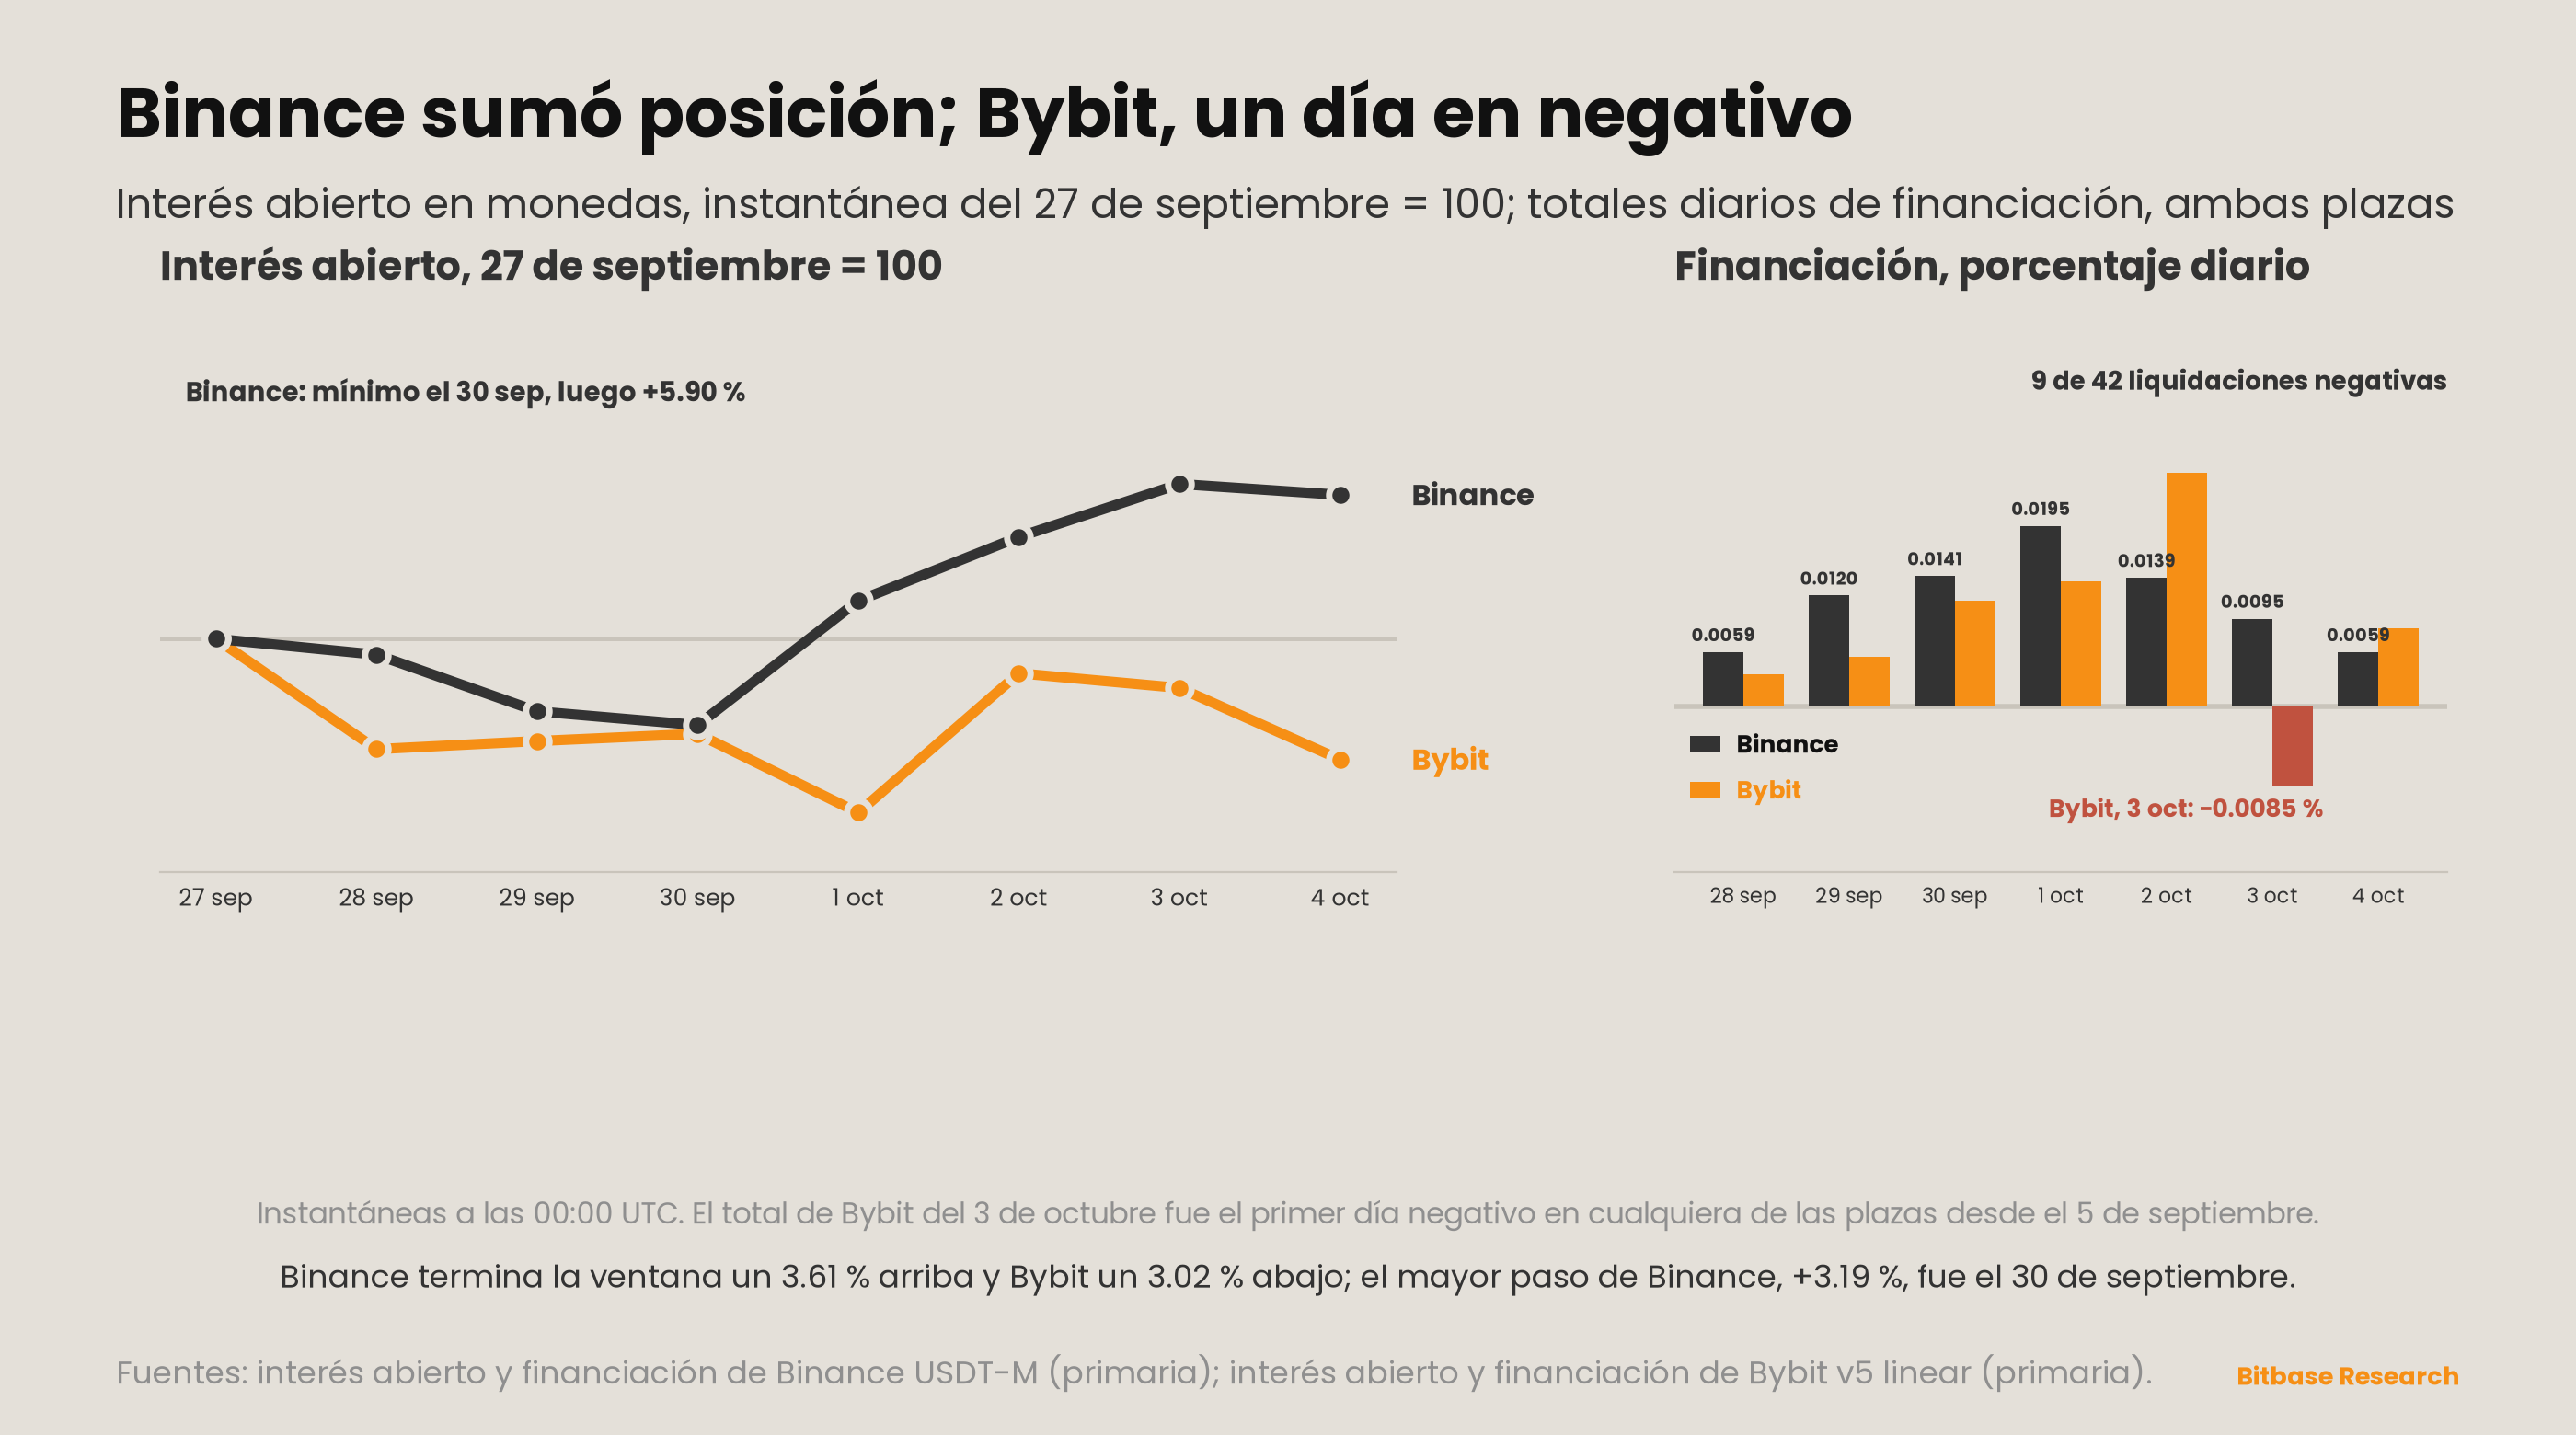
Interés abierto denominado en monedas en perpetuos BTCUSDT, instantáneas diarias a las 00:00 UTC [4][6]:
| Instantánea (00:00 UTC) | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 27 de septiembre (cierre ant.) | 94.518 | 56.970 |
| 28 de septiembre | 94.143 | 55.394 |
| 29 de septiembre | 92.800 | 55.510 |
| 30 de septiembre | 92.474 | 55.613 |
| 1 de octubre | 95.419 | 54.488 |
| 2 de octubre | 96.931 | 56.478 |
| 3 de octubre | 98.184 | 56.269 |
| 4 de octubre | 97.928 | 55.247 |
Binance termina la ventana un 3,61% arriba; Bybit, un 3,02% abajo [4][6]. Las plazas se separaron por segunda ventana seguida, en sentido contrario: en la edición 23 Binance cayó y Bybit terminó ligeramente arriba. El interés abierto en Binance bajó en las tres primeras instantáneas, hasta 92.474, y después subió un 5,90% hasta el final de la ventana; su mayor paso, +3,19%, se dio entre las instantáneas a ambos lados del 30 de septiembre, la sesión del informe del PCE. El mínimo de Bybit llegó una instantánea después, y su mayor paso, +3,65%, se dio a lo largo del 1 de octubre. Como se mide en monedas y no en dólares, cada paso es un recuento de contratos abiertos o cerrados, no una revalorización, y no dice nada sobre qué lado los abrió.
Financiación, suma de las tres liquidaciones de ocho horas de cada día UTC; los totales de la ventana se suman a partir de las liquidaciones sin redondear [5][7]:
| Fecha | Binance | Bybit |
|---|---|---|
| 28 de septiembre | +0,0059% | +0,0035% |
| 29 de septiembre | +0,0120% | +0,0054% |
| 30 de septiembre | +0,0141% | +0,0114% |
| 1 de octubre | +0,0195% | +0,0135% |
| 2 de octubre | +0,0139% | +0,0252% |
| 3 de octubre | +0,0095% | −0,0085% |
| 4 de octubre | +0,0059% | +0,0085% |
| Total de la ventana | +0,0808% | +0,0589% |
El sábado 3 de octubre, las tres liquidaciones de Bybit fueron negativas y el día sumó −0,0085% [7]. Es el primer total diario negativo en cualquiera de las dos plazas desde el 5 de septiembre. Binance no imprimió ninguno: sus tres liquidaciones negativas, el 28 de septiembre, el 30 de septiembre y el 4 de octubre, quedaron compensadas cada vez por el resto de las liquidaciones del mismo día [5]. Nueve de las cuarenta y dos liquidaciones fueron negativas, frente a seis en la edición 23. Según nuestra aritmética, los totales de la ventana fueron el 125% de los de la edición 23 en Binance y el 70% en Bybit. Las plazas discreparon en la dirección además de en el tamaño: los largos en Binance pagaron más que una semana antes, los largos en Bybit pagaron menos, y durante un día cobraron.
Lo que falta en este tablero, nombrado en lugar de omitido: los flujos diarios de los ETF al contado, por la razón recogida en las ediciones 21 a 23: esta serie no tiene una vía primaria para obtenerlos y no los toma de segunda mano.
En el radar — semana del 5 al 11 de octubre
Primero, ¿qué financia el informe que cubre esta ventana, y con qué? Al corte de datos de esta edición, a las 09:25 UTC del 5 de octubre, el informe no existe: el formulario 8-K más reciente en el índice EDGAR de la compañía es el del 1 de octubre sobre los dividendos de Stretch [15]. Las cinco últimas declaraciones de compra son 4.603 bitcoins, cero, cero, 950 y 1.665, la primera y la última financiadas con ventas de acciones y la de 950 con USD Cash [1][16][17]. La próxima o sigue con las ventas de acciones, o vuelve a USD Cash, o no compra nada.
Segundo, ¿USD Cash marcará 0,99 mil millones de dólares o menos? Al 27 de septiembre marcaba 1,00 mil millones de dólares [1]. La edición 23 preguntó si caería por debajo de 1,00 mil millones de dólares, y un saldo declarado con dos decimales no puede responder a eso mientras marque 1,00 mil millones; la pregunta se replantea con la precisión de la propia declaración, y la sección 5 explica por qué.
Tercero, ¿se mantendrá el treinta años por encima del 5,50% en todas las sesiones de una semana sin publicaciones de primer nivel? Cerró la ventana en el 5,63% [2]. La próxima ventana no tiene reunión del FOMC, ni ninguna publicación en el calendario de la Oficina de Estadísticas Laborales entre el 5 y el 9 de octubre, ni PIB ni PCE, que la Oficina de Análisis Económico tiene para el 29 de octubre; el IPC de septiembre está previsto para el 14 de octubre [18][19][21]. El tramo largo de la edición 23 subió con el calendario vacío y el de esta edición lo hizo a través de uno lleno; la próxima ventana dirá si el nivel aguanta de nuevo con el calendario vacío.
Cuarto, ¿imprimirá Binance un total diario de financiación negativo? Bybit lo hizo el 3 de octubre; Binance tuvo tres liquidaciones negativas y ningún día negativo [5][7]. Se resuelve con el mismo endpoint, y convertiría el día negativo en una lectura de dos plazas en lugar de una.
Quinto, ¿llegará otro documento normativo de la GENIUS Act al Federal Register? En esta ventana se publicaron tres [12][13][14]. Lo responderá la misma consulta al Federal Register que hizo esta edición, y hasta que haya una regla definitiva esta serie informará de los documentos y sus fechas, no de su contenido.
Actualización del seguimiento de señales
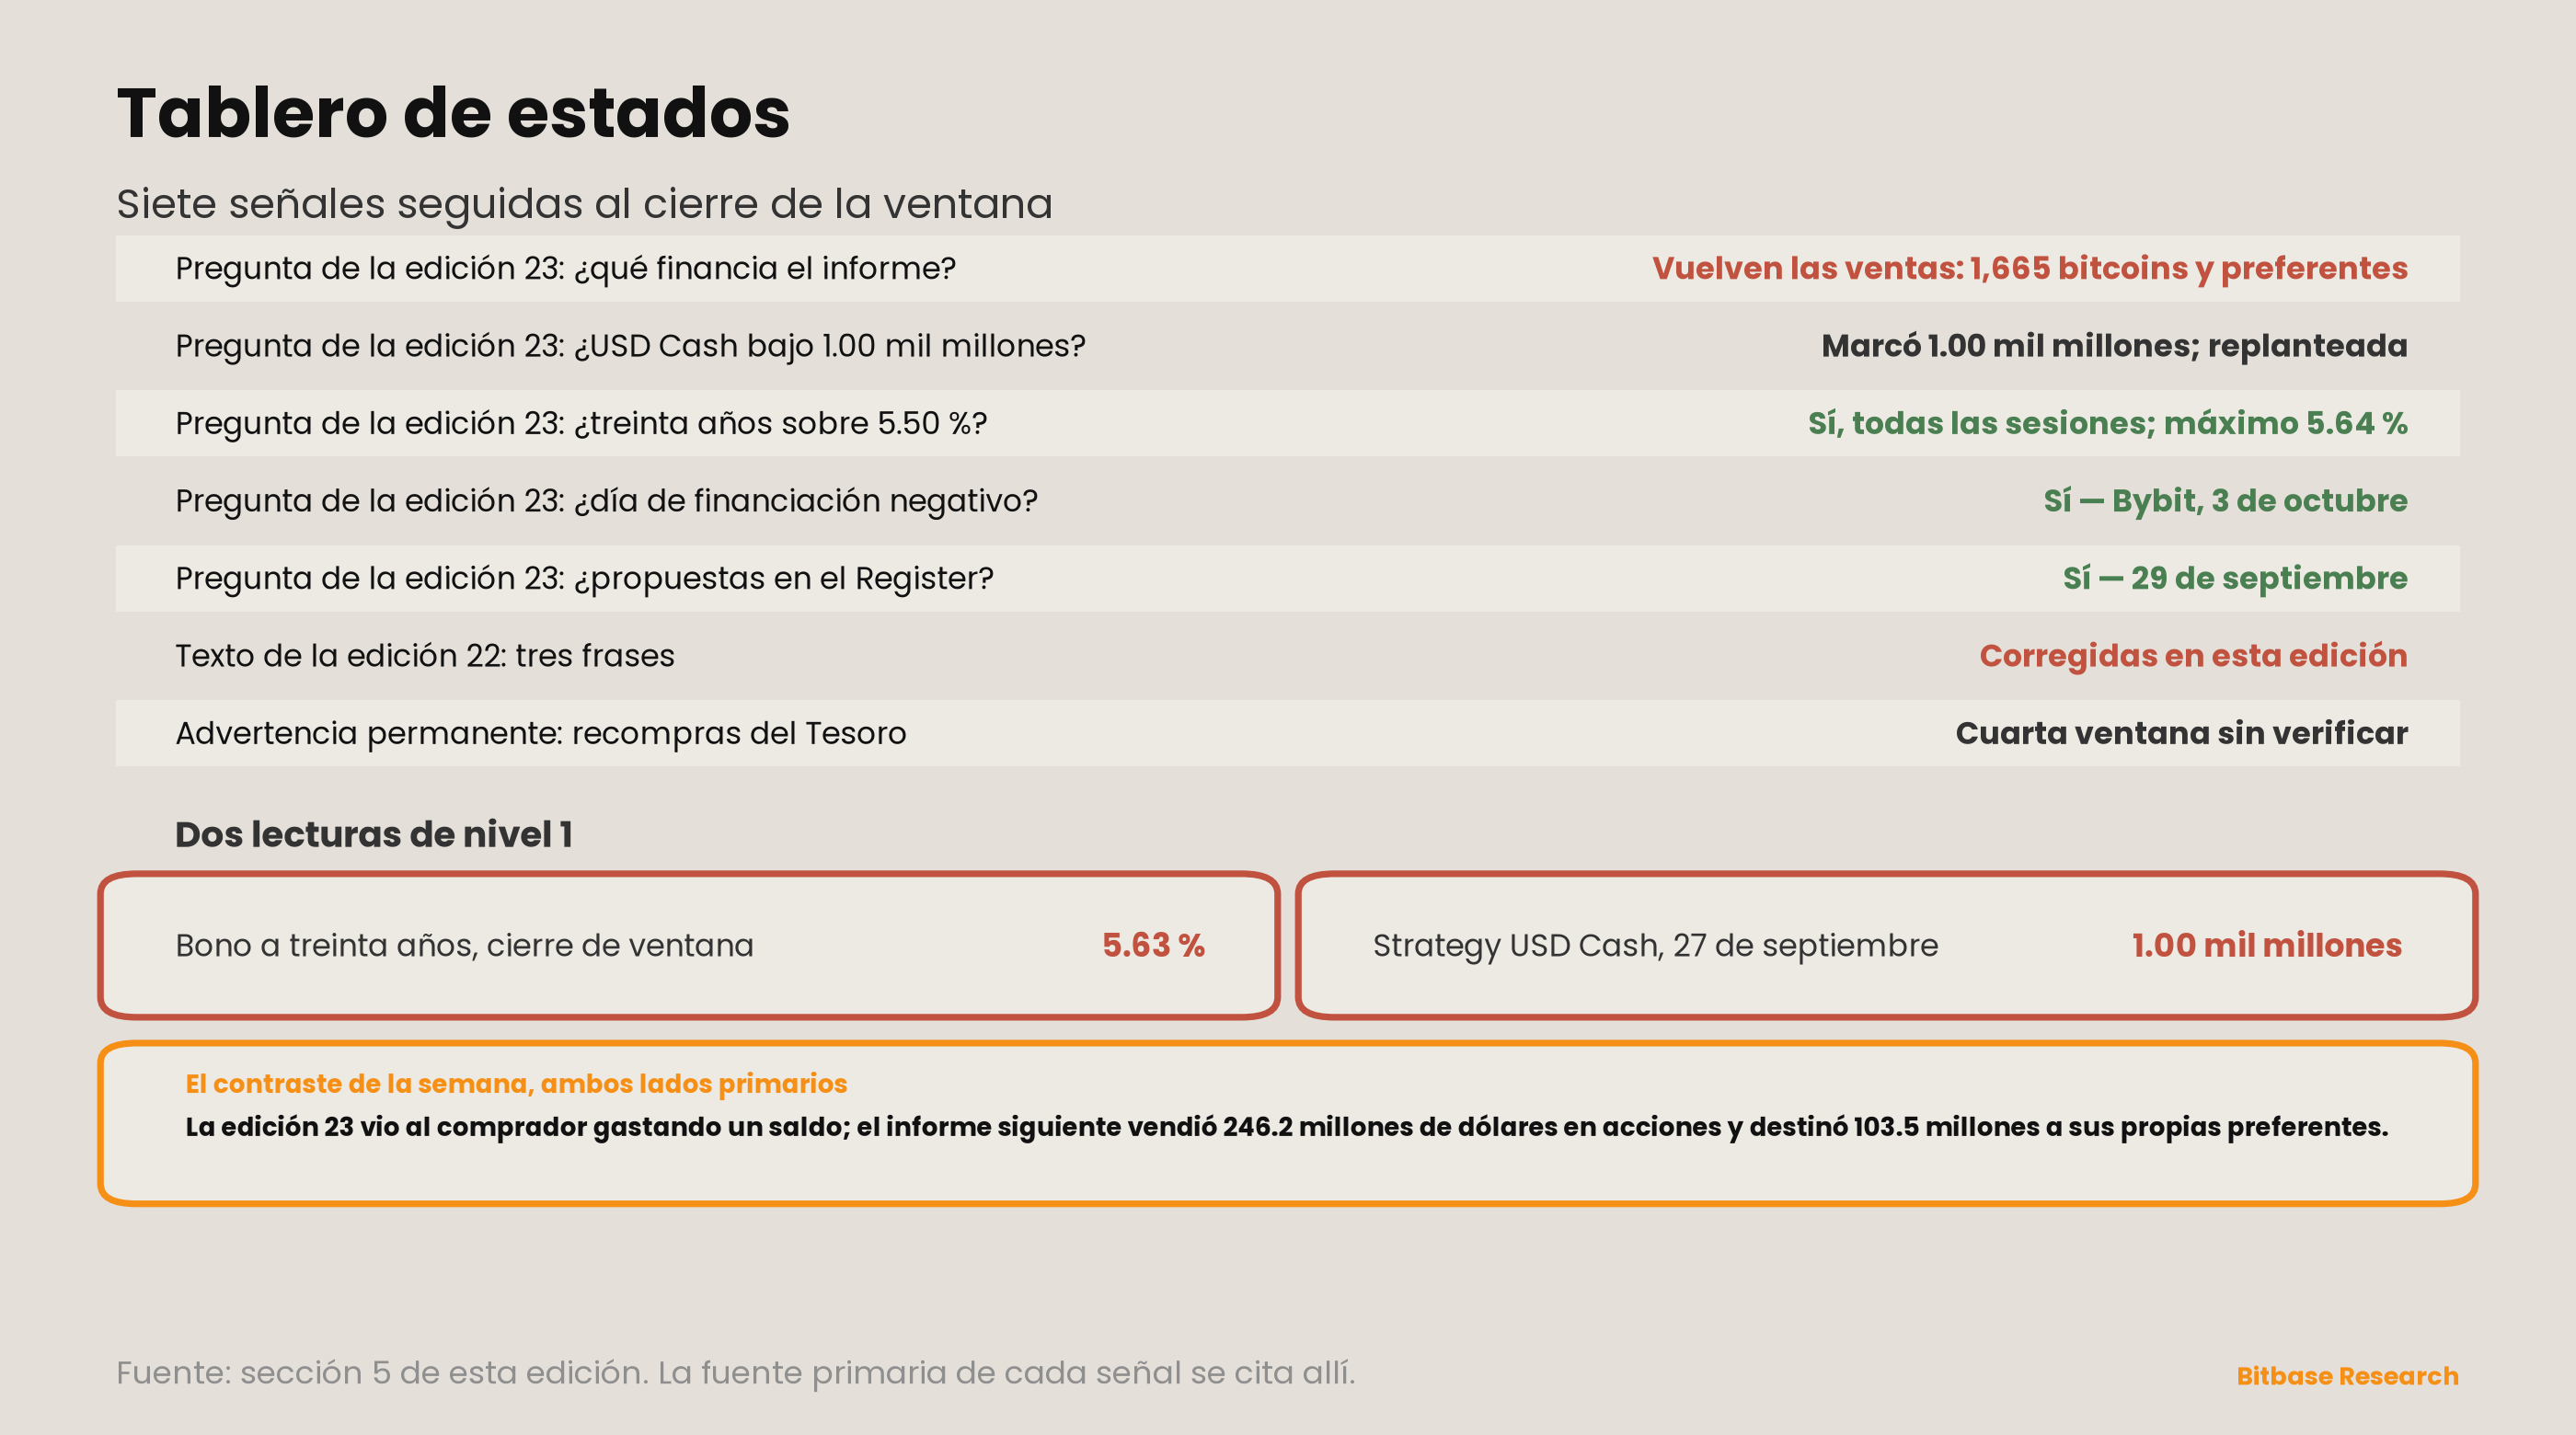
El radar de la edición 23 planteó cinco preguntas. Cuatro se cierran; una no puede cerrarse con la precisión de sus propios datos y se replantea. Después de ellas se corrigen, para que conste, tres frases de la edición 22.
Primero, ¿qué financia el informe que cubre la ventana de la edición 23, y desde qué cuenta? Bitcoin y las propias preferentes de la compañía, sobre todo con ventas de acciones [1]. El informe del 21 al 27 de septiembre registra la venta de 1.469.165 acciones ordinarias con ingresos netos de 246,2 millones de dólares, las primeras ventas en el programa de emisión a precio de mercado desde el informe del 24 al 30 de agosto. Indica el reparto: 142,7 millones de dólares a 1.665 bitcoins a un precio medio de 85.681 dólares con comisiones, y 103,5 millones de dólares a recompras de las preferentes Stretch de Strategy. Otros 48,1 millones de dólares de USD Cash fueron a esas mismas recompras, que sumaron 1.534.530 acciones por 151,7 millones de dólares. Según nuestra aritmética, el 58,0% de lo obtenido con la venta de acciones compró bitcoin y el 42,0% recompró preferentes. Las tenencias al 27 de septiembre eran de 847.666 bitcoins por un total de 63,95 mil millones de dólares y un precio medio de 75.437 dólares. La edición 23 nombró esta posibilidad —un solo informe podía devolver el patrón anterior— y un solo informe lo devolvió. Hace falta una aclaración al lado: la edición 23 describió ese patrón como vender acciones para comprar bitcoin, pero el informe del 24 al 30 de agosto también había destinado 151,8 millones de dólares de la venta de acciones a recompras de Stretch [16]. El patrón que volvió es ese: se venden acciones y con ese dinero se compran tanto bitcoin como preferentes.
Segundo, ¿cayó USD Cash por debajo de 1,00 mil millones de dólares? El informe marca 1,00 mil millones de dólares, que con dos decimales es la propia línea [1][17]. Según nuestra aritmética, los 1,05 mil millones de dólares del 20 de septiembre menos los 48,1 millones de dólares retirados dan 1,0019 mil millones de dólares, pero ambos saldos están redondeados a 0,01 mil millones de dólares, de modo que la cifra real podría estar hasta 5 millones de dólares a cualquier lado de la línea. La pregunta se hizo con una precisión que la declaración no tiene. ESTADO: CAMBIÓ DE FORMA. La sección 4 la replantea como una pregunta que la declaración sí puede decidir. También cambió lo que había detrás de la pregunta: USD Cash pagó 48,1 millones de dólares en este informe, frente a 249,7 millones de dólares en el anterior.
Tercero, ¿cerró el treinta años por encima del 5,50%? Sí, en todas las sesiones, desde la primera [2]. Lecturas 5,56, 5,59, 5,64, 5,61, 5,63; el 5,64% del 30 de septiembre es su máximo de 2026. ESTADO: CONFIRMADA. Un umbral cruzado en la primera sesión y sostenido durante cinco es un nivel, no una prueba, así que la sección 4 pregunta en su lugar si el nivel aguanta durante una semana sin publicaciones de primer nivel.
Cuarto, ¿imprimió alguna plaza un total diario de financiación negativo? Sí: Bybit, el 3 de octubre, con −0,0085% [7]. Sus tres liquidaciones de ese día fueron negativas; Binance no tuvo ningún día negativo [5]. La edición 23 llamó al día negativo el siguiente paso en la dirección que señalaban sus seis liquidaciones negativas. El paso llegó en una sola plaza y en sábado, y la pregunta se cierra con la medida con que se planteó; la versión de dos plazas pasa a la sección 4.
Quinto, ¿llegaron al Federal Register las propuestas de la Reserva Federal sobre stablecoins? Sí, las dos, el 29 de septiembre; el plazo de comentarios cierra el 30 de noviembre [12][13]. La edición 23 dijo que esta serie informaría de la fecha en que arrancara el reloj en lugar de leer las propuestas. Esa fecha es el 29 de septiembre, y la sección 6 la coloca junto a las demás fechas que ya constan.
Aquí se corrigen tres frases de la edición 22, igual que la edición 23 corrigió el informe que la edición 22 asignó a la semana equivocada. Ninguna de las correcciones cambia una cifra de las tablas de la edición 22; cada una cambia lo que una frase decía de esas cifras.
Primero, el lead de la edición 22 dijo que el interés abierto y la financiación «subieron todo el camino, en las dos plazas», y el título de su gráfico 3 dijo lo mismo con otras palabras. No fue así [4][5][6][7]. En los siete pasos diarios de aquella ventana, el interés abierto en Binance bajó en tres y el de Bybit en tres; el total diario de financiación de Binance bajó un día y el de Bybit, dos. Lo que se sostiene es más estrecho: las dos plazas terminaron la ventana con más interés abierto del que tenían al empezarla, Binance un 4,21% más y Bybit un 6,38%, y las 42 liquidaciones fueron positivas.
Segundo, la sección 6 de la edición 22 dio por compatible un interés abierto que sube junto al precio, entre otras cosas, «con cortos forzados a cerrar». No lo es. Un corto al que se obliga a cerrar retira un contrato del libro, de modo que el cierre forzado de cortos reduce el interés abierto y no puede producir por sí solo una subida. De las tres lecturas, solo los nuevos largos y los tenedores de contado que se cubren con cortos en perpetuos añaden contratos, y la frase posterior en la que los cortos forzados imprimen la misma serie cae con ella.
Tercero, la sección 7 de la edición 22 dijo que un resumidor «había desplazado una columna». No desplazó la tabla [2]. El mismo párrafo dijo que el diez años coincidía al dígito, cosa que no habría ocurrido con una tabla desplazada. Lo que hizo la obtención fue más estrecho: puso el 4,44 del un año en el lugar del dos años y el 5,38 del veinte años en el del treinta años —dos columnas leídas como sus vecinas—, sin tocar el 5,01 del diez años. La comprobación que describió la edición 22 sigue en pie; su descripción de lo que la comprobación detectó era demasiado amplia.
Nueva dimensión — la ley de stablecoins ya se rige por fechas
La edición 23 registró la solicitud de comentarios de la Reserva Federal sobre dos propuestas en el marco de la GENIUS Act y dijo que esta serie no las leería antes de que hubiera una regla definitiva. En esta ventana la aplicación de la ley pasó a documentos fechados, y las fechas son lo que lee esta sección.
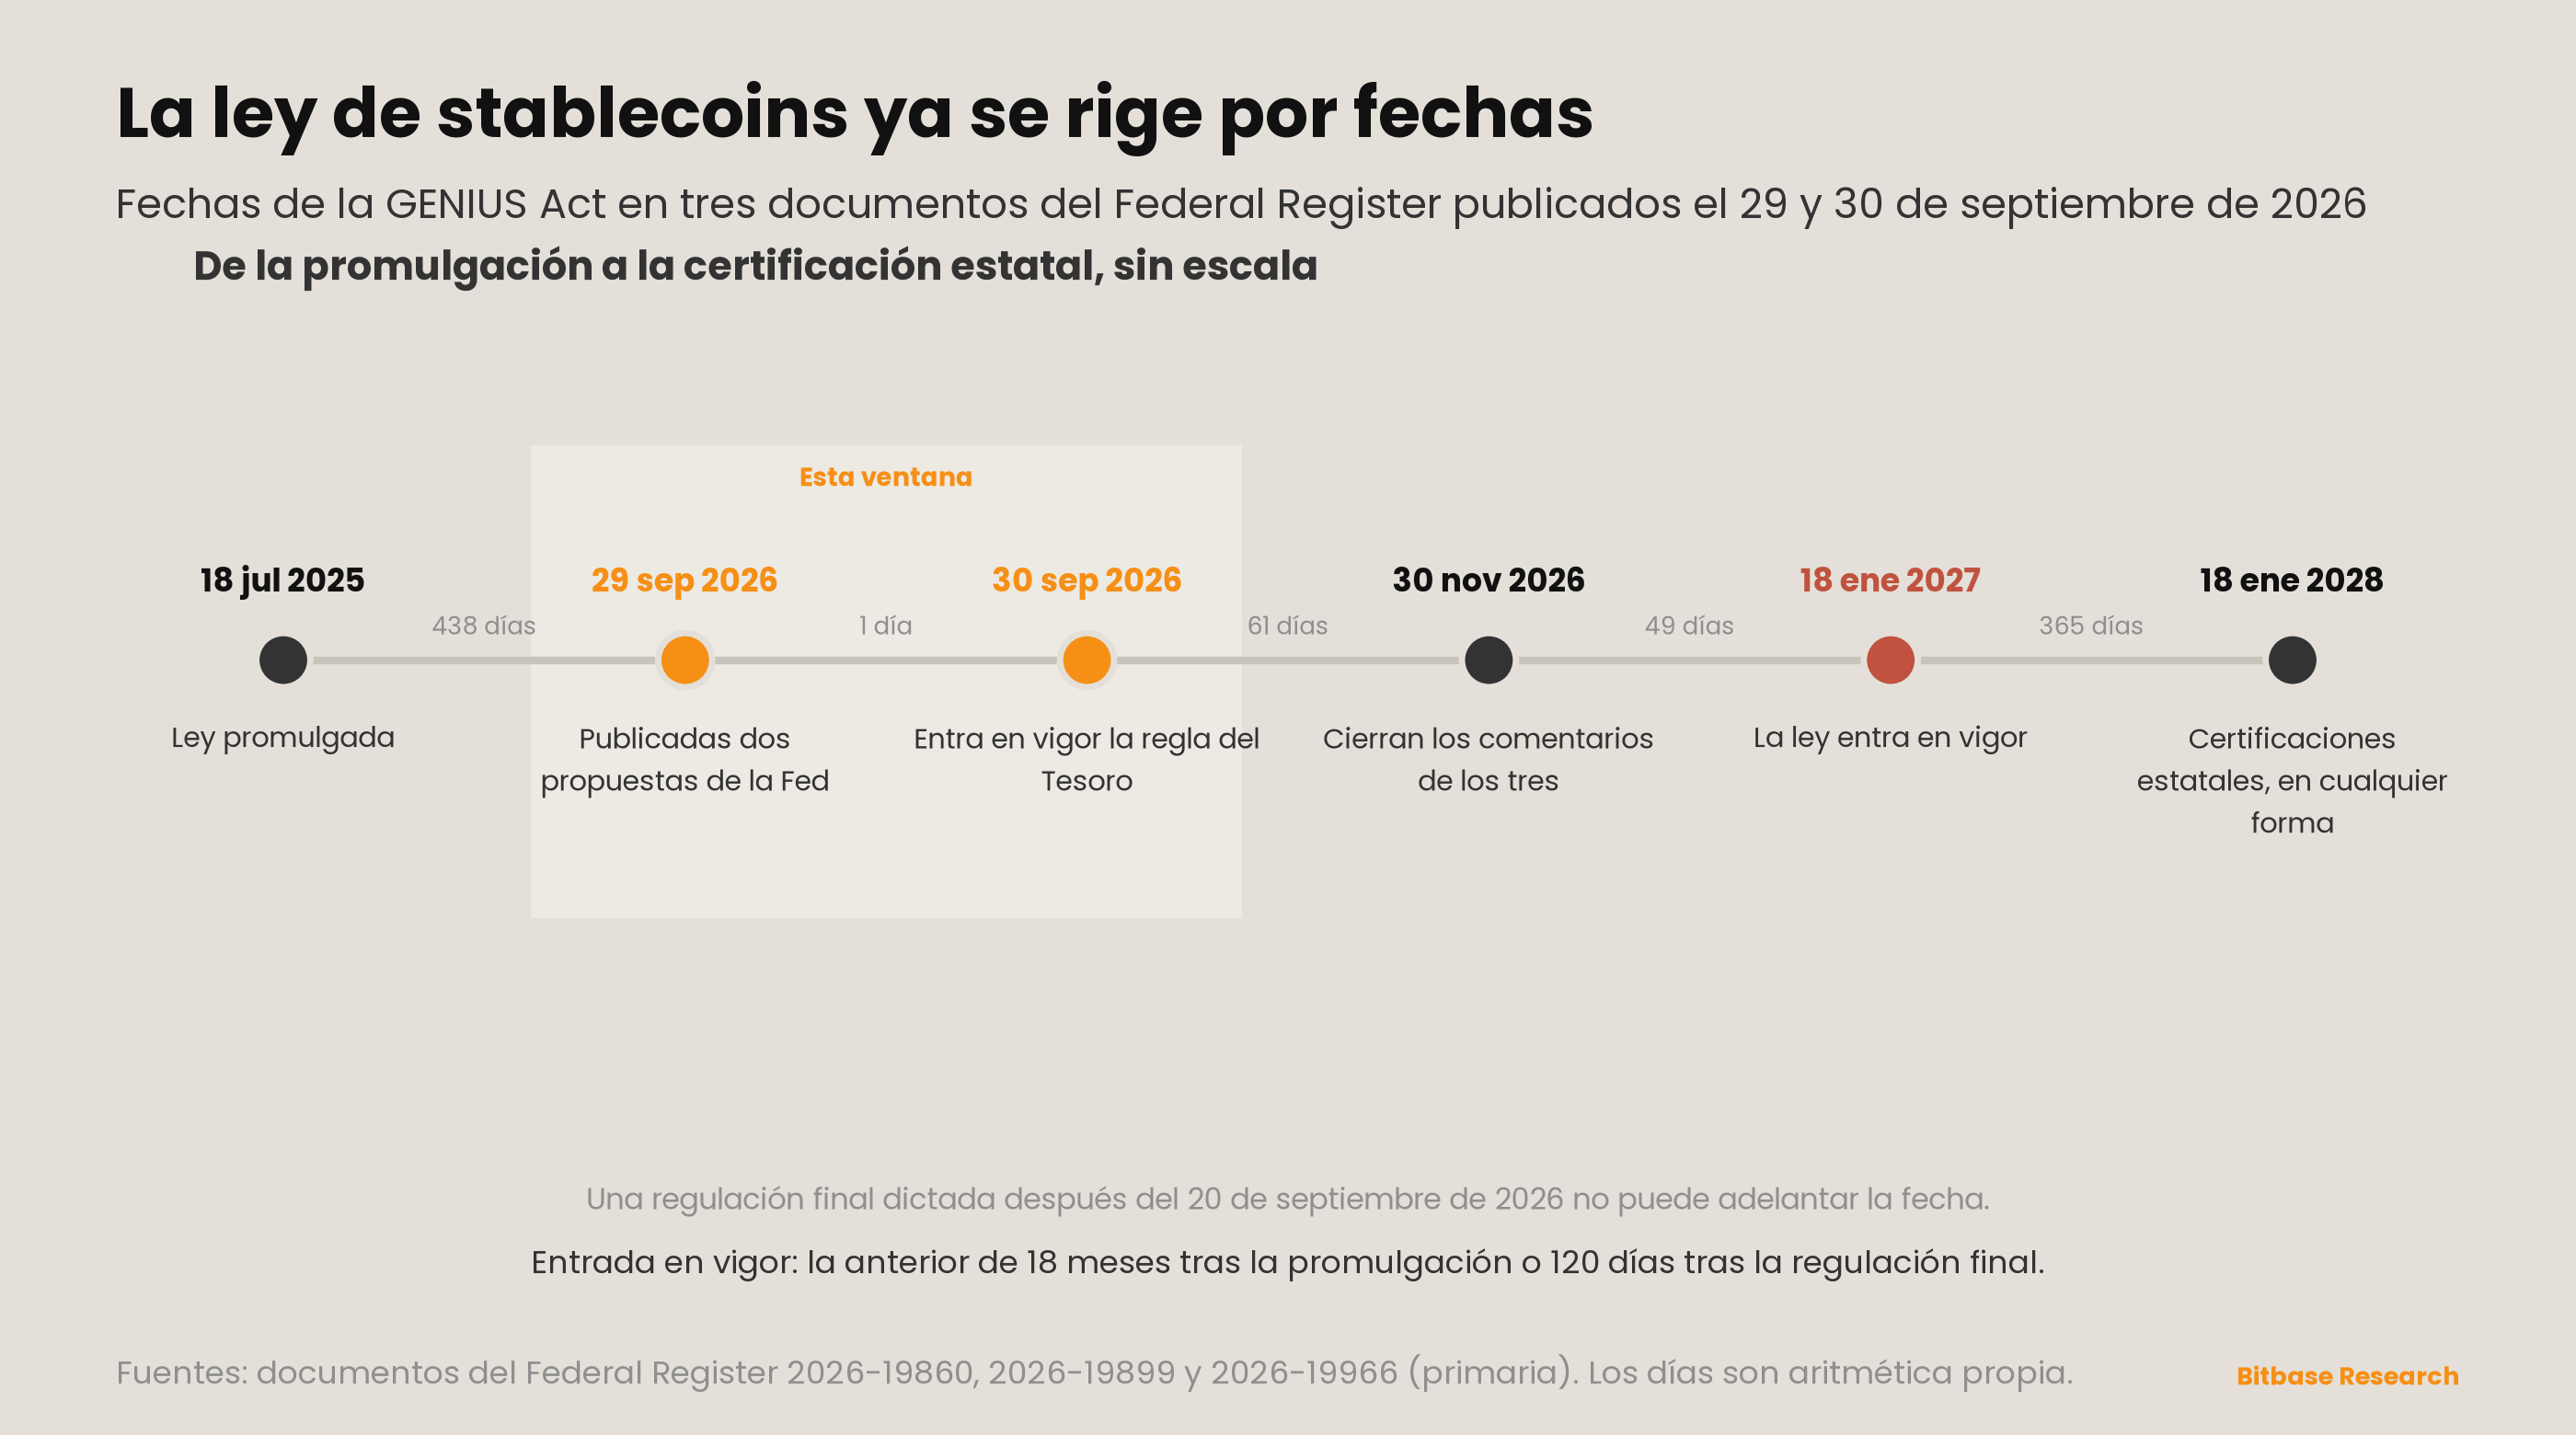
Tres documentos llegaron al Federal Register en dos días [12][13][14]. El 29 de septiembre publicó las dos propuestas de la Reserva Federal: una que desarrolla las responsabilidades de la Junta conforme a la ley respecto de los emisores de stablecoins de pago que supervisa, de 104 páginas, y otra que fija el procedimiento por el que los bancos estatales miembros asegurados solicitan aprobación para que una filial emita stablecoins de pago, de 16 páginas. Los comentarios a ambas deben presentarse antes del 30 de noviembre de 2026. El 30 de septiembre publicó una regla final provisional del Tesoro, dictada en nombre del Comité de Revisión de la Certificación de Stablecoins, con los formularios y procedimientos con los que los reguladores estatales de stablecoins de pago certifican sus regímenes. Entró en vigor al publicarse, pero las certificaciones no se aceptarán hasta que la recogida de información se apruebe conforme a la Ley de Reducción de Trámites. Los comentarios a ella también deben presentarse antes del 30 de noviembre.
Dos de los documentos fijan la fecha que gobierna todo lo demás [13][14]. La propuesta de la Reserva Federal sobre el procedimiento de solicitud dice que la fecha de entrada en vigor de la ley «es la anterior de dos: 18 meses después de la fecha de promulgación del 18 de julio de 2025, o 120 días después de que los principales reguladores federales de stablecoins de pago dicten cualquier regulación final que desarrolle la ley». La regla del Tesoro le pone fecha: «la GENIUS Act entra en vigor el 18 de enero de 2027, momento a partir del cual, por regla general, será ilegal que una persona emita stablecoins de pago en Estados Unidos sin contar con licencia o aprobación como emisor de stablecoins de pago autorizado».
Según nuestra aritmética, los plazos de comentarios cierran 49 días antes de esa fecha. Una regulación final dictada después del 20 de septiembre de 2026 llevaría la rama de 120 días más allá del 18 de enero de 2027, así que ninguna regla dictada a partir de esta ventana puede adelantar la fecha. Entre el cierre de los comentarios y la entrada en vigor de la ley hay siete semanas.
La regla del Tesoro también explica por qué no esperó [14]. Señala que muchos emisores actuales de stablecoins de pago tienen licencia y están regulados en el ámbito estatal, y que no tener procedimientos de certificación listos para la fecha de entrada en vigor «podría impedir que los emisores sigan con sus operaciones normales de emisión o crear una incertidumbre significativa en el mercado, con el riesgo de provocar una dislocación en el mercado de stablecoins de varios miles de millones de dólares en Estados Unidos». Dice además que un regulador estatal cumpliría, como mínimo, el requisito de certificación inicial de la ley presentando cualquier forma de certificación antes del 18 de enero de 2028, incluida una condicionada a trabajo estatal posterior. En esa frase, el mercado que cubre esta serie aparece como un riesgo que la regla quiere evitar, no como un pronóstico.
Lo que esto no establece. No establece qué exigirán las reglas definitivas; esta serie no ha leído el fondo de las propuestas y no lo hará hasta que haya una regla definitiva. No establece que la fecha de enero sea inamovible, ya que se apoya en el texto de la ley tal como lo exponen las agencias y no en una lectura de la ley hecha aquí. Y no dice nada sobre la oferta de stablecoins, que esta serie no sigue. Lo que establece es un calendario: comentarios hasta el 30 de noviembre de 2026, la ley en vigor el 18 de enero de 2027 y las certificaciones estatales hasta el 18 de enero de 2028, cada fecha recogida en un documento primario y cada una un día en el que una edición posterior podrá comprobar qué pasó.
Advertencias
La división de la sección 1 entre laborables y fin de semana describe una ventana, no un patrón. Siete sesiones no pueden mostrar que bitcoin se mueve los fines de semana ni que ignora los datos, y los dos máximos de los días de publicación son dos observaciones, no una función de respuesta. Las sesiones del fin de semana fueron además las dos más flojas del contrato en volumen, así que la ganancia de la ventana se hizo en sus días de menos negociación; esta edición lo registra como un hecho sobre el volumen, no como un juicio sobre el movimiento.
El reparto por días de publicación de la sección 2 es aritmética, no atribución. Sumar variaciones por día natural asigna un movimiento al día en que ocurrió, no a la publicación de ese día; otros datos, subastas, movimientos en otros mercados soberanos y el posicionamiento caen en los mismos días. Los mayores movimientos del dos años cayeron en días que el calendario de esta serie marca como vacíos, y eso dice tanto de la cobertura del calendario como del mercado.
El calendario de subastas sigue siendo el punto ciego. El Tesoro publica los resultados de las subastas en el host cuya cadena de certificados no se verifica en esta máquina, así que esta edición no sabe qué subastas de bonos con cupón cayeron en la ventana ni cómo se adjudicaron. La oferta es una de las explicaciones de un tramo largo al alza que la sección 2 no puede descartar, y esta edición lo dice en lugar de escribir como si la semana no hubiera traído oferta.
El interés abierto de la sección 3 cuenta contratos, no intenciones. Una subida en Binance y una bajada en Bybit son compatibles con posiciones que pasan de una plaza a otra, con participantes distintos en cada una y con ambas cosas; el interés abierto en monedas no puede separarlas. El día negativo es pequeño —−0,0085%, en una plaza y en sábado— y se informa porque cierra una pregunta planteada de antemano, no por su tamaño.
Las lecturas de Strategy de la sección 5 se apoyan en la asignación de la propia compañía. El reparto de los 246,2 millones de dólares entre bitcoin y preferentes es cómo el informe asigna los ingresos, no un rastreo del efectivo, y el saldo de 1,00 mil millones de dólares está redondeado. Ningún informe dice por qué la compañía recompró preferentes con lo obtenido por las ordinarias, y esta edición no aporta una razón.
Las correcciones de la sección 5 cambian frases, no datos. Todas las cifras de las tablas de la edición 22 siguen en pie, igual que su lectura de la curva. Lo que cambia es lo que tres frases afirmaban de esas cifras; cada corrección cita las palabras que sustituye, para que pueda cotejarse con la propia edición 22.
La sección 6 lee fechas, no reglas. La fecha de entrada en vigor y los plazos son los que exponen las agencias en el Federal Register; esta edición no ha leído la ley en sí y no evalúa qué exigirían las propuestas a ningún emisor.
Una magnitud sigue siendo una limitación permanente. Los resultados de las recompras del tramo largo del Tesoro: cuatro ventanas y, en esta, el mismo modo de fallo declarado que en la anterior, cadenas de certificados que la biblioteca TLS de esta máquina rechaza en los hosts de TreasuryDirect y de fiscal-data, mientras el host de la SEC, por la misma vía y a la misma hora, verifica con normalidad [20]. Esto no es prueba de que no se realizara ninguna operación, y se repetirá en cada edición hasta que la serie tenga una vía de obtención verificada.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
Aviso legal: este artículo es un comentario de mercado de Bitbase Research y se ofrece solo con fines informativos. Las opiniones corresponden al momento de su redacción y no constituyen asesoramiento de inversión, de trading, fiscal ni financiero, ni una oferta o invitación a operar. Los datos de esta edición están actualizados a 4 de octubre de 2026; los mercados y las divulgaciones pueden cambiar, así que consulta la información más reciente de fuentes autorizadas. Operar con criptoactivos y productos apalancados conlleva un riesgo significativo, incluida la posible pérdida de tu capital.
Referencias
[1] Strategy Inc, formulario 8-K presentado el 28 de septiembre de 2026, accession 0001193125-26-403417, apartado 8.01, periodo del 21 al 27 de septiembre de 2026. sec.gov
[2] Tesoro de EE. UU., Daily Treasury Par Yield Curve Rates, descarga CSV de 2026. home.treasury.gov
[3] Binance, futuros USDT-M, velas de BTCUSDT, diarias y horarias, UTC. fapi.binance.com
[4] Binance, futuros USDT-M, histórico de interés abierto de BTCUSDT, diario. fapi.binance.com
[5] Binance, futuros USDT-M, histórico de tasa de financiación de BTCUSDT. fapi.binance.com
[6] Bybit, interés abierto, BTCUSDT linear, diario. api.bybit.com
[7] Bybit, histórico de tasa de financiación, BTCUSDT linear. api.bybit.com
[8] Oficina de Análisis Económico de EE. UU., Personal Income and Outlays, agosto de 2026, publicado el 30 de septiembre de 2026. bea.gov
[9] Oficina de Análisis Económico de EE. UU., GDP (Third Estimate), segundo trimestre de 2026, publicado el 30 de septiembre de 2026. bea.gov
[10] Oficina de Estadísticas Laborales de EE. UU., The Employment Situation, septiembre de 2026, publicado el 2 de octubre de 2026. bls.gov
[11] Oficina de Estadísticas Laborales de EE. UU., Job Openings and Labor Turnover, agosto de 2026, publicado el 29 de septiembre de 2026. bls.gov
[12] Junta de Gobernadores del Sistema de la Reserva Federal, regla propuesta Implementing the Federal Reserve Board's Responsibilities Under the GENIUS Act, documento del Federal Register 2026-19860, 29 de septiembre de 2026. govinfo.gov
[13] Junta de Gobernadores del Sistema de la Reserva Federal, regla propuesta sobre el procedimiento de solicitud para que una filial emita stablecoins de pago, documento del Federal Register 2026-19899, 29 de septiembre de 2026. govinfo.gov
[14] Tesoro de EE. UU., regla final provisional Forms and Procedures for Review of State Certifications by the Stablecoin Certification Review Committee, documento del Federal Register 2026-19966, 30 de septiembre de 2026. govinfo.gov
[15] Strategy Inc, formulario 8-K presentado el 1 de octubre de 2026, accession 0001193125-26-409863, apartado 8.01. sec.gov
[16] Strategy Inc, formulario 8-K presentado el 31 de agosto de 2026, accession 0001193125-26-375463, apartado 8.01, periodo del 24 al 30 de agosto de 2026. sec.gov
[17] Strategy Inc, formulario 8-K presentado el 21 de septiembre de 2026, accession 0001193125-26-396093, apartado 8.01, periodo del 14 al 20 de septiembre de 2026. sec.gov
[18] Junta de Gobernadores del Sistema de la Reserva Federal, calendarios de reuniones del FOMC, 2026. federalreserve.gov
[19] Oficina de Estadísticas Laborales de EE. UU., calendario de publicaciones seleccionadas, octubre de 2026. bls.gov
[20] TreasuryDirect, anuncios y resultados de recompras por fecha de operación; no obtenibles a través de una conexión verificada desde esta máquina, véase la sección 7. treasurydirect.gov
[21] Oficina de Análisis Económico de EE. UU., calendario de publicaciones. bea.gov