La edición 24 cerró con las ventas de acciones de vuelta en la financiación del comprador y con un treinta años que se había sostenido por encima del 5,50% a lo largo de un calendario cargado, y preguntó si ese nivel aguantaría una semana sin grandes datos. Aguantó esa semana y cedió la siguiente; las ventas de acciones se encogieron mientras crecían las recompras de las acciones preferentes de la propia compañía [1][2][9]. Esta edición cubre dos semanas, del 5 al 18 de octubre, porque el 12 de octubre no hubo edición.
El dato más útil de esta edición es qué compró el comprador. Los dos informes que cubren del 28 de septiembre al 11 de octubre registran 584 bitcoins por 50,2 millones de dólares y 368,7 millones de dólares en recompras de las acciones preferentes Stretch de la compañía [1][9]. Según nuestra aritmética, son 7,34 dólares de preferentes por cada dólar de bitcoin. Las ventas de acciones aportaron 15,7 y 21,0 millones de dólares, frente a los 246,2 millones del informe que leyó la edición 24 [16]. USD Cash bajó de 1,00 mil millones a 640,5 millones de dólares. El segundo informe no dice cómo se pagaron sus 192,4 millones de dólares de recompras; el saldo cayó justo esa cantidad más los 0,5 millones que, según el informe, fueron a bitcoin.
El tramo largo marcó un nuevo máximo y luego dio la vuelta. El treinta años cerró por encima del 5,50% en todas las sesiones de la primera semana, con un máximo de 2026 del 5,67% el 7 de octubre, y después bajó hasta el 5,43% el 15 de octubre: 24 puntos básicos en cinco sesiones [2]. El único dato de primer nivel de la ventana, el IPC de septiembre publicado el 14 de octubre, mostró precios un 0,6% más altos en el mes y un 3,7% en el año [8]. El treinta años cayó 4 puntos básicos ese día y 9 al siguiente, y el diferencial 2s30s pasó de 90 puntos básicos a 66.
Bitcoin cayó en las dos semanas y subió en los dos fines de semana. El contrato perdió un 3,19% en la primera semana y un 1,96% en la segunda, y cerró la ventana en −5,09%, en 82.078,00, tras un mínimo intradía de 79.732,30 el 15 de octubre, el precio más bajo desde el 18 de septiembre [3]. Por tercera ventana consecutiva, el apalancamiento tomó caminos distintos en cada plataforma: el interés abierto de Binance terminó un 3,74% más bajo y el de Bybit un 8,73% más alto, y Binance registró cuatro totales diarios de financiación negativos, el primero de ellos su primero desde el 25 de junio [4][5][6][7].
Un asunto más completa la edición. La sección 6 lee dos proyectos normativos cripto de organismos ajenos a la ley de stablecoins, la SEC y la CFTC, que trazan sus límites con las definiciones de esa ley [11][12].
Dos semanas: del 5 al 18 de octubre de 2026
Bitbase Research · 19 de octubre de 2026
El único gráfico que importa
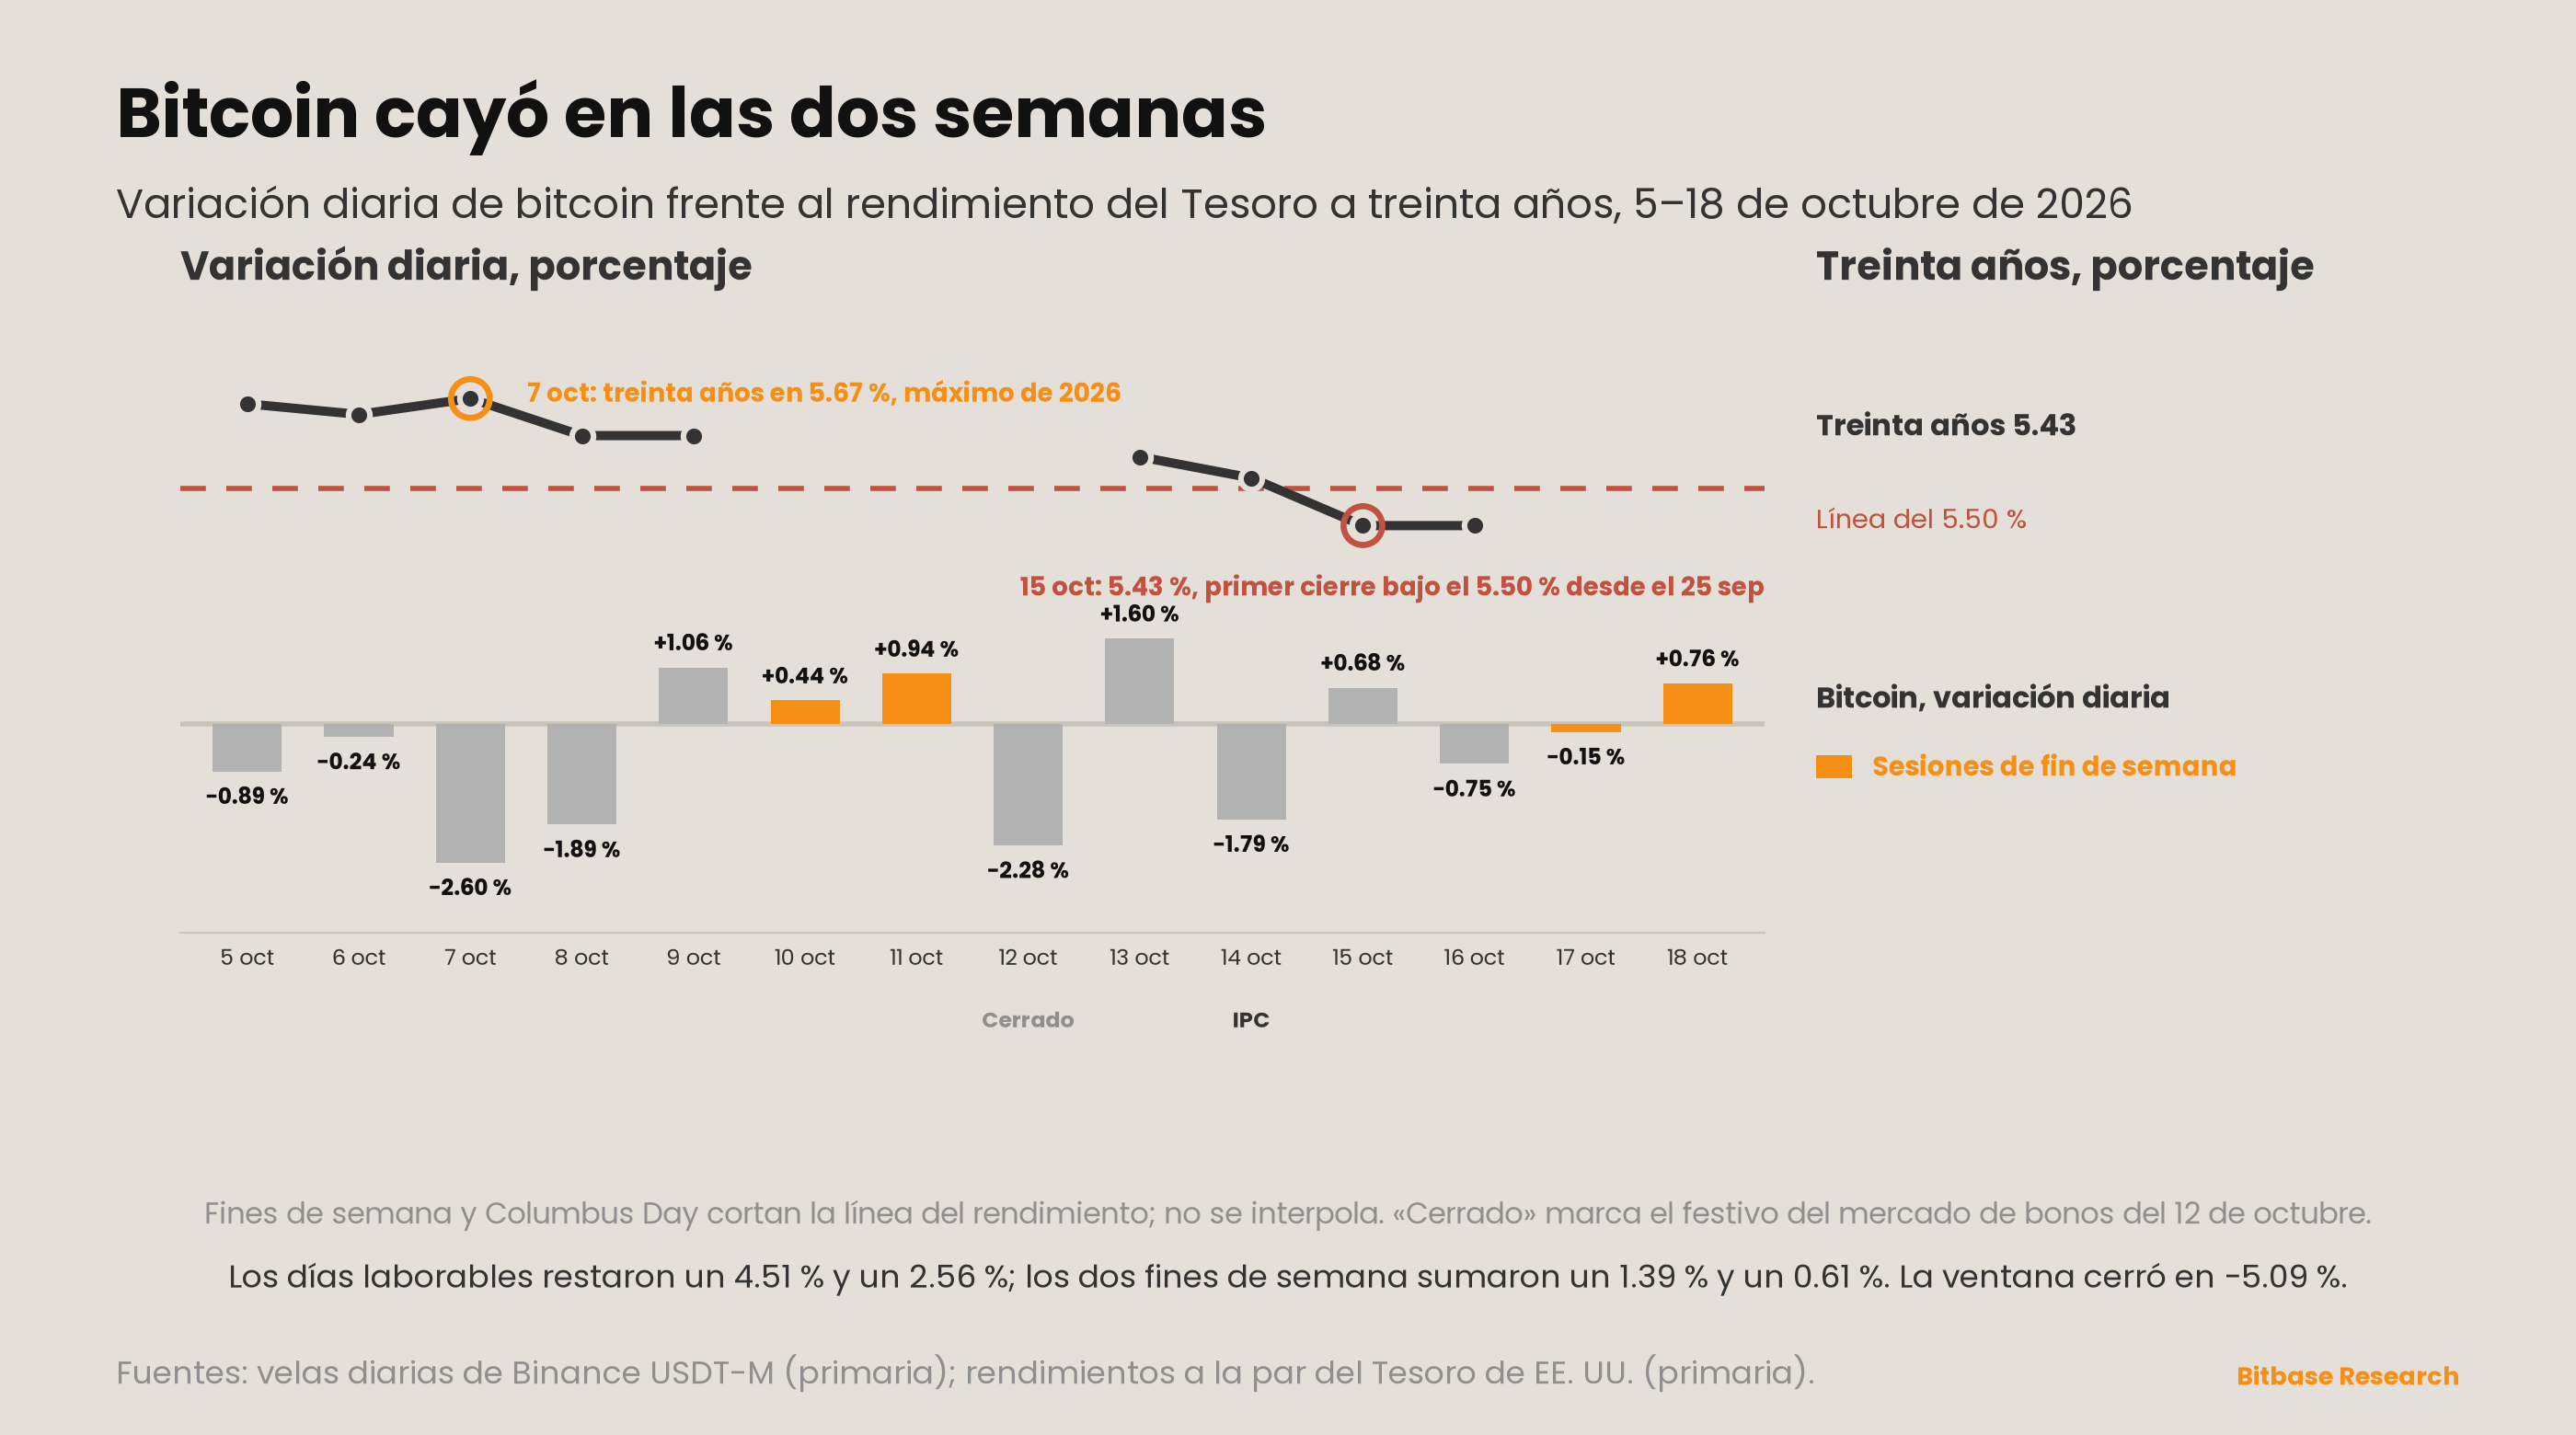
Cierres diarios de los perpetuos BTCUSDT, futuros con margen en USDT, UTC, con el rendimiento a la par del Tesoro a treinta años en el eje derecho y la línea del 5,50% marcada [2][3]:
| Fecha (UTC) | Cierre | Sesión | Calendario | Rendimiento a la par 30 años |
|---|---|---|---|---|
| 4 de octubre (cierre previo) | 86.482,80 | +2,09% | — | — |
| 5 de octubre | 85.717,20 | −0,89% | — | 5,66 |
| 6 de octubre | 85.507,50 | −0,24% | — | 5,64 |
| 7 de octubre | 83.281,90 | −2,60% | — | 5,67 |
| 8 de octubre | 81.711,00 | −1,89% | — | 5,60 |
| 9 de octubre | 82.578,50 | +1,06% | — | 5,60 |
| 10 de octubre | 82.941,00 | +0,44% | — | — |
| 11 de octubre | 83.723,00 | +0,94% | — | — |
| 12 de octubre | 81.813,40 | −2,28% | Mercado de bonos cerrado | — |
| 13 de octubre | 83.125,70 | +1,60% | — | 5,56 |
| 14 de octubre | 81.641,50 | −1,79% | IPC | 5,52 |
| 15 de octubre | 82.195,40 | +0,68% | — | 5,43 |
| 16 de octubre | 81.578,30 | −0,75% | — | 5,43 |
| 17 de octubre | 81.455,90 | −0,15% | — | — |
| 18 de octubre | 82.078,00 | +0,76% | — | — |
Bitcoin perdió terreno en los días laborables de ambas semanas y lo recuperó en ambos fines de semana [3]. Según nuestra aritmética, los cinco días laborables de la primera semana dejaron el contrato un 4,51% más abajo y su fin de semana sumó un 1,39%; los de la segunda le restaron un 2,56% y su fin de semana sumó un 0,61%. Las cuatro sesiones de fin de semana fueron además las cuatro de menor volumen de la ventana, con 37.033 a 96.831 bitcoins negociados, frente a un rango de 109.022 a 220.199 en los días laborables.
La edición 24 calificó su ganancia de fin de semana de una ventana y no de un patrón, y el registro del año sigue jugando en contra de un patrón [3]. Cinco de las seis sesiones de fin de semana desde el 3 de octubre cerraron al alza. En 2026 hasta el 18 de octubre, según nuestra aritmética, las 84 sesiones de fin de semana promediaron un −0,02% y las 207 de días laborables un +0,02%. Tres fines de semana seguidos son una racha, no un hallazgo, y la sección 7 explica por qué esta edición no lo trata como tal.
El día del IPC hubo mucho volumen en torno a la publicación, y la sesión cerró a la baja [3][8]. En la hora de las 12:00 UTC del 14 de octubre, que contenía la publicación de las 12:30, se negociaron 29.006 bitcoins, más que en cualquier otra hora del día; la sesión cerró en 81.641,50, un 2,14% por debajo de la apertura de esa hora. Esto describe la cronología de un día, no una reacción a los datos.
El eje derecho sostuvo la línea una semana y luego la abandonó [2]. El treinta años cerró en 5,66, 5,64, 5,67, 5,60 y 5,60 en la primera semana, y en 5,56, 5,52, 5,43 y 5,43 en la segunda; el mercado de bonos estuvo cerrado el 12 de octubre por el Columbus Day. El 5,43% del 15 de octubre es su primer cierre por debajo del 5,50% desde el 25 de septiembre. Bitcoin no siguió al tramo largo en ninguna de las dos direcciones: cayó en la semana en que el treinta años marcó su máximo y en la semana en que perdió 17 puntos básicos. Es una observación sobre dos semanas, no una afirmación de que ambos no guarden relación.
La señal estructural de la semana
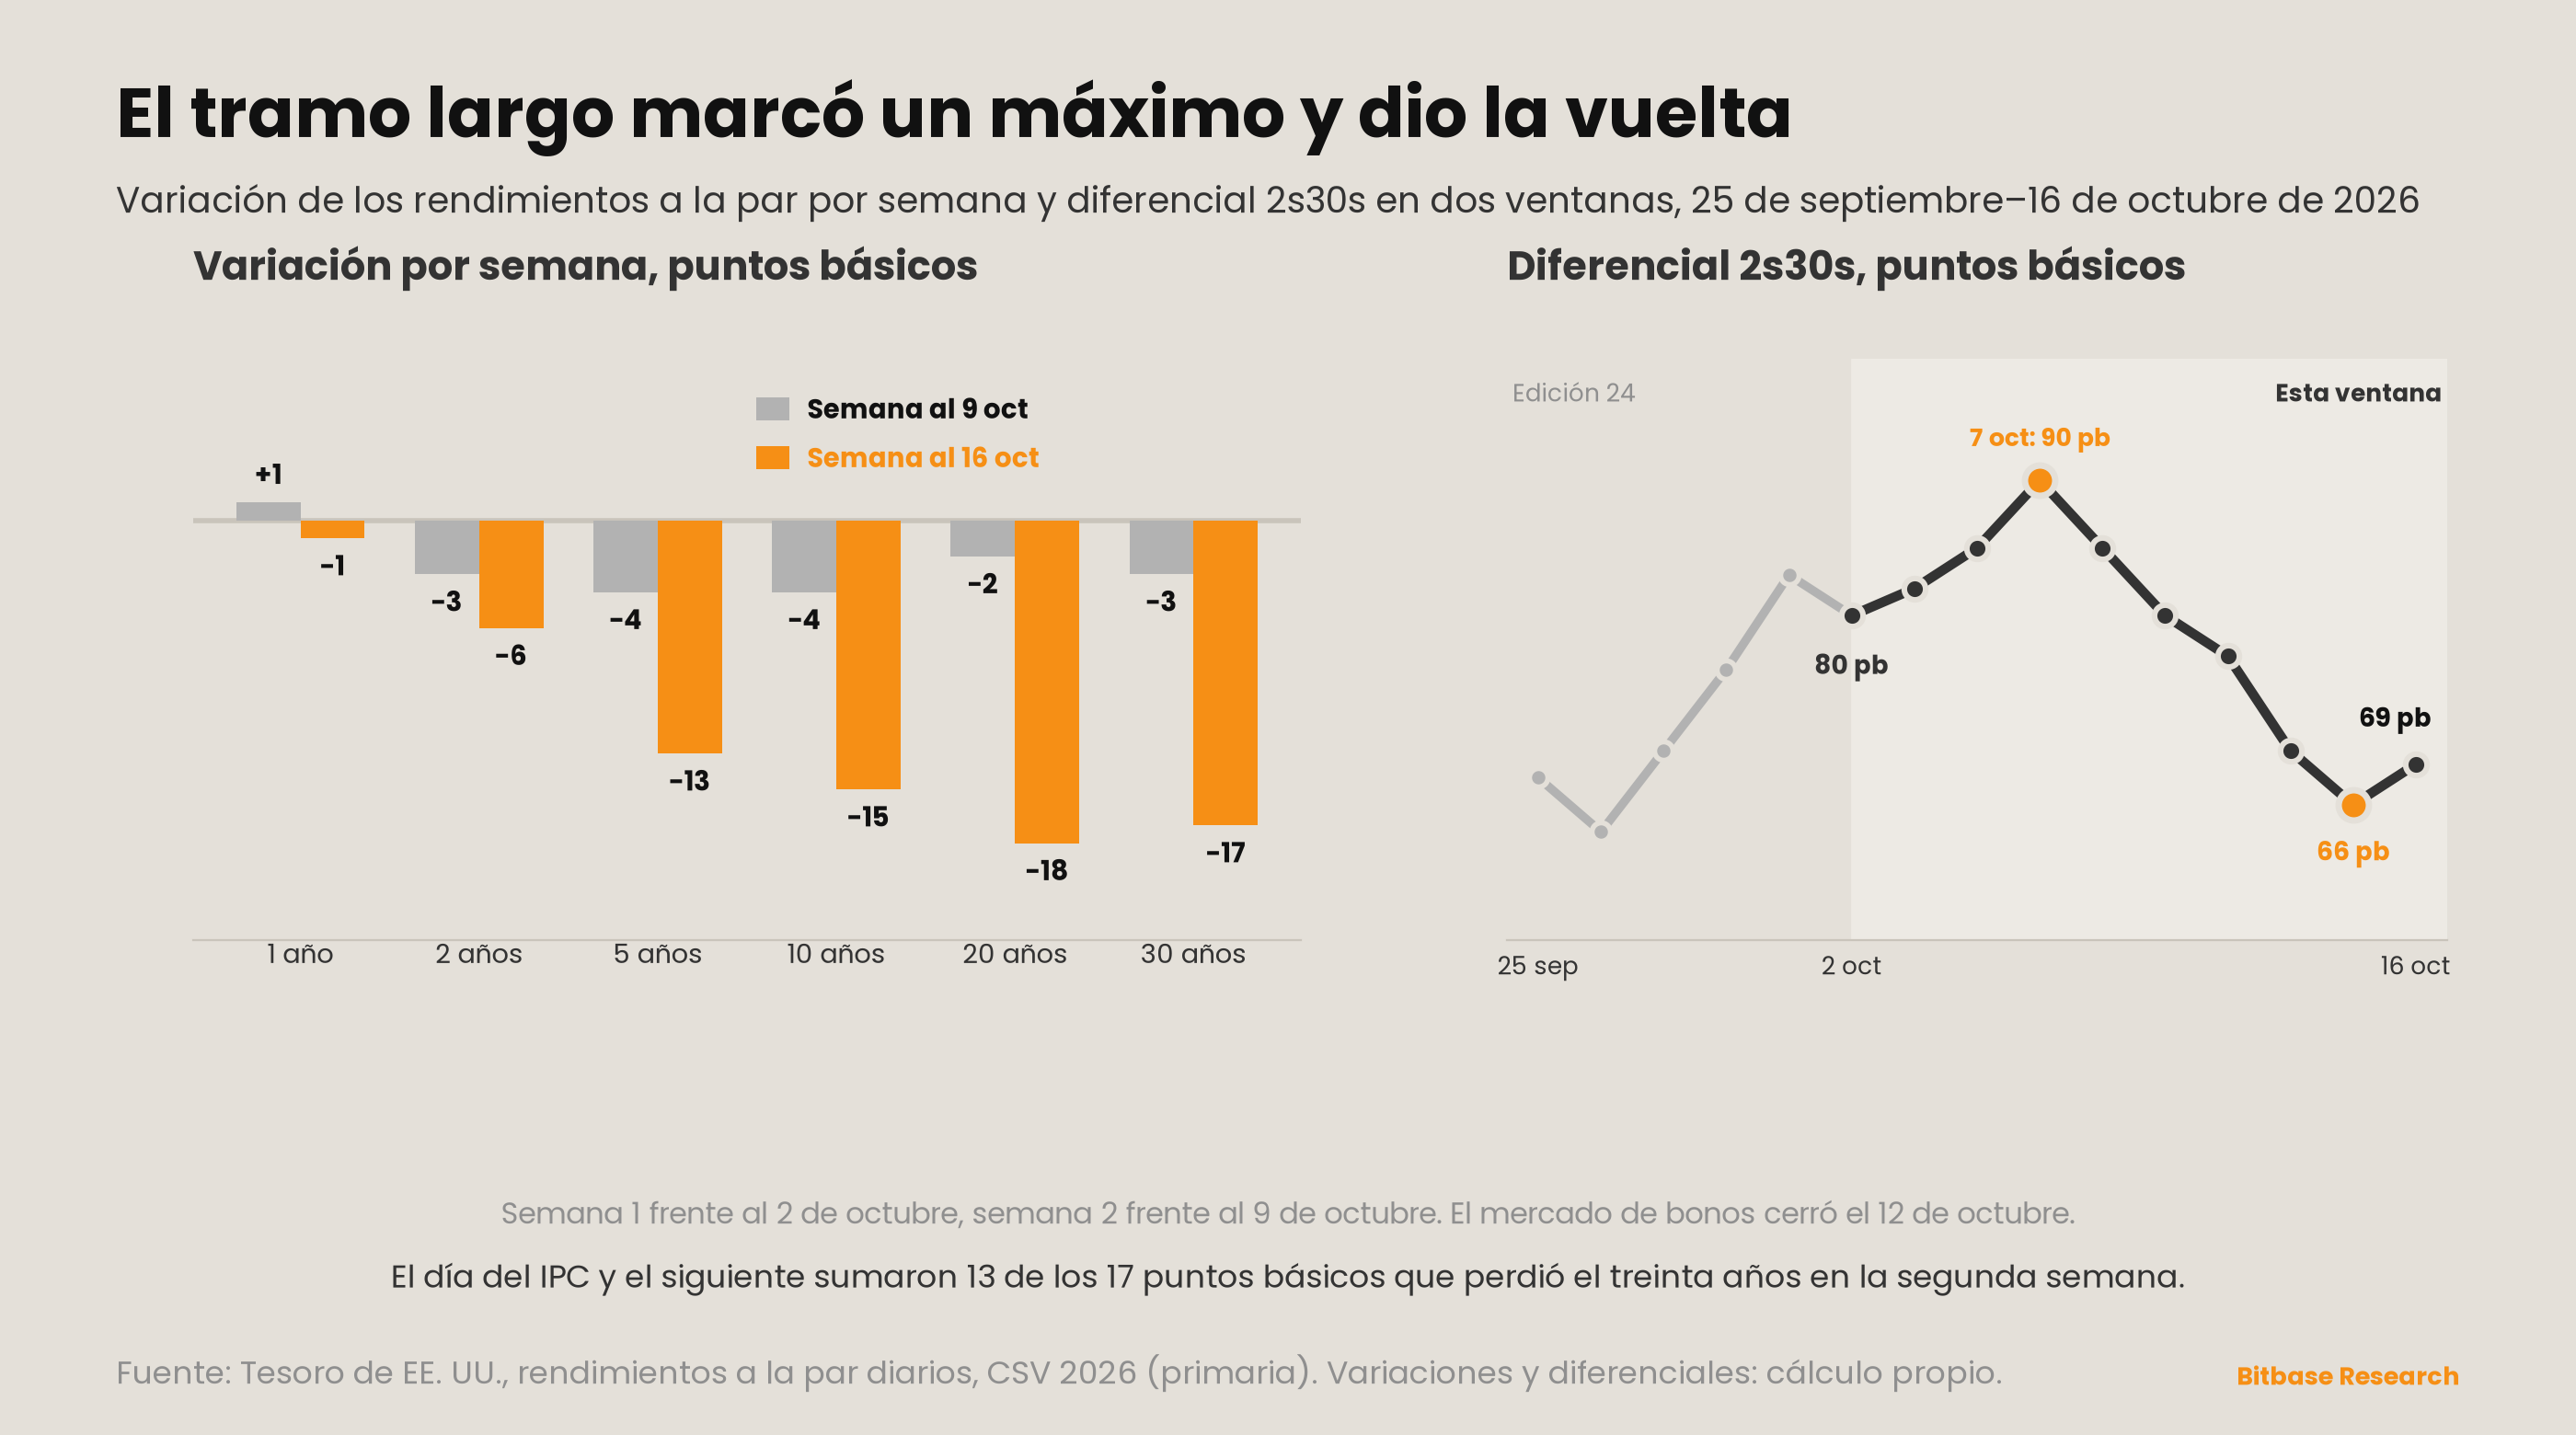
Variación en puntos básicos: la primera semana frente al cierre previo del 2 de octubre, la segunda frente al 9 de octubre [2]:
| 1A | 2A | 5A | 10A | 20A | 30A | |
|---|---|---|---|---|---|---|
| Semana al 9 de octubre | +1 | −3 | −4 | −4 | −2 | −3 |
| Semana al 16 de octubre | −1 | −6 | −13 | −15 | −18 | −17 |
| Ventana | 0 | −9 | −17 | −19 | −20 | −20 |
| Fecha | 2A | 10A | 30A | 2s10s | 2s30s |
|---|---|---|---|---|---|
| 2 de octubre (cierre previo) | 4,83 | 5,28 | 5,63 | 45 pb | 80 pb |
| 5 de octubre | 4,84 | 5,31 | 5,66 | 47 pb | 82 pb |
| 6 de octubre | 4,79 | 5,27 | 5,64 | 48 pb | 85 pb |
| 7 de octubre | 4,77 | 5,28 | 5,67 | 51 pb | 90 pb |
| 8 de octubre | 4,75 | 5,22 | 5,60 | 47 pb | 85 pb |
| 9 de octubre | 4,80 | 5,24 | 5,60 | 44 pb | 80 pb |
| 13 de octubre | 4,79 | 5,21 | 5,56 | 42 pb | 77 pb |
| 14 de octubre | 4,82 | 5,19 | 5,52 | 37 pb | 70 pb |
| 15 de octubre | 4,77 | 5,10 | 5,43 | 33 pb | 66 pb |
| 16 de octubre | 4,74 | 5,09 | 5,43 | 35 pb | 69 pb |
Durante dos ventanas, el tramo largo encabezó la subida; en la segunda semana de esta, encabezó la caída [2]. Las ediciones 23 y 24 registraron una curva que se empinaba desde atrás. La primera semana lo prolongó: el diez años marcó un máximo de 2026 del 5,31% el 5 de octubre, y el veinte años, con un 5,71%, y el treinta años, con un 5,67%, marcaron los suyos el 7 de octubre, cuando el diferencial 2s30s se amplió hasta 90 puntos básicos, su nivel más amplio desde el 3 de septiembre. Aun así, la semana terminó cerca de donde empezó, con el dos años y el treinta años 3 puntos básicos más bajos cada uno. El movimiento llegó en la segunda semana: el treinta años cayó 17 puntos básicos, el veinte años 18 y el dos años 6. Una curva cuyo tramo largo cae más rápido que el corto se aplana desde atrás, y el diferencial 2s30s cerró la ventana en 69.
El día del IPC y el siguiente concentraron la mayor parte del movimiento de la segunda semana [2][8]. El IPC de septiembre subió un 0,6% en el mes, tras un 0,4% en agosto, y un 3,7% en el año, frente al 3,4%; sin alimentos ni energía subió un 0,3% y un 2,6%, frente al 2,4% del mes anterior. La gasolina subió un 9,1%, lo que, según el Bureau of Labor Statistics, explicó más de la mitad del aumento mensual. El día de la publicación, el dos años subió 3 puntos básicos y el treinta años cayó 4; al día siguiente, el dos años cayó 5 y el treinta años 9. Según nuestra aritmética, esas dos sesiones juntas sumaron 13 de los 17 puntos básicos que perdió el treinta años en la semana. Una tasa anual más alta que la de agosto y un tramo largo que cayó 13 puntos básicos entre ese día y el siguiente: esta edición deja constancia de la combinación sin explicarla.
Por debajo del año, los rendimientos fueron en sentido contrario [2]. La letra a un mes terminó la ventana 8 puntos básicos más alta, tras un máximo de 2026 del 4,17% el 15 de octubre, y las de tres y seis meses 7 más altas cada una; el un año quedó sin cambios. Según nuestra aritmética, seis de los catorce plazos de la tabla del Tesoro marcaron máximos de 2026 en la ventana: tres letras en la segunda semana y tres plazos largos en la primera. La curva de la ventana giró en torno al un año: letras al alza, bonos con cupón a la baja, y más cuanto más largo el plazo.
La lectura estructural cambia [2][17][18]. El empinamiento bajista de las ediciones 23 y 24 se mantuvo una semana más y luego se invirtió. Una semana de aplanamiento desde atrás no es un nuevo régimen, y los datos de aquí no pueden decir si responde al informe de inflación, a una prima menor por mantener duración, al posicionamiento o a la oferta. La ventana no tuvo reunión del FOMC, y su único dato de primer nivel fue el IPC.
Tablero de doble vía
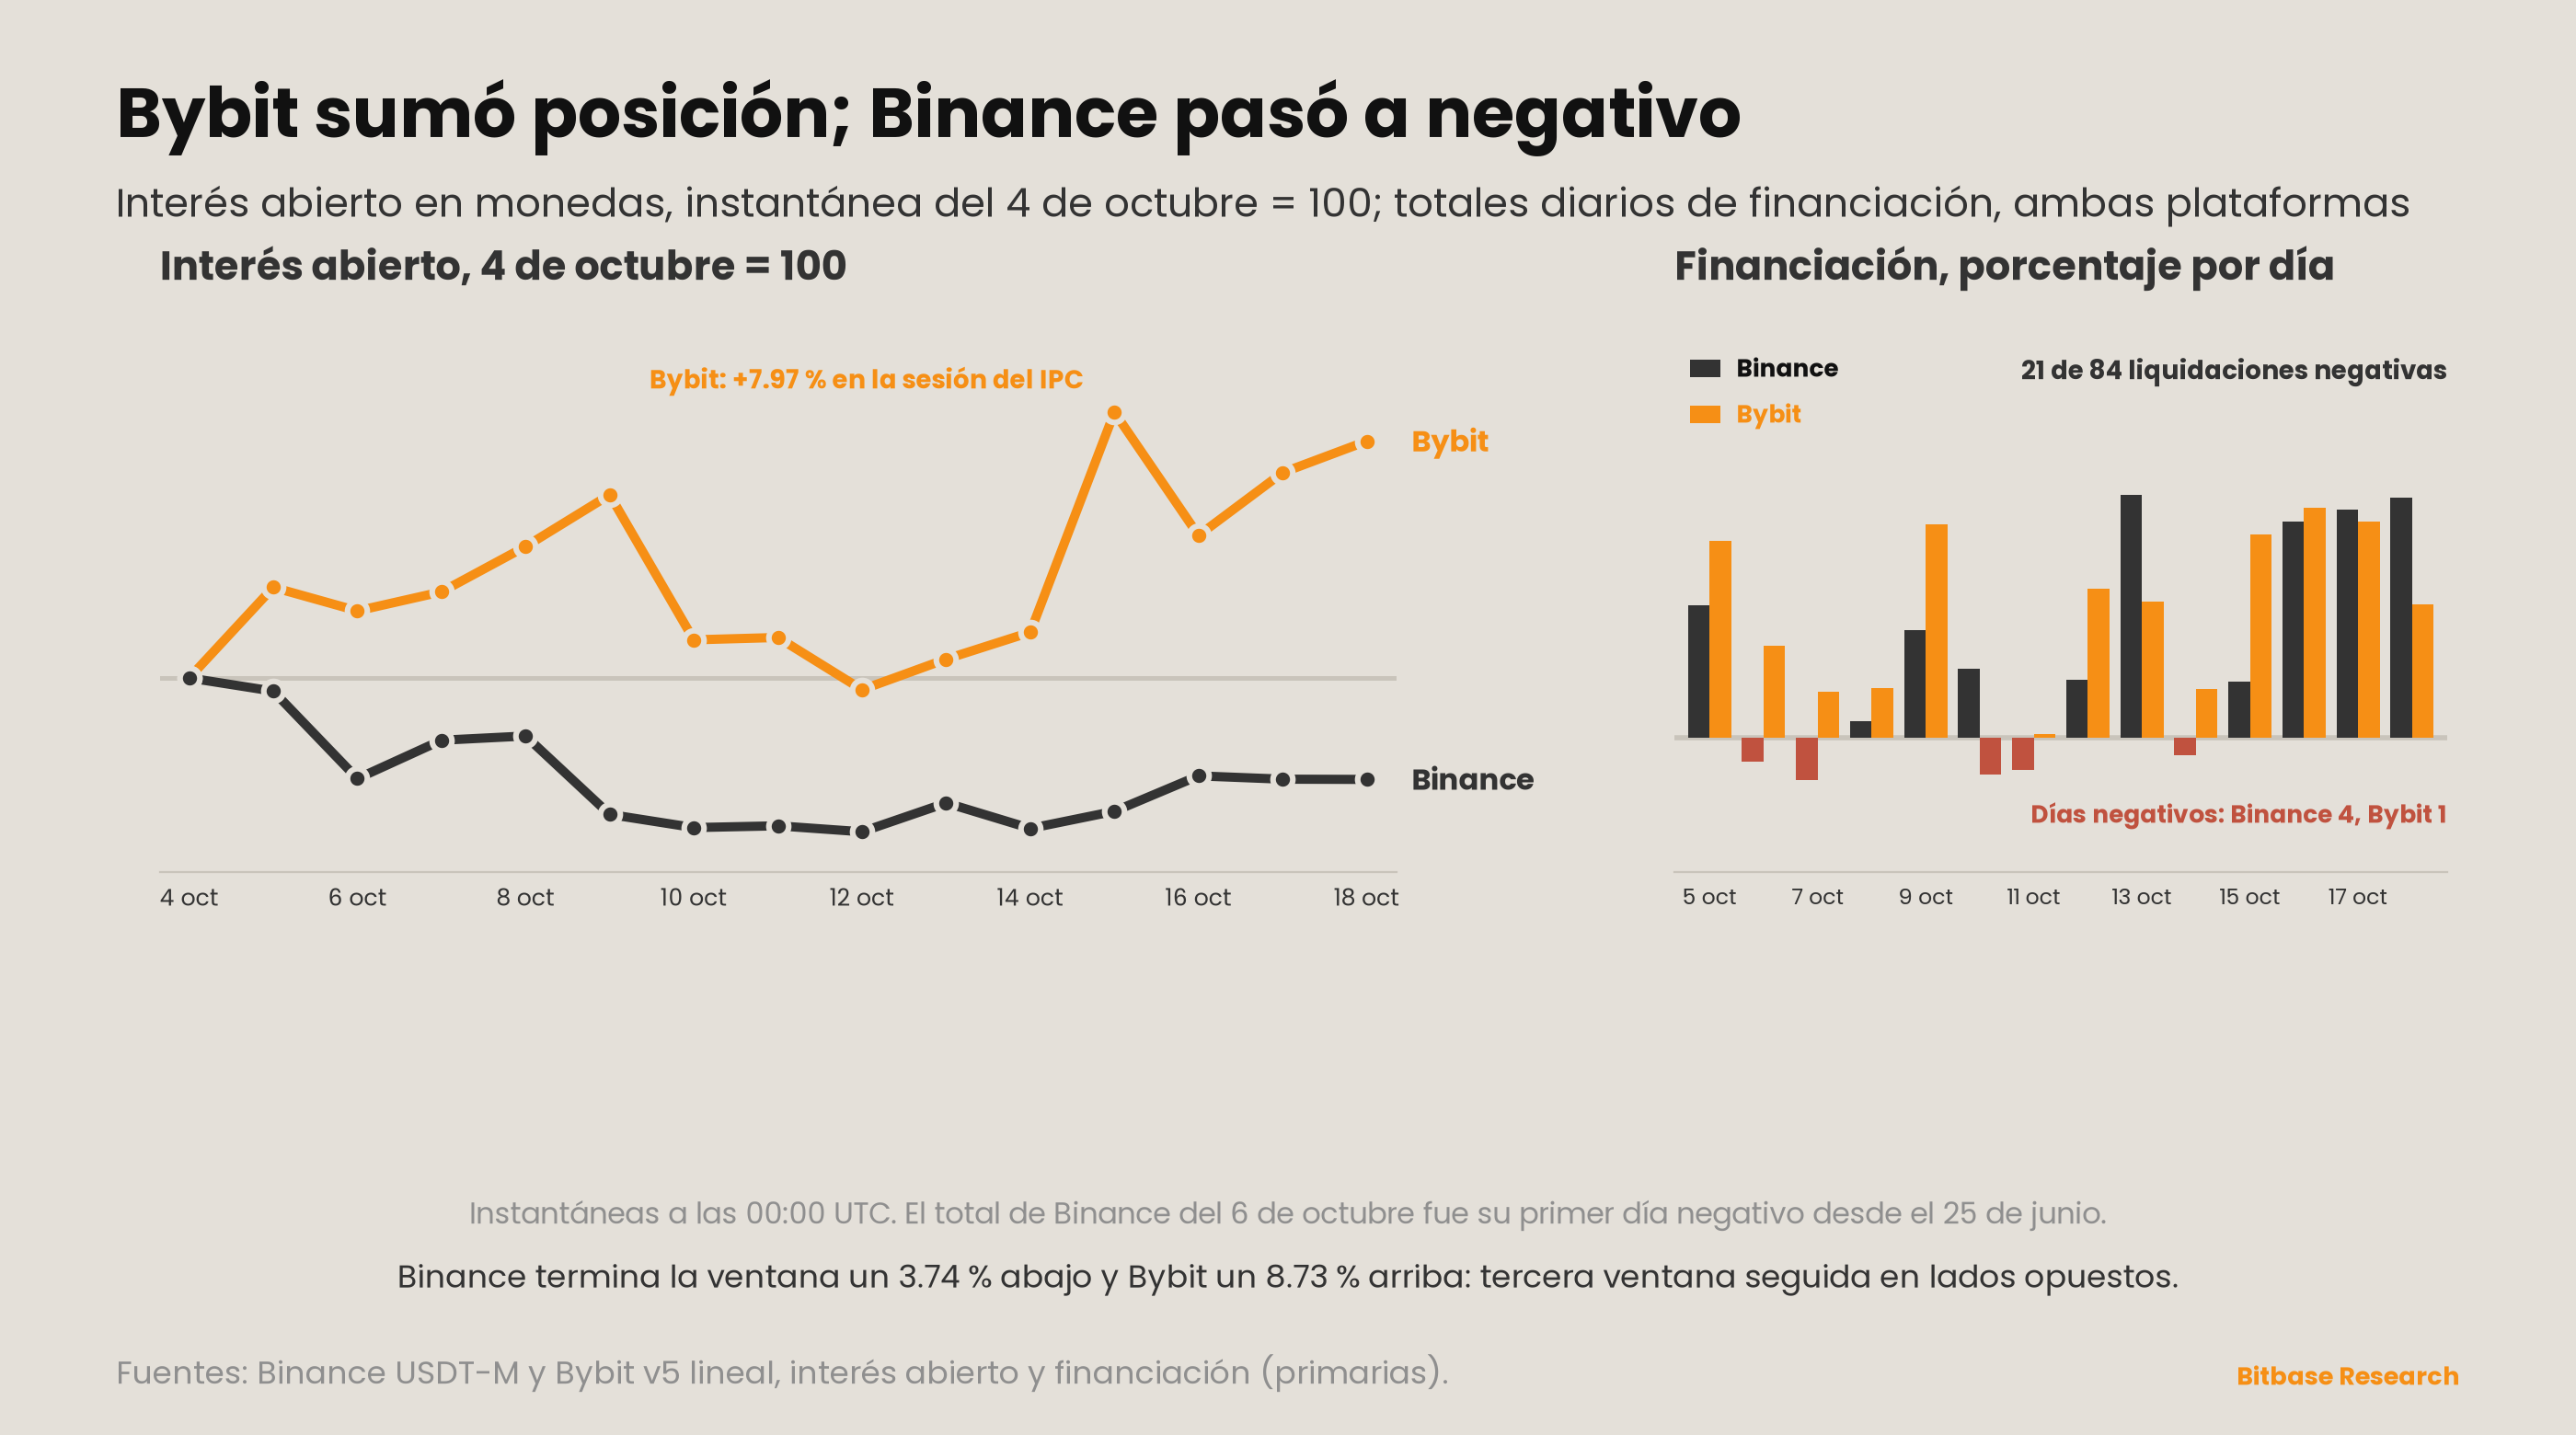
Interés abierto denominado en monedas en perpetuos BTCUSDT, instantáneas diarias a las 00:00 UTC [4][6]:
| Instantánea (00:00 UTC) | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 4 de octubre (cierre previo) | 97.928 | 55.247 |
| 5 de octubre | 97.452 | 57.092 |
| 6 de octubre | 94.297 | 56.613 |
| 7 de octubre | 95.681 | 57.000 |
| 8 de octubre | 95.834 | 57.923 |
| 9 de octubre | 93.004 | 58.976 |
| 10 de octubre | 92.529 | 56.023 |
| 11 de octubre | 92.593 | 56.071 |
| 12 de octubre | 92.378 | 55.009 |
| 13 de octubre | 93.419 | 55.631 |
| 14 de octubre | 92.500 | 56.178 |
| 15 de octubre | 93.117 | 60.656 |
| 16 de octubre | 94.395 | 58.148 |
| 17 de octubre | 94.276 | 59.427 |
| 18 de octubre | 94.267 | 60.068 |
Binance termina la ventana un 3,74% más bajo; Bybit, un 8,73% más alto [4][6]. Es la tercera ventana seguida en que las dos plataformas terminan en lados opuestos: en la edición 23 Binance bajó y Bybit subió ligeramente, y en la edición 24 ocurrió lo contrario. La caída de Binance llegó en la primera semana, un 5,45% hasta la instantánea del 11 de octubre, con su mayor paso, −3,24%, a lo largo del 5 de octubre; la subida de Bybit llegó en la segunda, un 7,13%, con su mayor paso, +7,97%, a lo largo del 14 de octubre, la sesión del IPC. Las dos plataformas se movieron en la misma dirección en ocho de los catorce pasos diarios, y como la cuenta es en monedas, cada paso es un número de contratos abiertos o cerrados, no una revalorización.
Financiación, suma de las tres liquidaciones de ocho horas de cada día UTC; los totales de la ventana se suman a partir de las liquidaciones sin redondear [5][7]:
| Fecha | Binance | Bybit |
|---|---|---|
| 5 de octubre | +0,0101% | +0,0150% |
| 6 de octubre | −0,0018% | +0,0070% |
| 7 de octubre | −0,0032% | +0,0035% |
| 8 de octubre | +0,0013% | +0,0038% |
| 9 de octubre | +0,0082% | +0,0163% |
| 10 de octubre | +0,0053% | −0,0028% |
| 11 de octubre | −0,0024% | +0,0003% |
| 12 de octubre | +0,0044% | +0,0114% |
| 13 de octubre | +0,0185% | +0,0104% |
| 14 de octubre | −0,0013% | +0,0037% |
| 15 de octubre | +0,0043% | +0,0155% |
| 16 de octubre | +0,0165% | +0,0175% |
| 17 de octubre | +0,0174% | +0,0165% |
| 18 de octubre | +0,0183% | +0,0102% |
| Total de la ventana | +0,0956% | +0,1285% |
Binance registró el 6 de octubre su primer total diario negativo desde el 25 de junio, y tres más después [5]. Los otros cayeron el 7, el 11 y el 14 de octubre; Bybit registró uno, el 10 de octubre [7]. Veintiuna de las ochenta y cuatro liquidaciones fueron negativas, dieciséis de ellas en la primera semana, frente a nueve de cuarenta y dos en la edición 24.
La segunda semana pagó más que la primera en ambas plataformas [5][7]. El total de Binance pasó de +0,0174% en la primera semana a +0,0782% en la segunda, y el de Bybit, de +0,0432% a +0,0852%; los tres últimos días de Binance fueron tres de sus cuatro más altos de la ventana. Según nuestra aritmética, por semana, la ventana pagó en Binance el 59% del total de la edición 24 y en Bybit el 109%. La financiación subió durante una semana en la que el precio bajó: los largos pagaron más por mantener sus posiciones, y los datos no dicen quiénes eran.
Lo que falta en este tablero, nombrado en lugar de omitido: los flujos diarios de los ETF al contado, por la razón recogida en las ediciones 21 a 24 — esta serie no tiene una vía de obtención primaria y no los toma de segunda mano.
En el radar — semana del 19 al 25 de octubre
Primero, ¿qué financia el informe que cubre del 12 al 18 de octubre, y dice cómo se pagaron sus recompras de preferentes? Al corte de datos de esta edición, a las 03:52 UTC del 19 de octubre, el informe no existe; el formulario 8-K más reciente en el índice EDGAR de la compañía es el informe del 16 de octubre sobre los dividendos de Stretch [10]. El informe que cubre del 5 al 11 de octubre indicó el origen de sus compras de bitcoin y no el de sus 192,4 millones de dólares de recompras [9]; el siguiente lo indicará o no.
Segundo, ¿marcará USD Cash menos de 500 millones de dólares? Marcó 640,5 millones de dólares al 11 de octubre, tras 833,4 millones una semana antes [1][9]. El saldo se publica ahora con precisión de una décima de millón de dólares, así que esta pregunta sí puede decidirse, a diferencia de la que planteó la edición 23 en 1,00 mil millones de dólares.
Tercero, ¿volverá el treinta años a cerrar por encima del 5,50% en alguna sesión? Cerró la ventana en el 5,43% [2]. La próxima ventana no tiene reunión del FOMC, prevista para el 27 y el 28 de octubre, ni ningún dato de primer nivel en el calendario del Bureau of Labor Statistics, ni publicación del PIB o del PCE, que el Bureau of Economic Analysis sitúa el 29 de octubre [17][18][19]. El nivel cedió en una semana con datos; la próxima ventana mostrará si vuelve en una semana sin ellos.
Cuarto, ¿terminarán la semana el interés abierto de Binance y el de Bybit del mismo lado de donde empezaron? Han terminado en lados opuestos durante tres ventanas [4][6]. Se puede decidir con los mismos dos puntos de acceso, y una cuarta separación convertiría la divergencia en un rasgo permanente y no en una repetición.
Quinto, ¿llegará al Federal Register un documento que aplique la GENIUS Act, o se moverá alguno de los cinco periodos de comentarios? No ocurrió ninguna de las dos cosas en esta ventana [21]. La misma consulta al Federal Register responderá a ambas, y esta serie informará de los documentos y sus fechas, no de su contenido, hasta que haya una norma definitiva.
Actualización del seguimiento de señales
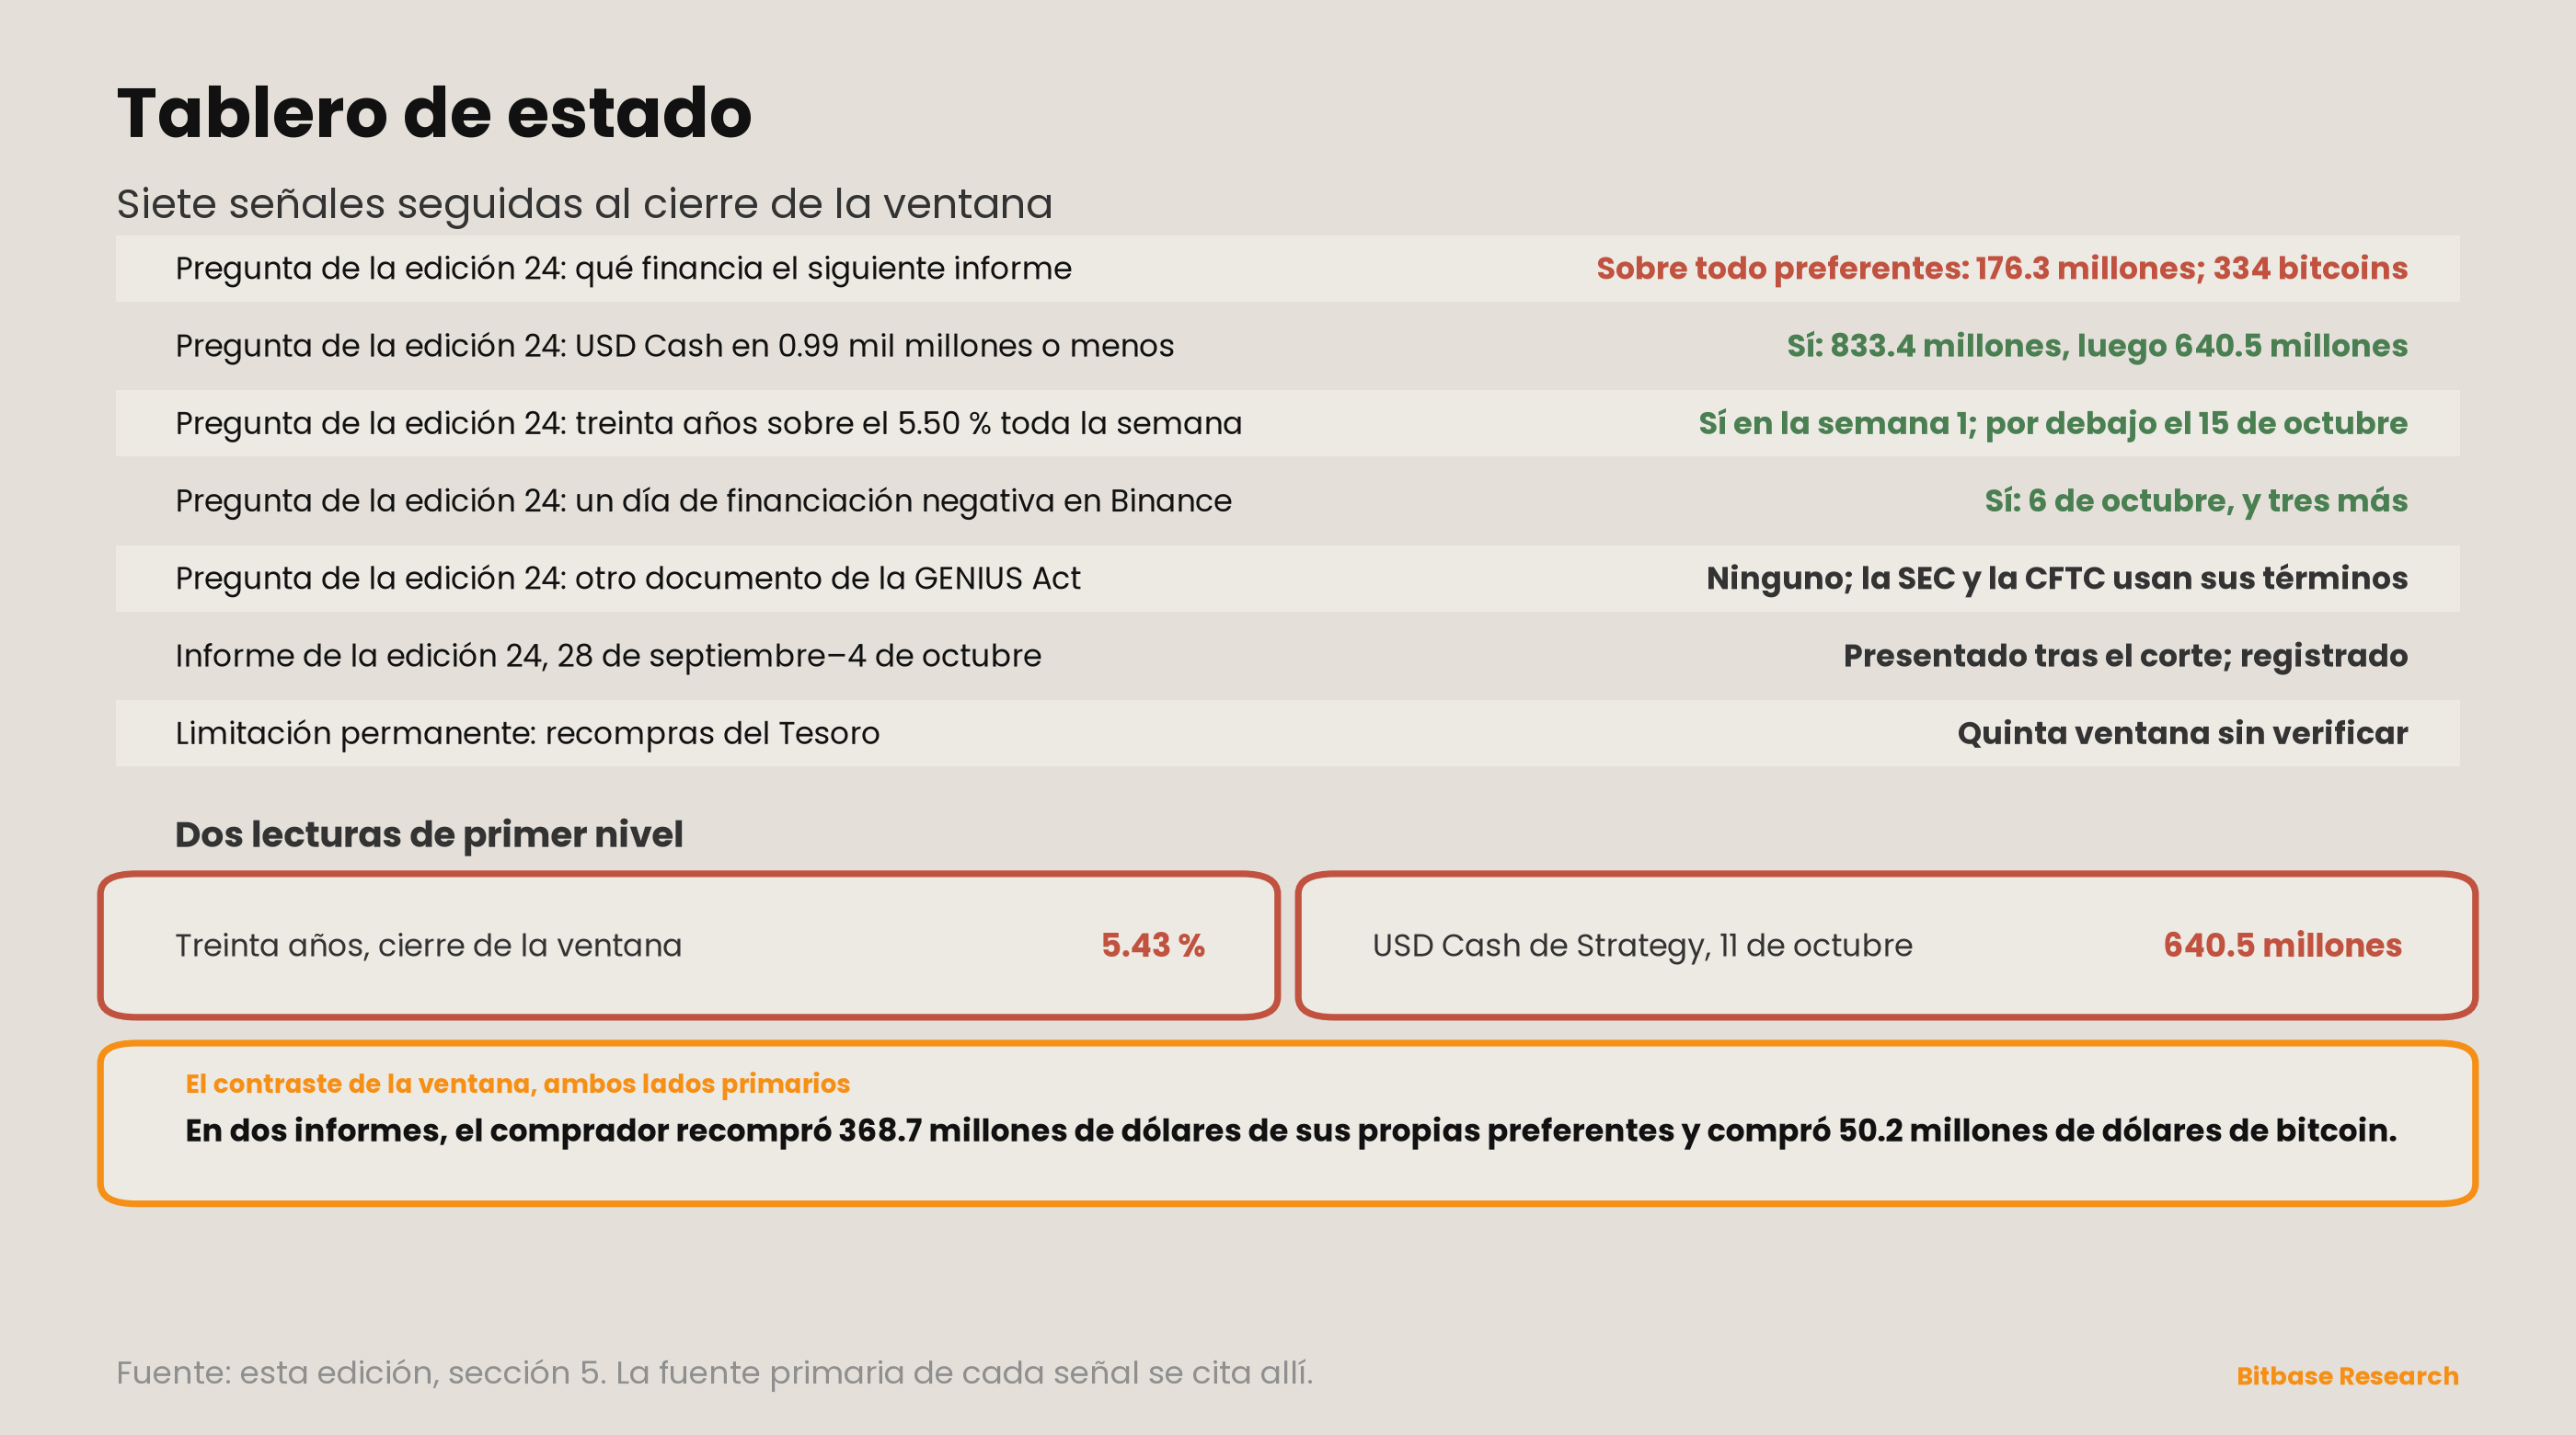
El radar de la edición 24 hizo cinco preguntas sobre la semana del 5 al 11 de octubre. Las cinco se resuelven sobre esa semana. Por la segunda semana no se preguntó; donde importa, se informa junto a la respuesta, sin puntuarla. Después, se deja constancia de un asunto que la edición 24 no pudo informar.
Primero, ¿qué financió el informe que cubre la ventana de la edición 24, y con qué? Sobre todo las propias preferentes de la compañía, con USD Cash; y algo de bitcoin, con ventas de acciones y USD Cash a la vez [1]. El informe de Strategy que cubre del 28 de septiembre al 4 de octubre recoge dos subperiodos. Del 28 al 30 de septiembre no hubo ventas de acciones ni compras de bitcoin, y se recompraron 1.033.168 acciones Stretch por 102,6 millones de dólares, 80,4 millones de ellos con USD Cash y 22,2 millones con intereses generados por el efectivo, los equivalentes de efectivo y las inversiones a corto plazo de la compañía. Del 1 al 4 de octubre, 92.894 acciones ordinarias aportaron 15,7 millones de dólares, y se compraron 334 bitcoins por 28,7 millones, 15,7 millones procedentes de esas ventas y 13,0 millones de USD Cash; otras 740.634 acciones Stretch se recompraron por 73,7 millones de dólares con USD Cash. Las tenencias al 4 de octubre eran de 848.000 bitcoins. Según nuestra aritmética, los tres tramos de recompras de los dos informes promediaron 99,31, 99,51 y 99,58 dólares por acción [1][9]; el informe del 16 de octubre dice que la dirección recomendará mantener el tipo de dividendo de Stretch en el 12,00% «hasta que STRC haya demostrado una negociación sostenida y sana cerca de 100 dólares por acción», y declara dividendos diarios para noviembre que solo serán pagaderos si una junta extraordinaria el 28 de octubre aprueba el cambio [10]. La edición 24 planteó tres desenlaces —seguir con las ventas de acciones, volver a USD Cash o no comprar nada— y el informe hizo los dos primeros a la vez. La pregunta se resuelve según su propia medida; el planteamiento era más estrecho que el resultado.
Segundo, ¿marcó USD Cash 0,99 mil millones de dólares o menos? Sí: 833,4 millones de dólares al 4 de octubre y 640,5 millones al 11 de octubre [1][9]. Ambos informes publican el saldo en millones, con un decimal, donde el informe que leyó la edición 24 marcaba 1,00 mil millones de dólares [16]. Según nuestra aritmética, 833,4 millones más los 167,1 millones que USD Cash pagó según el informe del 5 de octubre, 154,1 millones en recompras y 13,0 millones en bitcoin, suman 1.000,5 millones de dólares: si nada más movió la cuenta, el saldo del 27 de septiembre estaba medio millón de dólares por encima de la línea que la edición 24 no pudo decidir. ESTADO: CONFIRMADA. El informe que cubre del 5 al 11 de octubre consigna 0,5 millones de dólares de USD Cash gastados, en bitcoin, mientras el saldo cayó 192,9 millones; según nuestra aritmética, la diferencia equivale a los 192,4 millones de dólares de recompras de Stretch de ese informe, hasta la décima de millón.
Tercero, ¿se mantuvo el treinta años por encima del 5,50% en todas las sesiones de una semana sin datos de primer nivel? Sí [2]. Lecturas 5,66, 5,64, 5,67, 5,60, 5,60; el 5,67% del 7 de octubre es su máximo de 2026. ESTADO: CONFIRMADA. La segunda semana, por la que no preguntó ningún radar, lo llevó por debajo de la línea: 5,43% el 15 de octubre, el día siguiente al IPC. Un nivel que aguantó una semana sin datos y cedió en la semana con datos queda registrado aquí como una secuencia, no como una causa, y la sección 4 pregunta si vuelve.
Cuarto, ¿registró Binance un total diario de financiación negativo? Sí — el 6 de octubre, en −0,0018%, su primero desde el 25 de junio [5]. Registró tres más, el 7, el 11 y el 14 de octubre, y Bybit registró uno, el 10 de octubre [7]. La edición 24 dijo que un día negativo en Binance convertiría la lectura en una de dos plataformas y no de una. Ahora lo es, y en Binance se dio cuatro veces en nueve días. ESTADO: CONFIRMADA.
Quinto, ¿llegó otro documento normativo de la GENIUS Act al Federal Register? Ningún documento que aplique la ley [21]. La misma consulta, aplicada a la ventana, devolvió cuatro documentos que mencionan stablecoins: de FinCEN el 5 de octubre, de la SEC el 6 de octubre, de la NCUA el 9 de octubre y de la CFTC el 13 de octubre; ninguno se dicta al amparo de la ley [11][12][22]. ESTADO: SIN CAMBIOS. Los documentos de la SEC y la CFTC toman prestadas las definiciones de la ley, y la sección 6 muestra en qué punto.
Se deja constancia aquí de un asunto que la edición 24 no pudo informar, como un complemento y no como una corrección. La edición 24 dijo que, a su corte de datos, a las 09:25 UTC del 5 de octubre, el informe que cubría su ventana no existía [1]. Era cierto al corte: EDGAR aceptó el informe a las 16:00 UTC del mismo día, seis horas y media después. Nada de lo que dijo la edición 24 cambia, y sus lecturas de los informes anteriores se sostienen; lo que contiene el informe tardío figura en las dos primeras respuestas. El corte se queda donde está: un informe que llega después pertenece a la edición siguiente, y por eso la primera pregunta de la sección 4 trata de un informe que aún no existe.
Nueva dimensión — las definiciones de la ley de stablecoins llegan a otros reglamentos
La edición 24 registró tres documentos de la GENIUS Act y las fechas por las que ahora se rige la ley de stablecoins. En esta ventana, dos organismos que no administran esa ley publicaron proyectos normativos cripto que toman de ella sus límites, y esta sección lee esos límites y las fechas, que los documentos declaran expresamente, no lo que exigirían las normas.
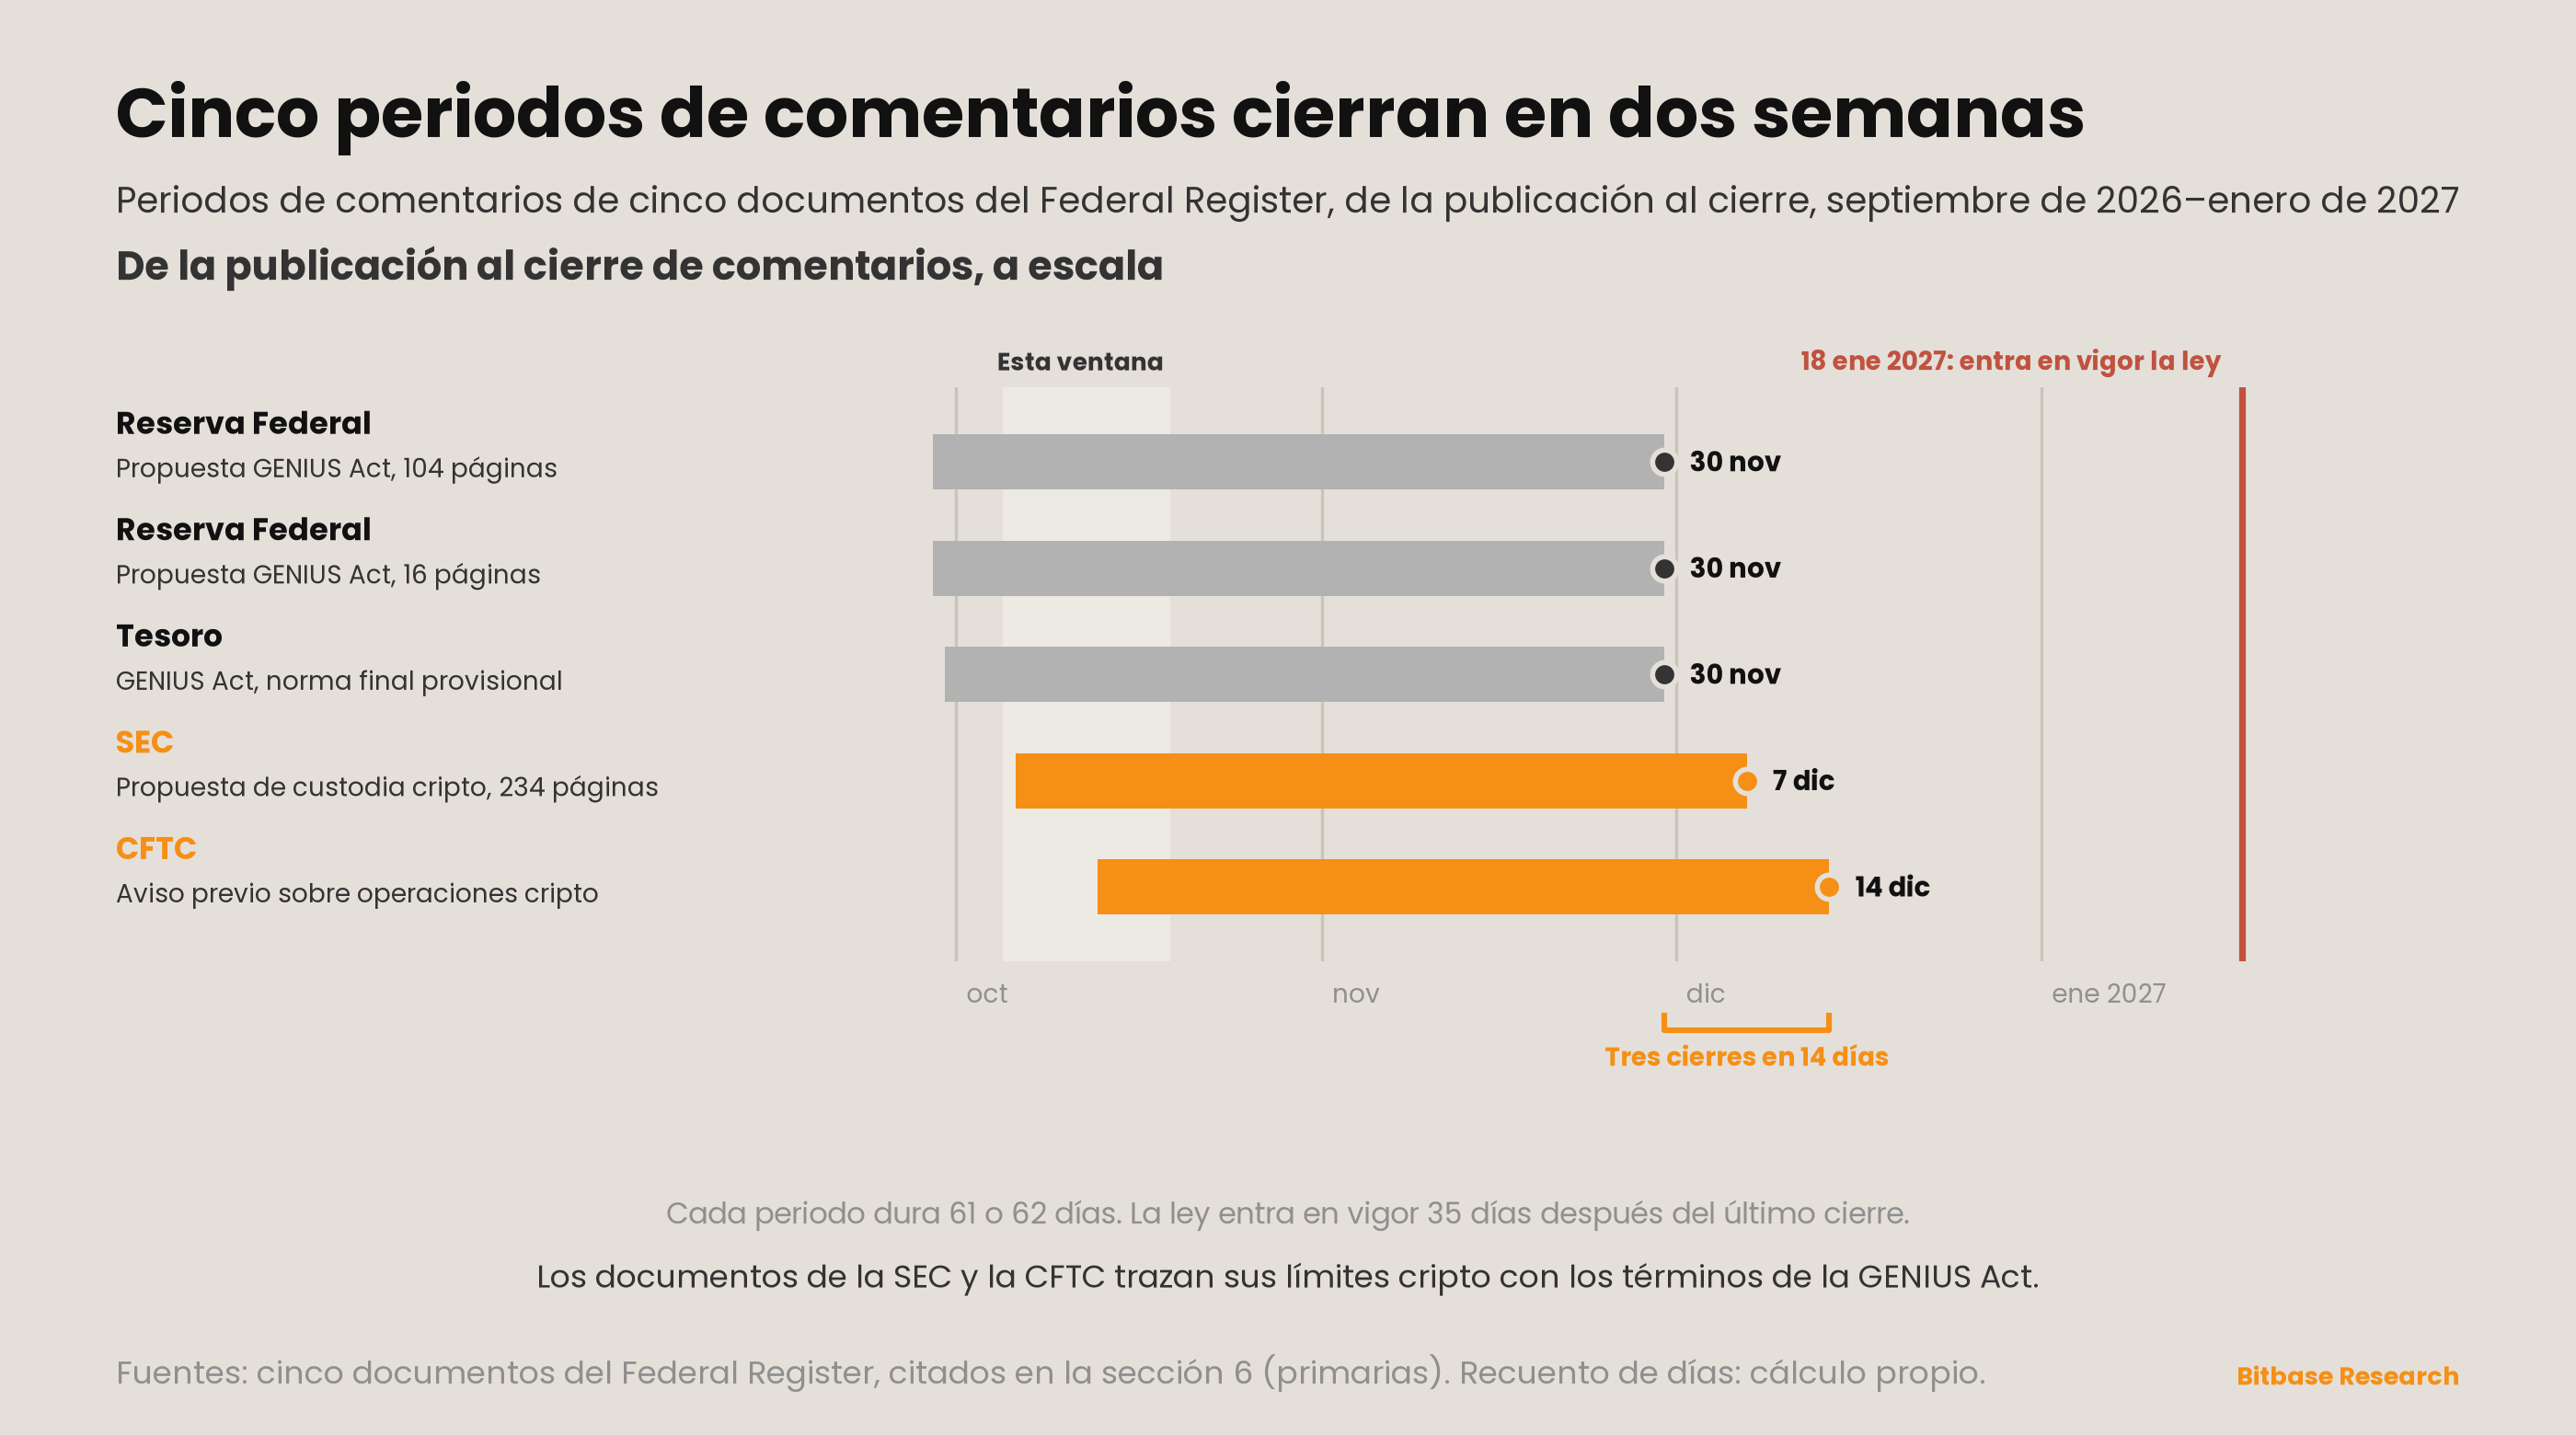
La propuesta de la SEC, publicada el 6 de octubre, tiene 234 páginas [11]. Establecería nuevas normas de custodia para los fondos regulados en virtud de la Investment Company Act y modificaría la norma de custodia de los asesores de inversión registrados para abarcar los criptoactivos. Su definición de criptoactivo es, en sus propias palabras, «en general coherente con la definición de “Digital Asset” de la sección 2(6) de la GENIUS Act». Para la norma de los asesores, sitúa las stablecoins de pago de emisores autorizados junto al efectivo, las cuentas bancarias y los depósitos tokenizados como representaciones digitales de fondos. Los comentarios deben presentarse antes del 7 de diciembre de 2026.
El aviso previo de la CFTC, publicado el 13 de octubre, tiene 30 páginas [12]. Se refiere a la sección 2(c)(2)(D) de la Commodity Exchange Act, que obliga a que las operaciones minoristas con materias primas apalancadas, con margen o financiadas se realicen en un designated contract market salvo que den lugar a una entrega efectiva en 28 días, y expone la intención de la Comisión de elaborar «normas adecuadas a su propósito» para esas operaciones con criptoactivos. Afirma que «cualquier criptoactivo distinto de una “stablecoin de pago” emitida por un “emisor autorizado de stablecoins de pago”», según la definición de esos términos en la GENIUS Act, podría encajar en la definición de materia prima. Los comentarios deben presentarse antes del 14 de diciembre de 2026. Un aviso previo es el paso anterior a una propuesta, no una propuesta.
Según nuestra aritmética, cinco periodos de comentarios cierran ahora en un plazo de catorce días [11][12][13][14][15]. El 30 de noviembre para las dos propuestas de la Reserva Federal y la norma final provisional del Tesoro, el 7 de diciembre para la SEC y el 14 de diciembre para la CFTC; cada periodo dura 61 o 62 días desde la publicación. La ley de stablecoins entra en vigor el 18 de enero de 2027, 35 días después del último de ellos, como indica la norma del Tesoro.
En los dos documentos nuevos, una stablecoin de pago de un emisor autorizado cae del lado del efectivo [11][12]. Para la CFTC queda fuera de la definición de materia prima; en la norma de la SEC para asesores se agrupa con el efectivo, las cuentas bancarias y los depósitos tokenizados como representación digital de fondos. La condición que la ley de stablecoins otorga a un emisor forma parte ahora de lo que decide de qué lado de las líneas de otros dos organismos cae un token, en los propios términos de los documentos.
Lo que esto no establece. No establece qué exigiría ninguna de las dos normas; esta serie no ha leído su fondo y no lo evaluará antes de que haya una norma definitiva. No establece que la CFTC vaya a proponer normas, porque un aviso previo puede terminar donde empieza. No dice nada sobre la oferta de stablecoins, que esta serie no sigue. Lo que establece son dos documentos fechados más, dos plazos más y una definición que ha pasado de una ley a otros dos reglamentos.
Advertencias
Esta edición informa de dos semanas como una sola ventana. Las preguntas de la edición 24 se resuelven sobre la semana por la que preguntaban, y la segunda semana se informa sin puntuarse. Cuando esta edición se compara con la semana única de la edición 24, usa cifras por semana, que son aritmética propia.
La racha de fines de semana de la sección 1 son tres fines de semana, no un patrón. El registro del año, en el que las sesiones de fin de semana rindieron en promedio algo menos que las de días laborables, juega en contra de leer un patrón en ella, y las sesiones de fin de semana fueron las de menor volumen de la ventana. Esta edición registra la racha como un hecho sobre la cronología y el volumen de dos ventanas, no como un juicio sobre cómo se negocia bitcoin.
La contabilidad del IPC de la sección 2 es aritmética, no atribución. Sumar variaciones por día natural asigna un movimiento al día en que ocurrió, no al dato publicado ese día; otros datos, subastas, movimientos en otros mercados soberanos y el posicionamiento caen en los mismos días. El máximo de 2026 del treinta años llegó en un día sin datos de primer nivel, lo que dice tanto de la cobertura del calendario como del mercado.
El calendario de subastas sigue siendo el punto ciego. El Tesoro publica los resultados de las subastas en el servidor cuya cadena de certificados no se verifica en esta máquina, así que esta edición no sabe qué subastas de bonos con cupón cayeron dentro de la ventana ni cómo se adjudicaron. La oferta es una de las explicaciones del movimiento del tramo largo que la sección 2 no puede descartar, en cualquiera de los dos sentidos.
El interés abierto de la sección 3 cuenta contratos, no intenciones. Una caída en Binance y una subida en Bybit son compatibles con posiciones que pasan de una plataforma a otra, con participantes distintos en cada una, y con ambas cosas; el interés abierto denominado en monedas no puede separarlas. Los días negativos son pequeños, el más profundo −0,0032%, y se informan porque resuelven una pregunta planteada de antemano, no por su tamaño.
Las lecturas de Strategy de la sección 5 descansan en parte en la aritmética de esta edición. El informe que cubre del 5 al 11 de octubre no dice cómo se financiaron sus 192,4 millones de dólares de recompras; que el saldo de USD Cash cayera en la misma cantidad es una coincidencia de cifras, no una divulgación. El saldo de 1.000,5 millones de dólares supone que nada más movió la cuenta, y los precios de recompra por acción son promedios de precios agregados, no operaciones. Los dividendos diarios de Stretch declarados el 15 de octubre solo son pagaderos si una junta extraordinaria el 28 de octubre aprueba el cambio [10].
La sección 6 lee definiciones y fechas, no normas. Los límites citados son los que la SEC y la CFTC enuncian en el Federal Register; esta edición no ha leído las leyes mismas y no evalúa qué exigiría cualquiera de los dos documentos a ninguna empresa.
Una magnitud sigue siendo una limitación permanente. Los resultados de las recompras del Tesoro en el tramo largo: cinco ventanas, y en esta el mismo modo de fallo declarado —cadenas de certificados que la biblioteca TLS de esta máquina rechaza en los servidores de TreasuryDirect y de fiscal-data, mientras que el servidor de la SEC se verifica por la misma ruta y al mismo tiempo [20]. Esto no es prueba de que no se realizara ninguna operación, y se repetirá en cada edición hasta que la serie disponga de una vía de obtención verificada.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
Aviso legal: este artículo es un comentario de mercado de Bitbase Research y se ofrece solo con fines informativos. Las opiniones corresponden al momento de su redacción y no constituyen asesoramiento de inversión, de trading, fiscal ni financiero, ni una oferta o invitación a operar. Los datos de esta edición están actualizados a 18 de octubre de 2026; los mercados y las divulgaciones pueden cambiar, así que consulta la información más reciente de fuentes autorizadas. Operar con criptoactivos y productos apalancados conlleva un riesgo significativo, incluida la posible pérdida de tu capital.
Referencias
[1] Strategy Inc, formulario 8-K presentado el 5 de octubre de 2026, accession 0001193125-26-413164, Item 8.01, periodo del 28 de septiembre al 4 de octubre de 2026. sec.gov
[2] Tesoro de EE. UU., Daily Treasury Par Yield Curve Rates, descarga CSV de 2026. home.treasury.gov
[3] Binance futuros USDT-M, velas BTCUSDT, diarias y horarias, UTC. fapi.binance.com
[4] Binance futuros USDT-M, historial de interés abierto, BTCUSDT, diario. fapi.binance.com
[5] Binance futuros USDT-M, historial de tasas de financiación, BTCUSDT. fapi.binance.com
[6] Bybit, interés abierto, BTCUSDT lineal, diario. api.bybit.com
[7] Bybit, historial de tasas de financiación, BTCUSDT lineal. api.bybit.com
[8] US Bureau of Labor Statistics, Consumer Price Index, septiembre de 2026, publicado el 14 de octubre de 2026. bls.gov
[9] Strategy Inc, formulario 8-K presentado el 13 de octubre de 2026, accession 0001193125-26-419726, anexo 99.1, periodo del 5 al 11 de octubre de 2026. sec.gov
[10] Strategy Inc, formulario 8-K presentado el 16 de octubre de 2026, accession 0001193125-26-423400, Item 8.01. sec.gov
[11] US Securities and Exchange Commission, propuesta de norma, Adviser and Regulated Fund Custody Rules; Crypto Custody Rules, documento del Federal Register 2026-20466, 6 de octubre de 2026. govinfo.gov
[12] US Commodity Futures Trading Commission, aviso previo de propuesta normativa, Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets, documento del Federal Register 2026-20888, 13 de octubre de 2026. govinfo.gov
[13] Board of Governors of the Federal Reserve System, propuesta de norma, Implementing the Federal Reserve Board's Responsibilities Under the GENIUS Act, documento del Federal Register 2026-19860, 29 de septiembre de 2026. govinfo.gov
[14] Board of Governors of the Federal Reserve System, propuesta de norma sobre el procedimiento de solicitud para que una filial emita stablecoins de pago, documento del Federal Register 2026-19899, 29 de septiembre de 2026. govinfo.gov
[15] Tesoro de EE. UU., norma final provisional, Forms and Procedures for Review of State Certifications by the Stablecoin Certification Review Committee, documento del Federal Register 2026-19966, 30 de septiembre de 2026. govinfo.gov
[16] Strategy Inc, formulario 8-K presentado el 28 de septiembre de 2026, accession 0001193125-26-403417, Item 8.01, periodo del 21 al 27 de septiembre de 2026. sec.gov
[17] Board of Governors of the Federal Reserve System, calendario de reuniones del FOMC, 2026. federalreserve.gov
[18] US Bureau of Labor Statistics, calendario de publicaciones seleccionadas, octubre de 2026. bls.gov
[19] US Bureau of Economic Analysis, calendario de publicaciones. bea.gov
[20] TreasuryDirect, anuncios y resultados de recompras por fecha de operación; no recuperables mediante una conexión verificada desde esta máquina, véase la sección 7. treasurydirect.gov
[21] Federal Register, búsqueda de documentos «stablecoin», fechas de publicación desde el 1 de septiembre de 2026. federalregister.gov
[22] National Credit Union Administration, aviso, Proposed Agency Information Collection Activities; Comment Request, documento del Federal Register 2026-20729, 9 de octubre de 2026. govinfo.gov