Los mercados globales están actualmente emitiendo señales extremas simultáneamente en múltiples dimensiones, y lo que enfrentan los inversores de Wall Street no es simplemente un riesgo único, sino una prueba de estrés estructural entre activos.
La volatilidad implícita de las Mag 7 es inusualmente barata en relación con el sector tecnológico en general, mientras que la exposición de los fondos de cobertura a estos gigantes de la IA está cerca de máximos históricos; al mismo tiempo, el posicionamiento en estrategias de momentum ha sido desmantelado en un colapso casi total, el mercado bursátil surcoreano se ha recuperado desde una infravaloración extrema, y los fundamentos del mercado inmobiliario estadounidense continúan deteriorándose. Estas señales no existen de forma aislada; más bien, han surgido de manera concentrada dentro de la misma ventana temporal.
Lo que inquieta aún más al mercado es que detrás de los fenómenos extremos mencionados se encuentran la confusión en la fijación de precios y la divergencia en el posicionamiento: los fondos de cobertura y los fondos mutuos mantienen posiciones casi diametralmente opuestas en las Mag 7, y las estrategias de momentum pasaron de estar abarrotadas a quedar desiertas en solo unos meses. El riesgo fiscal de Brasil añade otra capa de preocupación a este panorama ya de por sí complejo.
Volatilidad de las Mag 7: Anomalías en la fijación de precios y posicionamiento extremo coexisten
La volatilidad implícita de las Mag 7 cotiza actualmente con un descuento significativo en relación con el sector tecnológico en general. Según datos de Goldman Sachs, este ratio de volatilidad relativa se encuentra solo en el percentil 15 de los últimos cuatro años, lo que significa que las opciones de las Mag 7 están en un rango inusualmente barato en comparación con otras acciones tecnológicas.
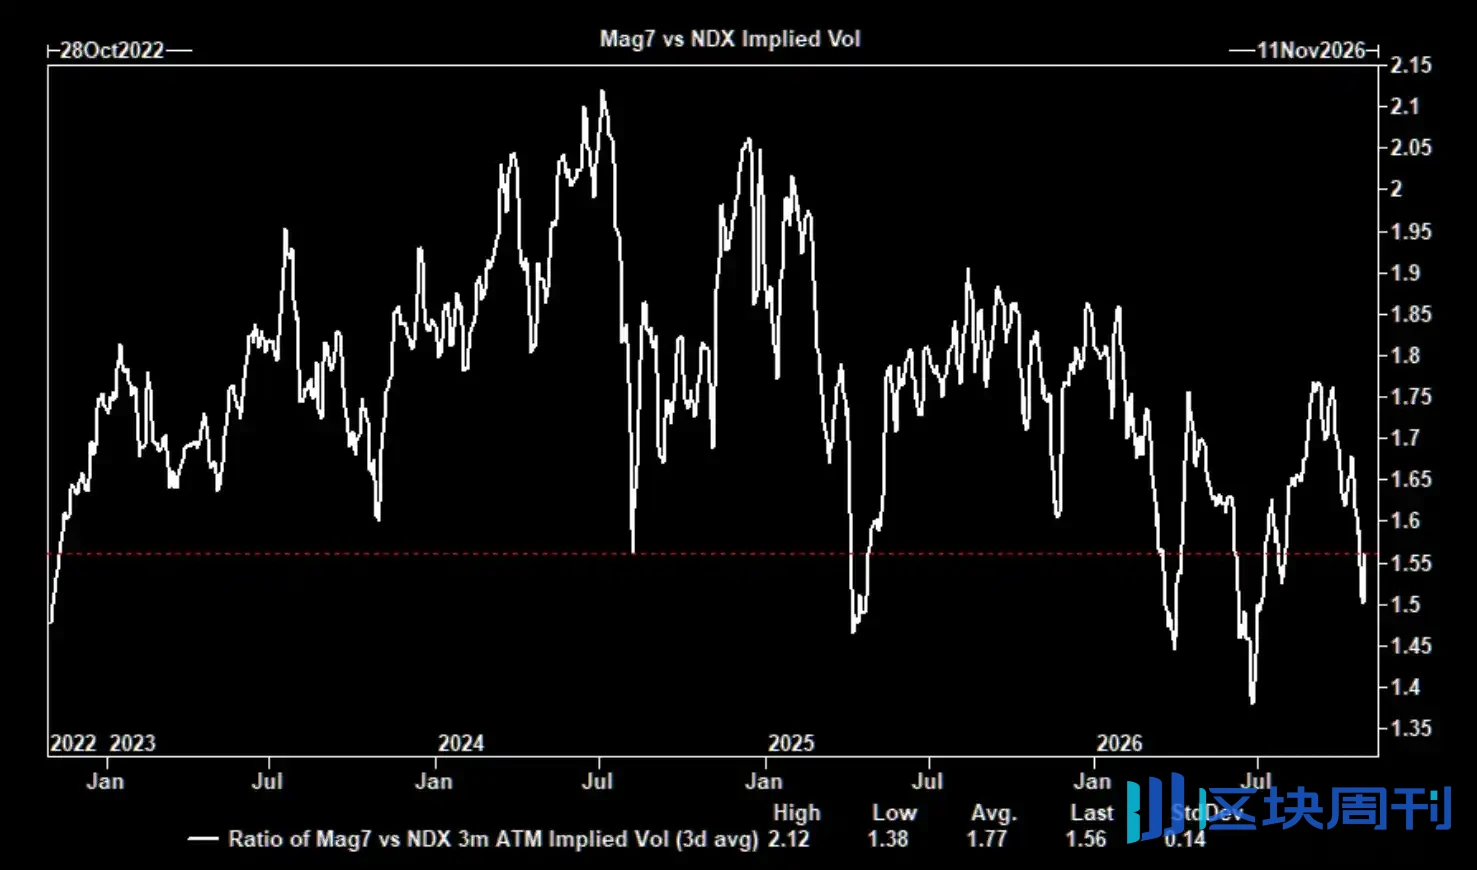
Al mismo tiempo, aunque el diferencial de volatilidad implícita entre el índice Nasdaq 100 y el índice S&P 500 se comprimió bruscamente la semana pasada —la compresión de tres días fue la mayor en cuatro años—, el diferencial de opciones at-the-money a 1 mes se mantiene en el percentil 94, y la volatilidad del sector tecnológico sigue en niveles históricamente altos en relación con el mercado en general.
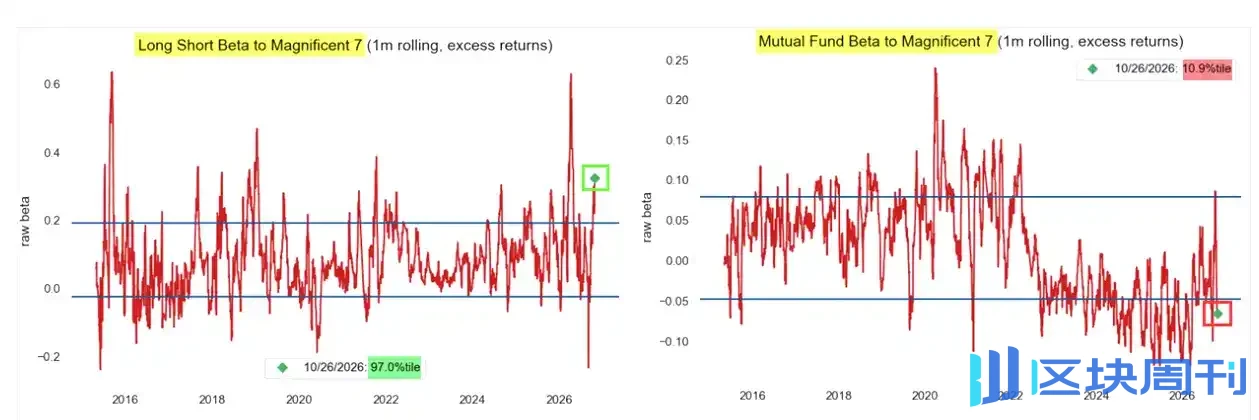
La divergencia a nivel de posicionamiento es igualmente extrema. El estratega de Nomura, McElligott, señaló que la beta móvil de los fondos de cobertura long-short respecto a las Mag 7 ha subido al percentil histórico 97, mientras que la exposición beta de los fondos mutuos se encuentra solo en el percentil 11. Los fondos de cobertura están fuertemente posicionados en los gigantes de la IA, mientras que los gestores tradicionales de solo posiciones largas están estructuralmente infraponderados: bajo el mismo grupo de acciones, existen dos realidades de posicionamiento completamente diferentes.
Estrategias de momentum: de abarrotadas a yermas
El colapso de las estrategias de momentum en esta ronda no es un ajuste de posiciones en el sentido ordinario. Los datos de prime brokerage de Goldman Sachs muestran que la exposición al momentum de las estrategias long-short fundamentales se desplomó desde casi el 70% en su punto máximo hasta alrededor del 15%, completando el cambio de extremadamente abarrotado a casi vaciado en solo unos meses.

La velocidad y la magnitud de este colapso son poco frecuentes, lo que indica que el posicionamiento concentrado del mercado en el factor momentum ha experimentado una purga sistemática en lugar de un reequilibrio gradual del riesgo.
Mercado bursátil surcoreano: un rebote técnico tras una infravaloración extrema
El mercado bursátil surcoreano había caído previamente a un rango de valoración extremo. Según datos de JPMorgan, incluso excluyendo al líder de chips de memoria, la relación precio-beneficio forward del KOSPI es de solo 8,4 veces, situándose en el percentil 11 históricamente; el indicador RSI ha caído a su nivel más bajo desde el "Día de la Liberación", y el número de acciones sobrevendidas ha alcanzado un nivel extremo.

Los datos de posicionamiento también corroboran este juicio. Según datos de Goldman Sachs, el ratio de asignación neta al mercado surcoreano ha caído al 3,4% (percentil 29 en base a un año, percentil 86 en base a cinco años), y el ratio de asignación total ha caído al 2,4% (percentil 30 en base a un año, percentil 86 en base a cinco años). JPMorgan había captado con precisión este punto bajo 阶段性 en su informe del 20 de octubre, argumentando que la combinación de valoración y aspectos técnicos se estaba volviendo "cada vez más atractiva".

Vivienda en EE. UU.: una doble presión sobre la demanda y los márgenes de beneficio
La presión en el mercado de la vivienda de EE. UU. se ha extendido desde el lado de la demanda hacia el lado de la oferta. Según datos de TS Lombard, los márgenes de beneficio operativo de los constructores de viviendas han caído por debajo de los niveles previos a la COVID, con la debilidad de los precios de las viviendas nuevas y el aumento de los costes de construcción, mano de obra y financiación formando una presión bidireccional, y los constructores sufren simultáneamente una erosión de beneficios por ambos lados.
El lado de la demanda tampoco es precisamente optimista. Las tasas hipotecarias han vuelto ahora a alrededor del 7,3%, y la asequibilidad de la vivienda en EE. UU. sigue cerca de mínimos históricos. TS Lombard advierte de que, si la Reserva Federal mantiene una postura hawkish, los tipos de interés podrían enfrentarse a una mayor presión al alza, suprimiendo así de forma continuada la demanda de compra de vivienda. Su conclusión es bastante contundente: la caída de los precios de la vivienda por sí sola puede no ser suficiente para atraer de nuevo a los compradores al mercado.
Brasil: trayectoria de la deuda y precipicio fiscal
La presión fiscal de Brasil se está acumulando hasta un grado que inquieta al mercado. Según datos de TS Lombard, la ratio de deuda sobre PIB de Brasil ha ascendido del 71,7% cuando Lula asumió el cargo en 2023 al 81,9%, y si se mantiene la trayectoria política actual, esa ratio podría acercarse al 118% en 2036. Las elecciones han terminado, pero la verdadera prueba no ha hecho más que empezar: cómo convencer a los inversores de que Brasil es capaz de estabilizar su trayectoria de deuda.
TS Lombard advierte además de que, en ausencia de una reforma fiscal sustantiva, Brasil podría enfrentarse al riesgo de un cierre parcial del gobierno en 2028. El gasto obligatorio está desplazando gradualmente el espacio fiscal discrecional, y los fondos disponibles podrían caer por debajo del umbral mínimo necesario para el funcionamiento normal del gobierno. Su conclusión es bastante sombría: la próxima ronda de ajuste fiscal de Brasil puede que no esté impulsada por la voluntad política, sino forzada por la lógica matemática.