Ключевые выводы
- В этой статье рассматриваются две новые архитектуры, которые уже сформировались, но ни одна из них еще не вышла на публично проверяемое рыночное использование. Маршрут 1 вводит токенизированные акции в существующую книгу заявок Nasdaq и систему расчетов DTC; изменения происходят только в звене поставки после торговли. Маршрут 2 создает отдельную торговую площадку на блокчейне, где токенизированные акции и стейблкоины образуют пары в пулах ликвидности, а торговля и расчеты завершаются на блокчейне. По состоянию на 14 октября 2026 года нормативные рамки для обеих архитектур сформированы, но соответствующие биржи или площадки еще не приступили к фактическим торгам.
- Два маршрута сталкиваются с разными ограничениями. Маршрут 1 имеет широкий охват — индекс Russell 1000 составляет около 95% инвестируемой рыночной капитализации американских акций — и ценообразование продолжает использовать существующий рынок, но токены могут передаваться только между кошельками, зарегистрированными в DTC, не учитываются для обеспечения и расчетной стоимости в расчетах рисков DTC, предусмотренных пилотом, а запуск зависит от наличия расчетных услуг DTC. Маршрут 2 должен заново накапливать ликвидность в новых пулах ликвидности, имеет торговые лимиты для отдельных акций, а сторонняя токенизация также может быть оспорена публичными компаниями по каждой акции в отдельности.
- Ограничения Маршрута 2 могут проявиться сначала в квотах для отдельных акций, а не в общем лимите. Исходя из объема торгов в сентябре 2026 года, совокупный дневной лимит для первой партии из 63 акций на OKXICE составляет около 710 млн долларов; используя 19 дней объема офшорной токенизированной торговли в качестве ориентира спроса, совокупный среднедневной объем для 49 акций составляет около 430 млн долларов, что использует только 60% общего лимита, но 6 акций уже имеют офшорный объем торгов выше лимита отдельной площадки. Топ-10 по квоте составляют 55%, а топ-10 по спросу — 81%; спрос более концентрирован, чем квота.
Введение
Вывод акций на блокчейн больше не является новой темой. За последние несколько лет за пределами США появились различные продукты токенизированных американских акций: Robinhood запустил токены акций в 2025 году для пользователей из ЕС[1], и другие офшорные платформы имеют аналогичные продукты. Но эти токены не имели прямых связей с американскими внутренними биржами или системой расчетов и в основном ориентированы на пользователей за пределами США. В США также есть институты, которые запустили торговлю акциями на блокчейне в рамках существующей структуры брокеров-дилеров / ATS, например Securitize[2, 3]. Эта статья посвящена двум другим новым рыночным архитектурам.
Эти две новые архитектуры сформировались почти одна за другой в течение года. В декабре 2025 года SEC согласилась с тем, чтобы DTC пилотировала услуги токенизации[4]. DTC является центральным депозитарием для рынка ценных бумаг США, где большое количество акций проходит бэк-офисную запись позиций и расчеты; в марте 2026 года Nasdaq получила одобрение на торговлю токенизированными акциями[5]; в сентябре того же года SEC выпустила инновационное исключение, разрешающее добавлять новые торговые площадки на блокчейне[6]; 4 октября OKX и совместное предприятие ICE OKXICE выпустили первое объявление об открытии в рамках новых правил[7].
Рисунок 1 | Четыре узла, два маршрута: один подключается к существующей торговой и расчетной системе, другой создает отдельную площадку на блокчейне
Эти четыре события относятся к этим двум архитектурам, далее именуемым Маршрут 1 и Маршрут 2. Первые два вводят токенизированные акции в существующую биржевую и расчетную систему: инвесторы получают дополнительный способ хранения на блокчейне, акция остается той же акцией, торговля по-прежнему происходит на Nasdaq, а после исполнения DTC, как и прежде, осуществляет расчеты; последние два открывают новые торговые площадки на блокчейне: токенизированные акции напрямую образуют пары и торгуются с ончейн-активами, такими как стейблкоины, и расчеты также завершаются на блокчейне. Основное различие между двумя путями заключается в том, остаются ли торговля и расчеты в рамках существующей системы.
Нормативные рамки для обеих архитектур сформированы, но соответствующие биржи или площадки еще не приступили к фактическим торгам. По состоянию на 14 октября 2026 года, согласно RWA.xyz, токенизированные акции и ETF в обращении на блокчейне составляют около 3,28 млрд долларов, а токенизированные казначейские обязательства США — около 14,9 млрд долларов; первый показатель составляет лишь около одной пятой от второго[8]. Следует отметить, что эта цифра в основном происходит от офшорных продуктов, таких как xStocks, Ondo и Robinhood, и не совпадает с равноправными токенизированными акциями, требуемыми двумя американскими маршрутами. В настоящее время трудно судить о развитии последующих путей с точки зрения масштаба; более информативно посмотреть, кто прокладывает путь. Но какой бы путь ни был, следующие звенья неизбежны: установление правил, хранение и расчеты, предоставление торговых площадок, предоставление токенизированных акций и предоставление ончейн-денег. За каждым звеном стоит лишь несколько институтов. В этой статье выбраны 8 репрезентативных институтов и наблюдается их соответствующий прогресс, чтобы судить, до какого этапа дошел каждый из двух путей и чем каждый ограничен.

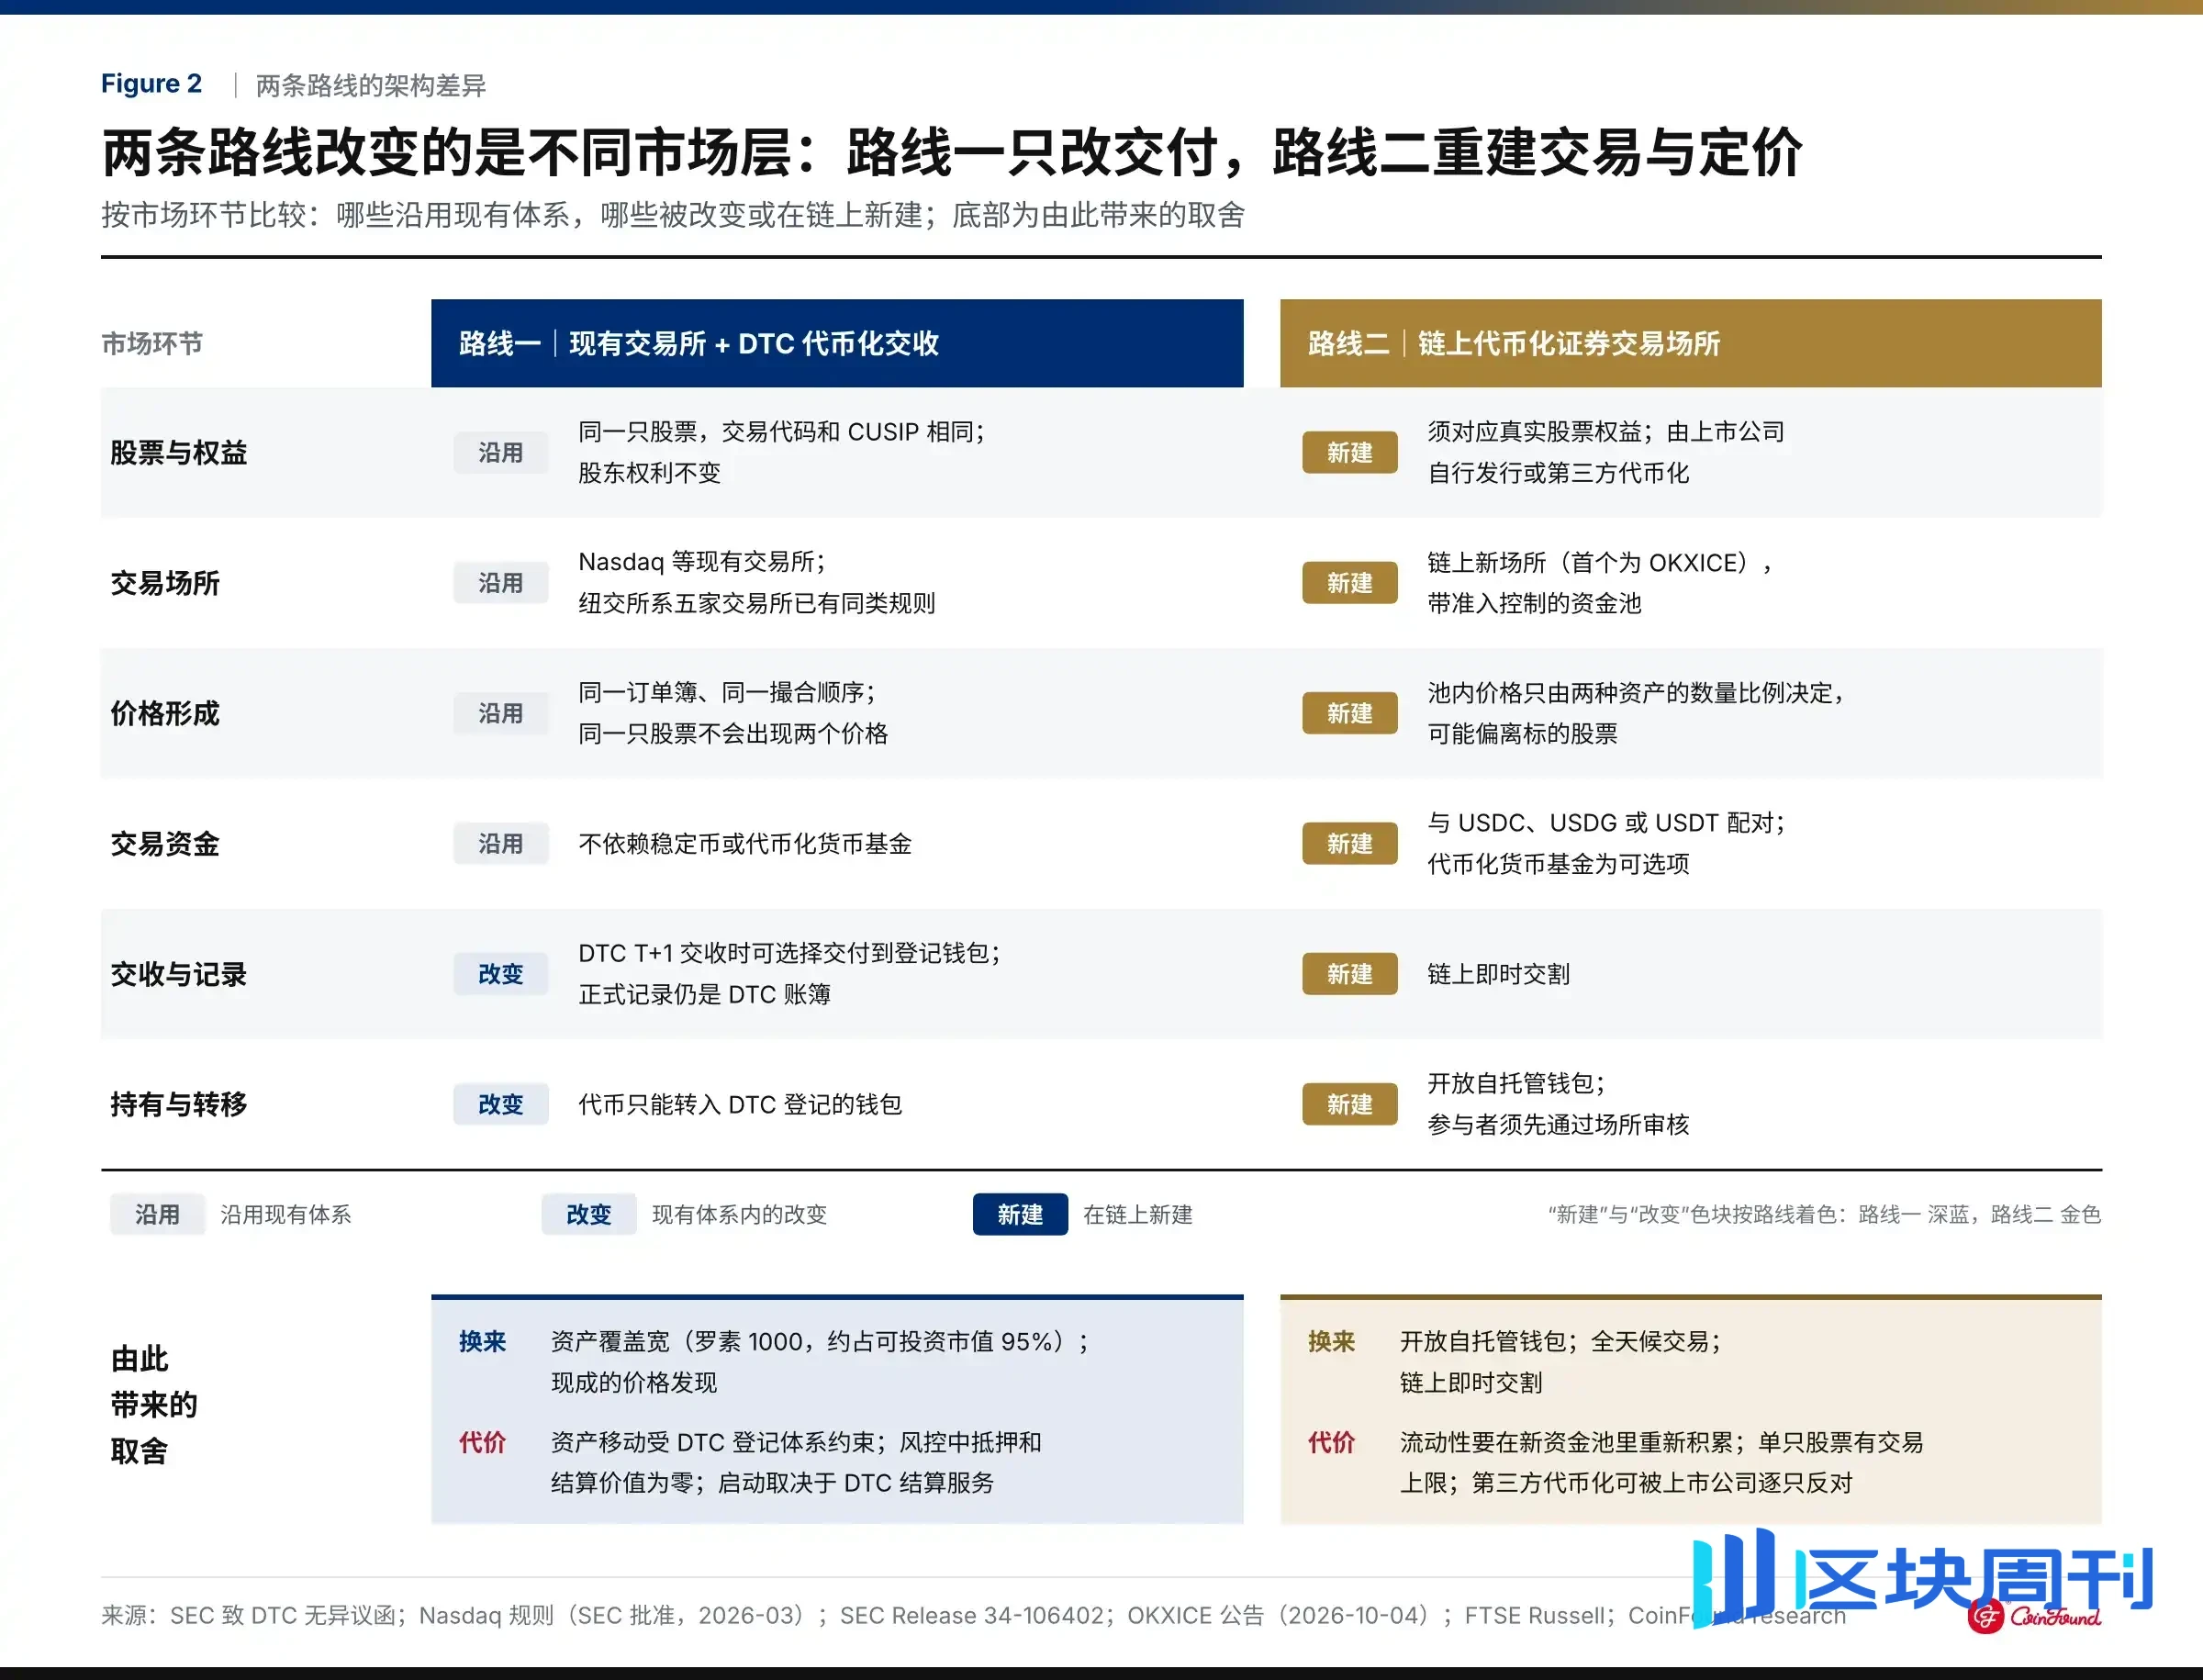
Рисунок 2 | Два маршрута изменяют разные уровни рынка: Маршрут 1 меняет только поставку, Маршрут 2 перестраивает торговлю и ценообразование
1 Ключевые роли: кто определяет, могут ли функционировать два маршрута
1.1 Критерии отбора восьми ролей
Для выбора целей существует только два основных критерия: 1. За последний год были проверяемые фактические действия, такие как одобрение, запуск или объявление; 2. Цель находится на необходимом звене одного из двух путей.
Исходя из этих двух правил, список включает как регуляторов и бэк-офисные расчетные учреждения, так и биржи, эмитентов и компании, выпускающие стейблкоины. Они относятся к разным отраслям и редко обсуждаются вместе. В вопросе вывода акций в блокчейн ни одно звено не является лишним, но вес конкретных институтов неодинаков.
1.2 Разделение на три уровня по заменяемости: архитектура, площадка и услуги с активами
Измеряя по принципу «сможет ли маршрут продолжить работу при отсутствии этого института», восемь ролей можно разделить на три уровня. SEC и DTC определяют саму архитектуру: первая устанавливает правила для двух маршрутов, а вторая является единственным пусковым узлом для Маршрута 1; в настоящее время ни у одной из них нет замены. Nasdaq и OKXICE — первые площадки, реализующие два маршрута, но пять бирж под эгидой NYSE уже имеют аналогичные правила[9], а другие институты на Маршруте 2 также могут отдельно создавать площадки в рамках исключения[6], поэтому все они могут быть заменены. Третий уровень — поставщики активов и услуг, такие как Circle, BlackRock и Ondo, которые в настоящее время не являются обязательным условием для функционирования маршрутов: OKXICE принимает три стейблкоина одновременно, USDC — лишь один из них, и она не приняла токенизированные фонды денежного рынка[7]. Позиция Securitize сложнее: с одной стороны, она предоставляет услуги токенизированного выпуска и перевода для публичных компаний; с другой стороны, она запустила торговлю акциями в блокчейне через собственного зарегистрированного брокера-дилера[2, 3]. Поэтому она не является контрольным узлом этих двух архитектур, но и не просто поставщиком активов. Вне списка публичные компании обладают правом вето по каждой отдельной акции, и Cerebras уже однажды воспользовалась этим[7], но в настоящее время это влияет на возможность листинга отдельных акций и пока не может считаться ограничением общего предложения.

Рисунок 3 | Среди восьми ролей в настоящее время только у SEC и DTC нет замены
Примечание: Трехуровневая группировка является аналитической классификацией CoinFound, а не регуляторным обозначением. Securitize также управляет отдельным регулируемым маршрутом торговли через брокера-дилера вне двух новых архитектур, сравниваемых в этом отчете.
2 Маршрут 1: Токенизация меняет только поставку, а не формирование цены
2.1 DTC выводит права на ценные бумаги в блокчейн, но официальные записи остаются в DTC
Отправной точкой Маршрута 1 является услуга токенизации DTC. На основании письма SEC об отсутствии возражений участники DTC могут конвертировать ценные бумаги, хранящиеся в DTC, в токены в блокчейне, а также в любое время поручить DTC конвертировать их обратно в исходную бездокументарную форму. Сфера охвата включает акции, входящие в индекс Russell 1000 на момент запуска услуги, акции, добавленные в индекс впоследствии (а позднее исключенные из индекса не утратят право на участие только по этой причине), ETF, отслеживающие основные индексы, и казначейские облигации США, сроком на 3 года после запуска услуги. Конвертация не изменяет правовую основу, применимую к владению: акции по-прежнему регистрируются на имя номинального держателя DTC Cede & Co., DTC признает только участников в качестве держателей прав, а официальная запись остается в книгах DTC; права акционеров остаются неизменными[4].
2.2 Nasdaq использует тот же стакан заявок; единственное отличие — поставка после сделки
В марте 2026 года SEC одобрила изменение правил Nasdaq, разрешив акциям, включённым в сервис токенизации DTC, торговаться в токенизированной форме на Nasdaq. На бирже токенизированные акции и традиционные акции находятся в одном стакане заявок, сопоставляются в одной последовательности и имеют одинаковый тикер и CUSIP, поэтому одна и та же акция не будет иметь двух цен. Токенизация — это лишь флаг расчётов, прикрепляемый при размещении заявки: после того как участник, имеющий право на DTC, отметит его, приоритет исполнения заявки остаётся неизменным, а биржа не проверяет право на участие; заявки, не имеющие права, рассчитываются в традиционной форме; при расчётах T+1 DTC затем в соответствии с выбором учитывает акции на традиционном счёте или поставляет их в зарегистрированный кошелёк. Рыночные данные также не различают два типа акций [5].
Таким образом, Route One не создаёт независимый рынок токенизированных акций: токенизированные заявки входят в существующие котировки, сопоставление и формирование цены акции, а изменение происходит только на уровне того, как ценные бумаги поставляются после сделки, без необходимости создавать отдельную ликвидность в новом пуле, как это делает Route Two, и без опоры на стейблкоины или токенизированные фонды денежного рынка.

Рисунок 4|Route One не создаёт новый рынок ценообразования; различие возникает только на этапе поставки после сделки
Платформа нативных RWA Ondo заявляет, что токенизированные права, генерируемые DTC, могут служить «цифровыми двойниками» базовых ценных бумаг, соответствующих CRCLon и SPYon, при этом базовые ценные бумаги всегда остаются в системе хранения DTC, а продукты для пользователей по-прежнему предоставляются самой Ondo [10]. Это способ доступа, который уже состоялся; в настоящее время нет публичных данных, указывающих на его масштаб.
2.3 Широкий охват, но перемещение активов и оценка в целях риск-контроля ограничены
С точки зрения охвата активов Route One уже покрывает основную часть рынка акций США: индекс Russell 1000 составляет около 95% инвестируемой рыночной капитализации акций США [11]. Реальное ограничение заключается в том, куда могут попасть эти права: кошельки могут регистрировать только участники DTC, и участники могут открывать кошельки для клиентов или даже передавать закрытые ключи, но токены могут быть переведены только в зарегистрированные в DTC кошельки; DTC признаёт держателями прав только участников и сохраняет техническую возможность в рамках конкретных сценариев отмены (например, при обработке корпоративных действий или исправлении ошибочных переводов) принудительно конвертировать, передавать, выпускать или сжигать токены [4]. Это скорее ончейн-расширение существующей рыночной инфраструктуры, чем открытый ончейн-рынок торговли.
Повторное использование существующей ликвидности не означает, что токенизация не имеет издержек. В письме о непринятии мер указано, что в ходе пилотного проекта при расчёте лимитов чистого дебетового сальдо участников и мониторинге обеспечения DTC не присваивает токенизированным правам никакой залоговой стоимости или расчётной стоимости [4]. Позиции, конвертированные в токены, не могут вносить вклад в стоимость в этой части риск-контроля так, как это делают обычные позиции в безналичной форме. Создаст ли это значительные издержки для определённых типов институтов, в настоящее время нет публичных данных на уровне участников для количественной оценки.

Рисунок 5|Route One охватывает около 95% инвестируемой рыночной капитализации, при этом ограничения приходятся на перемещение активов и оценку в целях риск-контроля
2.4 Правила утверждены, но биржи всё ещё ждут внедрения DTC
По состоянию на 13 октября 2026 года Route One завершила утверждение правил, но ещё не вступила в стадию формальных биржевых торгов. 15 июля DTCC завершила свои первые транзакции в производственной среде с использованием фактически кастодиальных акций и казначейских облигаций, в которых участвовало более 30 учреждений [12]; официальный запуск сервиса по-прежнему запланирован на октябрь, и объявления о запуске пока не наблюдалось. Правила Nasdaq утверждены, и пять бирж группы NYSE также приняли по существу те же правила [5, 9], но токенизированная торговля на этих биржах должна ждать, пока DTC создаст соответствующую инфраструктуру и услуги постторгового расчёта [5]: фронтенд может обслуживаться несколькими биржами, тогда как бэк-офис остаётся сосредоточенным в одном расчётном слое DTC.
Однако эти два рубежа нельзя смешивать. Июльский тест доказал, что сторона DTC уже способна завершать процессы конвертации, передачи и расчёта для нескольких типов токенизированных ценных бумаг в производственной среде [12], но публичные материалы не указывают чётко, охватывали ли эти тесты полный процесс токенизированного расчёта после исполнения на бирже; запуск сервиса в октябре также указывает лишь на то, что базовые ценные бумаги могут быть токенизированы и переданы между зарегистрированными кошельками. Пока невозможно определить, включает ли сервис, который DTCC запускает в октябре, уже все расчётные функции, необходимые Nasdaq для начала работы.
Самый прямой способ судить о том, действительно ли Route One запущена, — это увидеть, выпустит ли Nasdaq Equity Trader Alert. Согласно правилам, Nasdaq должен уведомить членов как минимум за 30 дней до начала токенизированной торговли акциями [5]. После начала торгов обычные рыночные данные сами по себе не позволяют различить, какие сделки выбрали токенизированный расчёт; DTC должен ежеквартально отчитываться перед сотрудниками SEC данными о масштабе токенизации, объёме передачи и количестве кошельков, но существующие документы не требуют публичного раскрытия [4]. Фактическое использование Route One будет зависеть от того, раскроют ли это отдельно DTC, биржи или регуляторы.
3 Маршрут два: перестройка торгового и ценового слоя на цепи
3.1 Ончейн-торговые площадки в рамках инновационного исключения
Правовой основой Маршрута два является инновационное исключение, выпущенное SEC 17 сентября 2026 года. Оно позволяет новым «торговым площадкам токенизированных ценных бумаг» торговать уже выпущенными американскими акциями на цепи без регистрации в порядке традиционных фондовых бирж. Сделки могут завершаться через пулы ликвидности с автоматическим ценообразованием, но разрешена только торговля на вторичном рынке; новые акции здесь выпускать нельзя; участники также должны сначала пройти проверку площадки. Всё исключение в настоящее время действует в течение пяти лет [6].
Самое большое отличие Маршрута два состоит в том, что и торговля, и расчёт происходят непосредственно на цепи. Токенизированные акции необходимо поместить в пулы ликвидности вместе с другим ончейн-активом, при этом ценообразование и обмен выполняются алгоритмами. Для спаривания можно использовать только три типа активов: другие токенизированные акции, неценные криптоактивы, такие как стейблкоины, и токенизированные фонды денежного рынка [6]. Поэтому, помимо акций, Маршрут два должен также располагать фондами, способными завершать торговлю на цепи.
3.2 Предложение акций и право листинговых компаний на возражение
Токенизированные акции обычно имеют два источника: выпускаются самой листинговой компанией или токенизируются третьей стороной. В любом случае токены должны соответствовать реальным правам на акции и не могут быть лишь синтетическими продуктами, отслеживающими цену акций. Если акции токенизируются третьей стороной, предварительное согласие листинговой компании не требуется, но необходимо предварительное уведомление. Листинговая компания имеет 30 дней для подачи возражения; после возражения акции не могут торговаться на этой площадке [6]. Securitize тем временем позиционирует себя на другом пути предложения: она сотрудничает с трансфер-агентами, такими как Computershare и Continental, чтобы предоставлять услуги листинговым компаниям, самостоятельно выпускающим ончейн-акции [13, 14].
3.3 Спаривание со стейблкоинами, пулы ликвидности и торговые лимиты
После решения вопроса источника акций Маршруту два всё ещё нужна другая половина: ончейн-торговые фонды. Все 63 акции на OKXICE спарены с USDC, USDG или USDT; среди трёх типов парных активов используются только стейблкоины, а токенизированные фонды денежного рынка ещё не вошли. Типы активов уже на месте, но сколько денег фактически будет в пулах ликвидности, пока не видно: в объявлении не упоминаются первоначальные договорённости о ликвидности, аффилированные лица OKXICE не выступают поставщиками ликвидности, а другие поставщики ликвидности, как правило, не обязаны постоянно оставаться в пулах [7].
Даже если и акции, и ончейн-фонды готовы, Маршрут два не может быть немедленно масштабирован, поскольку сами правила устанавливают ограничения на масштаб торговли. SEC, основываясь на существующих классификациях американских акций, относит крупные, высоколиквидные акции к Уровню 1, а большинство остальных акций — к Уровню 2. Площадка может торговать не более чем 75 акциями Уровня 1 и 250 акциями Уровня 2; токенизированный торговый объём отдельной акции также не может превышать 0,25% и 2,5% от среднего дневного торгового объёма соответствующей традиционной акции за прошлый месяц соответственно. Если одна и та же группа управляет несколькими площадками, эти квоты также должны рассчитываться на совокупной основе [6]. Поэтому Маршрут два на раннем этапе больше похож на контролируемый эксперимент, чем на рынок, который можно быстро масштабировать.
Преобразование этого ограничения в фактические суммы делает начальный масштаб Маршрута два более наглядным. Взяв в качестве примера первую партию из 63 акций OKXICE, исходя из среднего дневного торгового объёма в сентябре 2026 года, в октябре они могли бы collectively торговать не более чем примерно на 710 миллионов долларов в день [7, 15]. Более того, квота сильно сконцентрирована в нескольких крупных акциях: 10 акций с наибольшими лимитами составляют 55% от общей квоты, а медианный лимит для отдельной акции составляет всего около 5,4 миллиона долларов. Даже Nvidia, наиболее активно торгуемая, могла бы торговать только около 280 000 акций, или 64 миллиона долларов, в день. Эти цифры всё ещё являются теоретическими верхними пределами; фактический торговый объём будет только ниже.

Рисунок 6|Совокупный дневной лимит для 63 акций составляет около 710 миллионов долларов, при этом квота сконцентрирована в нескольких крупных акциях
Примечание: Лимиты основаны на среднем дневном объёме за сентябрь 2026 года; теоретический максимум, а не ожидаемый оборот.
Даже при ограниченном масштабе Маршрут два всё ещё имеет свою привлекательность: он поддерживает круглосуточную торговлю и мгновенный ончейн-расчёт, а также даёт криптобиржам путь к торговле токенизированными американскими акциями в соответствии с американскими нормативными требованиями. Однако круглосуточная торговля в настоящее время выглядит скорее как функция, чем как доказанный источник спроса: за последние три недели выходные составили лишь около 15% оборота офшорных токенизированных акций[16], а среднедневные показатели выходных составляли лишь от одной трети до четырёх десятых от уровней будних дней; при рассмотрении по отдельным акциям среднедневной показатель выходных для всех 49 акций был ниже, чем в будние дни.
3.4 Ончейн-цены формируются независимо, в то время как запасы и приостановки торговли остаются привязанными к традиционным рынкам
Объявление OKXICE также предоставляет более конкретный подход к реализации Маршрута два: площадка развёрнута на X Layer и использует пулы Uniswap v4 с разрешениями[7]. В объявлении не указана официальная дата запуска; в соответствии с требованием о 30-дневном предварительном уведомлении она не могла бы начать работу ранее начала ноября[6].
Согласно объявлению OKXICE, цены в пуле определяются исключительно соотношением количеств двух активов, без использования оракулов или каких-либо внешних рыночных данных, и, помимо приостановок торговли, отсутствуют какие-либо автоматические выключатели или референсные ценовые диапазоны; в объявлении также признаётся, что цены токенов могут отклоняться от базовой акции, особенно вне регулярных торговых часов. Что связывает ончейн-цены с акцией, так это сторона традиционного рынка: токенизатор держит акцию один к одному через брокера, покупая акцию и подтверждая хранение при выпуске, и продавая или поставляя акцию при погашении; как только базовая акция приостанавливается, все связанные пулы синхронно приостанавливаются до возобновления торговли[7]. Маршрут два создаёт новый ончейн-слой торговли и ценообразования, в то время как запасы и приостановки торговли по-прежнему следуют за традиционными рынками.
Рисунок 7|Маршрут два создаёт новый ончейн-слой торговли и ценообразования, в то время как запасы и приостановки торговли по-прежнему следуют за традиционными рынками
4 От ёмкости правил к реальному спросу: ограничения двух маршрутов начинают расходиться
Вступление правил в силу — это лишь отправная точка. Для достижения фактического рыночного использования всё ещё необходимо последовательно пройти пять этапов: одобрение или квалификация, системная интеграция, официальный запуск, появление реальной торговли или фондов и, наконец, формирование значимого масштаба. Ранние шаги в основном зависят от того, находятся ли регулирование и инфраструктура на месте, в то время как поздние зависят от того, действительно ли рынок это использует. По состоянию на данный момент все восемь ключевых игроков остаются на первых трёх этапах, и никто в публичной информации пока не может доказать, что они вошли в «реальное использование».

Рисунок 8|Правила все на месте, но ни один из маршрутов пока не имеет проверяемой реальной торговли
Примечание: пятиступенчатая лестница — это аналитическая структура; позиции отражают публичную информацию по состоянию на 2026-10-14.
4.1 То, что продукт уже существует, не означает, что он уже используется рынком
Глядя на эти пять этапов, большинство игроков в настоящее время всё ещё находятся между «одобрено» и «системная интеграция». DTCC и BlackRock относительно продвинулись дальше, но представляемый ими прогресс не одинаков. DTCC завершила мелкомасштабную торговлю в производственной среде, но официальный сервис ещё не запущен[12]; хотя токенизированный фонд денежного рынка BlackRock был запущен[17], он ещё не был выбран ни одной площадкой в качестве парного актива, и нет публичных доказательств того, что он был принят эмитентами стейблкоинов. Здесь необходимо различать «продукт уже существует» и «продукт уже используется рынком»: первое произошло, а второе пока не может быть подтверждено.
4.2 Общая предпосылка одна и та же, но источники ограничений различаются
У двух маршрутов также есть общая предпосылка: токены должны соответствовать реальным правам на акции, а держатели пользуются теми же правами, что и обычные акционеры[6]. Токены акций, которые Robinhood предлагает пользователям ЕС, по сути обеспечивают доступ к ценовой динамике акций, а не реальные права акционеров[1], поэтому они не могут быть напрямую применены к этим двум американским маршрутам.
В рамках этой общей предпосылки ограничения, с которыми сталкиваются два маршрута, не одинаковы. Маршрут первый имеет широкий охват, но перемещение активов ограничено системой регистрации DTC; в соответствии с предписанным пилотным проектом пределом чистого дебета и расчётами мониторинга обеспечения токенизированные доли не учитываются для обеспечения и расчётной стоимости, а также то, сможет ли он запуститься, зависит от того, будет ли расчётная служба DTC введена в действие. Ограничения Маршрута второго проистекают из масштаба и предложения акций: квоты устанавливаются по каждой акции отдельно, а третья сторона, занимающаяся токенизацией, также может встречать противодействие со стороны публичных компаний по каждой акции отдельно.
4.3 Общая квота всё ещё имеет запас, но ориентиры офшорного спроса указывают на то, что квоты по отдельным акциям могут исчерпаться первыми
Является ли предел фактическим ограничением, зависит от акции. Используя оборот офшорных токенизированных акций в качестве ориентира спроса, за 19 дней с 24 сентября по 12 октября для 49 акций из списка можно было найти полные данные об офшорной торговле токенами, в совокупности составляющие среднедневной объём около 430 млн долларов, что эквивалентно лишь 60% совокупного дневного лимита для 63 акций[15, 16]. Общая квота не является жёсткой, но квоты по отдельным акциям могут исчерпаться первыми: среднедневной офшорный оборот 6 акций превысил дневной лимит для одной площадки, причём Circle составил около 14-кратного размера лимита, Strategy — около 2,7 раза, SpaceX и Coinbase — около 2 раз, а Nvidia и Google — около 1,35 раза[15, 16]. Эти 6 акций обеспечили 60% офшорного спроса; если бы эта группа офшорного оборота ежедневно урезалась в соответствии с лимитом одной площадки, около одной трети не могло бы быть поглощено одной площадкой. Напротив, у большинства акций, таких как Tesla и Micron, офшорный оборот был ниже лимита; их ограничивает спрос, а не правила.

Рисунок 9|Используя офшорный спрос в качестве ориентира: используется только 60% общей квоты, но 6 акций уже превышают теоретический лимит для одной площадки
Примечание: оборот офшорных токенизированных акций за 2026-09-24 — 2026-10-12 (19 дней) используется как ориентир спроса, а не прогноз.
Несоответствие между двумя сторонами возникает потому, что распределение квот и спроса не согласовано. Квоты распределяются в соответствии с традиционным торговым объемом, и 10 акций с наибольшими лимитами составляют 55% от общей квоты; офшорный спрос более концентрирован, при этом топ-10 составляют 81%. Офшорный спрос по-прежнему в значительной степени следует за традиционным торговым объемом, но заметно выше для нескольких акций: при делении офшорного оборота токенов на оборот традиционного рынка за тот же период медиана для 49 акций составила менее 0,1%, в то время как Circle, Strategy и Coinbase — чей основной бизнес связан с криптоактивами — заняли ровно первые три места, составив около 6,4%, 1,1% и 0,7% соответственно[15, 16].
Рисунок 10|Офшорный спрос в значительной степени следует за традиционным торговым объемом, но интенсивность спроса трех криптоориентированных компаний занимает первые три места
Примечание: Интенсивность спроса = офшорный токенизированный оборот ÷ оборот традиционного рынка за тот же период.
4.4 Оба маршрута находятся в рамках ограниченного по времени регуляторного окна
Эти ограничения также не являются окончательными правилами. Письмо DTC о непринятии мер действительно только в течение трех лет после запуска сервиса, а инновационное исключение SEC для Маршрута два имеет пятилетний срок [4, 6]. Оба маршрута в настоящее время находятся на пилотной стадии, и участники рынка сейчас сталкиваются с регуляторным окном с четкой датой истечения. Останутся ли правила применимыми, будут ли они расширены или скорректированы после истечения срока, пока остается без ответа.
5 Следующие шесть месяцев: какие сигналы изменят текущую оценку
В течение следующих шести месяцев оба маршрута впервые будут проверены на то, смогут ли они действительно выйти на торги. Самые ранние сигналы будут в основном исходить от инфраструктуры и регуляторов, поскольку они обычно имеют четкие требования к объявлениям и уведомлениям. Эти вехи легче наблюдать, но это не означает, что они важнее самой фактической торговли.
Рисунок 11 | Что изменит оценку в дальнейшем — это не новые объявления, а то, смогут ли два маршрута обеспечить реальные сделки
Примечание: Структура наблюдения, а не прогноз.
5.1 Маршрут один: запуск DTC и сигналы о старте бирж
Самым важным для Маршрута один в дальнейшем остаются официальный запуск DTC и темпы старта бирж. DTCC планирует запустить свой сервис токенизации в октябре, и тогда основное внимание будет уделено первой партии участвующих институтов, спектру токенизируемых ценных бумаг и поддерживаемым блокчейнам [12]. Что касается того, действительно ли биржи запустятся, прямым сигналом является то, выпустит ли Nasdaq Equity Trader Alert [5]; если NYSE продвинет аналогичную торговлю, также будут соответствующие предварительные уведомления. После начала торгов следите за тем, будут ли раскрыты отдельные данные об использовании.
5.2 Маршрут два: операции OKXICE, предложение акций и вторая площадка
Самым прямым объектом наблюдения для Маршрута два в дальнейшем является фактическая работа OKXICE после открытия. После запуска главное, за чем нужно следить, — это три вещи: смогут ли первые партии акций торговаться беспрепятственно, быстро ли торговый объем достигнет лимита и какой из USDC, USDG или USDT станет основным парным активом. Зарубежный торговый спрос на отдельные акции, такие как Circle, Strategy и SpaceX, уже приблизился к лимитам отдельных площадок или превысил их, поэтому фактическая торговля после запуска напрямую проверит, являются ли эти лимиты реальным ограничением.
Помимо самой торговли, предложение акций также требует постоянного наблюдения. В настоящее время единственной публичной компанией, которая публично выступила против, является Cerebras [7]. Если позже больше компаний выразят возражения, диапазон акций, которые может охватить сторонняя токенизация, сузится, и Маршрут два будет больше полагаться на активное участие публичных компаний. И наоборот, если публичные компании начнут выпускать свои собственные токенизированные акции и торговать ими на этих площадках, это покажет, что предложение акций для этого маршрута начинает становиться более стабильным.
Еще одна вещь, за которой стоит следить, — это появление второй площадки для Маршрута два. На данный момент ни одна другая площадка не выпустила публичного объявления. Robinhood заявила, что торговый объем ее акционных токенов может достичь определенных лимитов, и также изучает конкретные правила этого исключения, но пока не объявила четкого плана [18]. Если позже появится вторая или третья площадка, это покажет, что Маршрут два начинает расширяться от единичного проекта к более широкому рыночному эксперименту; какие парные активы выберут эти новые площадки, также покажет, действительно ли токенизированные фонды денежного рынка входят на этот путь.
Следующая временная точка на стороне финансирования — это вступление в силу GENIUS Act 18 января 2027 года [19], при этом OCC планирует выпустить окончательные правила примерно в ноябре [20]. Эти правила определят, каким условиям должны соответствовать фонды денежного рынка и их токенизированные формы в качестве резервов стейблкоинов, что, в свою очередь, повлияет на то, смогут ли такие продукты, как у BlackRock, войти в резервную систему. Это не влияет на открытие OKXICE; это влияет на состав активов, стоящих за стейблкоинами, используемыми такими площадками.
5.3 Какие результаты показали бы, что рынок вступил в фазу использования
Какой бы маршрут первым ни породил реальные сделки, это лишь показывает, что он раньше вступил в фазу использования; это нельзя использовать для суждения о том, кто будет доминировать впоследствии. Спрос, который преследуют оба, пересекается, но Маршрут Один не может обеспечить открытость Маршрута Два; каждая площадка в рамках Маршрута Два (рассчитываемая на консолидированной основе в пределах одной группы) ограничена квотами, что затрудняет в краткосрочной перспективе поглощение основной ликвидности традиционного фондового рынка. Если по прошествии некоторого времени по-прежнему будут только запуски сервисов и объявления площадок, без реальных торговых или финансовых данных, это показало бы, что рынок ещё не вышел из фазы подготовки, но из этого нельзя далее заключить, что рыночный спрос отсутствует.
Заключение
За прошедший год самым большим изменением в переводе американских акций в блокчейн стало не появление большего числа токенизированных продуктов, а то, что были построены две новые рыночные архитектуры. Маршрут Один обменивает широкий охват активов и готовое обнаружение цен на перемещение активов, ограниченное системой регистрации DTC; Маршрут Два предлагает более открытый метод торговли в блокчейне, но должен заново выстраивать ликвидность и ограничен лимитами торговли по отдельным акциям. У двух маршрутов разные цели проектирования и разный прогресс: по Маршруту Два уже было объявление площадки OKXICE, тогда как Маршрут Один всё ещё ждёт запуска биржами; но ни одна из сторон ещё не достигла фазы реальных торгов.
Есть в основном три вещи, которые пока нельзя подтвердить. Во-первых, породили ли два маршрута уже реальное использование; в настоящее время нет публичных торговых или финансовых данных, чтобы это доказать. Во-вторых, фактическая глубина пула финансирования Маршрута Два. Стейблкоины уже соответствуют типам активов, требуемым для запуска, и токенизированные фонды денежного рынка не являются обязательным условием, но OKXICE не обязалась предоставить какую-либо начальную ликвидность, поэтому сколько финансирования фактически будет в пуле, станет видно только после начала операций. В-третьих, может ли уже сформировавшийся торговый спрос на зарубежные фондовые токены быть преобразован в спрос в рамках этих двух американских маршрутов; в настоящее время недостаточно доказательств, поскольку структуры прав на продукты на двух сторонах неодинаковы.
Что действительно изменит суждение в дальнейшем, так это не количество новых объявлений, а то, смогут ли два маршрута показать проверяемый фактический прогресс. По Маршруту Один следите за тем, действительно ли биржи запускаются; по Маршруту Два следите за тем, сможет ли OKXICE работать и далее расширяться на большее число акций, большее число эмитентов и большее число площадок. Только когда эти изменения действительно произойдут, можно будет судить, перешли ли американские акции в блокчейне из институциональной подготовки в рыночное использование.
Две новые архитектуры, рассмотренные в этой статье, обрели форму. Обслуживаемый ими спрос пересекается, но, по крайней мере на данном этапе, они выглядят скорее как две параллельные архитектуры, чем как простое отношение замещения.