简讯
- Strategy在9月8日至13日期间以1.393亿美元回购了1,420,467股其STRC优先股,资金全部来自其美元现金储备。
- 该公司连续第二周未购买比特币,持仓稳定在845,050枚BTC,累计购入成本为637.3亿美元,平均每枚75,412美元。
- Strategy的20亿美元数字信贷证券回购计划下还剩约10.5亿美元额度,另有10亿美元仍可用于MSTR股票回购。
根据周一提交给美国证券交易委员会的一份8-K文件,Strategy在截至9月13日的一周内以1.393亿美元回购了1,420,467股其STRC优先股。
这较前一周的1.763亿美元有所回落,当时这家比特币储备公司的董事会将其数字信贷证券回购计划的授权额度翻倍至20亿美元。每一美元都来自美元现金,这是管理层用于回购、分红和购买比特币的流动性资金池。
该公司在此期间没有买入或卖出任何比特币,其持仓连续第二周保持在845,050 BTC不变。Strategy以63.73亿美元收购了这批比特币,平均每枚价格为75,412美元,包含手续费。
Strategy没有回购其任何STRF、STRK或STRD优先股,也没有回购任何MSTR普通股。在20亿美元数字信贷证券计划下,仍有约10.5亿美元可用,而另外10亿美元的MSTR股票授权则原封未动。
截至9月13日,该公司的美元余额为:美元储备中51.0亿美元,用于支持优先股股息和利息支付;美元现金中13.0亿美元。这低于一周前的14.4亿美元,几乎与用于回购STRC的1.393亿美元完全吻合。
根据Strategy自己的信贷仪表板,假设比特币年化回报率为10%、波动率为40%且比特币价格接近77,266美元,STRC的BTC信贷利差——即将该证券相对于Strategy的比特币抵押品定价所隐含的风险溢价——约为57个基点。
这使该证券在Strategy自己的标准下仍处于投资级区域,该标准将任何低于150个基点的水平都标记为投资级。同一仪表板显示,Strategy的比特币储备总额为662亿美元,混合盈亏平衡年化回报率为2.48%,久期为40.3年。
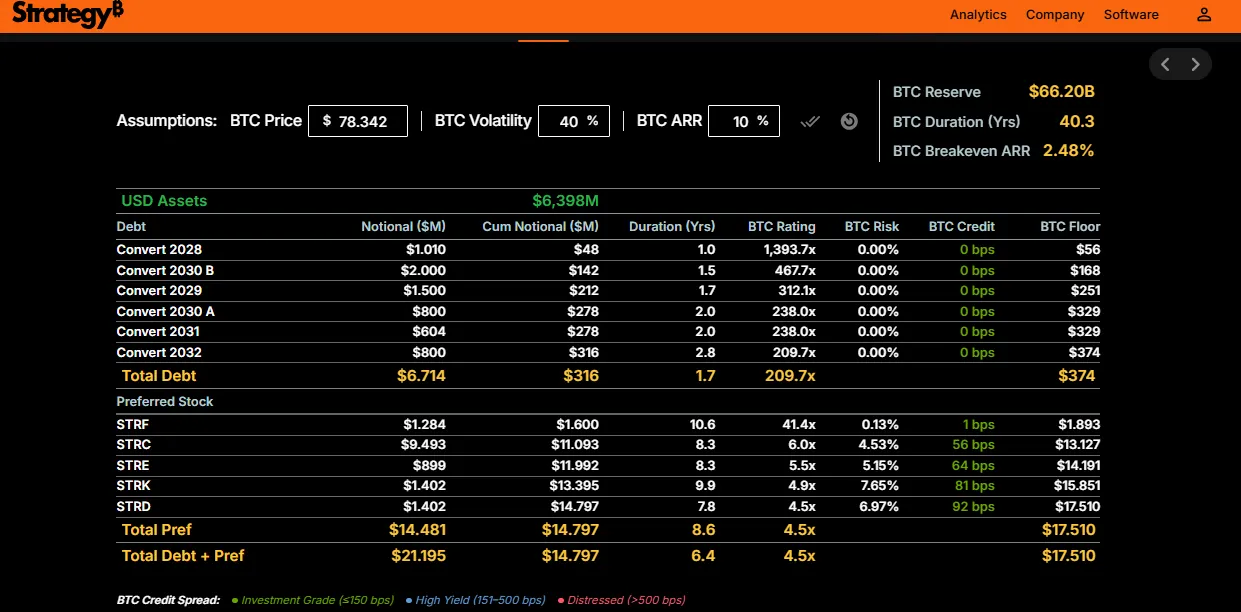
简单来说,基点基本上是金融专家用来谈论微小百分比的一种方式——一个基点等于0.01%,所以57个基点就是0.57%。把“比特币信用利差”想象成一个安全缺口:它代表的是这项投资与更安全的投资相比所附带的额外成本或风险。
Strategy有一条规则:只要这一风险保持在150个基点(1.5%)以下,他们就认为这项投资非常安全,或者说具有“投资级”水平。
2.48%的盈亏平衡回报率,是Strategy的比特币每年需要增长的最低幅度,以覆盖其成本,而40.3年的久期意味着他们有非常长的时间来实现这一目标,这为他们抵御短期价格下跌提供了巨大的缓冲。
所以,至少在纸面上,情况看起来还不错,尤其是如果比特币继续上涨的话。
回购放缓之际,Strategy正在等待一项 MSCI提案的消息,该提案可能会将像Strategy这样的“非经营性公司”从其全球股票基准中剔除。
该咨询的反馈截止日期为9月30日,决定预计于10月16日作出——这个日期可能会影响与Strategy指数权重相关的数十亿美元被动资金流动。